ARTICLE · 1139660
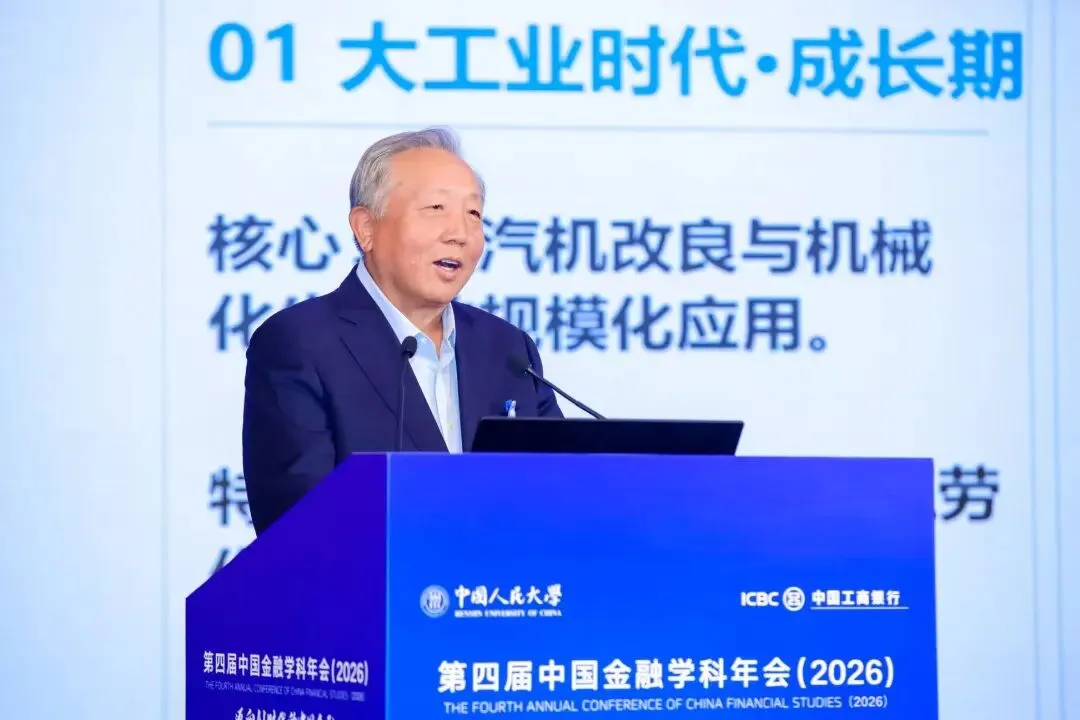
AI 与中国资本市场 ——吴晓求教授2026 年 9 月 20 日上午在第四届(2027)中国金融学科年会上的主题演讲
第四届中国金融学科年会(2026)于9月19‑20日在北京举办。大会聚焦“迈向AI时代的中国金融”,汇集学界专家、高校金融学科代表与金融业界人士,围绕AI赋能金融创新、金融学科自主知识体系建设等重要议题,开展多场次深度交流研讨。我院公众号将陆续整理刊发本次年会各位嘉宾现场发言实录,欢迎持续关注,共同研读与会专家的思想洞见。
下面是中国人民大学原副校长、国家金融研究院院长、国家一级教授吴晓求关于《AI 与中国资本市场》的主题演讲发言。
以下为嘉宾发言
欢迎大家光临。刚才我认真听了刘珺行长的发言,他对AI的研究非常前沿,听了以后很受启发。现在我们也都在思考AI将会对社会、经济和人们的生活方式带来怎样的变化。这首先要对AI本身及其发展趋势要有深刻的把握和了解,这是研究这一问题的基本前提。我们虽然难以参与到AI技术的创新与变革中,但我们要深刻了解其中的技术内核。刘珺行长的发言把这些问题讲得很清楚。同时,他也讲到AI对金融的深刻影响。关于这一点,李扬教授做了重点阐述,特别是金融正在进入一个新的时代,也就是AI时代,因为基础平台变了,建立在这个新平台之上的事物也会发生深刻的变化。高培勇教授讲了AI对中国经济的影响,尤其讲到面对新技术、新变化是不能有天生的反射,有习惯性思维,对新事物总是抵触,他也特别强调这是一个重要的时代,如何优化中国的市场经济体制。
中国金融学科年会今年是第四届。这四年来,中国金融学科年会得到了中国工商银行的大力支持,中国金融学科年会是中国人民大学和中国工商银行共同推进的。中国工商银行无论从哪方面看,在中国都是最重要的、具有国际影响力的金融机构。一个国家学科的发展、理论的延伸,会推动国家金融体系的改革与发展。
昨天晚上我们召开了一个研讨会,也就是中国金融学科自主知识体系联盟理事会,大约有20位专家参与讨论。讨论令我印象非常深刻,其中最重要的是填补了我原来的一些信息空白。我们对AI要有无尽的想象,海阔天空,无拘无束,能想到哪里就想到哪里,它对你的学术研究以及财富的增长都会有密切关系。要把AI想得越多、越远、越深刻,就越有意蕴,不要条件反射式的思考去约束它。我们有一种习惯性思维,一个新事物来了,首先想的是控制住它,实际上要多研究它,让其对人类社会发展发挥积极的作用。
今天我讲的主题是AI与中国资本市场。刘珺讲AI技术以及内在结构和趋势,李扬讲AI与金融,培勇讲AI与中国经济,我讲AI与中国资本市场。我猜张春教授会讲AI与货币,基本这就全了。
就产业背景而言,资本市场大约可分为大工业时代(成长期和成熟期)的资本市场、互联网时代的资本市场和AI时代的资本市场,其中,互联网时代的资本市场是大工业时代资本市场到AI时代资本市场的过渡期,起到承前启后的重要作用。互联网是推动大工业时代转型的重要平台,也为AI时代的到来奠定技术基础。就全球而言,互联网时代的时间跨度大约从上世纪九十年代到2020年前后。今天,资本市场正在进入AI时代。中国资本市场顺应了这一历史趋势,正在迈向AI主导的时代。技术和产业背景的巨大变革,正在从多个方面深刻影响着中国资本市场。
一、资产结构的变化:科技的力量日益显现
资本市场的资产结构,可以从产业分类和技术特征所划分的上市公司类型及结构上来观察,这是分析资本市场资产结构的一个宏观视角(当然还有市场细分的各种微观视角)。
股权分置改革完成前(2007年3月)的中国资本市场,上市公视类型和资产结构相对特殊,不具有市场化分析的典型意义。我们这里主要截取2010年、2020年及2023年、2026年(截止9月17日)上市公司结构及其变化(见表1),以此观测、分析正在迈向AI时代的中国资本市场的资产结构变化。
中国资本市场按市值和行业排名的前10家及前20家上市公司如下:
2010年(括号内为总市值,万亿元):中国石油、工商银行、建设银行、中国移动、中国银行、农业银行、中国海洋石油、中国石化、中国人寿、中国神华(前10名)、中国平安、交通银行、招商银行、中国电信、腾讯控股、中国太保、中信银行、浦发银行、贵州茅台、光大银行。
2020年(考虑了海外上市的中国公司中,下同):腾讯控股、阿里巴巴、贵州茅台、工商银行、中国平安、美团、建设银行、五粮液、招商银行、农业银行(前10名)、中国人寿、中国银行、宁德时代、中国移动、中国石油、小米集团、美的集团、海天味业、恒瑞医药、金龙鱼。
2023年:腾讯控股、贵州茅台、工商银行、阿里巴巴、中国移动、农业银行、中国石油、建设银行、中国银行、宁德时代(前10名)、招商银行、中国平安、中国人寿、中国石化、中国神华、中国海油、比亚迪、长江电力、五粮液、中国电信。
2026年(9月17日):长鑫科技、腾讯控股、工商银行、农业银行、建设银行、中国银行、中国石油、阿里巴巴、贵州茅台、中国移动(前10名)、宁德时代、工业富联、中际旭创、招商银行、中国海油、中国神华、中国人寿、中国平安、紫金矿业、比亚迪。
表1 中国上市公司结构的变化
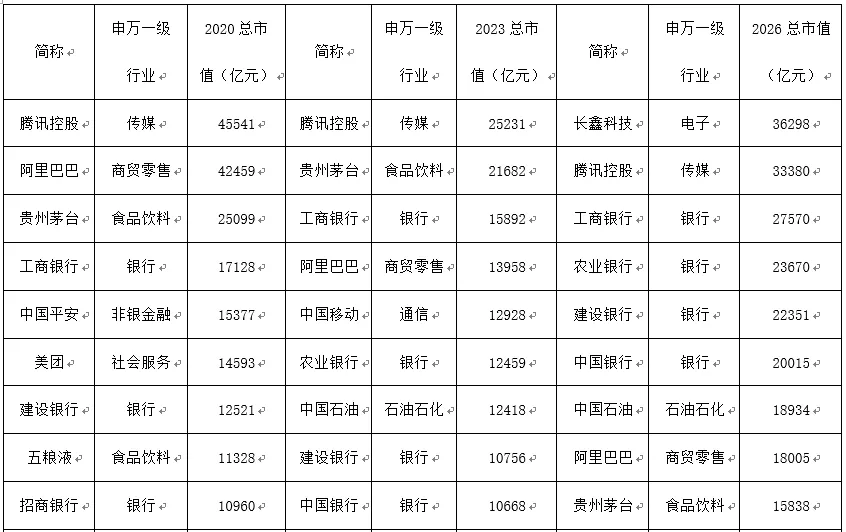
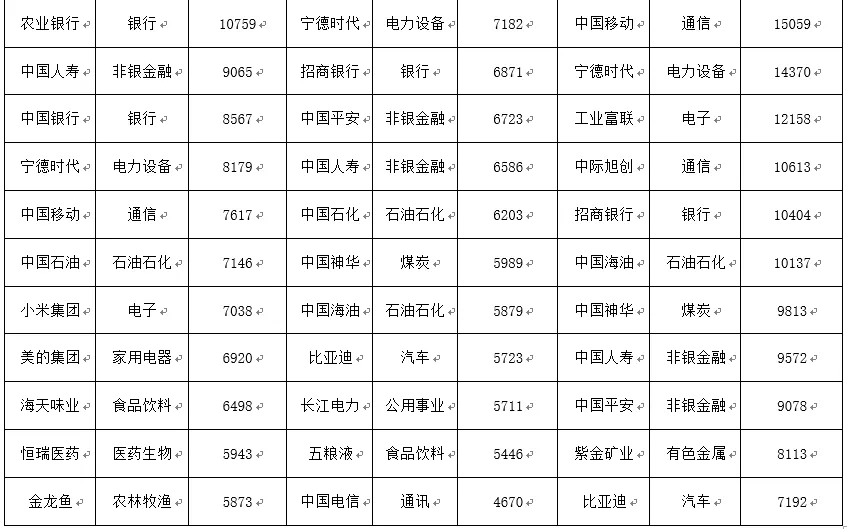
数据来源:Wind,总市值含A股、B股、H股及海外上市股(收盘价×合计数×人民币外汇牌价),2026年数据截止至2026年9月17日。
到2026年9月17日,如果考虑境外上市情况,市值排名前10位上市公司中有科技类或科创型企业有4家,其中,长鑫科技市值排名第一,且上市日市值就突破了3亿人民币,创造了新的历史记录。中国资本市场新的时代已经来临。到2026年底,或许会迎来AI双雄居前列的时代。
再看看美国上市公司的结构变化(见表2),科技类或科创型公司占主导或许是一个基本趋势。
表2 美国上市公司结构的变化
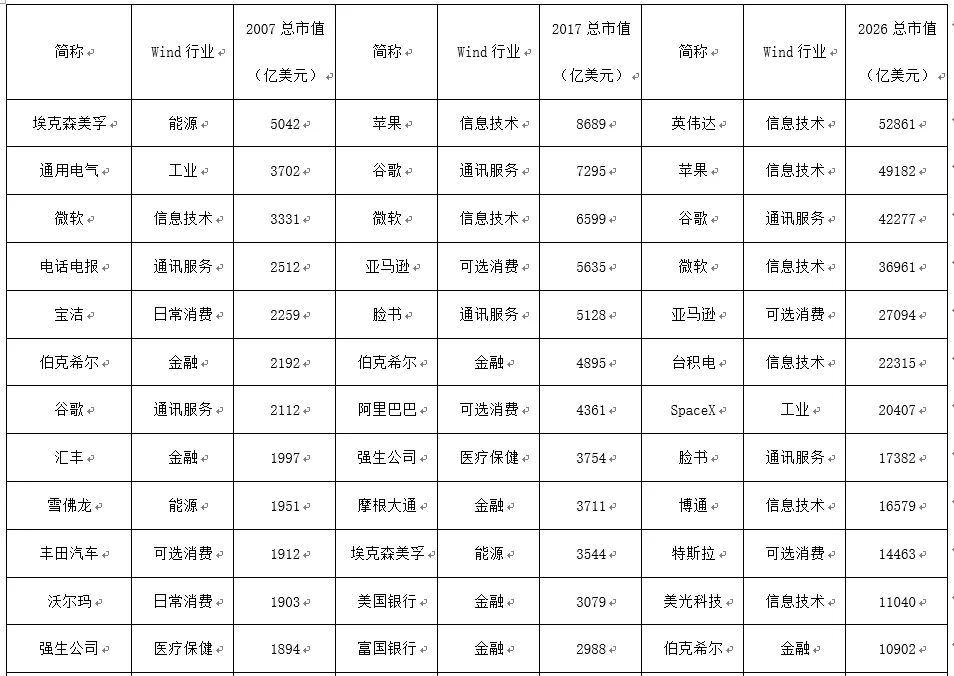
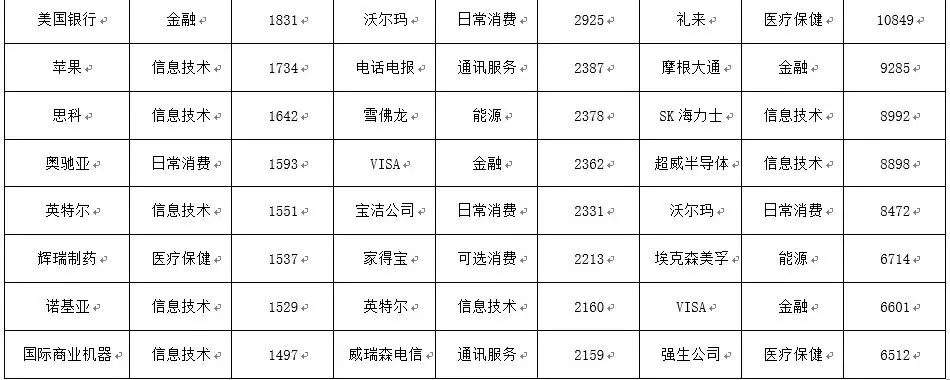
数据来源:Wind,总市值含A股、B股、H股及海外上市股(收盘价×合计数×人民币外汇牌价),2026年数据截止至2026年9月17日。
二、市场波动特征:风险与收益的比较
这里主要用标普500指数作为样本,观测大工业时代、互联网时代和AI时代的市场波动率(见图1),并进行比较分析。
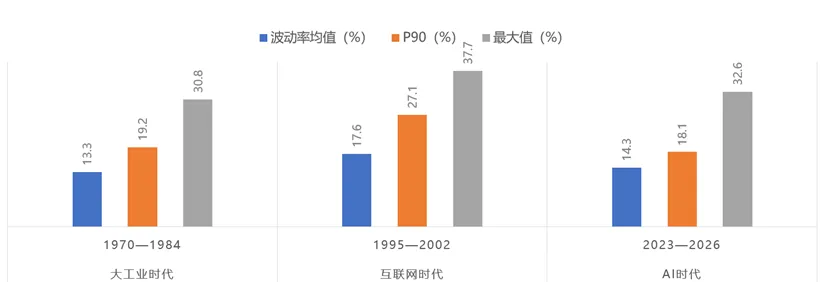
图1 标普500指数波动率描述性统计
大工业时代(以1970-1984年为样本):标普500的波动率均值13.3%,90分位数为19.2%,最大值为30.8%,风险呈低频高幅特征,围绕经济周期与信用风险集中爆发。大工业时代风险表现为周期性波动与高杠杆特征。
互联网时代(以1995-2002为样本):标普500的波动率均值17.6%,90分位数为27.1%,最大值为37.7%,为三个时代之最,高估值泡沫的形成和破裂放大了波动中枢。互联网时代呈现高估值泡沫与剧烈出清的特征。
AI时代(2023-2026.9月为样本区间):标普500的波动率均值14.3%,高于大工业时代约1个百分点;90分位数为18.1%,最大值水平(32.6%)仅次于互联网时代的泡沫期,波动并未消失,而是转为事件驱动型的高波动常态化。
从跨时代比较中可以看出,互联网时代更像是一个从大工业时代到AI时代的过渡期。波动率大,风险与收益处在一个更大的不确定性中。AI时代有所收敛,但仍高于大工业时代的波动。
三、估值理论新变化:从“确定性溢价”到“期权式定价”
1. 估值理论的演变历史
估值理论经历了几个发展阶段。
一是早期估值理论(1930年代—1950年代),侧重于基本面的分析与估值,主要是一种基于账面价值和现金流的内在价值理论。1938年,出现了DCF折现现金流模型,股票价值等于未来现金流现值,静态PE成为资产定价的思想源泉。
二是现代组合理论(1950年代—1970年代)。1952年马科维茨现代投资组合理论(MPT),用方差和协方差量化风险,区分单一资产风险和组合分散风险。1964年夏普的资本资产定价模型(CAPM),确立并定义𝛽系数,认为预期收益与系统性风险这一单一因子𝛽有关,这是估值理论中的一个重大进步。
三是套利定价理论(APT,1970年代—1990年代),APT将定价因子由单一因子变成了多因子模型,有效市场假说理论和期权定价思想对后来资产估值理论的拓展产生了重要影响。相对估值开始普及,PE、PB以及PEG作为价值理论的基础补充。
四是量化估值阶段。APT的广泛应用,将宏观因子(工业产出增长率、预期通胀变化、期限利差和信用利差等)和市场因子(规模动量、质量及波动率等)多因子,通过挖掘海量数据以寻求更符合市场趋势的资产估值,之后又加入技术迭代、技术壁垒和对经济社会的外部性影响等因子,资产定价理论具有期权定价的特征。这在AI时代的资产定价或估值中表现得更加明显。
2. 估值理论的市场实践
海外资本市场同样经历了估值范式的迭代,美国市场在长周期中完成了从现金流确定性向技术成长叙事的切换。2010年前后美股市场高度给予消费、公用事业等稳态现金流资产确定性溢价;伴随AI技术产业浪潮兴起,市场定价逻辑逐步向成长性溢价到期权式定价方向的转变,纳指100、标普500内部科技龙头凭借技术迭代、规模壁垒获得估值抬升,成长因子对估值的解释力显著增强,PEG框架,特别是期权式定价方式被广泛运用于科技企业定价,不再单纯以PE绝对值评判估值高低,这一范式也逐步传导至我国资本市场。
从2024年9月24日以来,中国资本市场发生了一系列新的变化。虽然从2026年5月中旬以来,市场开始进入调整期,但总体趋势没有实质性变化。这种总体向上的趋势,不是单一因素作用的结果,而是宏观政策、制度改革、产业升级迭代、估值机制和市场预期综合作用的结果。如图2展示2010-2026年A股科技板块市值占比变化,可以看到,A股全市场与科技板块(TMT,电子、计算机、通信、传媒)上市公司数量稳步扩张,科技板块数量占比维持在20%附近高位并趋于稳定,科技类供给扩容。科技板块市值占比呈现加速上行趋势,尤其2022年后斜率显著抬升,市值权重提升速度快于家数占比,反映科技龙头估值与规模双重增强。
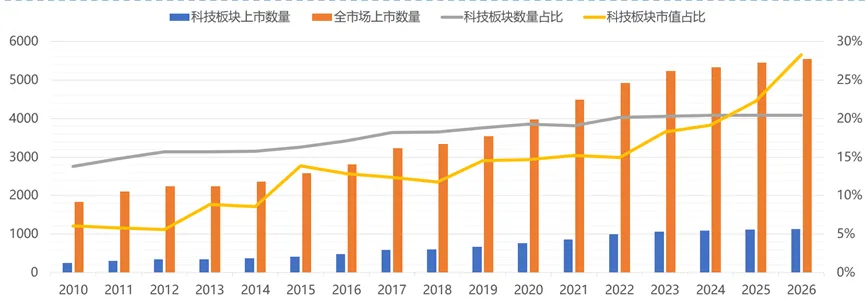
图2 2010-2026A股科技板块市值占比变化
其中,估值理论的变化,起了基础的作用。
估值理论从确定性溢价到成长性溢价再到期权式定价。从PE估值到PEG估值再到期权估值。技术迭代同期变化的影响(摩尔定律);技术壁垒、市场垄断和期权迭代的深刻影响。
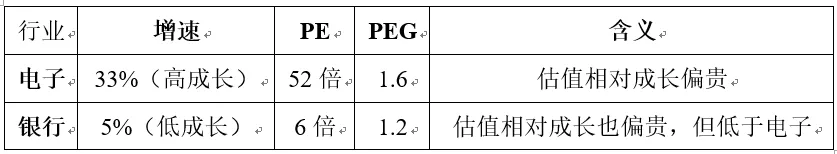
表3展示银行业与电子行业两个典型行业的比较,2025年末电子行业PE中位数约52倍、盈利增速约33%,PEG约1.6,高估值由高成长支撑;银行股PE中位数仅约6倍、增速约5%,低估值是“低成长”的合理定价,而非“低估”。判断高PE是否泡沫,要看盈利增速能否匹配(PEG),而非PE本身的高低。
表3 估值分化示例:电子行业与银行业对比(2025年末)
从估值分化来看,中美指数估值节奏差异明显,美股大盘估值中枢整体高于A股宽基,而科创50呈现典型的低估值打底、后期爆发式抬升再快速回调的特征,反映出A股科创板块极强的估值弹性和波动特征。
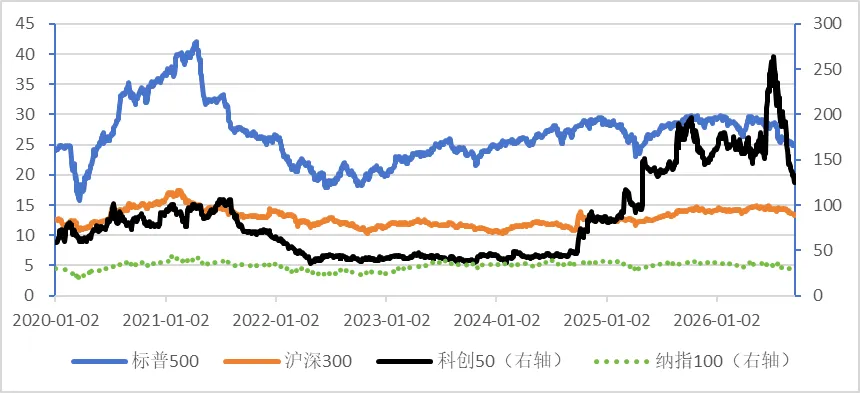
图3 美国与中国代表指数PE-TTM趋势:2020至2026-09-17
3. AI时代估值模型结构:多维估值框架
站在AI产业高速迭代的时代,传统的估值逻辑正在面临重构。整个AI产业链,可以拆解为硬件层、基础设施层、模型层、应用层四大环节,每一层的资产属性、盈利模式、核心驱动变量与潜在风险,都存在本质差异。
硬件层属于典型重资产赛道,受技术迭代、供应链周期影响极强;基础设施层运营杠杆高,现金流相对稳定,但要面对算力过剩、能耗监管的约束;到大模型模型层,属于轻资产、高研发投入,高度依靠规模效应,最大的考验在于商业化落地与开源替代的冲击;而最靠近市场的应用层,边际成本很低,但痛点在于场景兑现能力参差不齐,容易出现同质化竞争与估值泡沫。
由此我们可以看到,AI企业的核心资产已经形成三元结构:重资产化的算力基础设施、重研发投入的算法模型,还有大量体现在报表之外的数据资产。这意味着,我们不能简单套用过去的估值方法。DCF(折现现金流)估值框架本身并没有失效,但难点在于参数预判和风险识别;同时任何单一的估值倍数,都有它的适用边界。
因此看待AI企业,我们需要建立一套多维估值框架,综合考量核心资产质量、技术向商业的转化能力、资本使用效率,以及技术迭代带来的竞争风险,这样才能更客观理性地看待AI的市场价值。
四、交易结构的变化:技术进步带来的深刻影响
交易结构由交易机制(方式)、投资者结构和交易工具三部分组成。
1. 交易机制
这里主要指量化交易(有时也泛指程序化交易以及高频交易)和交易结算制度(T+n,n≥0)。
量化交易,是AI时代的一种以大数据、算法和大模型为基础的自动交易模式,最重要的是克服了随机外部变量的干扰(包括交易目标的随机调整),具有目标的确定性、算法精确、交易速度快等特点。量化交易,从技术上讲,是中性的,没有足够证据表明,它对市场是是纯负面的。整体而言,量化交易提高了市场流动性,而流动性是市场功能的核心元素。
与散户投资者相比较,量化具有明显的技术优势和理性特征,所以,应对量化交易有相对应的监管。因此,在制度和规则层面,应确保量化与其他投资人的公平性。要慎重处理量化交易中的融券交易(趋势是取消),取缔技术上的特别交易通道,确保市场交易的公平。
T+1于中国资本市场而言,可能是一种恰当的交易结算制度。没有数据证明,实现T+0后市场会成长,长期亏损的投资者包括中小投资者就可以盈利。T+0,或许会让人犯多次的错误,也似乎不太可能让人变得更理性,更了解市场。在同等条件下,T+0可能会让市场付出额外的资金成本(更多的印花税和佣金)。高频交易对市场的功能没有实质意义。
2. 投资者结构变化
量化交易的大量出现,客观上会使原来的中小投资者处在技术和位势上的不利地位。为避免这种不利,更多的中小投资者可能应购买相应的ETF产品,以对冲或平缓这种不利地位。AI时代,投资者结构会发生重要变化,现在中国资本市场上机构持仓市值已占60%以上,中小投资者持仓市值不足40%,未来,这一比例还会进一步下降。这可能是中国资本市场投资者结构变化的一种不可逆的趋势。
3. 交易工具的扩展
面对未来的竞争,相应资产标的的ETF产品,会有很大发展,以适应市场交易的需求,在这其中,被动型交易工具或投资组合标的,可能更符合AI时代的变化,它克服了道德风险、欲望风险、专业能力不足等人性的弱点,可能是一种符合未来发展趋势的交易工具或资产组合标的。基于这种判断,未来市值较大的科技类企业可能是市场投资的主要标的,市值结构性分化会更加明显,呈现“马太效应”,强者越强,弱者还弱。
这或许是AI背景下资本市场的一些新特点。
国家金融研究院(NAFR)成立于2023年5月12日,是中国人民大学设立的、面向世界的一流科研创新高地。
国家金融研究院秉持学术理想、国际视野、科学思维、独立精神、客观态度,开展面向世界学术前沿的理论研究,致力于形成具有中国特色的金融学科理论体系。研究院下设五个研究机构,分别是中国资本市场研究院、国际货币研究所、中国银行业研究中心、金融科技研究所、中国保险研究所,以及中国金融学科自主知识体系联盟。
本号聚焦国内外金融发展面临的重大问题,发布权威金融指数与专项访谈活动,分享品牌论坛研讨成果。