ARTICLE · 1140144
AI造富,三星利润涨了8倍!
我今早看到三星那份初步业绩的时候,第一反应是以为自己多数了一个零。数了两遍,没数错。
107.4 万亿韩元,折成美元大约 801 亿,是去年同期的八倍多。一家公司一个季度赚的钱,比它过去好几年加起来都多。
但先别急着替它高兴。三星这份利润单看着风光,含金量其实没那么高——钱主要不是它自己挣的。
AI 这场生意里,做模型的正在打骨折价,卖内存的却在破利润纪录。两件事同一天发生,只能说明一个事——AI 的成本根本没有下降,它只是换了个地方收钱。
一个创纪录的数字,配了一句「不及预期」
先把这份财报拆开看。三星 2026 年第三季度的合并营业利润是 107.4 万亿韩元,去年同期是 12.17 万亿,同比涨了 782%。
营收 195 万亿韩元,同比涨近 127%。这是三星历史上第一次单季营业利润突破百万亿韩元,也是连续第四个季度刷新纪录。
按常理,这种数字应该被吹上天,可市场给它的评语是四个字:不及预期。看到这句评语的时候,我承认我有点想笑。
卖方分析师平均给到 108.7 万亿韩元,三星交了 107.4 万亿,差了大约 1%。营收同样略低于预期,收入和利润两条线一起,都没够到卖方给的中位数。
你可能要问,1% 也算事?放在别的公司,这点差距连提都不会提,但放在这里,它说明一件更麻烦的事。
市场已经把「三星单季赚一百万亿韩元」当成基本盘了,赚到了没人夸,赚不到才是新闻。一家公司的暴利变成整个行业的常规预期,这本身就是个信号。
注意,这还只是初步业绩,完整财报要到 10 月 29 日才发。韩国的初步业绩制度,是让市场先看到方向、再等三周看细账,所以这 107.4 万亿,基本就是终值的大致形状。
三星电子总部大楼与三星旗。业绩创纪录的同一周,这家公司的股价仍比 6 月峰值低约四分之一。
一家卖手机的公司,利润几乎全来自给 AI 供货
再看一组更有意思的拆分。分析师平均预计,三星的芯片部门这一个季度能做出 110 万亿韩元的营业利润。
而它的消费电子部门——就是手机、电视、家电那一摊——预计是亏损的。一家公司,一半在印钞,一半在流血,流血的偏偏还是它最出名的那个业务。
钱是从哪来的?HBM。这三个字母是 High Bandwidth Memory 的缩写,直译就是「高带宽内存」。
它是一种贴着 AI 加速卡放的特制内存条,专门负责把数据喂得足够快。为什么偏偏是它卡脖子?因为算力卡可以加班造,内存得等新厂和新产线,而一座内存厂从动工到量产通常要两年以上。
HBM 之所以贵,是因为它要把好几层芯片垂直叠在一起、再打孔连起来。层数越多,带宽越高,良率越低,这三件事是绑在一起的。
数据中心为了抢这个货,已经开始提前下单。Counterpoint 把第三季度 DRAM 价格的环比涨幅预测调高了:原来估 5%–10%,现在直接上调到 10%–20%。
DRAM 就是电脑手机里最常见的那种内存。Counterpoint 给的理由也很直白:客户在下急单,供应商的定价权变强了。
三星 HBM4 官方产品图。高带宽内存是这一轮 AI 抢货的核心,也是三星利润的主要来源。
这一条我认:三星在 HBM 上是真追上来了。 几年前这块业务还是它最难看的短板,份额被 SK 海力士按着打。
到今年第二季度,HBM4 的营收占比已经从年初的 5% 拉到约 35%。从落后到接近,这是实打实的产线和良率功夫,发多少篇新闻稿都换不来。
问题在于,这份追赶的收益主要来自 AI 基建的抢货。Counterpoint 研究副总裁尼尔·沙阿的原话是「这些数据很稳健」,不过这份稳健的来源是位置——它站在整条链上唯一没得选的那一环。
三家内存厂同时爆赚,市场却不肯给高估值
如果只有三星一家赚成这样,还能说是它做对了什么。但这一轮不是。
美光最新的财季(截至 9 月 3 日)营收 542.29 亿美元,同比涨 379%。其中数据中心业务涨了 11 倍。
SK 海力士稳稳坐着 HBM 份额第一的位置,也在上调预期。连中国台湾的南亚科都跟着起飞。
南亚科 9 月单月营收 450.91 亿新台币,连续 11 个月创历史新高,同比涨了 576.62%。它同时通知客户,DRAM 合约价还要再涨,最高 20%——看到这条通知的时候我有点绷不住。
韩国 9 月的半导体出口同比增长超过两倍,这是整条链在过热的另一个侧面。三家技术路线不同、客户结构不同、规模差着一个量级的公司,同一个月交出同一种财报。
这说明大家赚的是同一笔行情的钱,跟各自的本事关系不大。一家公司赚钱可能是本事大,三家公司同时赚钱,而且是同一个季度、同一种业务、同一个客户群,那就只能是位置好。
同一个月、同一种业务、同一个客户群、同一笔预算,这几家公司交出的答案几乎一模一样。行情的意思是,钱是被这个位置收走的,你只要站在那里就行。
最能说明问题的是三星自己的股价。利润连创四个季度纪录,股价却还比 6 月的峰值低大约 25%。
市场真正在算的,是它离周期顶还有多远,这份财报漂不漂亮反倒其次。内存是一门典型的暴涨暴跌生意,赚得最狠的时候,往往也是所有人开始算「明年怎么办」的时候。
彭博终端的三星电子股价走势图:2026 年 6 月见顶后回落,截至 9 月仍低于峰值约 24.83%。
同一天,模型厂把价格打到了十分之一
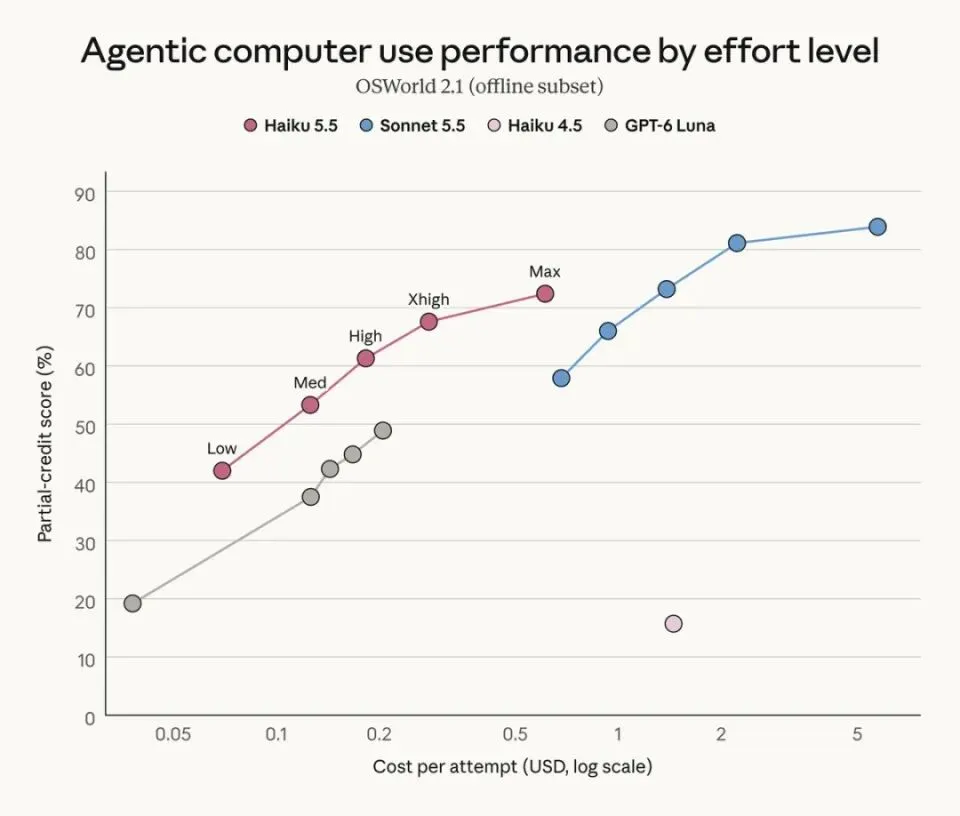
就在三星发业绩的前一天,Anthropic 发布了 Claude Haiku 5.5,把价格砍到了上一代的零头。
十万 token 以内的请求,输入每百万 token 收 0.10 美元、输出收 0.50 美元。上一代 Haiku 4.5 是 1 美元和 5 美元。
同一个位置,价格降了 90%。token 是模型处理文字的最小计费单位,粗略理解成「字」就行。
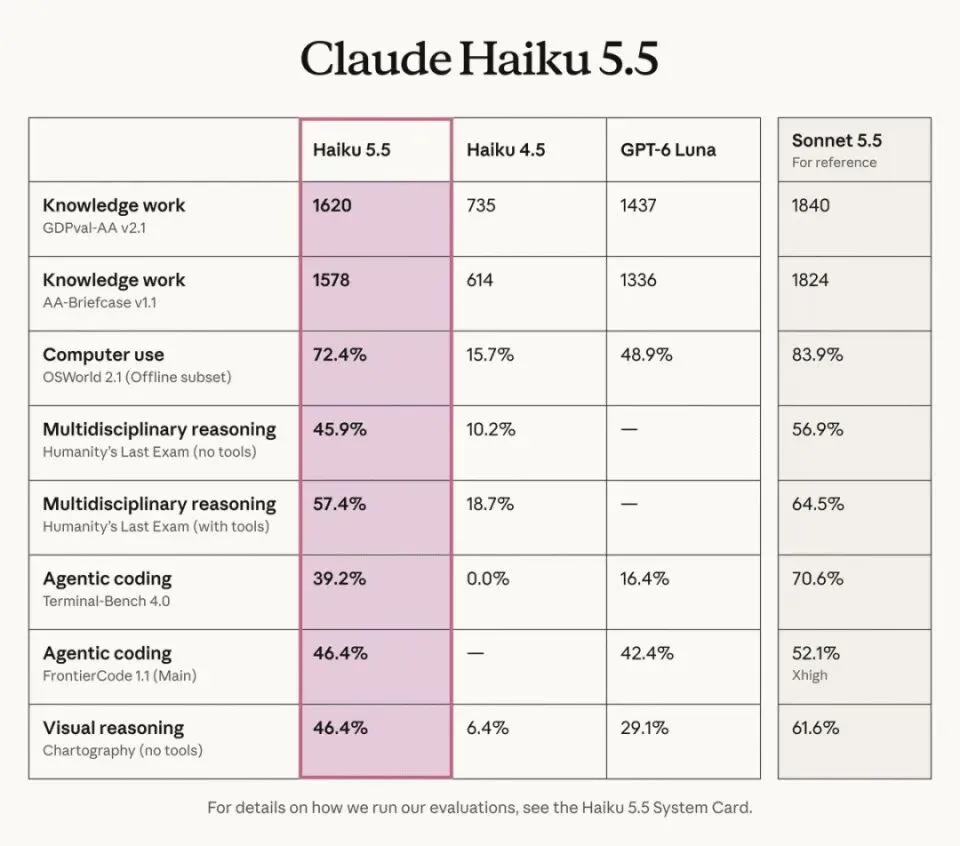
Anthropic 官方公布的 Claude Haiku 5.5 跑分对比:OSWorld 2.1 电脑操作项 72.4%,Humanity's Last Exam 45.9%,Terminal-Bench 4.0 智能体编程 39.2%;右侧一列是上一代 Haiku 4.5 与同期竞品 GPT-6 Luna。
而且它没有用「缩水换便宜」的老办法。官方跑分里,OSWorld 2.1 的电脑操作项从上一代的 15.7% 跳到 72.4%。
Humanity's Last Exam 从 10.2% 涨到 45.9%。Terminal-Bench 4.0 的智能体编程,从 0% 到 39.2%。
这件事我先给个正面评价:价格砍到十分之一、分数同时往上跳,在这行里不是常态,是真降本。
价格、分数、可用平台、计费方式,Anthropic 这次是一起改的,不是只动了价签。
同一周里,OpenAI 也把 GPT-6 推给了所有 ChatGPT 层级,免费用户当天就能用上。两家最大的模型公司,一个把价格砍到零头,一个直接免费铺开,下游的价签确实在往下走。
这更像一个防守动作——小模型这一层的定价权,正在被同档位的对手抢走。
只不过有个细节,官方文档里写了、大部分转载稿没写。Haiku 5.5 换了一套新的分词器,同一段文字在它这里会被算成大约多 30% 的 token。
便宜是真的,便宜得让人想立刻换模型。但便宜到什么程度、能便宜多久,这两件事得分开算。
也就是说,宣传口径上的「降 90%」,落到真实账单上会缩水到八成多。这个降幅依然很大,但它提醒你一件事——按 token 计价的便宜,是要看怎么数的。
于是同一天的两份账单摆在一起:一边在把价格打到十分之一,一边在把利润做到八倍。你看出门道没有?这两件事不矛盾,它们是同一条链的两头。
账单最后落到谁的手机上
内存涨价从来不会停在内存厂。
TrendForce 的预测是,2026 年第四季度一般型 DRAM 的合约价还要再涨 10%–15%。合约价就是厂商和大客户签的长期协议价,比现货价更能代表真实成本。
把 HBM 带来的供应结构变化算进去,整体涨幅会扩大到 15%–20%,NAND 闪存(手机和固态硬盘里存数据的那种)同样要涨 15%–20%。美光那边已经把 75% 的 2027 财年产能提前卖了出去。
这个动作干净、透明,提前锁长约对买卖双方都是好事。这件事我给个正面评价,它至少说明厂商没靠囤货抬价。
但另一面是:明年的货已经卖完,价格也锁定了。这意味着内存的成本在 2027 年之前不会自己降下来。
而 AI 公司们最爱讲的那句话是「推理成本每年降十倍」。这两句话放在一起,你会发现后一句只在模型那一层成立——你省下来的那点 token 钱,会被上游的硬件按比例拿走一部分。
我早上数零的时候觉得 801 亿是个大数字,现在再看,它只是这条链上被分走的那一段。
你先别觉得这事离你远。今年 9 月,华为、小米、荣耀已经同步上调在售机型的价格,涨幅从 200 元到 1000 元不等。
存储成本第一次超过芯片,成了手机里最贵的那一块。一个从不订阅任何 AI 服务的人,也在为 AI 基建付账。
内存、闪存,再加上越来越贵的旗舰芯片,这些成本一起往上走。手机厂商能做的只有两件事:要么涨价,要么减配。
过去这个位置一直属于处理器,屏幕、相机、电池都排在后面。现在内存和闪存一起,把它挤了下去。
他没买过一美元的 token,但他换手机的时候多掏了三百块。这才是这轮涨价最该被写出来的部分。
一台手机涨价三百块,一家内存厂多赚几百亿。中间的差额,就是这一轮 AI 基建向普通人收的那笔钱。
成本没有下降,它只是换了个地方收钱
把这条链拉直看一遍:AI 数据中心抢内存,内存合约价连续上调,三星、美光、SK 海力士利润爆表。下游 AI 公司成本刚性上升,只能靠降价抢量、靠融资补窟窿。
最后涨价传导到手机和 PC,由不关心 AI 的人分摊。这条链上,唯一没有议价能力的是两头:最上面那些还没赚到钱的 AI 应用公司,和最下面那些只想换个手机的普通人。
而中间的三家内存厂,恰恰是整条链上唯一「不买也得买」的一环。我的判断很直接:这轮 AI 的成本没有在下降,只是在搬家。
模型那一层的价格战是真的,不过把价格推下去的主要是竞争——同一档位上有三四个模型在抢同一笔预算,谁也不敢先涨价。只要内存还是缺的,省下来的钱就一定会被上游再收走一次。
所以「AI 越来越便宜」这句话只对了一半。用得起的人确实越来越便宜,但整个社会的账单在变贵,换句话说,AI 基建的账,正在通过最普通的消费品,一层一层地摊到每一个人的月供里。
更直白地说,便宜的是那些用得起的人,贵的是那些躲不开的人。而后者,才是大多数。
这个结构什么时候会松?看两件事。
一是三星和 SK 海力士现在都在扩产。产能落地通常要一到两年,最快也要等到 2027 年下半年。
二是美光那 75% 已经卖掉的 2027 年产能,它锁住的是价格,需求那边一点保证都没有。如果 AI 资本开支先撑不住,这 75% 就会变成库存,那时候才是内存厂真正难受的时候。
对读者来说,这件事的实用价值只有一条。如果你打算今年或明年换手机、换电脑、加内存,越早买越划算,因为这轮降价至少要等到 2027 年下半年才可能传导到消费端。
回到我早上数零的那一刻。801 亿美元这个数字,本质是 AI 交给三星的过路费,接下来要盯的东西也换了:那 75% 的产能,最后是被人提走,还是烂在仓库里。