ARTICLE · 1141724
全网 APP 都在追着 给我送钱,我慌了
全网 APP 都在追着
给我送钱,我慌了
打开外卖软件,借钱;打开打车软件,额度;打开修图软件,还是借钱。
我不禁想问:互联网到底怎么了,还是我看起来特别好骗?
助贷产业链拆解 · 约 8 分钟阅读
先说你有没有这种体验:点一份 25 块钱的麻辣烫,结账页面最显眼的位置写着"立减 8 元",条件是开通"月付";去便利店扫码买瓶水,支付页面默认勾选的不是银行卡,而是某个平台的"信用购";刷短视频刷到一半,弹出一条"最高可借 20 万,三分钟到账",话术温柔得像个失散多年的亲人。
点外卖的、打车的、订酒店的、看视频的、修图的、甚至查天气的,钱包里都藏着一个"借钱"入口。
感觉它们比你妈还关心你的资金状况,比你对象还着急你的消费需求。
问题来了:它们到底图什么?
很多 APP 自己根本不放贷。它们的真实身份,是中介。
这个商业模式有个正经名字,叫"网络助贷":平台有流量、有用户、有数据,银行有牌照、有资金、有监管背书。平台负责精准找到你、评估你的额度、把你的借款申请推给银行,银行审核后放款,平台按成功放款拿钱。
这不是我编的,是有行业数据撑着的。艾瑞咨询《2025 年中国网络助贷行业研究报告》显示:2024 年互金助贷规模达 3.5 万亿元,前五名头部平台占了 76% 的市场。同年,不含房贷的狭义消费信贷余额高达 21.7 万亿元。
3.5万亿
2024 年互金助贷规模
76%
前五名头部平台市占率
21.7万亿
狭义消费信贷余额(不含房贷)
也就是说,你以为的"APP 借钱给你",其实是"银行借 APP 的手,把钱塞给你"。APP 出流量,银行出资金,两边一拍即合,各取所需。
但链条远不止"平台 + 银行"这么简单。一笔贷款背后,往往还站着担保公司(为不良兜底)、保险公司(信用保证险)、征信机构(提供评分)、催收机构(事后追债)。平台把流量卖给银行,银行嫌风险大,又花一笔钱买一份"增信",让担保公司承诺"借款人跑了,我来赔"。于是风险被一层层打包、转移、再定价——
最终每一层都分走一块利润,而所有成本,最后都摊进了你的利息里。
你看到的那个"低至日息万分之几"的入口,背后是一条盘根错节的产业链,每个环节都等着从你身上抽成。
中介为什么比你妈还热情?因为这笔买卖的提成,高得离谱。
业内普遍的分润比例在贷款金额的 10% 到 15% 之间——你借一万块,平台可能从中拿走一千多。而在更流行的"分润模式"下,有机构测算过,导流平台可以拿走贷款利息收入的 20% 到 30% 作为佣金。
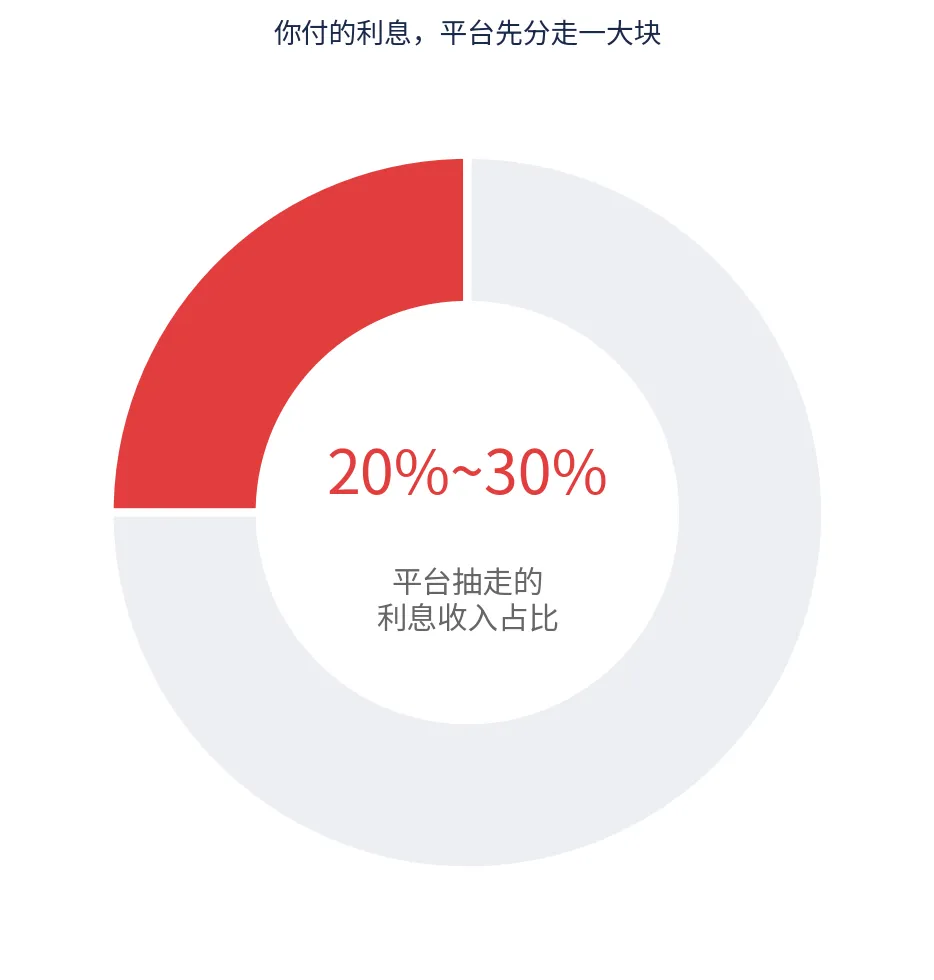
数据来源:行业公开报道及机构测算口径
举个例子你就懂了:一笔年化利率 18% 的贷款,平台抽走三成佣金,剩下的才归真正的放贷机构。钱是银行的,风险是银行的,平台只负责"递个话",就分走最大的一块蛋糕。
再给你看一组更直白的数字。按业内通行的 24% 定价拆解模型:银行资金成本约占 3 个百分点,银行固定收益约 4 个百分点,担保方固定收益约 7 个百分点,助贷方风险拨备约 5 个百分点,助贷平台的成本和利润约 5 个百分点。银行忙前忙后扛着风险,一共拿 7 个点;平台动动手指头,拿走 5 个点。
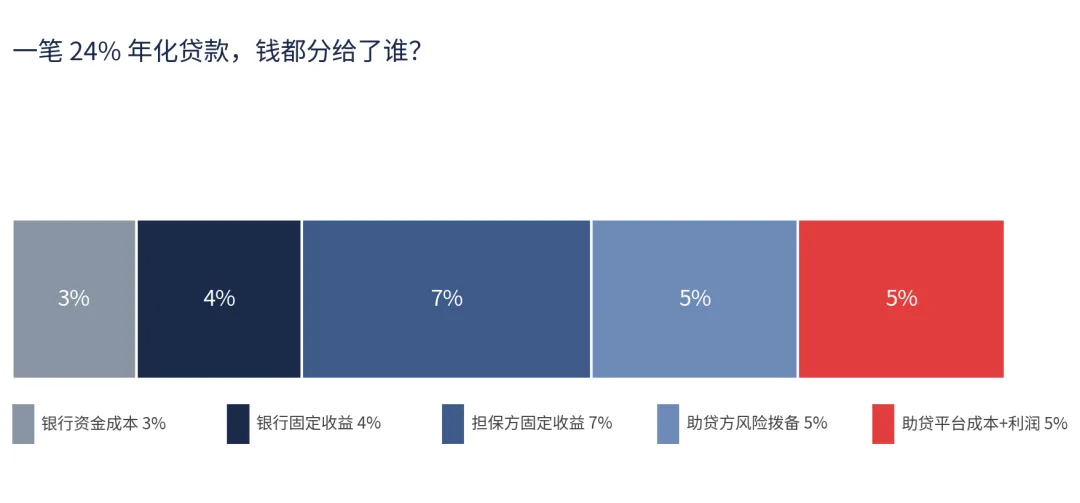
按业内通行的 24% 定价拆解模型示意
"借钱的生意有多赚钱"?看龙头公司的年报就知道:蚂蚁消金 2025 年全年营收 215.6 亿元,净利润 31.11 亿元,双双同比增长,稳坐行业头把交椅。这还只是持牌消金公司披露的账面数字,背后导流、助贷、担保的整条产业链赚得只会更多。
⚠️ 数据核验提示:以上为原文已有数据(蚂蚁消金 2025 年报、艾瑞 2025 报告口径)。若需进一步更新到最新季度/年度,建议核对蚂蚁集团公告及央行最新《支付体系运行报告》。
你可能会委屈:"我工资就几千块,哪里优质了?"
但在风控模型眼里,你可能真的"优质"得不得了:你有稳定的工作和收入流水;你的征信记录可能干干净净,从没逾期过;你每个月按时还花呗、还房贷,还款意愿和能力都经得起检验;你还年轻,未来几十年都是还款黄金期。
风险低、利润高、还有长尾价值——
你简直就是放贷机构眼里的"梦中情客"。
更扎心的是,平台比你更懂你。有研究者记录过这样的案例:一位用户在下雨天被推送了雨衣的购买建议,原因是平台通过 GPS 定位判断他正在被雨淋。同样的逻辑——你刚发完工资就搜了新款手机,或者连续几天深夜浏览购物页面,算法就知道你可能"忍不住"了,这时候给你推一个"零首付分期",转化率高得惊人。
所以那些"专属额度已到账"的通知,不是恩赐,是精准营销。它知道你缺钱,比你自己知道得还早。
这里还要补一刀:平台追着你,不只是因为"你优质",还因为获客越来越贵了。当流量红利见顶、拉一个新用户动辄几十上百块,平台最划算的打法就变成了——从已有的用户身上多榨几遍。你既是它的用户,也是它的"资产",还是它的"提款机"。一个能持续还款、偶尔分期的"优质客户",其终身价值(LTV)远超一个只借一次就跑的"羊毛党"。所以它才会锲而不舍地给你发额度、发免息券,因为留住你,就是留住一台稳定的利息印钞机。
再回头看那些借钱入口,是不是都长着一张人畜无害的脸:
"您的专属额度已到账"——额度不是你申请的,是它"赏"你的,制造一种"不用就亏了"的错觉;
"首借免息 30 天"——先让你尝甜头,等免息期一过,利率直接起飞;
"1 分钟放款,无抵押无担保"——把借贷的严肃性,包装得跟点外卖一样简单;
"日息万分之五"——听着不起眼,换算成年化就是 18% 左右,借一万一年光利息就一千八;
"默认勾选信用购"——你根本没点过开通,直到某天收到还款提醒。
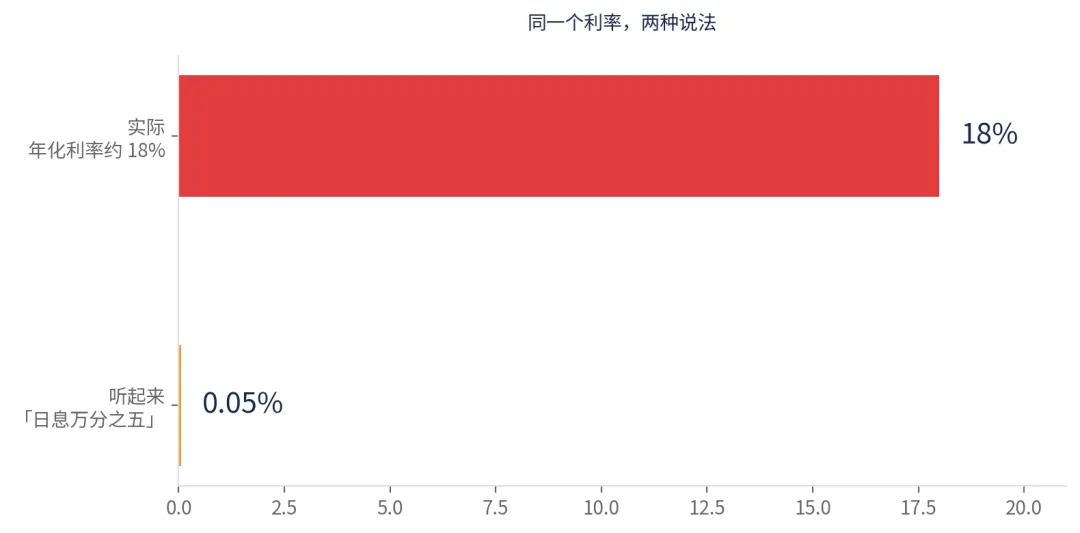
同一个利率,两种说法
这不是温情,这是获客漏斗:先用低门槛吸引你进来,再用分期和利息慢慢"复利"。
而这套设计,几乎每一步都踩在行为经济学的坑上:
"免息"是锚定效应——先给你一个"0 成本"的参照物,之后任何利率都显得"也没多贵";
"日息万分之几"是框架效应——把年化 18% 拆成"每天几毛钱",让你对总成本失去敏感;
"默认勾选"是利用惰性——人天生懒得改默认选项,平台赌的就是你"没注意就点了";
"三分钟到账"是消除摩擦——把借贷的决策时间压到最短,不给你冷静思考的空间。
它不是在降低门槛,
是在拆除你大脑里的每一道刹车。
有人会说:"我自制力强,借了能还。"但行业数据告诉我们,这事的坑比想象中深:
央行支付体系口径显示,信用卡逾期半年未偿信贷总额从 2023 年末的 981.35 亿元增至 2024 年末的 1239.64 亿元,一年涨了约 26.3%,占应偿余额比例从 1.13% 升到 1.43%;
相关行业报告称,年轻用户平均消费信贷负债约 1.8 万元,30% 的人负债超过月收入的 5 倍(而风控通常认为 3 倍就是警戒线);
消费金融的年轻客群不良率,还在持续攀升。
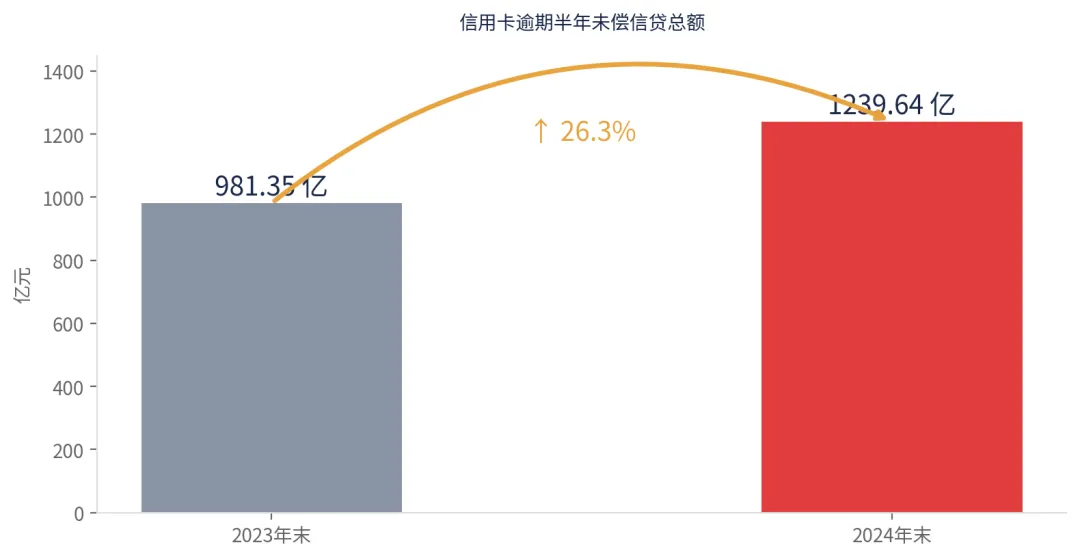
数据来源:央行支付体系运行报告口径
⚠️ 数据核验提示:上述逾期数据为 2024 年末口径。如需"最新",建议更新到央行 2025 年最新一期《支付体系运行报告》的信用卡逾期数据。
好消息是,监管终于看不下去了。2025 年 4 月,金融监管总局发布通知,明确借贷综合费率超过 24% 将不受司法保护;2025 年 10 月"助贷新规"正式施行,要求所有费用统一计入综合融资成本,锁死 24% 年化上限。行业数据随之应声回落:2025 年全国助贷总量约 3.2 至 3.5 万亿元,同比下降 15% 到 20%。
这组"下降"的数字恰恰说明:以前这个行业,到底有多野。
说了这么多,不是让你从此"谈贷色变"。正规平台的借贷,确实是解决短期周转的合法工具,应急的时候它真能拉你一把。
但请记住三件事:
壹额度不是白给的钱,是让你未来更忙的债。
花出去的时候有多爽,还的时候就有多疼。
贰"以贷养贷"是深渊。
一旦开始用 A 平台的钱还 B 平台的账单,雪球就会越滚越大,直到滚不动为止。
叁别让 APP 替你做财务决策。
它推给你"免息券",是因为它算准了你大概率会逾期;它给你"专属额度",是因为它已经替你算好了利息。它算的是自己的账,你的账,得你自己算。
说到底,APP 追着借钱给你,不是因为看好你的人生,而是因为看好你的现金流。
与其被算法牵着走,不如在每一次冲动下单、每一次"领取额度"之前,问自己一句:
"这笔钱,我真的需要吗?
还是它只是特别想让我借?"
想清楚这个问题,你就赢过了 90% 的 APP。