ARTICLE · 1155225
从专利机动车到软件定义汽车 —— 德国汽车工业发展史、并购史与新能源时代的重组展望
—— 基于德国汽车工业协会(VDA)、联邦统计局(Destatis)、联邦机动车管理局(KBA)、德国贸易投资署(GTAI)、NOW GmbH、弗劳恩霍夫研究所及主流财经媒体的公开数据
分析报告· 2026年9月
覆盖时段:1886—2026 预测视野:2026—2035
摘要
德国汽车工业是现代汽车的发源地,也是战后欧洲最重要的出口与创新引擎之一。自1886年卡尔·本茨为“专利机动车1号”申请专利以来,这条产业带经历了手工工场、流水线普及、战争动员与分裂、经济奇迹、全球并购、柴油排放丑闻,以及当前由电池、软件和中国竞争共同驱动的结构性重组。
截至2024年,德国本土乘用车产量约410万辆,商用车约35.1万辆,全行业营业收入约5361亿欧元,其中出口市场贡献约70%;从业人员约77.3万人,占整个制造业就业的14%以上。2025年本土乘用车产量回升至415万辆,为2019年以来最高,但行业总营收降至约5337亿欧元,平均就业降至约73.2万人,同比下降5.3%。零部件供应商就业降幅尤为剧烈。
本报告的核心判断是:德国汽车工业正在经历的,不是一次普通的周期调整,而是价值创造逻辑的迁移。内燃机时代的竞争优势——精密机械、模块化平台、全球经销网络与品牌溢价——并不能自动平移到电池、电力电子、操作系统与数据服务上。并购史表明,德国企业擅长“品牌收编与平台共享”,但在跨文化整合(戴姆勒—克莱斯勒)与金融杠杆收购(保时捷反向并购大众)上付出过昂贵学费。下一轮重组更可能发生在供应商层、电池与软件层、以及与中国、美国科技企业的股权或深度技术联盟,而非三家整车巨头之间的对等合并。
在能源路线上,德国产业与政策正在从“纯电单一路径”转向有条件的技术开放:乘用车以纯电(BEV)为主、插电混动(PHEV)与增程(EREV)作为过渡与补位,氢燃料电池与氢内燃机集中于重卡与特定高端乘用车场景。制造商在NOW GmbH的闭门调研中预计,到2029年德国新车约一半为纯电,2030年约60%。与此同时,VDA与Prognos更新后的就业情景显示,若监管框架不变,到2035年相对2019年可能再失去约22.5万个工作岗位。
一、德国汽车工业的历史坐标
1.1 起源:从工场发明到产业协会(1886—1918)
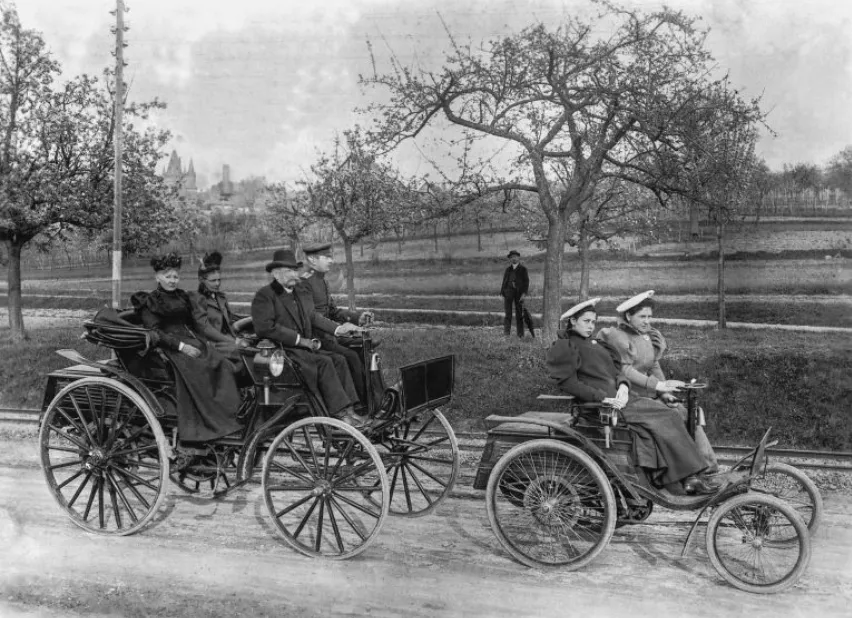
1886年1月29日,卡尔·本茨为其“专利机动车1号”(Patent-Motorwagen Nummer 1)申请专利,该车采用四冲程汽油发动机,被普遍视为世界上第一辆实用的内燃机汽车。几乎同一时期,戈特利布·戴姆勒与威廉·迈巴赫在坎斯塔特推进高速汽油机与四轮汽车。1897年,鲁道夫·迪塞尔制成第一台实用柴油机,为后来德国在商用车与高端柴油乘用车上的技术优势埋下伏笔。
早期德国汽车业是工程师主导的小批量手工业。1901年全国年产量仅约900辆。同年1月19日,戴姆勒、欧宝、大陆橡胶、艾森纳赫车辆厂等企业在艾森纳赫酒店Kaiserhof成立“德国机动车辆工业协会”(VDMI),这是今日德国汽车工业协会(VDA)的前身。协会的最初任务包括推动道路交通、抵制过重税负与责任立法、争取关税保护并规范车展。1923年VDMI更名为帝国汽车工业协会(RDA),1946年5月2日正式定名为Verband der Automobilindustrie。
奥古斯特·霍希先后创办Horch与Audi(Audi为Horch的拉丁语对译)。1896年海因里希·埃尔哈特在艾森纳赫创办车辆厂,日后成为宝马进入汽车业的跳板。这一时期的德国汽车更接近奢侈品与竞赛机器,尚未形成大众市场。
1.2 第一次集中:流水线、危机与品牌联盟(1919—1945)
1924年,欧宝率先按美国模式引入流水线,以4/12 PS“树蛙”(Laubfrosch)进入大批量生产。到1928年,欧宝以约37.5%的市场份额成为德国最大整车厂;1929年通用汽车收购其80%股权,德国汽车业第一次被深度嵌入跨国资本网络。
恶性通货膨胀与大萧条使大批资本薄弱的厂商倒闭。1926年6月28日,在德意志银行推动下,戴姆勒发动机公司与本茨公司合并为戴姆勒—奔驰股份公司,统一使用梅赛德斯—奔驰品牌。这是德国汽车史上最成功、也最具示范意义的对等合并。
1932年,在萨克森州立银行撮合下,奥迪、霍希、DKW与漫游者(Wanderer)组成汽车联盟(Auto Union AG),四环标志沿用至今。当时茨维考一带被称为“萨克森的底特律”。1937年5月28日,在德意志劳工阵线主导下成立大众汽车公司,委托费迪南德·保时捷设计“国民车”(KdF-Wagen)。到战争结束,约33.7万人分期付款认购该车,但没有一人在战时拿到成品乘用车——工厂被转用于军工。
必须如实指出:1933—1945年间,主要厂商深度卷入战争经济与强制劳动。这一段历史构成战后盟国接管、拆分与“去纳粹化”的制度起点,也解释了为何大众最初由英国军管、汽车联盟在西部从英戈尔施塔特重生。
1.3 经济奇迹与“德国制造”的全球扩散(1945—1989)
1945年12月27日,大众甲壳虫(Typ 1)在沃尔夫斯堡开始小批量生产,当年仅55辆。1949年10月8日,英方将大众移交联邦与下萨克森州。甲壳虫迅速成为西德出口符号:1955年8月5日第100万辆下线;1972年2月17日累计产量1500.7万辆,超过福特T型车成为当时全球产量最高的单一车型。
产量数据勾勒出“经济奇迹”的斜率:1949年西德乘用车产量约10.4万辆(大众约占4.65万);1960年已达180万辆;1973年超过330万辆,其中59.4%出口;1989年达到410万辆,出口占比61.3%。同一时期,被动安全成为德国工程的另一张名片——1951年贝拉·巴雷尼在戴姆勒申请乘员舱与可溃缩区专利,1959年随W111车系量产。
东德走了另一条路径。1957年起特拉贝特在茨维考生产;艾森纳赫原宝马工厂在苏占区变为EMW/AWE,生产瓦特堡。1991年4月10日最后一辆瓦特堡1.3下线,九十余年的地方整车传统中断,随后由欧宝在当地重建工厂。东西德统一,使萨克森与图林根重新进入大众、宝马、保时捷与欧宝的版图。
1.4 全球化、平台帝国与柴油危机(1990—2015)
两德统一与欧洲单一市场,把德国厂商从“出口冠军”推向“全球制造网络”。大众在西班牙(西雅特)、捷克(斯柯达)、中国(一汽—大众、上汽大众)复制平台逻辑;宝马与奔驰在美国南部建厂;商用车通过曼恩、斯堪尼亚进入全球重卡俱乐部。2011年德国本土乘用车产量触及约587万辆的历史峰值。
2015年9月爆发的柴油排放丑闻(Dieselgate)是一次制度性冲击。它不仅摧毁了“清洁柴油”作为欧洲气候过渡方案的政治正当性,也迫使企业把原本计划 lag 后的电气化投资提前。此后十年,德国汽车业的叙事从“精密内燃机的终极优化”转向“在电池与软件上追赶”。
1.5 当前产业肖像:规模仍在,结构已变
德国贸易投资署2025年版产业概览给出了一组仍显“超级大国”的截面:德国占欧洲乘用车产量32%以上、新车注册约22%;欧洲约51个整车组装与生产基地中,德国密度最高;全球豪华品牌车辆约60%由德国集团制造,其中约24%在德国本土生产(2023年)。德国整车厂2023年内部研发支出约303亿欧元,汽车业占德国工业研发支出的34%。全行业计划在2025—2029年投入约3200亿欧元研发与新驱动系统,另加约2200亿欧元固定资产,主要用于工厂转换。
表1 德国汽车工业关键指标(近年)
指标 | 2024 | 2025 | 备注 |
本土乘用车产量(万辆) | 约410–411 | 415 | 2025年为2019年以来最高 |
本土乘用车出口(万辆) | 318.3 | 317.5 | 出口率78.2%→76.5% |
对华乘用车出口(辆) | 178,705 | 98,313 | 同比约−45% |
对美乘用车出口(辆) | 448,075 | 409,246 | 同比约−9% |
行业营业收入(亿欧元) | 5,419 | 5,337 | Destatis口径,同比−1.5% |
其中境外收入(亿欧元) | 3,768 | 3,632 | 同比−3.6% |
从业人员(年均,万人) | 77.29 | 73.19 | 同比−5.3% |
其中零部件供应商(万人) | 26.68 | 23.72 | 同比−11.1% |
整车及发动机厂就业(万人) | 46.53 | 45.56 | 同比−2.1% |
数据来源:VDA Jahreszahlen、Destatis、VDA 2026年1月5日新闻稿。不同出版物对2024年营收有5361亿与5419亿两种口径,表中采用Destatis与VDA年度表对齐的5419/5337亿。
上述数字同时说明两件事:第一,德国作为生产地并未崩塌,产量已从疫情低点稳住;第二,真正的压力在就业结构、供应商利润与出口地理上——中国市场由“最大增量”变成“最大流失项”,美国则因关税与本地化生产而减少直接进口。德国厂商2025年在美国本地生产约81.73万辆乘用车,说明“出口德国制造”正被“在消费国制造德国品牌”部分替代。
二、并购史:德国汽车资本主义的合纵连横
2.1 战前原型:戴姆勒—本茨与汽车联盟
德国汽车并购的原型有两个。其一是1926年戴姆勒与本茨的对等合并:技术互补、品牌统一、银行撮合,最终长成民族产业偶像。其二是1932年汽车联盟的四品牌捆绑:用共用采购与竞赛形象维持多品牌,但资金链始终紧张。这两个原型预示了后世德国并购的两种命运——“技术—品牌协同成功”与“财务杠杆下的多品牌拼图”。
2.2 战后重组:谁差点买下谁
1958年,戴姆勒—奔驰收购汽车联盟近88%股权,1960年成为全资股东。斯图加特借此把杜塞尔多夫工厂改造成轻型商用车基地(后来的奔驰面包车重镇)。但戴姆勒并不真正需要一个大众市场品牌:1965年1月1日,大众买下汽车联盟50.3%股权,1966年收完全部股份。汽车联盟的技术总监路德维希·克劳斯留在英戈尔施塔特,日后的奥迪80正是在大众体系内诞生。
更少被公众记住的是1959年:在宝马濒临破产的股东大会上,出售给戴姆勒几乎已成定局。家庭股东与经销商联盟阻止了交易,随后的700与“新级别”(Neue Klasse)1500挽救了公司,匡特家族掌握控制权。若两笔交易都达成,今天所谓“德国三强”(大众—奔驰—宝马)可能收缩为“戴姆勒系+大众系”。1966年宝马收购格拉斯(Glas);1969年大众收购转子发动机先锋NSU,并与汽车联盟合并为Audi NSU Auto Union AG,1985年更名为奥迪股份公司。
商用车侧,戴姆勒在1971年收购哈诺玛格—亨舍尔,把卡车业务收口;大众则在此后数十年逐步把斯堪尼亚(2000年起增持,2014年全资)与曼恩收入囊中,形成今天的Traton集团。
2.3 1990年代的“世界并购潮”:学费清单
交易 | 年份 | 对价/结构 | 结果 |
宝马收购罗孚集团 | 1994 | 约20亿马克 | 2000年退出;留下MINI,路虎售予福特 |
劳斯莱斯/宾利争夺战 | 1998 | 品牌权分割 | 宝马得劳斯莱斯,大众得宾利与克鲁工厂 |
戴姆勒—克莱斯勒 | 1998 | 约360–400亿美元股票互换 | 2007年解体,斯图加特估计损失约400亿欧元 |
大众—铃木资本联盟 | 2009 | 交叉持股 | 2011年破裂并诉讼 |
保时捷竞购大众 | 2008–09 | 期权+负债最高约150亿欧元 | 反向被大众接管 |
大众收购保时捷AG余下股权 | 2012 | 约44.6–45亿欧元 | 并入大众集团,协同超过7亿欧元/年 |
吉利收购沃尔沃轿车 | 2010 | 约18亿美元 | 福特资产外流,德国间接竞争格局改变 |
PSA收购欧宝/沃克斯豪尔 | 2017 | 约13亿欧元量级 | 2021年并入Stellantis |
表2 影响德国汽车版图的主要跨境并购(不完全统计)
戴姆勒—克莱斯勒被当时的戴姆勒掌门于尔根·施伦普称为“天堂里的婚礼”。文化冲突、产品周期错配与美国市场亏损,使其成为哈佛商学院式的失败案例。宝马的罗孚经历则留下一条更有价值的教训:收购一个衰落的全系列集团,不如收购一个可被重新溢价的小品牌(MINI)与一个超豪华名义(劳斯莱斯)。
2.4 保时捷与大众:一次被逆转的“蛇吞象”
2005年起,保时捷控股通过现金结算期权悄然累积大众投票权。2008年10月,市场突然发现流通股极度稀缺,大众普通股在盘中一度成为全球市值最高的公司。2009年1月5日,保时捷宣布持有50.76%的大众普通股。但此时保时捷自身负债约150亿欧元,金融危机切断再融资。2009年7–8月,双方改为“在大众领导下组建一体化汽车集团”;卡塔尔主权资本入股纾困。2009年12月大众以39亿欧元购入保时捷AG 49.9%,2012年8月1日再以约44.9亿欧元购入剩余部分。保时捷SE作为控股公司,至今仍掌握大众普通股的多数投票权。
这笔交易的产业意义超过金融戏剧:它把保时捷的高利润体育跑车、奥迪的豪华技术与大众的规模平台锁进同一个资本屋顶,使德国出现一个“从斯柯达到宾利、从曼恩到杜卡迪”的多品牌帝国。此后德国再未出现同等体量的对等合并。
2.5 所有权结构为何阻碍“德国三强合并”
观察下一轮重组,必须先看谁控股。大众受《大众法》与下萨克森州(约20%资本、较大投票权)、保时捷—皮耶希家族(经保时捷SE)双重约束;宝马由匡特/克拉滕家族掌握稳定多数;梅赛德斯—奔驰集团在分拆卡车上牌后成为更典型的机构投资者公司,北欧与中东资本影响力上升。三家公司的品牌定位重叠于豪华,但治理结构、工会共决(Mitbestimmung)与政治象征意义,使得“德国福特式大一统”在可预见期内概率极低。历史机会窗口——1959年的宝马、1960年代的汽车联盟——已经关闭。
三、新能源冲击:多种技术路线并行的十年
3.1 纯电:产量已经起来,利润与价值链尚未闭合
电气化在工厂端的进展,快于在利润表上的进展。GTAI援引VDA数据:2024年德国生产约135万辆电动乘用车,为全球第二大电车生产国,占欧洲约280万辆电车产量的很大一块(2023年欧洲电车产量280万、德国占44%)。VDA在2025年初预计当年本土电车产量约170万辆(纯电约+30%,插电混动约+2%)。2025年前十一个月本土电车产量已达约156万辆,超过2024年全年。
需求端同样在加速,但不均衡。KBA数据显示,2026年上半年德国新车注册约148.4万辆,其中纯电36.8万辆(占比24.8%,同比+48%),插电混动约11%。2026年8月单月纯电占比升至32.4%(68,930辆/212,563辆)。NOW GmbH基于主机厂闭门调研的预测是:2028年德国新车纯电约40%,2029年约50%,2030年约60%。需要强调:这是制造商预期,不是法律保证;实际轨迹仍取决于电价、充电网络、补贴与中国车价格。
德国三强的架构分化已经清晰:大众以MEB承载ID系列,高端走PPE(奥迪Q6 e-tron、保时捷Macan Electric),下一代SSP多次延期,2025年5月才完成架构冻结,并在中国与小鹏另做CEA电气架构;宝马以“新世代”(Neue Klasse)转向800伏、46毫米圆柱电芯与自研Energy Master,iX3先在匈牙利德布勒森量产(2025年中),慕尼黑工厂2026年跟进,并宣布从2027年起慕尼黑只生产电车;奔驰以MMA与MB.EA推进,CLA新世代2026年导入。电池方面,大众PowerCo 2025年12月在萨尔茨吉特启动一体化电芯工厂,初期规划20吉瓦时、可扩至40吉瓦时;宝马则在下巴伐利亚Irlbach-Straßkirchen、匈牙利、美国、中国、墨西哥就近布置第六代高压电池装配。
3.2 混合动力:现金流的“过渡桥”而非终点
在德国新车结构中,2025年汽油约27.2%、柴油约13.8%、轻混/全混约28.6%(KBA,NOW转引)。混动,尤其是48伏轻混与长续航PHEV,仍是企业用车与高里程用户的现实选择。弗劳恩霍夫ISI 2026年调查发现,行业已分裂为“先行者”与“后来者”:超过20%的受访企业自称已完全转向电驱动,近40%处于高级阶段;这些先行者反而反对放松2035欧盟燃引擎禁令与二氧化碳车队限值,因为他们已经把资本沉下去,最怕政策回头造成“搁浅资产的二次搁浅”。
对德国厂商而言,混动的战略功能是双重的:在北美与部分亚洲市场维持合规与销量;在欧洲用PHEV的账目续航服务公司车队。它不能解决电池成本与软件体验问题,但能为电气化投资提供内燃机时代最后的自由现金流。PwC 2026年全球展望预计,全球产量中纯电占比将由约18%升至2030年约30%,传统内燃机由约60%降至约41%——这意味着至少到本十年末,发动机工厂、排气与变速器供应商仍有存量生意,只是定价权在衰退。
3.3 增程(EREV):被中国验证、被欧洲重新发现的“中间态”
增程式电动车由电机驱动车轮,内燃机只发电,从工程上更接近“自带发电机的电车”,而非传统PHEV。中国市场已将其做成高利润品类:车型数量从2020年约3个增至2025年50个以上。Berylls by AlixPartners指出,欧洲主机厂行动偏慢,存在在本土市场落后的风险。德国新一届联邦政府在2025年联合执政协议中明确写入增程,相当于给监管分类与潜在补贴打开政治口子。
德国体系内的动作包括:大众在中国推出ID.ERA概念/规划车型;Scout Motors(大众在美国复活的越野品牌)把增程作为“50州都能卖”的保险方案;宝马计划推出带增程的X5;采埃孚、舍弗勒、马勒已有增程器总成,马勒更在2026年汉诺威商用车展上发布面向电动卡车的110千瓦增程模块,宣称可将电池容量减至约三分之一,电量续航约400公里、发电后再加400公里。增程的产业含义是:它让德国仍擅长的内燃机热效率、NVH与耐久性,以“发电机”身份进入电车架构,从而延缓发动机价值链的崩溃速度。风险同样明显——若被政策认定为“假电车”,或若充电网络迅速完善,增程可能只是一个短周期品类。
3.4 氢能:乘用车是补充,重卡才是主战场
德国氢能战略在乘用车与商用车上已明显分叉。宝马将iX5 Hydrogen定位为技术开放的补位:第三代燃料电池与丰田联合开发,体积减小约25%;扁平储氢系统至少7公斤氢、加注少于5分钟、WLTP续航可达750公里;Energy Master在兰茨胡特预批量生产,并可与新世代电车共用电子架构;燃料电池系统计划2028年在奥地利施泰尔量产,整车同年进入系列。氢不是奔驰EQ或大众ID的替代,而是给需要长续航、短补能、拖车能力的X5类用户留的第四或第五种动力。
“除了电池电驱动,氢基驱动对我们行业的可持续转型至关重要。”
——梅赛德斯—奔驰卡车首席执行官Achim Puchert,2026年1月
重卡侧已形成以德国为试验场的欧洲联盟。2026年9月汉诺威IAA Transportation上,戴姆勒卡车、沃尔沃集团、丰田、博世、空气液化、TotalEnergies等宣布以德国为模板、目标2030年规模化氢卡车。关键事实包括:戴姆勒燃料电池卡车已累计行驶近60万公里;沃尔特工厂将于2026年底起小批量交付100辆NextGenH2,首批50辆已售出;液氢储存约85公斤,满载续航可超过1000公里;氢内燃机卡车拟2027年上市;戴姆勒计划至2030年前向氢卡车投入“中等三位数亿欧元”;德国交通部及莱法、巴符两州为NextGenH2提供总计2.26亿欧元支持;NOW资助申请覆盖800辆以上氢卡车与70余座高能力加氢站。博世宣称其燃料电池系统已累积超过3000万公里道路运行。
制约项不是电堆实验室指标,而是加氢站密度、绿氢成本与车队总拥有成本。VDA反复强调:若欧洲不能同步建设约3.5万个卡车快充点与氢站,气候友好商用车的市场爬坡会被基础设施卡住。氢能并购与重组因此更可能发生在“车—站—气”交叉地带(cellcentric这类戴姆勒—沃尔沃合资、能源公司入股加氢网络),而不是整车厂互相购买品牌。
3.5 软件定义汽车与“中国模块”
新能源竞争的第二战场是软件。大众SSP延期、奔驰自研操作系统、宝马在中国新世代上采用Momenta智驾与华为座舱连接,都说明德国企业无法再把电子电气架构当成供应商的事。对并购的含义是:下一笔“天价交易”更可能是对芯片设计公司、激光雷达、舱驾一体软件或数据标注平台的少数股权与独家供应,而不是再买下一个传统整车品牌。
四、转型压力的量化:就业、出口与供应商危机
4.1 就业:转型解释了一部分,区位成本解释了另一部分
汽车业就业在2018年达到约83.4万的峰值,2022年约77.4万,2024年约77.3万,2025年均约73.2万。CAM引用Destatis的更前沿数据称,2026年上半年末仅约69.15万人,为2005年有统计以来最低,较峰值减少约14.25万(−17%)。EY估计2019年以来汽车及供应商已减少约11.1万个岗位,其中2025年一年约5万。
结构比总量更重要。2021年仍有约26.4万人从事内燃机相关技术,此后约降11%;电气化、自动化与网联领域约18.2万人,其中电驱动约10.9万。也就是说,新岗位在产生,但数量、地点与技能都无法一一对应旧岗位。VDA 2026年5月更新与Prognos的联合估算:在现行监管下,相对2019年,2035年就业损失约22.5万(此前2024年估计为19万);考虑到2019年以来已失去约10万,意味着未来还需再失去约12.5万。若调整欧盟2035路径,损失可收窄至约7.5万,即保住约5万个德国岗位。VDA强调:新工作因能源价格、劳动成本与审批而不再自动出现在德国——这是“区位危机”,不只是“技术替代”。
4.2 出口地理的逆转
目的地 | 2024(辆) | 2025(辆) | 变化 |
美国 | 448,075 | 409,246 | −9% |
英国 | 390,114 | 412,715 | +6% |
法国 | 202,860 | 198,102 | −2% |
意大利 | 194,828 | 210,560 | +8% |
中国 | 178,705 | 98,313 | −45% |
韩国 | 119,912 | 119,770 | 持平 |
土耳其 | 117,134 | 142,337 | +22% |
日本 | 89,115 | 96,409 | +8% |
出口合计 | 3,183,411 | 3,174,853 | −0.3% |
表3 德国乘用车出口主要目的地(VDA)
对华出口腰斩,是整张报表里最刺眼的一行。它反映三件事同时发生:中国本土品牌在电动车与智能驾驶上的替代、德国品牌在华合资生产对进口的挤出、以及地缘政治与价格战。美国市场则更多转向本地工厂(2025年德系在美产量81.7万辆)。欧洲内部与土耳其、英国仍能部分对冲,但无法替代中国曾经贡献的规模效应。
4.3 供应商:重组的主震中
德国汽车增加值的约70%来自供应商,其中约85%是中小企业。这正是本轮调整最残酷的层面。Destatis显示,零部件业2025年营收812.6亿欧元(−4.6%),就业23.72万人(−11.1%)。M&A Review统计,2025年德国汽车业营业额超1000万欧元的大规模破产达59起;欧盟汽车并购2021—2024年每年约180–220宗,剥离(carve-out)占比从约25%升至2023年后的主导类型,2024年起困境交易增多。
一线供应商的裁员清单已经公开化:采埃孚计划在德国削减最多约1.4万个岗位,2025年净亏损21亿欧元(2024年已亏约10亿),净负债超过100亿欧元;博世Mobility规划至2030年再减约1.3万至合计近1.7万个岗位,并称全球每年存在约25亿欧元成本缺口;大陆集团将汽车业务分拆为Aumovio并寻求独立资本故事,同时关闭部分德国工厂;舍弗勒、马勒、伟巴斯特均在减员或关厂。中小冲压、压铸与内燃机零件商则直接进入破产或停产(如部分Allgaier、AE Group案例)。
供应商危机的机制可以概括为“三座山”叠加:内燃机产量下降导致专用资产报废;主机厂把电车成本压力向下转移;过去十年为全球化与电驱动进行的高杠杆并购(采埃孚收购TRW等)在利率上升后变成债务陷阱。因此,下一轮德国汽车并购的统计主体,将是供应商之间的破产收购、私募基金的平台整合,以及非核心事业部的剥离,而不是第三个“戴姆勒—克莱斯勒”。
五、新一轮重组与并购预测(2026—2035)
5.1 预测方法与约束条件
以下判断基于四条约束,而非对单一交易的内幕猜测。第一,所有权与共决制度排除“三强对等合并”。第二,欧盟2035年新车零排放目标仍是基准情景,但德国联合政府与部分成员国正推动技术开放(e-fuel、增程、氢)。第三,中国企业在电池、电驱与智能驾驶上的成本与迭代优势,迫使德国企业以合资、授权、少数股权换时间。第四,资本市场对整车厂“再杠杆买品牌”不再宽容,对“电池、软件、机器人、储能”主题仍给予溢价。
5.2 情景一:基准情景——供应商出清 + 整车厂联盟化(主观概率约55%)
2026—2029年,德国将出现持续的供应商出清。一线企业把液压、传统转向、排气等事业部卖给私募或印度、北美同行;二三级企业或被附近冠军企业吸收,或关厂。大陆—Aumovio模式会被模仿:把“汽车电子与软件”单独上市或引入战略股东,让资本市场给不同增长率定价。整车厂层面,更多是项目级联盟:共用充电标准、固态电池中试线、重卡氢走廊、区域平台(如大众中国CEA)。大众、奔驰、宝马之间可能扩大采购联盟,但不会合并报表。
就业与产能:本土乘用车产量在400–430万辆区间震荡,难回2011年的587万。电车占德国新车35–60%(2028—2030),但电车单车工时低于内燃机,产量稳住也不意味着就业稳住。匈牙利、西班牙、墨西哥与美国南部继续吸收新世代工厂,德国本土保留研发、高端车与小规模氢/增程。
5.3 情景二:加速整合——跨境“电池—软件”资本进入(主观概率约25%)
若欧洲电池工厂(PowerCo、ACC、CATL德国项目、已受挫的Northvolt体系残余)无法在成本上接近中国,德国整车厂可能向亚洲电芯企业出售更多电池合资股权,或直接签订十年级包销。软件方面,已有宝马—Momenta—华为、大众—小鹏的先例,不排除奔驰或大众对一家欧洲软件公司(或从大陆/博世剥离的事业部)进行控股级收购,对标“自有操作系统+智驾栈”。美国Scout若增程车成功,可能反向吸引北美资本对大众集团美国资产重新定价。
这一情景下会出现若干10–50亿欧元级交易,但很难再现1998年那种千亿美元级整车合并。反垄断(欧盟与中国双重审查)与工会将否决任何明显导致德国工厂关闭的“效率合并”。
5.4 情景三:破裂情景——政策反复 + 价格战失控(主观概率约20%)
若欧盟大幅推迟2035目标,先行者的电池资产减值,后来者重新扩张内燃机,供应商会陷入“两套产能都不满产”的最坏结构。若中国品牌在欧洲价格战突破品牌天花板,大众量产品牌与Stellantis旗下欧宝的压力将先于豪华品牌显现,届时不排除量产品牌的区域合资、代工甚至退出个别细分市场。氢能若基础设施再延期,戴姆勒卡车的小批量氢车可能停留在“政策示范舰队”,相关合资(cellcentric等)需要新的资金赞助人。
5.5 分领域的可检验预测
领域 | 更可能发生的交易形态 | 观察窗口 |
传统零部件(活塞、排气、手动变速器) | 破产收购、产能关闭、卖给非欧买家 | 2026–2028 |
电驱、逆变器、热管理 | 欧洲冠军合并、与亚洲电控合资 | 2026–2030 |
电池电芯与回收 | 合资扩产、包销协议、回收公司并购 | 持续至2032 |
高压线束/充电 | 私募滚动收购中小企业 | 2026–2029 |
座舱与智驾软件 | 少数股权+独家供应,偶发控股 | 2026–2031 |
重卡氢能 | 车企—能源—气体公司三方合资 | 2026–2030 |
乘用车氢能 | 保持技术选择权,难成大规模并购主题 | 2028前后看iX5 |
增程系统 | 供应商总成出口到中美,欧洲整车跟进 | 2026–2028 |
豪华整车品牌 | 几乎不发生控股权变更 | 整个预测期 |
经销与充电运营 | 能源企业、基金收购充电网络 | 已在发生 |
表4 2026—2035年分领域并购形态预测
5.6 对三家德国整车集团的具体含义
大众集团:最大的重组压力在量产品牌与软件进度。SSP延期已经消耗组织信任,中国市场份额下滑倒逼它接受“在华为中国”的架构分治。并购上更可能买技术和充电资产,而不是再买一个欧洲量产品牌。商用车Traton(曼恩、斯堪尼亚、国际)将在电卡与氢卡联盟中扮演独立角色,不排除与能源公司交叉持股。
梅赛德斯—奔驰集团:乘用车端继续“高端收窄”,用MMA/MB.EA和软件定义豪华。卡车已独立上市,氢能与电卡的资本开支由戴姆勒卡车自身与公共补贴承担,这是2019—2022分拆最重要的战略收益——让不同周期的业务面对不同投资者。乘用车与卡车之间未来更多是技术许可,而非重新合并。
宝马:目前是三强中电车增速与利润平衡较好的一家(2024年全球纯电销售仍能实现增长)。新世代+氢能X5+增程X5构成“同一产线、多种动力”的弹性模板,这降低了它对赌单一路线的风险,也降低了它发起防御性大并购的动机。更可能的动作是在电池材料、固态中试与中国智驾软件上做小额、高频的投资。
5.7 政策变量将决定并购溢价
三组政策会直接改写交易价格。其一,欧盟车队二氧化碳法规与2035条款的任何松动,都会立刻重估内燃机工厂与PHEV平台。其二,美国关税与《通胀削减法案》类本地化规则,决定德国企业是在南卡、亚拉巴马扩产,还是把出口当利润来源。其三,德国自身的电价、网接审批与产业电价补贴,决定电池厂与电驱厂是留在萨尔茨吉特、兰茨胡特,还是迁到德布勒森与萨拉戈萨。VDA主席Hildegard Müller的表述可视为产业共识:德国汽车公司的产品仍有国际竞争力,但德国作为区位当前没有。
六、结论
回看140年,德国汽车工业的成功从来不是“不并购的纯粹工程主义”,而是在合适的制度窗口里,把工程师文化、银行资本、品牌等级与出口国家主义编织在一起。1926年的戴姆勒—本茨、1960年代大众收编汽车联盟与NSU、2012年最终收口的保时捷,都是这一编织术的产物。失败的交易同样清楚:罗孚证明了“收购衰落的全系列”代价,克莱斯勒证明了“文化与周期不可靠”,保时捷的期权战争证明了“金融工程不能替代自由现金流”。
新能源时代改写的是编织材料。电池化学、功率半导体、操作系统和数据闭环,替代了气缸体、高压共轨和经销商库存作为核心资产。德国并未错过电车生产——它已是世界第二大电车生产国,2025年本土电车产量再创新高——但它正在错过一部分电车利润与软件定义权,并因此在供应商层经历比1990年代更宽的破产与裁员带。氢能与增程不会让德国回到2000年代的柴油舒适区,它们的真实功能是:为重卡和高端长途用户保留技术选择权,为仍具世界一流热机能力的供应商提供一段可融资的时间。
因此,对“新一轮重组与并购”的理性预期应当是:碎、深、偏上游。碎,是因为主体在供应商与事业部;深,是因为交易标的转向电芯、电控、软件与能源基础设施;偏上游,是因为整车品牌的控股权——尤其是三强——受家族、州政府与共决锁定。若一定要用一句话预测:2026到2030年的德国汽车并购史,将写在破产法庭、合资合同和充电网络的股权结构里,而不是写在另一场“天堂婚礼”的新闻发布会上。
主要参考文献与数据来源
本报告为基于公开信息的二次分析,不构成投资建议。关键来源包括:
1. Verband der Automobilindustrie (VDA):Jahreszahlen;Automobil-Insight 2025;Blickpunkt Automobilindustrie 2024/2025;生产与出口新闻稿(2026年1月及此后);就业展望(2026年5月,联合Prognos)。
2. Germany Trade & Invest (GTAI): The Automotive Industry in Germany, Issue 2025。
3. Statistisches Bundesamt (Destatis):汽车制造、车身挂车、零部件三部门营业额与就业。
4. Kraftfahrt-Bundesamt (KBA):新车注册结构(转引自NOW、行业研究)。
5. NOW GmbH:Cleanroom-Gespräche Pkw 2025。
6. ACEA:欧洲整车工厂分布(2024年末)。
7. Center of Automotive Management (CAM)、Fraunhofer ISI、PwC Global Automotive Sector Outlook 2026、EY就业研究、Berylls by AlixPartners、M&A Review。
8. 企业与专业媒体:BMW Group、Daimler Truck、Global Hydrogen Review、Automobil Produktion、Handelsblatt / Industriemagazin / Automobilwoche 等关于Neue Klasse、PowerCo、NextGenH2、EREV与供应商重组的报道。
9. 历史文献:bpb《德国汽车小史》;VDA协会史;BILD产业年表;WELT关于霍希与汽车联盟;NZZ关于戴姆勒持有汽车联盟;FT/Reuters关于保时捷—大众交易。
部分早期产量与并购对价在不同文献中存在四舍五入差异,报告已在正文注明口径。截稿时点:2026年9月。
免责声明:
本号内容仅作观点交流,涵盖赴德留学分享、中德多领域观察、前沿科技、教育及社会议题探讨。配图、部分素材来自网络,版权异议可联系作者删除。文中数据、观点整理自公开信息并包含分析推演,仅供交流参考,不构成留学、政策、投资、法律实操建议。读者依据本文作出的一切决策,风险自行承担;专业咨询请另行沟通。
Petter留德与智观
更多资讯请扫码加V咨询
微信号丨heshenhaiyan