ARTICLE · 1160830
生猪期货尾盘跳水180点,中月增仓说明什么|10月12日前瞻
生猪盘前 · 第 008 期 | 2026-10-12 周一 开盘前
一句话导读:上周五生猪期货五合约全线收阳,加权指数涨 1.06%——看上去是节后反弹的延续。但把量仓拆开看,味道就变了:涨得最多的近月 2611,恰恰是唯一在减仓的合约(−4,956 手);真正有资金的是中月 2701(增仓 5,370 手)。更反常的是盘中的走势:13:55 冲到当天最高,14:20 之后一路跳水,14:55 落到全天低位,从高点回落 180 点,收盘价反而低于当日结算价 40 点。与此同时,拖了三期的前 20 会员净持仓数据终于补齐。这三个信号放在一起,指向一个不太好听但很实在的结论:这次的涨,是"减仓的涨"。
▍顶部结论
① 涨是全线上涨,但只有近月在减仓:2611 涨 80 点、减仓 4,956 手(持仓降到 11.84 万手);2701 涨 105 点、增仓 5,370 手;2703、2705、2707 也都增仓。同一个方向,两种资金性质——减仓的涨是空头回补,增仓的涨才是买盘建仓。这次只有中月那一半是"真钱"。
② 换月还在继续,只是这次中月的方向翻了过来:把 10/8 和 10/9 两天合起来看,近月 2611 累计减仓 11,902 手,新主力 2701 累计增仓 11,356 手。区别在于:10/8 中月是"增仓下跌",10/9 变成"增仓上涨"。同一个仓位迁移动作,两个相反的价格方向——所以它讲的是结构,不是方向。
③ 收盘竞价不拉抬了,改成压价:10/8 的收盘价比结算价高 80 点,10/9 反过来低 40 点;日盘从 13:55 的高点回落到 15:00 收盘,跌掉 180 点。这说明 10/8 尾盘那次"止跌"没有被复制——上方的抛压还在,全天买盘在下午两点半之后就被消化掉了。
④ 期货先涨了,现货没跟着来:10/9 现货 10.17(−0.03),10/11 一度到 10.14,10/12 早间回到 10.20;而 2611 基差从 −315 走阔到 −425。也就是说,这一次反弹里至少 110 点是"现货没有认账的部分"。补全的持仓数据同样偏中性:净空 10/8 收窄到 30 日最浅的 −4,899,10/9 又走扩到 −6,252,但走扩是靠多头撤得更快(−2,795 对 −1,442),多空两边都在跑,谁也没占住场子。
▍一、猪周期主线:拐点信号仍然是 2/5
产能这层的框架没有变化:去化在推进,但传导不到供给。官方口径二季度末全国能繁母猪 3,780 万头(同比 −263 万头、−6.5%),已回到 3,750 万头调控目标的绿色区间;9 月底样本监测显示存栏环比继续回落,8 月 196 家样本企业 850.83 万头(环比 −1.61%、同比 −7.11%)。但另一头,2026 年出栏量预计 7.39 亿头、同比 +2.78%,将超过 2014 年 7.35 亿头的官方历史纪录。母猪少了,肉没少——行业平均 MSY 已升到 18–18.5 头。这是本轮周期与以往最本质的区别:效率提升把"去产能"与"减供给"解耦了。
产能拐点的五个领先信号(能繁下降 / 仔猪企稳 / 均重下降 / 二育降温 / 亏损收窄)仍然只成立两项:仔猪价同比还在 −30.5%、出栏均重还在 123.9–128.8 公斤的高位、亏损没有收窄。产能拐点未到。更值得注意的是:9 月的母猪去化,对应的出栏减量要等到明年年中才落地——它是中长期利好,对眼下的价格几乎无效。10 月中旬官方能繁数据,是这轮产能叙事的第一个硬裁决点。
▍二、盘面:从"中月补跌"翻成"中月增仓上涨"
上周五五个合约全部收阳:2611 +80、2701 +105、2703 +85、2705 +30、2707 +35。但如果只看涨跌就错过了重点——这是一次"近月减仓、中远月增仓"的上涨。五合约总持仓 46.64 万手,比前一天增加 4,818 手;增量几乎全部落在近月之外。同时,五个合约没有一个触及各自的 20 日通道下沿(10/8 还有四个在通道上磨),短期的破位压力暂时缓了下来。
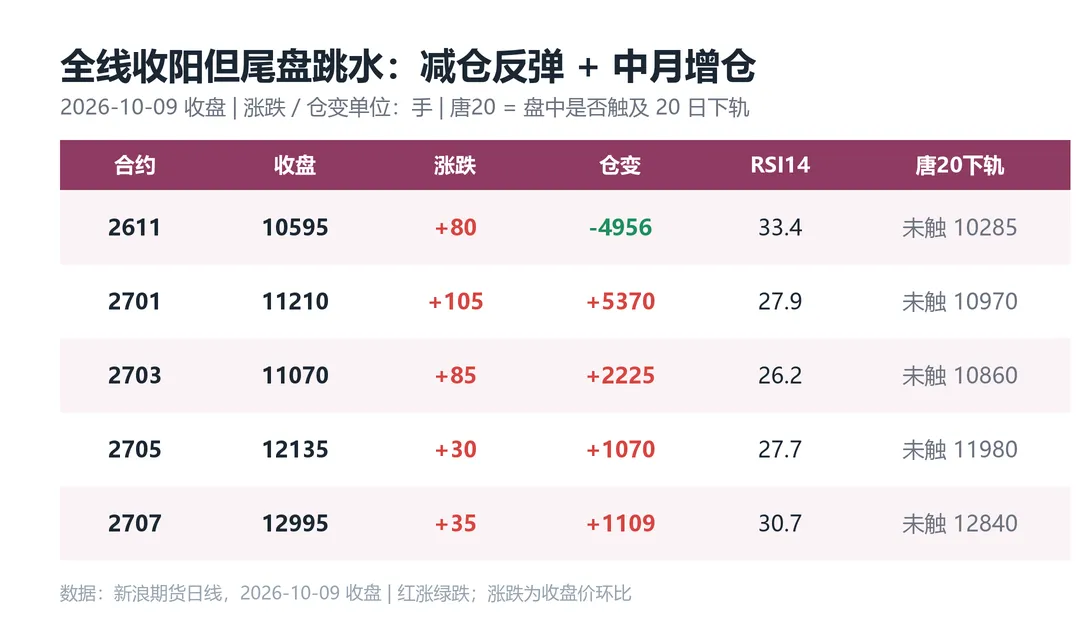
▲ 五合约收盘结构:涨跌 / 仓变 / RSI / 通道位置(数据:新浪期货日线,2026-10-09 收盘)
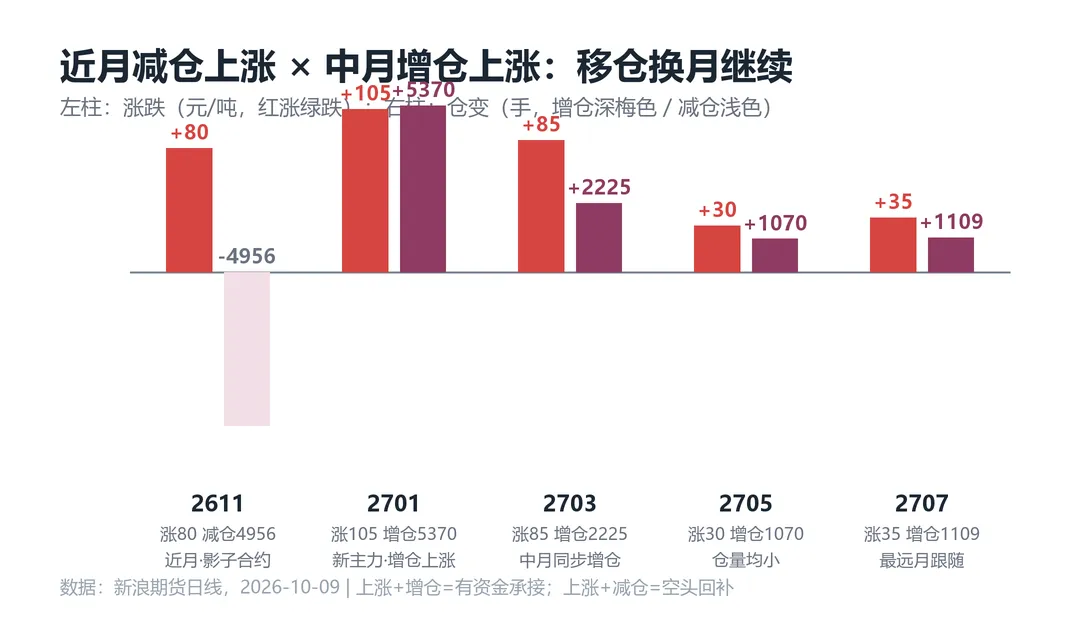
▲ 涨跌与仓变对照:近月减仓上涨、中月增仓上涨(数据:新浪期货日线,2026-10-09)
跨期价差曲线也出现了分叉:2701−2611 从 590 走阔到 615、2703−2611 从 470 到 475,而远端 2705−2611 与 2707−2611 继续收窄 45–50 点。近端抬头、远端压缩——近月受现货支撑,远月还在挤掉周期升水。这和 9 月那种"全曲线一起收窄"已经不是一个形态了。
技术含义:五个合约没有一个月收复 10 日线,所有涨幅都发生在中期均线下方;而 RSI 集体从超卖区回升(2701 从 23.1 到 27.9、2703 从 21.9 到 26.2)。这是"超卖修复",还不是"趋势反转"——两者差一个 10 日线。
▍三、主力行为解码:那 180 点跳水是怎么发生的
把 2611 的分钟线摊开,当天的路径非常清楚:
三个细节值得记下来:第一,全天的高点出现在午后,但那一刻几乎没有新增资金——无量新高是最容易失败的新高;第二,最后的跳水发生在持仓持续下降的过程中,这不是空头集中进攻的形态,更像上方挂着的老仓位一路卸货、而下方买盘在两点半之后撤走;第三,收盘价 10,595 低于当日结算价 10,635 共 40 点,与前一天方向完全相反。
再看席位层面:前 20 会员里,多头前五只剩两家在增仓,空头前五只剩一家明显加空(单日 +1,473 手),其余全是减仓。也就是说,净空那 1,353 手的"走扩",主要来自多头撤得更快,而不是空头在加码。这种量级的变动,撑不起"空头主导"的叙事。
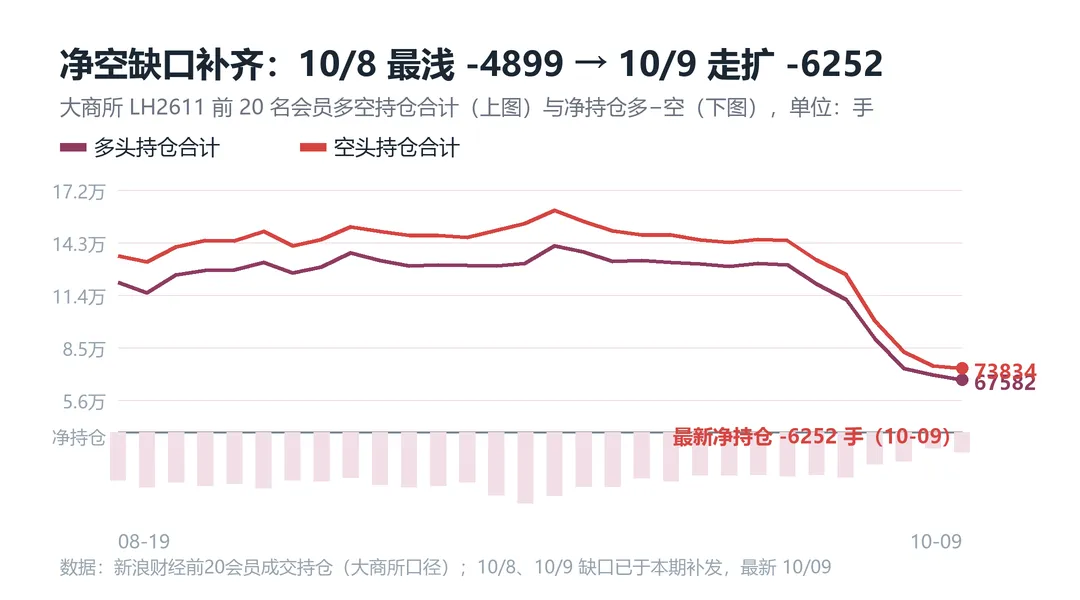
▲ 大商所前 20 会员多空持仓与净持仓 30 日曲线:净空从 −16.8k 收敛到 −5k 附近后横向摆动(数据:新浪财经前20会员持仓,大商所口径,2026-09-11 至 2026-10-09)
这张曲线本身说明了一件事:"净空最浅"只维持了一天。10/8 创下 30 日最浅的 −4,899 之后,10/9 又回到 −6,252。但把它放到三个月的时间轴上看,−16,800 到 −6,000 的这段收敛,是多头与空头各自撤出两万余手换来的——图上看着"空头少了",实际上是"两边都在跑"。把这种图形读成"空头认输"或"多头认输"都是误读。
▍四、现货与基差:反弹领跑,现货缺席
现货最近四周其实很安静:瘦肉型口径 9/30 是 10.14,10/8 是 10.20,10/11 一度回到 10.14,10/12 早间又回到 10.20——一直在 10.14–10.20 之间摆动,10.0 整数关口四次守住,但一次也没冲上 10.25。而期货在同期先创出 10,285 的合约新低,再反弹到 10,595。
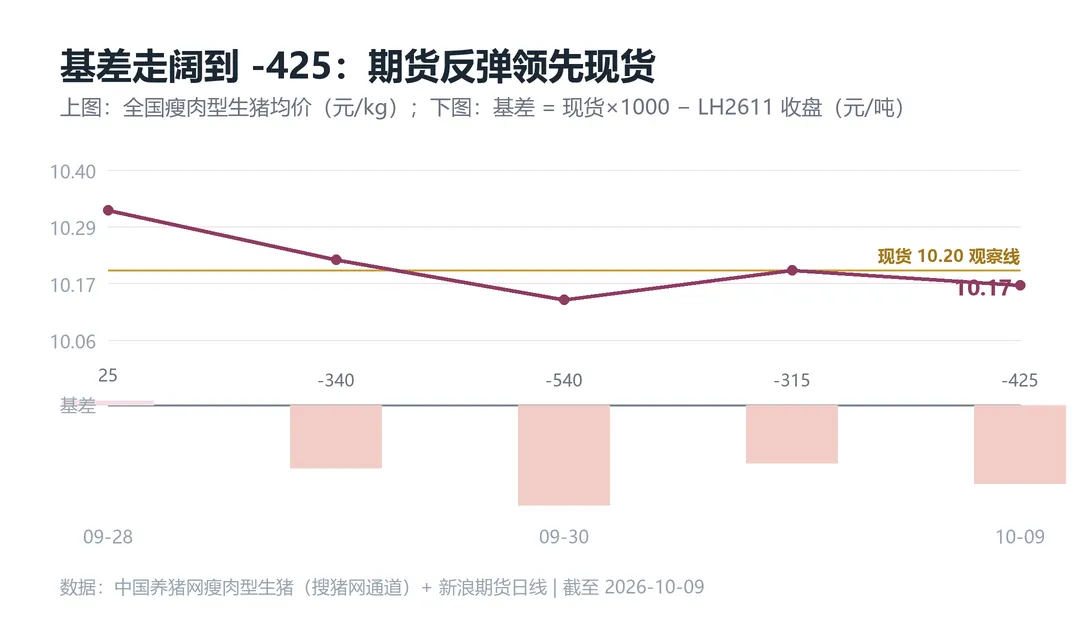
▲ 现货均价与 2611 基差:从 −315 走阔到 −425(数据:中国养猪网瘦肉型生猪 + 新浪期货日线,截至 2026-10-09)
基差的走阔把这件事说得很直白:−315 → −425 的 110 点,不是现货跌出来的,是期货涨出来的。10/9 那 200 点(按结算价)的反弹里,至少 110 点是现货没有认同的部分。而现货自身,10/12 早间的报价是东北、华北、华东、华中普遍下调。
供给端的真实变化是换挡,不是收缩:10 月重点省份养殖企业计划出栏 1,508.18 万头(环比 9 月实际 +1.91%);节后第一个工作日,华中出栏较节前 +5.2%、华东 +15.1%;10/9 重点养殖企业日度出栏 31.9 万头(较前一工作日 +2.52%);样本企业出栏均重 123.91 公斤,仍在向上。需求端则相反:周内日均屠宰量 16.5 万头(−2.19%)、平均开工率 34.9%(−0.71 个百分点)、批发市场猪肉均价 16.04 元/公斤(周环比 −1.8%)、冻品库容率仍在 32% 以上。出栏在增、肉价在降、冻品不动——这是供给释放主导的典型组合。
一个很有意思的旁证:华储网上周五发布通知,把 9/15 那批 1,200 吨中央储备冻猪肉的第四次出库竞价改到 10/12 上午 8:30–16:30——同一批货,9/15、9/21、9/28 挂了三次,一次都没卖出去。收储那一端抢着交,出库这一端四次没人接,这个冷热不对称,比任何分析师的措辞都更能说明现在的消费端。
▍五、技术面:两种结局,都认触发条件
近月的角色已经变了:它不再提供方向,只提供"现货的影子"。方向问题在新主力 2701 身上,而分辨信号依旧是那一个——增仓还是减仓。
结局 A|中月修复延续:若 2701 出现增仓并收上 5 日线(当前在 11,247 附近),修复就从超卖反抽升级为结构性回升,进而挑战 10 日线,跨期曲线近端继续走阔,行情进入"箱体上沿试探"的乐观分支。结局 B|反弹衰竭回补:若 2701 失守当日低点(11,090 附近)且转为减仓,那上周五的"增仓上涨"就被证伪为单日情绪,价格重新回到 20 日通道下沿(10,970 一带)接受检验,2611 则跟随下移测试 10,505 与前低带。
两条路的证据都不缺:支持 A 的,是中月两天累计增仓 1.1 万手、五合约无一触及通道下沿、RSI 集体脱离超卖;支持 B 的,是尾盘 180 点跳水、收盘低于结算价、五合约全部被压在 10 日线之下、基差反向走阔。所以只认触发条件,不站队。
两条不对称风险继续挂着:一是猪粮比已持续处于过度下跌一级预警区,收储机制阈值早已触发,一旦官宣,它会把现货的心理底线锁死在当前区间附近,对偏空判断是直接的证伪风险;二是这期补全的持仓数据反过来提醒了一件事——多空双方在过去两周各自撤出两万余手,剩下的仓位既不足以发动趋势,也不足以承接反弹,在这种"两头轻"的格局里,任何单日的大涨大跌都更容易被夸大。
▍六、今天(10/12)只看三件事
☐ 现货的 10.0 与 10.25 两个位置(标猪口径):今天早间开在 10.18(−0.01),产区报价普遍下调。有效跌破 10.10 = 箱体下沿失守;守住 10.10–10.20 = 磨底延续;站回 10.25 = 箱体上沿被挑战——这个上沿已经压了四周。
☐ 2701 的方向与仓量(新主力的第二次表决):增仓收上 5 日线 = 修复延续;减仓跌破当日低点(11,090 一带)= 上周五的"增仓上涨"被证伪为单日情绪;减仓窄幅震荡 = 箱体。同一条判据的三种结果,对应三张不同的地图——重点看仓变方向,不只看价格涨跌。
☐ 政策与数据三哨:①今天上午 8:30–16:30 华储第四次出库 1,200 吨是否成交(成交 = 渠道承接力修复;再度流拍 = 疲弱延续,对鲜品是压制);②中央收储是否官宣(挂牌价会把心理底线锁在合理区间);③9 月末能繁母猪存栏数据是否提前释出——这是产能叙事的第一个硬裁决点。
▍七、方法沉淀:两条肌肉记忆
① 同一个仓位迁移动作,可以对应相反的价格方向——所以它讲结构,不讲方向。换月期里,近月减仓、中月增仓是必然发生的。10/8 中月增仓下跌,10/9 中月增仓上涨,如果把前一天的"增仓下跌"读成空头进攻,就必须把后一天的"增仓上涨"读成多头进攻,否则就是拿两套标准看同一枚硬币。真正的信息不在方向,而在"钱搬到哪个合约去了"。
② 无量新高,是最容易失败的新高。当天最高点出现在午后 13:55,但那一刻的持仓变化几乎是零——价格走了,钱没来。这种新高在盘面上看起来最漂亮,在结构上其实最脆弱。看一个新高的质量,先看它背后有没有新增资金,再看它收盘时还剩多少。
下一个决策窗口:这期的胜负手仍然不在当天,而在两个裁决点上——①10 月中旬官方能繁母猪存栏数据(产能故事能不能成立);②中央收储是否官宣(政策脉冲何时落地)。与此同时,持仓数据刚刚补全,市场处于"结构清楚、方向两边都弱"的窗口期:近月已基本贴近现货、中月两天增仓 1.1 万手却没有突破 10 日线。在这种窗口里,把判断的置信度标成"中低"、把仓位留薄、把清单盯紧,比抢方向更重要。
关于「生猪盘前」:每个交易日开盘前更新一期,用同一套框架复盘前一交易日的全要素——周期位置、盘面结构、主力行为、现货基差、技术形态,并给出当天的观察清单。只讲方法与观察框架,不输出买卖建议。期号连续不重置,欢迎回头翻看前几期对照验证。
数据口径:期货 OHLC / 量仓 / 技术指标来自新浪期货日线(akshare,2026-10-09 收盘);分时段量仓为 5 分钟线聚合、不含夜盘;前 20 会员持仓来自新浪财经大商所口径(10/8、10/9 缺口本期已补齐,最新 2026-10-09);现货均价为中国养猪网瘦肉型生猪口径(10/9 10.17 → 10/12 10.20,多口径区间 10.13–10.26),28 省分布与区域价差来自搜猪网通道与中国养猪网省价地图;出栏量、出栏均重、屠宰量、开工率、冻品库容率为机构调研与官方周报口径;猪粮比 4.39–4.67 来自公开监测与机构简报;能繁母猪为农业农村部 9/29 发布会与卓创/钢联/涌益 8–9 月数据;政策与疫病信息截至 2026-10-12 公开报道。涨跌采用收盘价环比(媒体多用结算价环比)。本栏目为个人研究记录,数据可能存在口径与时效差异,请以官方发布为准。
本文仅为个人交易思考与学习记录,所涉内容不构成任何投资建议。市场有风险,决策需独立判断,盈亏自负。