ARTICLE · 1173849
国补15%,退货率70%:AI眼镜的元年?
产业雷达·第98期副刊
先看两组数字:
2026年上半年,中国智能眼镜全渠道卖出90.9万台,同比涨85.5%;同一批货里,电商退货率大约三成,个别产品冲到70%[1]。
柜台出货在加速,不过退货口也在排队——这之间的账,最后要由产业链中段的人来垫。接住这笔账的公司叫歌尔股份:海外卖得最火的那副雷朋联名款眼镜,整机就是它独家代工的[2]。
今天把这家公司从里到外扒一扒。
公司画像速览
公司定位:全球智能硬件整机代工与精密零组件龙头:「精密零组件 + 智能硬件整机」双线;VR 代工市场份额超七成(机构口径)[2]
最新营收:2026 上半年 400.46 亿元,同比增长 6.65%[3]
最新净利:归母净利润 14.66 亿元(同比 +3.46%);扣非 11.16 亿元(同比 +7.96%)[3]
盈利质量:主营业务毛利率 14.72%(同比 +1.06pct);财务费用 7.59 亿元(同比 +557.69%,汇兑)[3]
客户结构:Meta 旗舰智能眼镜全球独家代工商;承接华为 AR 眼镜约七成份额、小米首款 AI 眼镜约七成代工份额(互动易/媒体口径)[2]
增长引擎:研发投入 23.60 亿元(同比 +10.57%),重点投向 AI 智能眼镜与 MR[3]
风险点:上半年经营现金流净额 -2.45 亿元(由正转负);2025 年利润含一次性收益约 21.42 亿元[3][4]
一、柜台在加速,退货口在排队
2026年上半年,中国智能眼镜全渠道销量90.9万台,同比涨85.5%;销售额18.8亿元,同比涨98.7%[5]。线上卖得最好的是四家:雷鸟、Rokid、千问、华为[5]。整个市场盘子翻着倍往上走,这是「元年」两个字最直观的注脚。
你可能会问:卖得这么猛,产品应该很成熟了吧?现实刚好相反。电商平台智能眼镜退货率约30%,部分产品高达70%;直播带货渠道40%到50%,个别产品一度冲到60%到80%[1]。
拿成熟品类作对照:手机、平板这类3C,电商退货率常见口径只有5%到10%[6]。没有对比就没有伤害,看来这个产品或者说市场还远没有成熟。
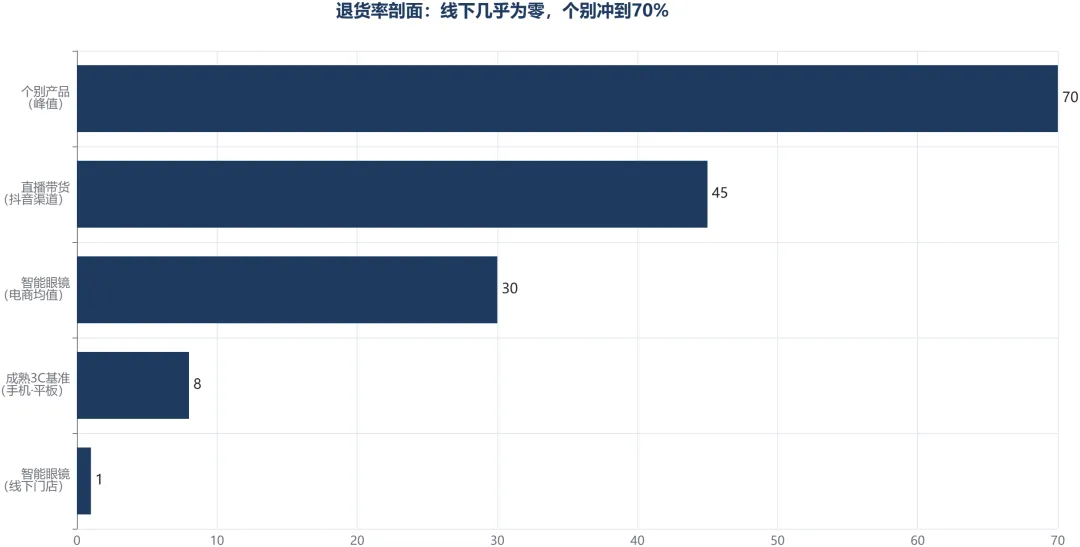
▲ 图1 退货率剖面:个别产品冲到 70%
为什么会退?我翻了几家媒体的用户调研,「戴不住」排在第一位:主流产品重36到50克,而一副普通近视镜约20克;再往后是续航不够、功能鸡肋、缺一个非买不可的理由[7]。买它的人多半是好奇尝鲜,退它的人理由却很一致。
有个细节值得圈出来:线上退货率居高不下,线下门店的退货率却接近零[7]。能试戴、能验光、有人教你怎么用——这副眼镜的很多问题,其实在柜台前面就能解决。
二、国补进场,把价格推下来之后
2026年,智能眼镜第一次进了国家购新补贴名单,而且是这一轮唯一新增的品类:按销售价格15%补贴,每件不超过500元,单件售价不超过6000元[8]。到4月中旬,已有16个国产品牌参与;补贴带动重点企业销量涨42.4%、销售额涨46.8%[9]。
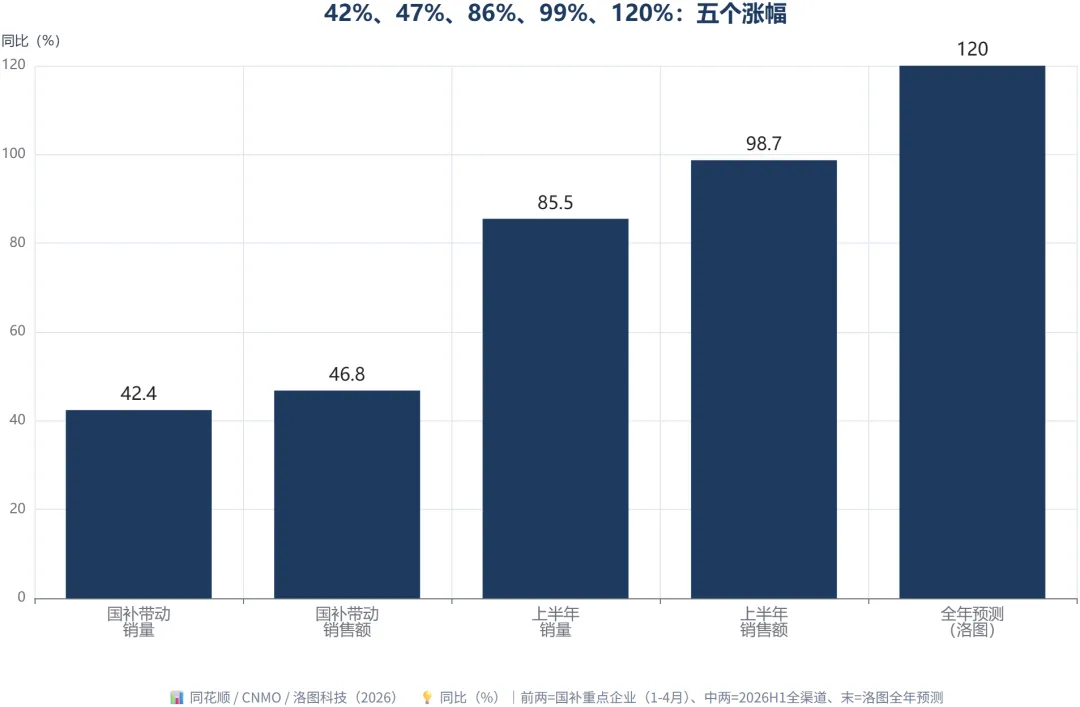
▲ 图2 五个涨幅:从国补带动到全年预测
价格侧的松动立竿见影:雷鸟把新品直接做到了2000元以内[9]。拉长时间看,IDC口径下,2025年中国智能眼镜出货246.0万台(同比涨87.1%),2026年预计450.8万台,再涨77.7%[10]。补贴能解决「买得起」,解决不了「用得住」——上一个章节里那三成到七成的退货率,是价格之外的题。
还有一个行业结构上的数字值得记住:光学显示模块,能占到智能眼镜整机成本的25%到43%[11]。说白了,这副眼镜贵在哪、能不能便宜下去,很大程度取决于「显示」这一块怎么进化。价格被补贴推下来了,退货率还站在原地——这就是市场的真实成色。
三、一副眼镜的钱,在产业链里怎么分配
把一副主流智能眼镜拆开,看钱花在哪。整机物料成本约164美元,其中主控芯片55美元、约占三分之一;再往后依次是组装与整机代工、结构件、存储、传感器、摄像头、电池[12]。
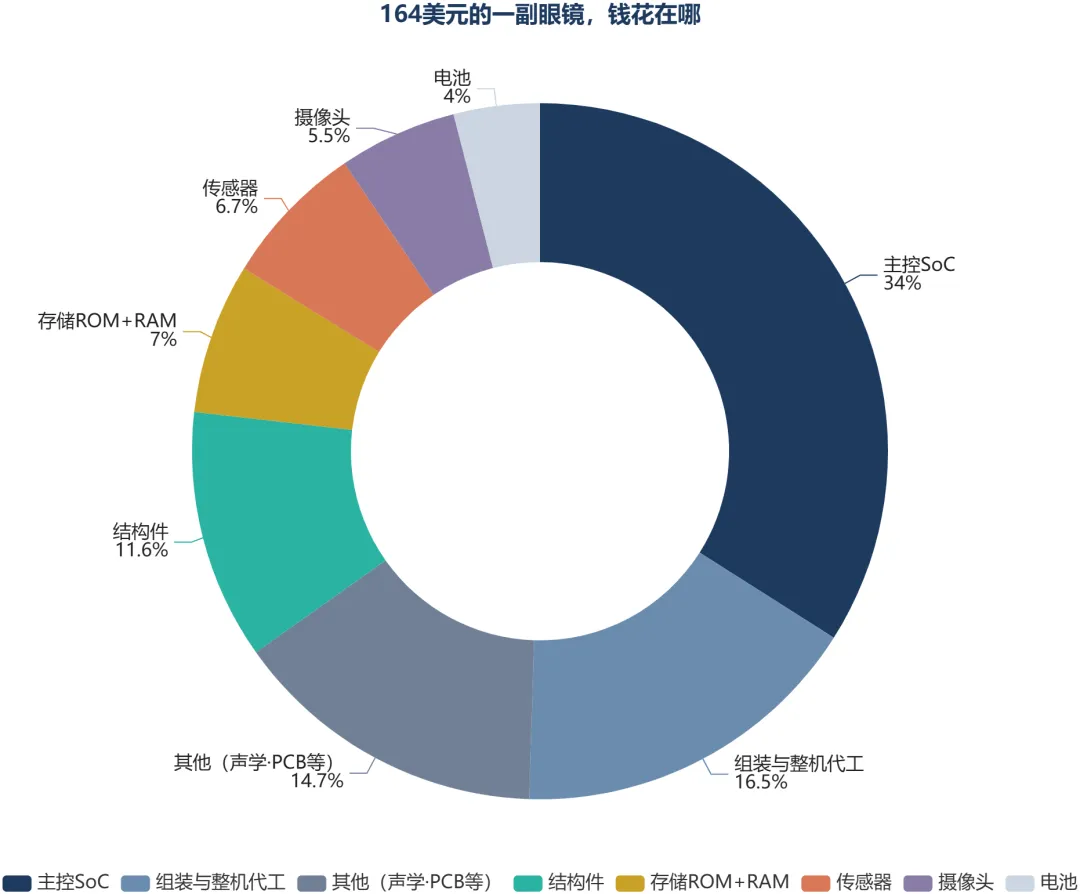
▲ 图3 164 美元的一副眼镜,钱花在哪
这张成本表里,藏着代工公司的位置:组装与整机代工那一格的钱,由整机代工厂拿走;光学、声学、结构件这些「精密零组件」,则落在既做零件、又做整机的公司手里。说白了,产业链中段赚的是「把零件变成整机」这段的效率和规模。
歌尔干的正是这两段。它是海外爆款的全球独家代工商,VR代工份额超过七成;国内这边,头部品牌的AR眼镜和首款AI眼镜,代工大头也握在它手里[2]。这轮AI眼镜卖出去的每一副主流产品,钱大概率都要从它家的产线上过一道。
四、营收横在千亿,利润刚爬回39亿
现在翻翻歌尔自己的账本。我查了它的年报,先把六年的数摆出来:营收从2020年的577.43亿元,2022年见顶1048.94亿元,2025年落在965.50亿元;归母净利润2023年探底10.88亿元,2025年爬回39.40亿元[13]。营收在千亿上下横着,归母净利润从谷底慢慢抬头。
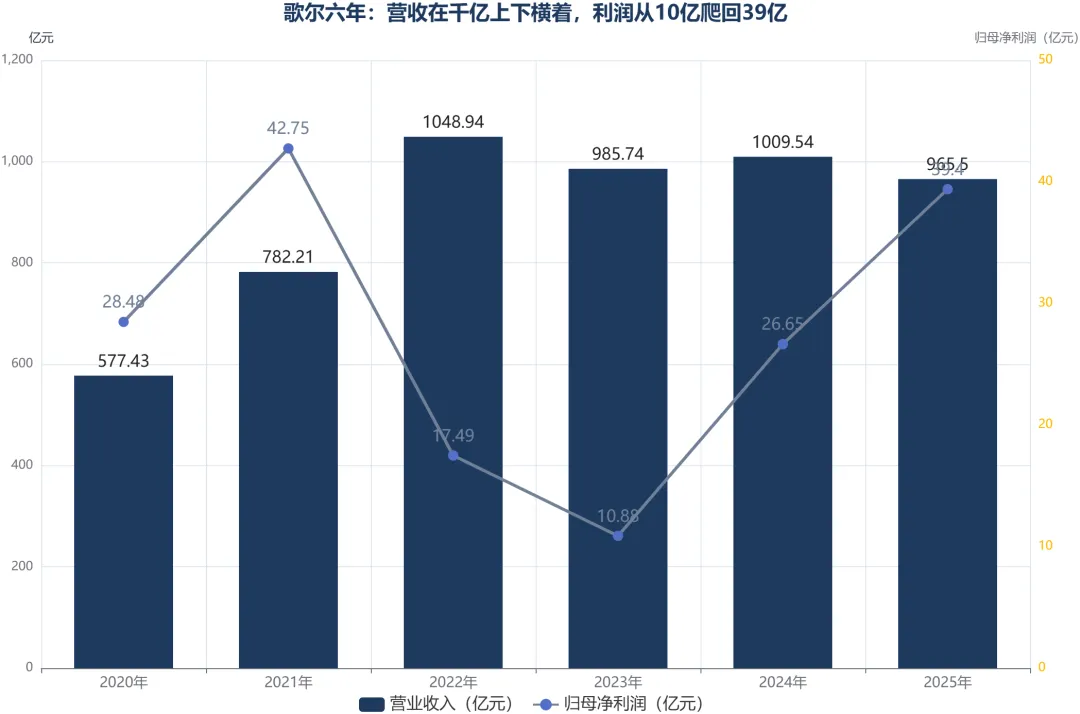
▲ 图4 歌尔六年:营收在千亿上下横着,利润从 10 亿爬回 39 亿(第98期正刊图表)
但2025年那39.40亿元里,约21.42亿元来自一次性收益;剔除之后,扣非口径是下滑的[4]。利润表上的抬头,一半是主业挣的,一半是账务腾的——这两半得分开看。
再看最近的半年报。2026年上半年:营收400.46亿元,同比涨6.65%;归母净利润14.66亿元,同比涨3.46%;扣非净利润11.16亿元,涨7.96%,跑得比营收快一点;毛利率14.72%,同比抬了1.06个百分点[3]。数字不算性感,但方向是对的:主业在慢慢往上修。
报表里有两处要圈出来。第一处是财务费用:7.59亿元,同比涨了557.69%,主要是汇兑损失——它家境外收入占比84.34%[3]。第二处是现金流:经营活动现金流净额-2.45亿元,由正转负[3]。
代工生意的春天,常常先写在订单上,再写在利润上,最后才写进现金流。
钱的流向更说明问题:智能硬件收入198.93亿元,占了大头(约49.67%);精密零组件77.59亿元,毛利率24.86%,比整机高出一截;智能声学整机约113亿元,同比涨35.9%[14]。还有一段往事:它曾是市场口中的「苹果三剑客」之一,2022年末遭遇砍单后主动转型,如今那个大客户的销售占比已压到约32%[15]。有媒体把这段转型总结成一句话:用更重的资产负债表,换AI硬件周期的入场券。
合理推演:把线索接起来,歌尔的位置可以这样概括:它不做芯片、不做品牌,做的是「精密零组件 → 整机代工」这一段——零件做成模组,模组装成整机,交到品牌方手里去卖。推演路径有三步。第一步是行业量的兑现:国补进场叠加价格下探,把尝鲜人群的基数先撑大,IDC口径的中国出货2026年预计到450.8万台;这一步确定性最高,因为它已经在数据上发生[10]。第二步是「用得住」的兑现:退货率能不能从三成、七成往下走,取决于重量、续航、不可替代的功能这三个行业级问题——不是一家公司能单独解开的题,但谁先解开,谁在整机份额上就先受益[7][12]。第三步是利润质量的兑现:整机代工毛利率天然薄,回报要靠规模与零组件结构往上抬——精密零组件毛利率24.86%、比整机高出一截,它每往上游多走一步,盈利的底子就厚一分[14][3]。三步之中,第一步是既成事实,第二步看下一代产品,第三步最慢。外部信息只能跟踪到季度报表这一层,不宜按确定性事件对待。
不可忽视的风险
🔴 退货率是行业级变量:电商约 30%、个别产品 70%,直播渠道一度冲到 60%—80%[1]。退货率居高不下,会顺着渠道库存一路传导回整机订单,代工厂的排产首当其冲
🔴 现金流与利润的背离:2026 上半年经营现金流净额 -2.45 亿元、由正转负;2025 年利润又含约 21.42 亿元一次性收益[3][4]。两处叠加,主业真实盈利能力的读数要更保守一些
🟡 汇率与境外暴露:境外收入占比 84.34%,上半年财务费用 7.59 亿元、同比 +557.69%,汇兑波动会直接改写利润表[3]
🟡 客户集中:整机代工是「大客户定生死」的生意,历史上已经演过一次砍单;新周期里,排产高度依赖几家头部品牌的出货节奏[15]
参考文献
[1]智能眼镜退货率:电商平台约 30%、部分产品高达 70%;直播带货(抖音)渠道 40%—50%、个别产品一度 60%—80%,远超手机/平板等成熟 3C. 36氪 / 澎湃新闻 / 中国工业新闻网, 2026.
[2]歌尔客户与份额:Meta Ray-Ban 系列全球独家代工商(互动易口径);承接多个头部品牌 AR 眼镜与首款 AI 眼镜的代工份额(约七成口径,互动易/媒体,未经逐家官方确认);VR 代工市场份额超七成. 同花顺互动易 / 每日经济新闻, 2026-08.
[3]歌尔股份 2026 年半年报:营收 400.46 亿元(+6.65%)、归母净利润 14.66 亿元(+3.46%)、扣非 11.16 亿元(+7.96%)、主营业务毛利率 14.72%(+1.06pct)、财务费用 7.59 亿元(+557.69%,境外收入占比 84.34%)、研发投入 23.60 亿元(+10.57%)、经营活动现金流净额 -2.45 亿元. 每日经济新闻 / 新京报, 2026-08.
[4]歌尔股份 2025 年报:营业收入 965.50 亿元(-4.36%);归母净利润 39.40 亿元(+47.85%),含歌尔光学股权重组一次性收益约 21.42 亿元,剔除后扣非同比下滑. 东方财富 / 新浪财经, 2026-08.
[5]2026 年上半年中国智能眼镜市场:全渠道销量 90.9 万台(同比 +85.5%)、销售额 18.8 亿元(同比 +98.7%);线上销量前四为雷鸟、Rokid、千问、华为. CNMO, 2026-08.
[6]成熟 3C 退货率对照基准:手机、平板类电商退货率常见口径 5%—10%(跨境电商业内口径,非同一市场). 领星ERP, 2026.
[7]退货原因调研:主流产品重量 36—50 克(普通近视镜约 20 克)、续航不足、功能替代性弱;线上退货率居高不下、线下门店退货率接近零. 36氪 / CNMO, 2026.
[8]国补政策:智能眼镜首次纳入 2026 年「数码和智能产品购新补贴」、为唯一新增品类;按销售价格 15% 补贴、每件不超过 500 元、单件售价不超过 6000 元. 国家发改委/财政部通知经新华网、证券时报报道, 2026-01.
[9]国补带动效应:截至 2026 年 4 月中旬 16 个国产品牌参与;带动重点企业销量 +42.4%、销售额 +46.8%;头部品牌新品做到 2000 元以内. 中国时报 / 同花顺财经, 2026-04—05.
[10]IDC 中国智能眼镜出货序列:2025 年 246.0 万台(+87.1%);2026 年预计 450.8 万台(+77.7%). 经济日报 / 证券时报, 2026.
[11]光学显示模块占智能眼镜整机成本约 25%—43%(口径不一,取区间). 中商情报网 / 新浪, 2026.
[12]Ray-Ban Meta 整机 BOM 约 164 美元:主控 SoC 55 美元(约 34%)、组装与整机代工 16.5%、结构件 11.6%、存储 7.0%、传感器 6.7%、摄像头 5.5%、电池 4.0%. 国金证券 / 维深 Wellsenn XR 拆解(第三方口径), 2026.
[13]歌尔股份历年业绩(2020—2025):营收 577.43 / 782.21 / 1048.94 / 985.74 / 1009.54 / 965.50 亿元;归母净利润 28.48 / 42.75 / 17.49 / 10.88 / 26.65 / 39.40 亿元. 公司业绩公告,经我爱音频网 / 同花顺汇总, 2026.
[14]歌尔股份 2026H1 业务结构:智能硬件 198.93 亿元(占比约 49.67%)、精密零组件 77.59 亿元(毛利率 24.86%)、智能声学整机约 113 亿元(+35.9%). 每日经济新闻 / 新京报, 2026-08.
[15]歌尔转型历程:曾是市场所称「苹果三剑客」之一,2022 年末遭遇砍单后加速转型,该客户销售占比主动压降至约 32%;媒体评「用更重的资产负债表,换 AI 硬件周期的入场券」. OFweek / 东方财富, 2026.
🗣 欢迎讨论
国补把价格推下来了,退货率还站在三成到七成的位置上。你觉得,智能眼镜走进日常,先要解决的是重量,还是那个「非买不可的理由」?欢迎在评论区聊聊你的看法。
👇 评论区说出你的看法
产业雷达- 硬核产业分析 - 数据中心全产业链
每期拆解一个产业链的核心逻辑。从AI芯片到液冷散热,覆盖数据中心全链条。关注我们,不错过每一期深度解读。
合规声明:以上分析基于公开产业数据,仅作为产业链研究参考,不构成任何投资建议。投资有风险,入市需谨慎。
风险提示:文中提及的公司可能存在技术迭代、市场竞争、政策变化等风险。
产业雷达· 产业研究 | 公众号运营 | 知识星球付费内容
觉得有收获?点个「在看」支持我们持续产出。
本文由 AI 辅助创作,事实与数据经人工采集核验。