ARTICLE · 1187713
存储贵过芯片 劝君持币待购 今年安卓换机很烧心
10月13日,IDC发布2026年第三季度中国智能手机市场初步数据:出货量5790万台,同比暴跌15.4%,下滑明显加速。加上前两季,今年前三季度大盘的同比走势是-3.3%、-4.3%、-15.4%,一条线比一条陡。结论先行:安卓集体遭重,苹果、华为稳坐金字塔尖。
三季下来,安卓集体失速
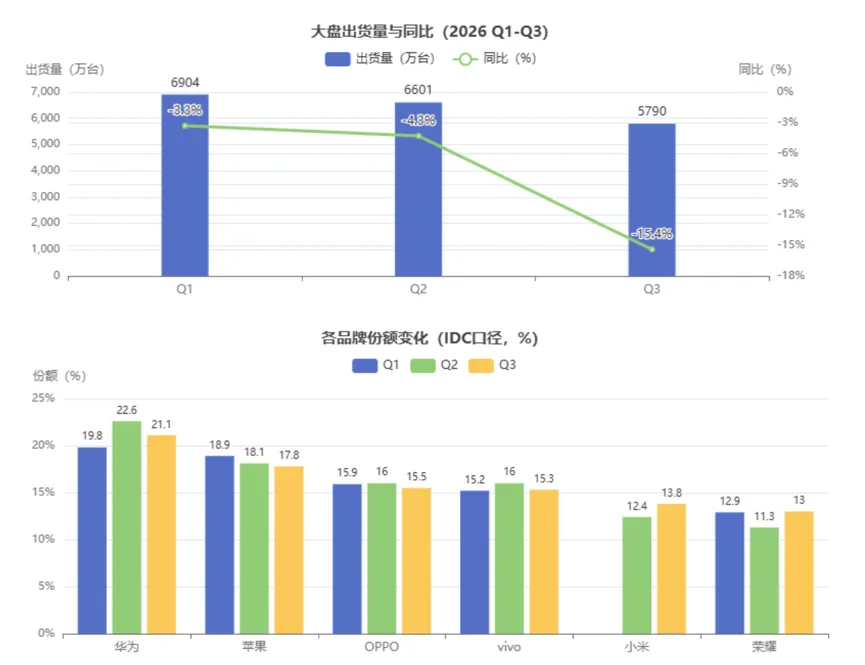
数据来源:IDC《中国季度手机跟踪报告》,出货量为中国智能手机市场季度出货量;份额为各品牌占比;同比为出货量同比增速。Q3 为 2026-10-13 发布的初步数据。小米 Q1 未进入前五,份额缺省。
把IDC的口径翻译一下:一年前(2025年Q1)还是小米时隔十年重夺第一、大盘靠国补同比增长3.3%的热闹局面;一年后大盘连续三季负增长,Q3同比跌了15.4%。各家位置也换了轮:华为份额从去年同期的18%涨到21.1%、同比仍增17.3%,是唯一双位数增长——畅享90 Pro Max在1500元档累计激活破百万台,Pura X View、Pura X Max两款阔屏新形态撑起高端热度,后者上市四个月发货破120万台;苹果Q3份额17.8%,同比-4.3%,仍处高位,Pro系列依旧最能打。
旗舰首销:荣耀亮眼,小米遇冷
荣耀Q3整体同样承压,份额13.0%,同比下滑,在头部厂商中并不突出。但9月新机发布后,荣耀在旗舰首销这一局里打出了存在感:Magic 9系列开售几天就追平部分竞品,部分机型还出现缺货。靠的还是在集体涨价之年相对克制——同款SoC的机型便宜大几百元,外围配置也没缩水,性价比在高端市场依然是最硬的通货。
小米则是另一个极端:Q3整体出货量同比-20.4%,连续垫底。新机首销同样遇冷,小米18系列累计激活约28万台,而同期小米17早已破百万。涨价幅度大是一方面,小米18 Pro全系硬件防窥屏的争议更劝退人——被质疑牺牲屏幕素质,换来了一个大多数人并不需要的功能,但这更多是雪上加霜,核心症结仍是价格。
为什么都在涨价
所有价格动作背后是成本失控。AI爆发把存储产能几乎吸走,12+256GB存储组合的采购价从一年前的约500元涨到约2200元、涨幅超340%,第一次贵过处理器(最新旗舰SoC采购价约2000元);Counterpoint数据显示,2026年二季度手机内存价格环比涨超80%。叠加先进制程代工提价、全球供应链不稳、CMOS/屏幕/电池等外围器件升级研发,一部旗舰的BOM成本凭空多出大几百到上千元,厂商只能普涨:新款旗舰普遍涨1000-2000元,大存储版本涨得更狠。价格涨了,需求就缩了。
首销期已过,几家欢喜几家愁
季度数据之外,新一轮旗舰的首销期已过,各家结果也出来了。按RD观测等第三方统计的网传口径,截至W40(9.28-10.4)累计激活量:iPhone 18 Pro系列约289万台,断层式领先;小米18系列约28万台、华为Mate 90系列约27万台、荣耀Magic 9系列约21万台、OPPO Find X10系列约18万台、vivo X500系列约14万台。需要说明的是,这些为第三方网传激活量口径,并非IDC官方出货量,不同机构统计可能存在偏差。
苹果一款系列,顶鸿蒙安卓五家之和——高端购买力没变,只是更倾向于一个“不会错”的选择。荣耀Magic 9系列则是安卓旗舰里相对最稳的一个,开售几天就追平部分竞品,部分机型缺货,说明在涨价潮中,相对克制的定价和扎实的配置依然能换来真金白银。
全年预测:华为登顶,苹果紧随
照这个走势,今年全年大概率华为登顶、苹果紧随其后;其它几家被成本和大盘两头夹击,最终份额可能进一步收缩,部分厂商或在10%-15%区间徘徊。另一个明显的信号是:在各自品牌内部,现在真正撑量的是中端机和入门机,旗舰更多是门面。消费者对“贵”,已经用脚投票了——毕竟如果价格差不多,大多数消费者还是选择品牌。
说到底,2026年是存储涨价引发的一场结构性洗牌,把“性价比”重新捧回牌桌中央。对大多数消费者来说,各品牌旗舰的日常体验差距并不大:要么持币待购,等价格回归理性;要么干脆一步到位,冲顶买华为苹果,图个省心。而对安卓厂商来说,眼下的路只有两条:要么割肉降价——据了解,不少机型在渠道端不但破发,还有较大优惠,只为快点出货;要么走出差异化,但在SoC同质化、成本又压不住的今天,这条路显然更难走。