ARTICLE · 1190004
【AI落地】别再卖工具了,直接把结果卖给他
一、从卖工具到卖结果:一次根本的掉头
过去两年 AI 创业基本是一个套路:做个 copilot,卖工具给客户自己用。
这是互联网时代留下来的思路——你负责造一个好软件,怎么用是客户自己的事。
AI 原生服务公司把这个逻辑整个反过来:不交付工具,交付结果。
举个例子。以前你买报税软件,买的是工具,还得自己操作、自己报税。而未来的 AI 税务公司,你买的是“已经报好的税”。中间的活大部分由 AI 干掉,你不用管过程,只要验收结果。
YC 合伙人 Gustaf Alströmer 在官方 RFS 里写的原话更清楚:
服务曾经变成 SaaS 软件。更近一点,SaaS 变成了 AI copilot——2023 到 2025 年大部分创业公司做的都是这个:帮人把活干得更好的工具。现在让我们兴奋的是下一步:不卖软件的 AI 原生公司,它们卖服务。不给你工具,它们直接把活干了。
理由他讲得很实在,就两条:花在服务上的钱,比花在软件上的钱多得多;而且这些服务里有很多本来就外包出去了,所以用 AI 原生产品去替换,容易得多。
第二点尤其关键。它意味着你不需要教育市场、不需要让客户新申请一笔预算——你只是把他原来的供应商换成你。
二、为什么是现在:窗口刚刚打开
为什么前两年不行,现在突然行了?
因为模型能力是最近一两年才跨过那道门槛的。窗口刚刚打开。
市场有多大?税务、审计、保险、法务,加上部分医疗行业,加起来是好几万亿美元的盘子,比整个软件市场大 2 到 3 倍。
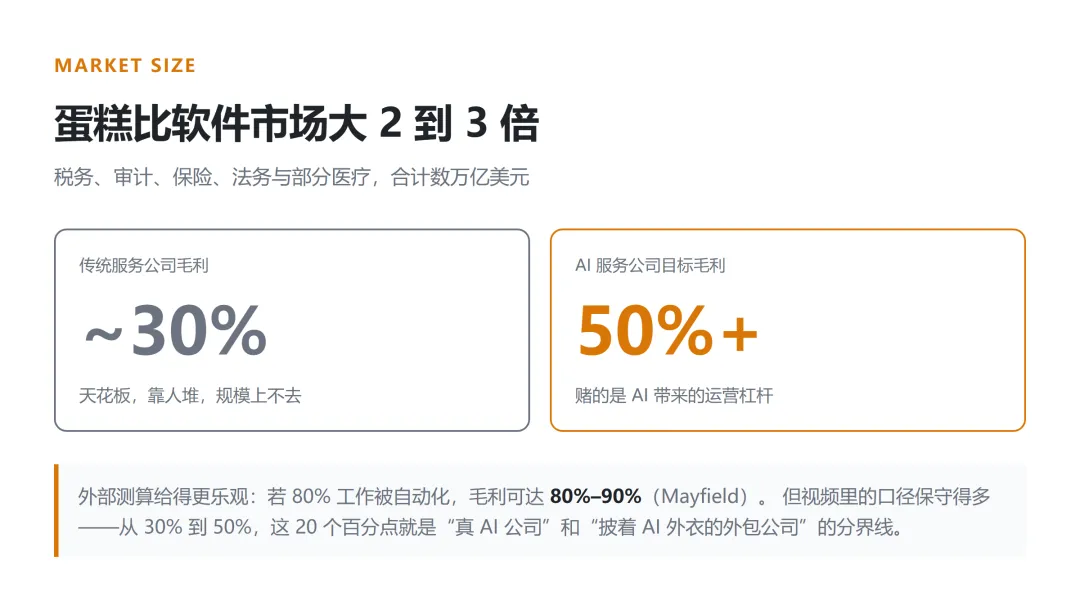
外部数据能和这个判断对上。General Catalyst 的 Marc Bhargava 给过一个数字:全球服务行业的年收入约 16 万亿美元。Mayfield 的 Navin Chaddha 算过另一笔账:如果 80% 的工作被 AI 自动化,毛利能做到 80%–90%。
但这里有个必须说清楚的落差。
传统服务公司的毛利天花板,大概在 30% 左右。AI 服务公司赌的是靠 AI 带来的运营杠杆,把毛利做到 50% 以上。
从 30% 到 50%,看起来只是 20 个百分点,但它决定了一家公司到底是“披着 AI 外衣的外包公司”,还是真的能长成巨头。
三、哪些行业会先被重做:四条筛子
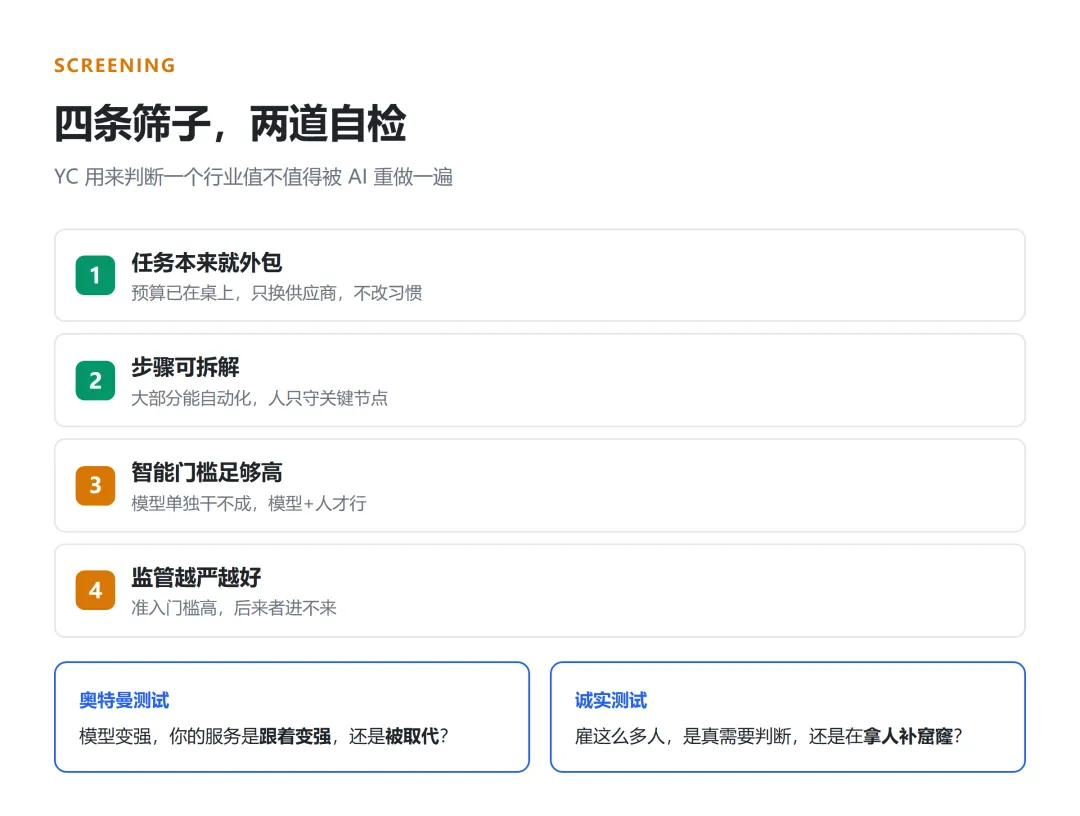
YC 给了四条筛选行业的标准。我把它翻译成更直白的话。
第一,这个任务本来就外包。
客户本来就只看结果,不太过问中间过程。
这一点特别关键。在这样的情况下,你不用去改变用户习惯,只是把他原来的供应商换成你。预算早就摆在桌面上了,你接过来就行,而不是让他重新去申请一笔完全崭新的预算。
第二,任务能拆解,且大部分环节不需要高强度的人工判断。
如果每一步都得有很厉害的人动脑子拍板,那就没法规模化。
你要的是大部分环节都能自动化,让人站在少数几个关键节点上守住就可以了。
以前这些知识型服务行业为什么很难做大?因为全靠人,而且要靠高水平的人。高水平的人又贵又难管。
第三,智能门槛要足够高——这条反直觉。
意思是这个行业的标准要足够难。因为太简单的活,大模型自己就干了,轮不到你开一家公司去干。
你要找的位置是:模型单独完不成,但模型加人能搞定。 那才是你真正的立足点。
第四,监管反而是好事。
监管越严格,门槛越高,有准入门槛,后来的人越不容易进来。你可以占住中间那个很重要的位置。
YC 官方点名了四个方向:保险经纪、会计税务审计、合规、医疗行政。
四、两道自检题:奥特曼测试与诚实测试
筛完行业,还有两道题可以用来验证自己的项目到底合不合格。
第一道,奥特曼测试。
反复问自己一个问题:如果未来模型变得越来越强,你的服务是跟着一起变强,还是直接被模型取代、变成白菜价?
必须是前者才能活下来。
第二道,诚实测试。
你现在雇这么多人,到底是真的需要人去做某些判断,还是在拿人去补救产品的窟窿?
这道题只有你自己心里清楚。但它基本能决定一家公司三年后是 AI 公司还是人力公司。
五、什么样的团队配得上这门生意
YC 说,最好的创始人大概有三个共同特点。
第一,行业信誉。
因为你卖的是专业结果,面对的是一群天生怀疑的买家,而且常常在强监管领域。你身上必须带着这个行业的可信度,最好是你亲自干出来的。后天学的也行,关键是你真得有点东西。
第二,懂模型。
你得知道最前沿的模型今天能干什么、不能干什么,然后把产品设计成能跟模型一起变强的模式。
这点特别容易被低估。大家总觉得模型越来越强,就越不需要技术人员。但在这种公司里,顶尖的技术能力没有替代品。
第三,运营的严谨性。
方差、吞吐量、周期时间、标准动作流程——这些词听着繁琐,一点也不激动人心。
但你本质上是在运营一台机器。产品就是这套运营规则。你得学会它,最好还能喜欢它。
六、生死线:利润表和方差
天时地利人和都配齐了,为什么 YC 还是说大部分这样的公司会死?
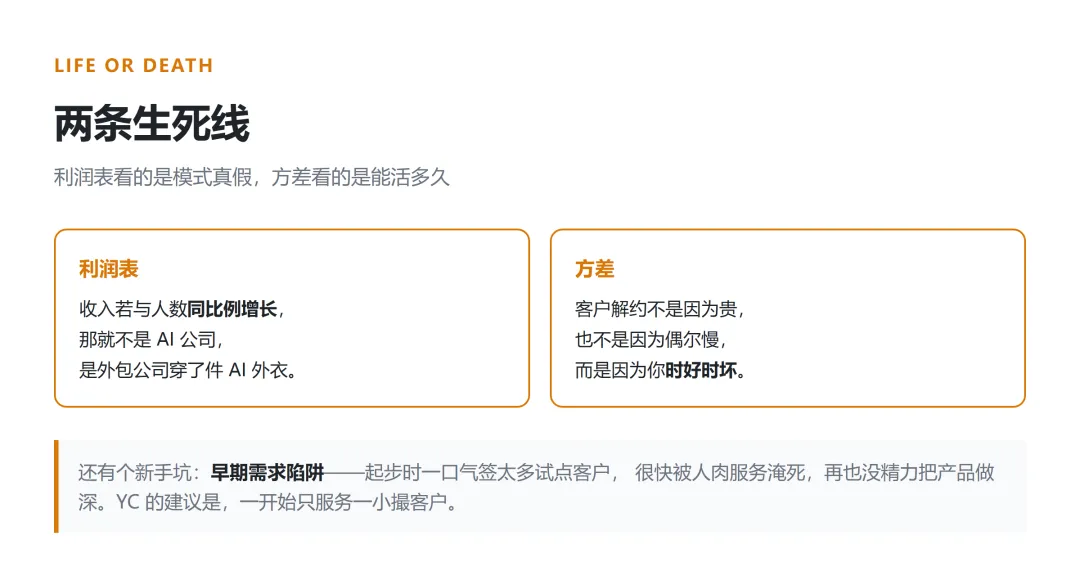
答案有两个:一个是利润表,一个是方差。
先看一个根本区别。传统软件公司,产品就是那个界面,客户直接使用。AI 服务公司反过来——人才是面对客户的界面,产品躲在后面,帮助这个人把工作量非线性地放大。
所以危险信号很明确:如果你的收入跟着雇的人数同比例往上涨,那不叫 AI 公司,那是披着 AI 外衣的传统外包公司。
第二个是方差,也就是你交付的东西稳不稳定。
YC 的原话是这么说的:客户炒掉你,往往不是因为你贵,也不是因为你偶尔拖沓,而是因为你时好时坏、不一致。这种不一致会直接摧毁信任,而信任就是 AI 服务公司的命根子。
还有一个坑,新手特别容易踩:早期需求陷阱。
刚起步的时候,很容易一口气签一堆试点客户——签客户当然开心,有收入了。但很快你就会被人肉服务淹死,没有精力再把产品做好,永远困在一大堆活和琐碎细节的死循环里。
YC 的建议是:一开始只服务一小撮客户就够了。
这门生意最终是一道数学题。产品做得越深,成本越低,毛利越高。市场还比传统软件公司大 2 到 3 倍。这就是它的核心运营逻辑。
那能不能取个巧——买一家现成的服务公司,加 AI 上去不就完了?
YC 的答案是不可能。PMF、know-how、品味,这些都是搬不来的东西。老公司有老公司的习惯,你一个 AI 进去,什么都改变不了,什么都推不下去。
七、我的保留意见:确定性 vs 概率性
这一节是我自己加的,也是这篇文章我最想说的部分。
方向我认同。但“毛利做到 50% 以上”这个目标,我认为被低估了难度。
第一个问题,YC 点名的四个行业全是重确定性的。
会计、合规、理赔、ERP 这类系统,要求的是 100% 一致。而大模型是概率引擎。
一份 2026 年 2 月的分析《The Great SaaS Unbundling》把话说得很直白:确定性系统需要百分之百的一致性,但 LLM 是概率性的——而 YC 点名的这四个行业,恰好全部落在这个矛盾最尖锐的地方。
换句话说,你以为剩下的是 20% 的“人”,实际剩下的可能是 20% 的责任。
第二个问题,整合比想象的慢。
TechCrunch 在 2025 年 9 月的报道标题就叫《AI 服务转型可能比 VC 想的更难》,里面讲得很具体:并购来的服务公司,整合和文化冲突是真实存在的,而且很慢。
General Catalyst 已经拿出 15 亿美元做“creation”策略——在特定垂直行业孵化 AI 原生公司,再拿它们当收购平台去并购同业。Mayfield 划了 1 亿美元投“AI 队友”。Sequoia 合伙人 Julien Bek 的“服务即新软件”论断在 2025 年刷过屏。Elad Gil 在这条路上已经跑了三年。
资本是聪明的,但也意味着:等 YC 的创始人进场时,牌桌已经相当挤了。
我的判断是这样的:
卖工具的公司赚的是效率的钱。卖结果的公司赚的是责任溢价。
而责任,恰恰是目前 AI 最贵、也最稀缺的东西。谁能为结果签字、能在出错时兜底,谁才拿得到那 20 个百分点的毛利差。
这不是模型能力问题,是组织设计问题。所以它不会因为模型变强而自动解决——这一点,恰恰是最容易被“AI 会越来越强”这句话掩盖掉的。
结尾
十几年前有句“软件吃掉世界”,我们熟悉的这一代科技巨头就是那句话的产物。
现在轮到 AI 吃掉服务业了,而且蛋糕比当年更大。
不过 YC 自己也承认,他们对这块的认识还在很早期,全世界的认识都在很早期——边投边学,我们边做边学。
所以这份手册,与其说是最终答案,不如说是一张刚画了一半的地图。 2025 年该比例不足 5%。