ARTICLE · 1192319
要啥自行车?--AI帮你购物了
下一代购物平台预测,与中国卖家的破局点
从 Muse 被封到 Grok 被拦,一场关于"谁拥有购物入口"的战争已经开打
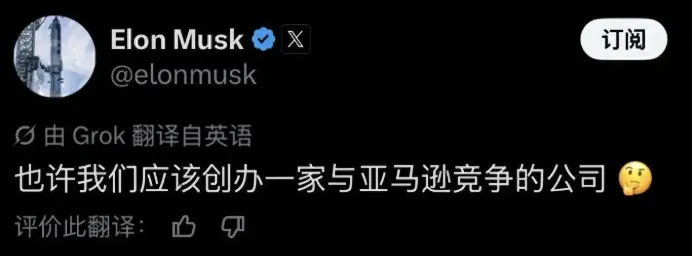
过去 30 天,三件事接连发生:9 月 8 日,Meta 上线个人 AI 代理 Muse,10 天登顶美国 App Store 免费榜;9 月 21 日,亚马逊封杀 Muse;10 月 15 日,一个开发者的 Grok 退货机器人在亚马逊被拦,马斯克回应"也许我们该做一家亚马逊竞争者"。三件事指向同一个问题——下一代购物平台,长什么样?
01先看战场:三次交火,一条主线
这三件事不是孤立的八卦,是一场战争的三个回合。我把它捋成一条时间线。
| 2025.11 | ||
| 2026.3.9 | ||
| 2026.3.6 | ||
| 2026.8.4 | ||
| 2026.9.8 | ||
| 2026.9.20 | ||
| 2026.9.21 | ||
| 2026.9.10 | ||
| 2026.10.15 |
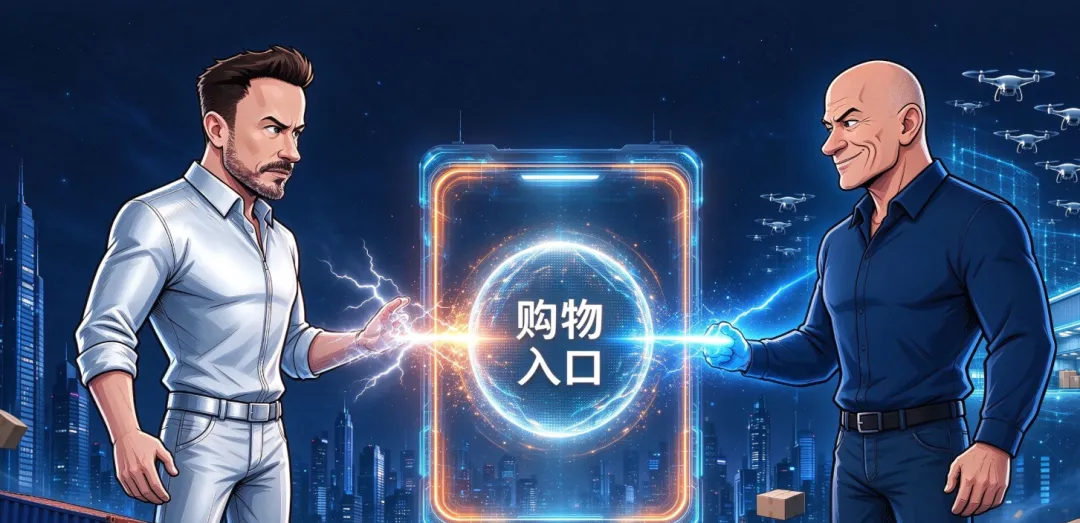
这条线背后是一个核心矛盾:用户想授权 AI 代买,平台想保住"人得亲自来逛"的流量霸权。法院在这个问题上的态度反复摇摆——3 月支持亚马逊,8 月又推翻,说明这件事在法律上还没定论,真正的裁决权,正在转向平台的使用条款。
02亚马逊在怕什么?
看广告收入就明白。
亚马逊 2026 年 Q2 广告收入 198 亿美元,同比增长 26%;2025 全年超过 680 亿美元。这钱怎么来的?从用户"亲自逛"这件事来的——首页 banner、搜索排名、满减凑单、定金膨胀,每一个坑都按商家的钱和用户的冲动设计好。
而 AI 买手不这么买东西。你对 Grok 说"500 块以内买双跑步鞋",它直接翻参数、比历史价格、筛掉刷单评价,不看广告位,不凑满减。退货更是让平台头疼——AI 不嫌麻烦,24 小时盯着保价,降一块钱就申退,"麻烦到你认输"的售后设计在它面前彻底失效。
这才是亚马逊真正慌的。传统电商的利润,一大半靠"让人多逛、多买、懒得退"。AI 买手把这三样全拆了。
数据也印证了这一点。监测显示,ChatGPT 这类智能体已经抢走了部分零售巨头两成以上的推荐流量。平台精心搭建的搜索排名和跳转链路,正在被绕过。
JUDGEMENT / 判 词
亚马逊封的不是"一个脚本",是外部 Agent 进前台下单的通道。它拦的是消费者手里那把破墙的钥匙。
但亚马逊也不是全然封闭——9 月 10 日与 OpenAI 合作,广告主可通过 DSP 投放 ChatGPT,流量导回站内。这一手是"要你的流量,不给你入口"。
03为什么 Shopify 敞开大门,亚马逊严防死守?
两家都是电商,态度截然相反,根源在商业模式。
亚马逊是封闭生态,直接卖货 + 收佣金 + 卖广告 + 收 Prime 会员费。消费者"逛"的过程,就是它商业化的过程。Muse 这类代理省去"逛",动摇的是广告根基,动摇的是"线上购物入口"的心智认知。它怕自己沦为 AI 的"发货的仓库"。
Shopify 则完全相反。它不掌握流量、不分发流量,靠订阅费、工具费、Shop Pay 支付通道赚钱。对它来说,流量来自 Google、Instagram 还是 ChatGPT、Muse,没有区别——只要这笔交易从它的通道结账,就是它的生意。
Muse 上线当天,Shopify 就把 Meta 接入了自己的智能体商店体系(Agentic Storefronts);9 月 21 日进一步把 Shop Pay 接入 Muse 的购物场景。合作消息公布当日,Shopify 股价涨约 7%,Meta 涨 11.43%。—— 商业模式决定了对 AI 的态度,这是自卫,不是立场
04六条预测:下一代购物平台长什么样
预测一:AI 代购会经历"搜索 → 比价 → 下单"三级渗透,而非一步到位
别被"AI 帮你买东西"的口号骗了。现实的数据长这样:
这个 65% vs 14% 的落差,就是当下代理商务的真实边界——"搜索"人们愿意放手,"下单"还不行。而且 OpenAI 已经用 5 个月的教训验证过:用户还是更愿意在商家自有站点完成交易(Walmart 数据显示 ChatGPT 内结算转化仅为自有站的 1/3)。所以真正的路径是三级渗透:AI 管发现和比较,人管决策和付款。谁先接受这个现实,谁先拿到红利。
预测二:协议战会决定平台格局,亚马逊不会一家独大
表面看是亚马逊 vs Muse vs Grok,底下是一场协议战。目前已有五套竞争性协议在抢"AI 与商家怎么对话"的标准:
| OpenAIStripe | ||
| Google | ||
| Visa | ||
| Mastercard |
关键的信号是:2026 年 4 月 24 日,亚马逊、Meta、微软、Salesforce 和 Stripe 加入了 Google UCP 的技术委员会。全球最大电商平台,坐进了一张它没有主导的标准桌——说明协议层的收敛已经开始,而且这不是临时起意。
我判断:最终不会一家协议通吃,而是"支付层收敛(Visa/Mastercard 为主)+ 发现层多元(ChatGPT/Google/X 并存)"。亚马逊想靠封锁守住的入口地位,会被协议层的开放慢慢稀释。
预测三:入口权力从"平台"向"代理"转移,但不会彻底
马斯克那句话不是嘴炮。他手里的牌其实齐了:X 是入口,Grok 是大脑,X Payments 管钱,Optimus 和无人车管履约(这部分还远)。更现实的形态不是再造一个亚马逊,而是把交易收进聊天框——用户在 X 里说买什么,Grok 去比价、授权商户结账。
但别把话说满。亚马逊有物流帝国、有 Prime 会员心智、有履约壁垒——这话只对了一半。马斯克手里其实握着一张被多数分析低估的牌:运力。
预测三:那张被低估的牌——特斯拉的无人运力
把马斯克手里的牌摊开看,会发现一个此前被忽略的事实:他可能是唯一一个在每一环都有对应资产的玩家。
| 已落地 | ||
| 已落地 | ||
| 已落地 | ||
| 打样中 | ||
| 打样中 |
他的"最后一公里"不是一辆无人车,而是"路 + 门"两层机器人:Cybercab(Robotaxi)和 Robovan 管"路到楼下"——Robovan 的官方定位就同时覆盖载人与运货(goods),从大众运输到餐饮、物流都能做;Optimus 管"门口最后几米"——上门递送甚至入户,对准的是它"做家务、跑腿"的产品定位。再叠上已上线的 X Money(对标"微信支付 + 余额宝")和 Grok 这个购物意图入口,闭环的形状已经完整:AI 入口 + 支付 + 自有无人运力——比亚马逊多出"自己拥有运力"这一环。
仓储这一环,他大概率不会照亚马逊那套租仓铺网点,而是走"造机器的机器"路线:Optimus 在仓内做拣选、拆码垛、搬运(这正是他明确点名的商业场景),xAI 做需求预测与库存优化,让仓更像"算出来的"而非"堆出来的";Tesla Semi 做中程干线,能源业务自供充电网络。全链条垂直整合,把仓储从外包重资产,变成他自己的制造与能源复用。
还有一层隐藏逻辑:Cybercab 是专用 robotaxi,不允许私人拥有,由特斯拉自营调度——这意味着车队规模本身就是运力储备;而私家 Tesla 车主按 Tesla Network 的原始设计,可在车辆闲置时加入共享运力池。"大量闲置的无人驾驶汽车变成物流网络",这个猜想有原始设计背书,但规模兑现要等车队铺开。
但打样就是打样。硬约束一条不少:Optimus 的入户递送、无人签收的门口安全、冷链、法规责任认定、单均配送成本能否打平,都是门槛。技术可通,运营与法规还要过好几关。所以本文维持的结论是:牌齐了,局未开——这正是"代理握决策权、平台握履约权"分化格局中最大的变数。
沃尔玛和塔吉特的态度是个信号。沃尔玛与 Google、OpenAI 合作,让商品进代理购物界面,也在做自家 Sparky;塔吉特 CEO 提到来自外部 AI 的流量同比涨到 3.5 倍。平台分化已经出现:一边围墙,一边接代理。
预测四:广告会变形,但不会消失——它只是换了个地方出现
有人认为 AI 代理会让广告失效,这是误判。Flywheel 2026 数字商务趋势报告预测:ChatGPT 到 2030 年直接 GMV 可能超过 980 亿美元,亚马逊和沃尔玛会继续主导代理商务竞争,赞助广告和媒体活动会在基于 LLM 的购物平台中变得更加普遍。亚马逊与 OpenAI 的 DSP 合作就是证据——广告不消失,它只是从"搜索结果页"搬到"对话界面底部"。
真正被淘汰的,是那种"靠信息差和冲动凑单"的旧广告。新的广告形态是:在 AI 的回答里,被优先提起。这就引出下一条。
预测五:AI 结果成为品牌"新包装",AI-SEO 是新货架
零点击搜索正在改变品牌可见度逻辑。AI 代理对品牌的描述和推荐,将决定消费者是否把品牌纳入考虑。AI 结果正在成为品牌的新包装。
更有意思的是学术研究的发现。哥伦比亚商学院和耶鲁的 ACES 模拟器测试了六个前沿模型,发现 AI 购物代理存在"选择同质化"——需求会集中在少数产品上,且对列表排序有强烈的位置偏好。研究者警告将出现赢家通吃和"AI-SEO"。
AI 代理不看你漂亮的 lifestyle 图,不被品牌故事打动。它读结构化数据:材质、尺寸、兼容性、认证、库存、价格、评价。一个空着的属性字段,对机器来说就是一个没有通过筛选的过滤器。—— 这句话是本文所有卖家建议的起点
预测六:信任是最后的门槛,而信任恰恰是中国卖家的机会
IAB 调研显示只有 46% 的人完全信任 AI 推荐,89% 的美国网购者会通过其他渠道验证 AI 的建议。Bazaarvoice 调研显示 67% 的人仍偏好在品牌或零售商官网结账,而非 AI 工具内。
这意味着什么?意味着"被 AI 推荐"和"被用户信任"是两件事。AI 可以把你推进候选清单,但真正的成交还在品牌站、在评价区、在社媒口碑里。谁能同时打动机器和人心,谁就赢。这正是下面第五部分要展开的。
05亚马逊及其他平台卖家,现在该做什么?
别等尘埃落定才动。以下是可立刻执行的动作,按优先级排。
动作一:把 Listing 从"给人看"改造成"给机器读"(本周就做)
Amazon Ads 在 2026 年 8 月 5 日发布了官方指引,核心一句话:AI 购物代理会综合商品详情、评论、价格、库存、品牌内容来做推荐,结构化程度就是竞争力。具体三件事:
| 属性完整性审计 | ||
| A+ 图片写真实 Alt 文本 | ||
| A+ 加对比表 |
再补三条:标题里把关键规格写成事实而非形容词(在类目风格规则内);从评论和 Q&A 里挖高频问题直接写进 Listing(机器也在读评论);确保多渠道数据一致——亚马逊、独立站、feed 如果互相矛盾,机器会判定你是不可信数据源。
动作二:盯住"对话式查询"关键词
用户对 AI 说的话,和他们在搜索框敲的不一样。"保温效果最好的徒步水壶" vs "water bottle"——前者才是 AI 时代的搜索词。监控 Search Query Performance 里长尾、对话式 query 的曝光变化,如果你的转化率在涨但广告花费没涨,很可能 AI 已经在推荐你了。
动作三:多渠道对冲,别把命押在一个入口上
Shopify 的 100 万+ 美国商家默认可接 ChatGPT;BigCommerce、Wix、Squarespace、WooCommerce 已接入 Stripe 的 Agentic Commerce Suite;沃尔玛、Instacart 已在 ChatGPT 内直播;Gymshark、Everlane、Monos 已通过 UCP 上线 Google AI Mode。
这个名单说明一件事:协议层的货架已经在铺货了。如果你是独立站卖家,检查自己的平台是否已默认接入 Agentic Storefronts;如果你是亚马逊卖家,想一想当亚马逊被迫开放(它迟早会,因为流量在流失)时,你有没有在协议层的存在感。
动作四:内容资产做 GEO,不只是 SEO
生成式引擎优化(GEO)的原料是什么?测评、开箱、礼盒指南、对比文章、圆桌推荐——这些内容正是 AI 生成回答时引用的骨架。对中国卖家,这意味着:与其再砸一个测评视频,不如做一篇结构化的对比长文(规格表 + 场景 + 限制说明),投放到垂类媒体和 Reddit 这类 AI 高频引用的站点。你的品牌被 AI 提起的方式,就是你的新包装。
动作五:不要碰授权红线,但可以设计"代理友好"的转化路径
亚马逊使用条款已明确写入自动代理规则——代理必须标明身份、不得绕过限制。卖家自己别去写"自动下单脚本",会被封号。但你可以反过来做:既然 AI 管发现、人管付款,那就把"从 AI 推荐到人工下单"这段路修得极顺——品牌旗舰站的 Landing 页、一键复制推荐语、社媒验证入口,都是在"AI 推荐 → 用户验证 → 官网成交"这条新链路上布点。
纯铺货型卖家
最先被挤压。同质化选品 + 无品牌内容,AI 代理的"选择同质化"会直接把流量集中到头部几个 ASIN。要么做差异化产品线,要么尽早清库存转型。
品牌型卖家
机会最大的一层。有独特卖点、有结构化数据、有站外内容资产,最容易被 AI 提起。关键是把"被 AI 推荐"作为 KPI 之一,开始监测。
工厂 / ODM 型卖家
两类机会:给 AI 时代品牌供货(他们需要差异化硬件);或直接做 agent-ready 的产品数据服务(帮品牌做属性审计、GEO 内容,这会是个新服务市场)。
06回到那个问题:下一代购物平台到底是什么
不是"又一个亚马逊",也不是"又一个 ChatGPT"。
我的判断:下一代购物平台没有单一形态,它是一个"决策层 + 履约层"的分工网络。决策层由多家 AI 代理竞争(ChatGPT、Muse、Grok、Alexa),负责理解需求、比较、推荐;履约层由少数几家掌握(亚马逊物流、沃尔玛、品牌自营),负责把货送到。两层之间的接口,就是 UCP/ACP/AP2 这些协议。
谁掌握协议,谁掌握分账权;谁掌握履约,谁掌握用户体验的底线;谁掌握信任,谁掌握最终转化。三者缺一不可——这正是为什么马斯克的闭环至今没有合拢(运力牌还在打样,法规还没过关),亚马逊也不敢彻底封锁(缺决策入口)。
对中国卖家来说,真正的机会不在"预测哪家平台赢",而在把自己变成 AI 时代供应链里不可替代的一环——数据完备的产品、被 AI 引用的内容、以及协议层铺开时率先到位的供给。