ARTICLE · 1200744
AI 数据中心缺电:PJM 价格上涨,ERCOT 排队先看什么?
AI 数据中心的建设热潮,正在把一个原本藏在机房后面的变量推到投资者面前:设备买得到,电能不能按计划送到?
PJM 的容量拍卖价格连续处在高位;得州披露的大负载接入申请达到数百 GW。它们共同说明电力系统承压,却不能直接推出“美国还缺多少 GW 算力”,更不能把所有电力设备公司的订单都视为即将兑现的收入。
我的判断是:2026—2027 年,这条产业链最值得跟踪的是项目从申请、合同走向通电与回款的进度。设备供应商和机房运营商可能处在不同的兑现阶段。看懂这一差异,比盯住一个庞大的排队总数更有用。
一、先分清:谁在排队,买的又是什么
讨论“并网排队”,最容易把三件事混在一起:
Berkeley Lab 于 2026 年 7 月发布的统计显示,截至 2025 年底,美国活跃的发电及储能并网申请约为 2,061 GW,较上年减少 10%。历史样本中,2000—2020 年申请容量截至 2025 年底约 13% 已投运、75% 已撤回。这里的对象是发电和储能项目,统计单位是容量;不能把这组撤回率直接套给今天的数据中心。[1]
因此,我不会把 PJM 的发电申请和 ERCOT 的大负载申请画在同一张“谁更缺电”的柱状图里。真正有价值的比较,应当是同一地区、同一口径下,申请有多少转成协议、协议又有多少走到投运。
二、PJM 的价格信号很强,但要读对年份和单位
PJM 位于美国东部,其容量拍卖为未来交付年采购资源。下面三轮结果能够直接核对:
*2025/26 的 269.92 是 RTO 大部分地区价格,并非全市场加权均价;BGE、DOM 两区分别为 466.35、444.26。2026/27 与 2027/28 均在各自获准的价格上限出清。UCAP 是按可靠性能力折算的容量,不等于机组名义装机容量。[2] [3] [4]
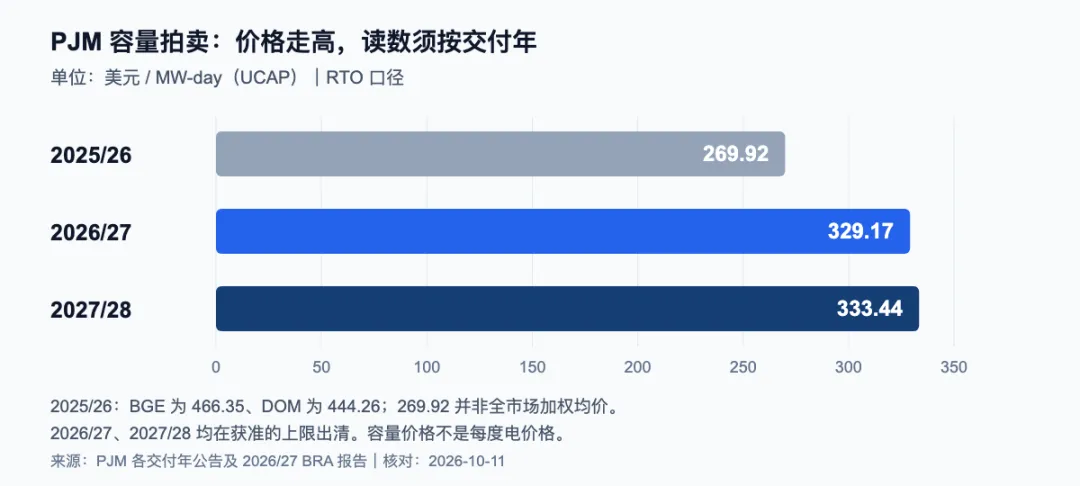
PJM 在报告里专门解释:这些合计金额不等于所有负荷实际支付的总成本,自供与双边合约会改变客户对拍卖价格的暴露。2026/27 的合计金额较前一交付年增长约 9.5%,也不能据此说所有数据中心电费同步涨了 9.5%。[3]
价格传达的是可靠供给的稀缺性。到 2027/28 拍卖,PJM 披露已落实资源相对可靠性要求仍差 6,623 MW,同时列出需求预测调整、部分机组可能延迟退役等缓解因素。这是特定交付年、特定可靠性标准下的缺口,不是“当年必然停电 6.6 GW”,也不是 AI 芯片无法交付的数量。[4]
对企业盈利的影响,还取决于合同:谁承担容量费,谁锁定电价,谁保留现货敞口。相同的电力紧张,可能抬高发电资产的议价能力,也可能侵蚀用电客户的利润。
三、ERCOT 的关键,是申请何时变成可用电力
得州州长办公室在 2026 年 8 月 3 日的公告中披露,ERCOT 正在考虑的接入申请超过 474 GW,约 90% 的新增用电申请来自数据中心。同日要求 PUCT 与 ERCOT 核查项目的用电、水资源、现场供电及其他条件,未满足要求的项目不得接入。[5]
这里最重要的词是“申请”。它不是已经接通的负荷,更不是某一年必然新增的需求。我们还需要知道项目属于哪一批、落实了哪些工程条件,以及最终批准了多少接电容量。
ERCOT 的官方接入页面把研究、批次材料与送电申请分开列示:新大负载的送电请求需要提交并获准;利用已有发电资源的净计量安排还有相应的研究和审批程序。拿到土地、签了采购意向,或者说自己“有电源”,都不足以代替这些节点。[6]
这也解释了为什么不应把“撤回一些申请”直接当成产业需求崩塌。若被撤回的是重复占位或无法落实的方案,剩下项目的可执行性反而可能提高;只有看到已签约项目延期、客户取消或已通电容量增长不及计划,才更接近真实需求或交付出了问题。
我会优先跟踪三个变化:项目分类和获准容量、预计送电时间、实际通电及客户投用时间。这三项比队列总量的单月涨跌更能帮助判断收入兑现。
四、流程能提速,设备与建设仍要逐项兑现
FERC Order 2023 引入了 150 天的集群研究阶段,但它针对的是发电项目并网研究。之后还包括设施研究、并网协议及相关建设,不能把它解释为“数据中心申请后 150 天就能通电”,更不能直接套用为 ERCOT 大负载项目的承诺工期。[7]
工程侧确实存在长交付周期。美国国家基础设施咨询委员会 2024 年报告列出的变压器采购等待时间,已从 2021 年约 50 周升至 2024 年平均约 120 周。这是历史供应链压力的证据,不是对所有 2026 年订单的统一交期承诺。看具体园区仍应核对变压器规格、已锁定的生产档期、输电改造和现场安装进度。[8]
GE Vernova 的披露能说明“订单”与“供给”之间的距离:2026 年第二季度末,燃气设备积压订单与档期预订合计 116 GW,其中正式设备积压订单 53 GW、档期预订 63 GW;公司当时提出的年产出目标,是 2026 年第三季度达到 20 GW 的年化水平,2028 年达到 24 GW。预订、订单和当期出货显然不是同一个数字。[9]
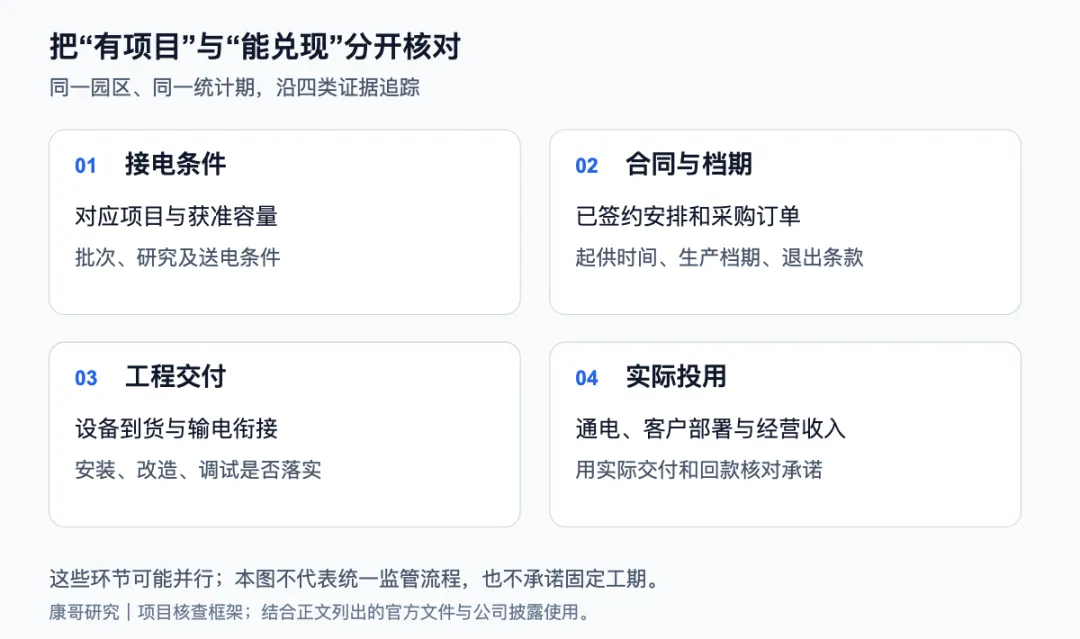
由此推导出的投资判断是:设备公司可能较早收到订单或预付款,园区运营方则要等电力、建筑和客户部署衔接后,才能形成相应经营收入。两者的财报可以暂时不同步;前者订单增长,也不能自动证明后者按期投产。
五、公司映射:把受益叙事落到不同的核查点
以下公司代表几类业务敞口,不是买入名单。我关注的是它们各自需要兑现什么,而不是把“AI 缺电”平均分配成所有公司的盈利增长。
| GE Vernova(GEV) | |||
| Eaton(ETN) | |||
| Vertiv(VRT) | |||
| Talen(TLN) |
Talen 还有一个值得注意的变化:2025 年公告提出,在输电改造后,从原有同址表后安排转为表前供电,由电网承担传输与交付。这里引用的是公告安排,不能据此替项目确认截至今日已完成全部改造;但它足以说明,分析不能一直停留在 2024 年一次申请被否的状态。[12]
看这些公司时,我会把“需求强”与“估值是否合适”分开。订单增加可以支持业务判断;是否值得买,还需要结合当时价格、利润兑现与市场已经计入的预期。电力瓶颈本身不给股票回报作保证。
六、什么证据会让我改变判断
“电力拖慢算力建设”并不是只能不断强化的叙事。Berkeley Lab 的最新统计同时显示,2025 年多个地区签署的并网协议容量上升,CAISO 与 ERCOT 当年各自签署的发电并网协议都超过 30 GW。队列缩小与处理效率改善,可以和设备供给紧张同时发生。[1]
如果园区实际通电容量增长、设备交期缩短、客户按时投用,而供应商订单和现金流保持健康,我会提高对建设兑现的信心。反过来,若“订单很好”持续伴随送电时间后移、存货积压和客户推迟付款,就应降低对短期收入的期待。
还有两类容易忽略的风险:一是供给扩张后,原先的稀缺溢价可能下降;二是客户把计算任务迁到电力条件更好的区域,某个地区的建设压力并不一定转化成整个 AI 行业同比例的资本开支下降。
我更看重能够交付的电、明确的合同和实际回款。它们能把宏大的电力需求叙事,逐步变成可以跟踪、也可以被证伪的公司判断。
读者常问
PJM 容量价格等于数据中心买电价格吗?
不等于。容量价格按美元/MW-day计,能源价格通常按美元/MWh计,实际账单还涉及输配电等费用和合同结构。举个纯算术示例:若全年承担 100 MW 容量义务,按 329.17 美元/MW-day、365 天计算,容量部分约 1,201 万美元;这不是“100 MW 数据中心的全部电费”,也未考虑对冲和客户具体计费条件。[3]
签了 PPA,是否就解决了并网问题?
PPA 约定电力交易,接电和传输则还要落实工程与运营条件。签约能提高部分供电或价格安排的确定性,却不能替代送电批准。应同时看合同的起供时间、爬坡安排,以及相应输电和设施改造进度。Talen 与 Amazon 的安排就是需要把长协和输电衔接一起阅读的例子。[12]
为什么不直接用队列总量预测未来新增算力?
队列里有不同年份、不同成熟度和不同用途的项目;负载容量也不等于 IT 设备容量。更可用的做法,是对具体园区核对获准接电容量、分期送电时间与客户部署,而后在同一口径下汇总。这样得到的是有条件的项目判断,不会把所有申请都当成建设承诺。
普通投资者每季优先看什么?
设备端看订单向销售、利润和现金流的转化;电源端看实际交付与合同爬坡;园区端看已通电、已投用容量和收入起算时间。指标能相互印证,比单独一个巨大的积压订单数字更有解释力。
资料与核对口径
本文核对日期为 2026-10-11;每项数据保留其原始统计期或公告日。文中的投资判断是基于公开材料的分析,未来目标和合同安排均不当作已经实现的结果。
Berkeley Lab:2025 年末发电与储能并网队列,2026 年 7 月发布 PJM:2025/26 容量拍卖结果,2024-07-30 PJM:2026/27 Base Residual Auction 报告,正文第 3 页及表 1 PJM:2027/28 容量拍卖结果,2025-12-17 得州州长办公室:数据中心接入审查,2026-08-03 ERCOT:Large Load Integration 官方接入与送电材料 FERC:Order 2023 发电并网改革说明 NIAC:美国电网变压器供应报告,2024 年报告 GE Vernova:2026 Q2 业绩公告及 SEC 8-K 附件 Eaton:2026 Q2 业绩公告 Vertiv:2026 Q2 业绩公告 Talen:与 Amazon 扩大核电购电协议,2025-06-11
康哥|跨市场投资研究