ARTICLE · 1221121
工业软件三强对决 东土科技·汉得信息·鼎捷数智 投资亮点与差异化全景解析
工业软件三强对决东土·汉得·鼎捷 投资亮点与差异化全景解析
同属工业软件赛道,却处在完全不同的技术层级——一个做工业的"操作系统",一个做企业数字化的"施工队",一个做制造业的"管理软件"
这三家公司虽然都被归入"工业软件/智能制造"赛道,但本质上处于完全不同的技术层级,投资逻辑差异巨大。
东土科技做的是工业的"操作系统",汉得信息做的是企业数字化的"施工队",鼎捷数智做的是制造业的"管理软件"。同赛道,不同层,不同命。
PART 01
先看基本面:三家公司的"体检报告"
第一印象:
鼎捷数智——盈利质量最好,毛利率最高,PE最低,是三家里面"最像成熟软件公司"的。
汉得信息——营收规模最大,AI业务增速最快,但估值偏高。
东土科技——市值最小,业绩波动最大,2026H1亏损,但技术壁垒最高、国产替代逻辑最纯。
PART 02
东土科技:工业操作系统的"孤勇者"
它到底做什么?
东土科技的本质是工业界的"Windows+Intel"——做工业控制的底层根技术。
核心技术栈
- 鸿道Intewell工业操作系统
国内唯一通过汽车、工业控制、医疗仪器、轨道交通四项功能安全最高等级认证(SIL4 & ASIL D)的操作系统 - AUTBUS总线
中国牵头制定的国际标准,孵化出全球首颗AUTBUS总线芯片、国内首颗TSN交换芯片 - MaVIEW工具软件
国家级智能体工具软件,工业界的"开发环境" - 工业AI控制器
基于鸿道操作系统+国产芯片(与海光合作),提供PLC、运动控制、机器视觉、工业AI一体化能力
投资亮点
亮点一:国产替代的"根技术"标的,政策红利核心受益方
国家新型工业操作系统攻关任务的牵头单位,国资委"一条龙"应用示范名单中工业操作系统领域的核心企业,深度参与国产替代顶层设计与标准制定。与恩智浦、英特尔、高通等全球芯片巨头合作,全球合作伙伴超300家。
亮点二:半导体设备控制系统实现规模化突破
2025年工业AI控制器业务收入同比增幅超100%,定制化工控设备已实现规模化交付。与海光信息联合推出NewPre310XC系列智能控制器,满足半导体设备严苛工况。半导体设备控制系统是国产替代最迫切、附加值最高的环节之一。
亮点三:机器人电子架构打开第二增长曲线
2026年4月拟出资2.5亿元设立合资公司布局智能机器人产业,将鸿道操作系统、AUTBUS总线、MaVIEW工具软件落地到机器人领域。首台国产化电子架构具身机器人已正式发布,为物理AI装上国产"神经"。
亮点四:技术壁垒极高,竞争对手少
功能安全认证需要数年时间和巨额投入,新进入者几乎不可能短期复制。工业操作系统是"卡脖子"领域,国内能做的不超过5家。
风险与隐忧
业绩波动极大:2025年盈利8274万,2026H1又亏损2617万 商业化转化慢:技术很强,但收入规模不到10亿 市值小、流动性差:约65亿市值,机构覆盖少 合资公司和机器人业务尚在早期,贡献收入需要时间
适合什么样的投资者?
看好工业根技术国产替代、能承受高波动、愿意左侧布局的进取型投资者。东土是典型的"技术壁垒高但商业化待验证"的标的,赔率高但胜率不确定。
关键跟踪指标:工业AI控制器收入增速、半导体设备客户拓展、鸿道操作系统授权收入占比、季度盈亏拐点。
PART 03
汉得信息:企业AI应用的"落地能手"
它到底做什么?
汉得信息的本质是企业数字化的"施工队"+AI应用的"集成商"。
业务结构
- 泛ERP实施服务
基于SAP、Oracle等成熟ERP套装软件,帮企业做咨询规划和实施落地(传统基本盘) - 产业数字化
供应链、制造、营销等领域数字化解决方案(2026H1 +12.14%) - 财务数字化
业财一体化解决方案(2026H1 +8.90%) - AI智能化应用
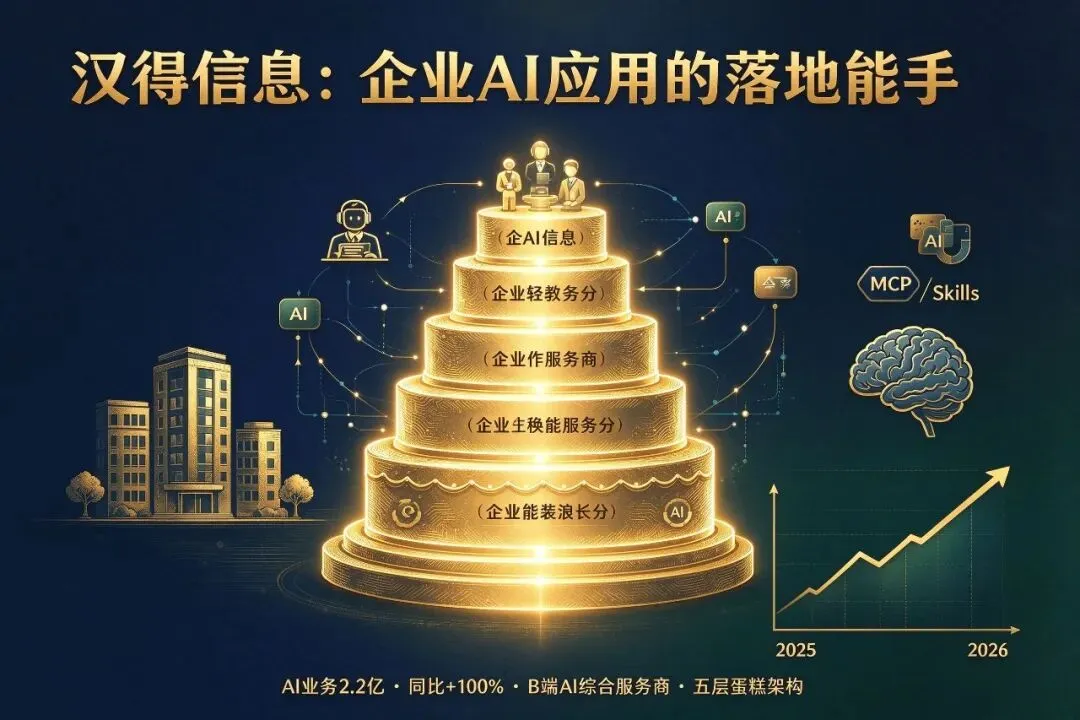
战略新兴业务,B端AI应用综合服务商(2026H1 2.2亿,+100%)
投资亮点
亮点一:AI业务爆发式增长,成为核心增长引擎
2025年AI业务收入约3.1亿;2026Q1单季8100万 → Q2单季1.4亿,环比加速;2026H1整体2.2亿,同比增长超100%。
AI业务定位:B端AI应用综合服务商,将近30年IT实践经验转化为AI时代的"MCP""Skills"和个性化服务模型。核心理念:"让AI进流程、成体系、可运营"——数字员工进入ERP、MES和审批流程,有岗位、有权限、可审计。
亮点二:近30年企业服务积累,客户基础深厚
国内最大的ERP实施服务商之一,服务过大量中大型企业。这些存量客户是AI业务的天然转化对象——"数字化筑基,AI释潜能"。客户不需要重新教育,只需要在现有系统上叠加AI能力。
亮点三:"五层蛋糕"AI架构,定位清晰
汉得覆盖其中三层:规划算力、选型调优模型、建设与运行AI工厂。不做底层大模型(不与OpenAI/百度/阿里竞争),专注企业应用层落地。数据不出域、权限继承、留痕审计,解决企业AI落地的核心顾虑。
亮点四:基本盘稳健
产业数字化+12%、财务数字化+9%,传统业务保持中速增长。2026H1归母净利润9436万(+11%),盈利稳定。
风险与隐忧
传统ERP实施业务增长乏力:人力密集型,毛利率低(约30%) AI业务能否持续高增长待验证:从2.2亿到10亿+需要时间 估值偏高:PE 64倍,在三家中最高 终止H股发行:失去一个融资和国际化平台 竞争加剧:用友、金蝶、各大咨询公司涌入企业AI赛道
适合什么样的投资者?
看好B端AI应用落地、偏好"有基本盘+有增长曲线"的稳健成长型投资者。汉得的逻辑是"传统业务托底+AI业务爆发",确定性相对较高。
关键跟踪指标:AI业务单季收入增速(能否维持50%+)、AI业务毛利率、传统业务增速、AI客户续约率。
PART 04
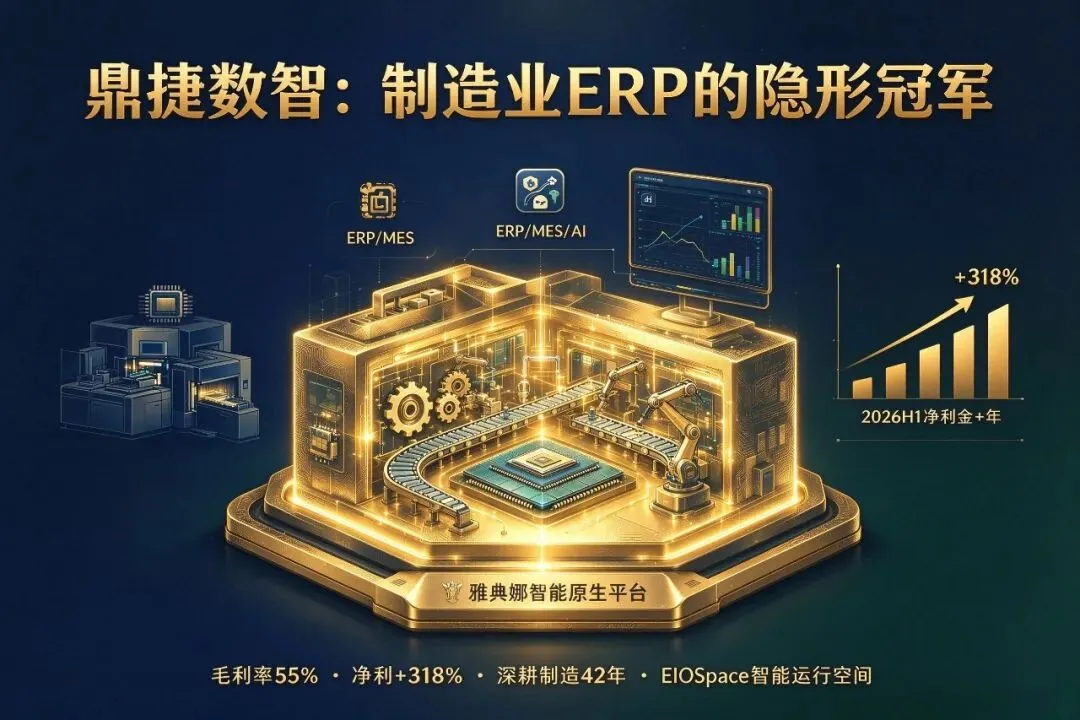
鼎捷数智:制造业ERP的"隐形冠军"
它到底做什么?
鼎捷数智的本质是制造业的"管理软件+智能工厂解决方案"提供商。
核心产品
- 自有品牌ERP
易飞、易拓等,覆盖制造业全运营场景 - MES/PLM
制造执行系统、产品生命周期管理 - 雅典娜数字原生平台
技术底座 - IndepthAI多智能体系统
AI引擎 - EIOSpace企业智能运行空间
2026年发布,打通人、业务、系统的智能协作层
行业聚焦:离散制造业(机械汽配、半导体、电子、医疗器械等),深耕42年(台湾鼎新电脑背景)。
投资亮点
亮点一:盈利能力最强,2026H1净利润暴增318%
2026H1归母净利润1.88亿,同比+318.5%。毛利率55.5%,在三家中最高(东土40%、汉得约30%)。净利率16.6%,已经是成熟软件公司的盈利水平。这说明鼎捷的"软件产品"属性最强,不是靠人力堆出来的收入。
亮点二:制造业know-how最深,自有产品壁垒高
深耕制造业42年,位居IDC中国数字工厂整体解决方案厂商领导者象限。在制造业ERP、PLM、MES领域均处于国内领先地位。自有软件产品,不是代理别人的ERP——这是和汉得最本质的区别。
亮点三:AI商业化加速,签约近2亿
2026H1 AI相关签约近2亿元。EIOSpace企业智能运行空间在企业现有IT资产之上构筑"智能协作层"。IndepthAI多智能体系统采用垂直场景知识库+可信数据平台+无感智能渗透三重架构,支持毫秒级数据采集与分析,不中断现有业务。
亮点四:半导体行业受益国产替代
半导体客户签约额实现同比高双位数增长。提供IC设计、制造、封测全流程解决方案。半导体是制造业中数字化需求最强、付费能力最高的细分行业。
亮点五:估值最低,安全边际最高
PE(TTM)仅31倍,在三家中最低。机构目标价平均52.25元(当前约35元,有50%空间)。预计2025-2027年归母净利润2.06/2.81/3.62亿,CAGR约32%。
风险与隐忧
营收增速偏慢:2026H1营收仅+5.4%,增长靠利润率提升 台湾背景:大陆市场拓展可能存在文化和渠道差异 AI收入占比仍低:签约近2亿但确认收入需要时间 制造业周期波动:离散制造业资本开支周期影响采购需求 与用友/金蝶的竞争:中大型企业市场面临竞争压力
适合什么样的投资者?
偏好"低估值+高盈利质量+制造业升级"的价值成长型投资者。鼎捷是三家中"最像成熟软件公司"的标的,确定性最高、估值最合理。
关键跟踪指标:营收增速能否回升到10%+、AI收入确认进度、半导体行业收入占比、新客户拓展。
PART 05
差异化全景:三家公司的本质区别
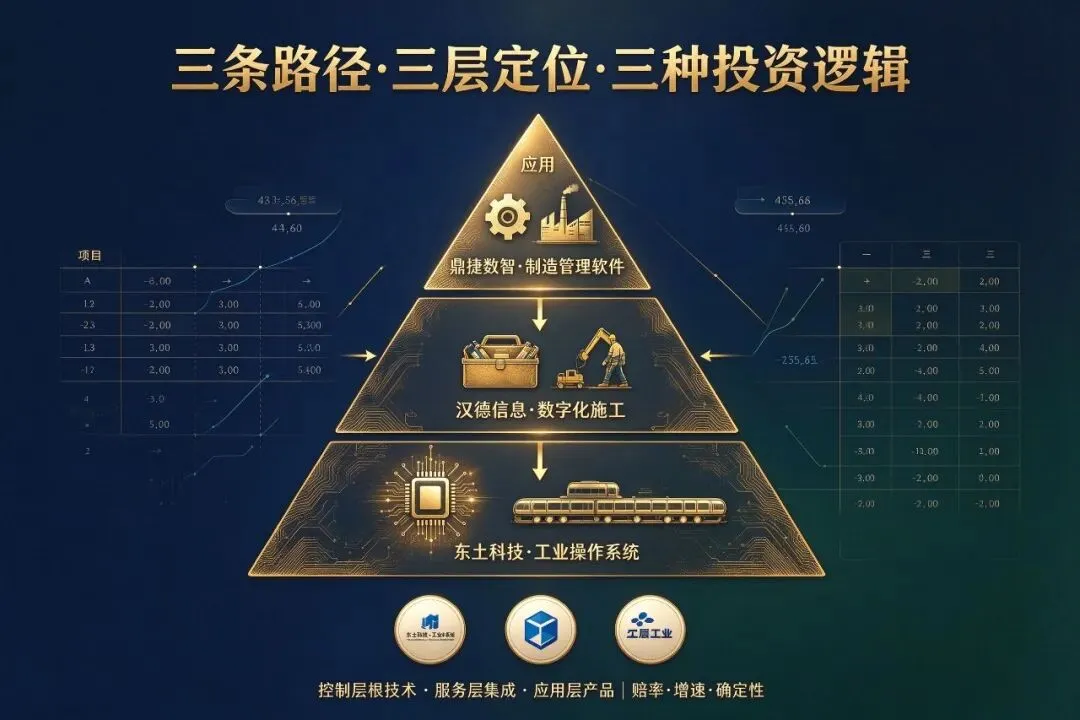
技术层级:从下到上的三层结构
应用层 · 鼎捷数智
制造业ERP/MES/AI应用 — 管理软件,最上层,离业务最近
▼
服务层 · 汉得信息
ERP实施/数字化/AI集成服务 — 施工队,中间层,连接软件与企业
▼
控制层 · 东土科技
工业操作系统/总线/控制器 — 根技术,最底层,离硬件最近
这三层不是竞争关系,而是上下游关系:东土的操作系统可以运行鼎捷的MES软件,汉得可以帮企业实施鼎捷的ERP,三家甚至可能在同一个智能制造项目中合作。
商业模式差异
AI战略差异
投资逻辑差异
PART 06
投资建议与总结
如果追求短期,倾向于鼎捷数智
- 盈利质量最好
毛利率55%+、净利率16%+,已是成熟软件公司水平 - 估值最低
PE 31倍,PEG约1,安全边际最高 - 制造业know-how最深
42年积累,ERP+MES一体化,难以复制 - AI有看点但不依赖AI
AI是增量,传统业务已稳定盈利 - 半导体行业受益
国产替代+AI算力需求爆发,客户高增长
如果追求AI弹性,汉得信息的AI业务增速最快(+100%),但需要承受64倍PE的估值压力。
如果追求主题弹性和国产替代纯度,东土科技的技术壁垒最高,但需要承受业绩波动和商业化不确定性。
共同的行业催化剂
三家公司都将受益于:工业软件国产替代、AI+工业落地(2026-2027年关键验证期)、制造业数字化转型、数据要素市场化。
共同的风险
制造业资本开支周期下行、AI落地不及预期、用友/金蝶/华为/阿里等巨头降维打击、工业软件+AI复合人才稀缺。
三家公司代表了工业软件赛道的三条路径——
东土赌技术(最硬但最难)汉得赌落地(最快但最卷)鼎捷赌产品(最稳但最慢)
没有绝对的好坏,只有适合不适合你的投资风格。
对于大多数投资者,鼎捷数智的"低估值+高盈利质量"提供了最好的风险收益比。
与各位投资者共勉
本文为投资顾问视角的行业研究与个股分析,不构成具体投资建议。市场有风险,投资需谨慎。文中数据来源于公开信息(公司财报、互动易、券商研报等),截至2026年10月9日,仅供参考。