ARTICLE · 1232545
AI短剧在国内卷到头了:同一批活儿,搬到海外贵一个数量级
AI新言 / 商业观察
AI短剧在国内卷到头了:同一批活儿,搬到海外贵一个数量级
做 AI 短剧、AI 漫剧的兄弟,说实话,国内这个赛道可能真卷到头了。
同样的活儿,搬去海外,价格能差出一个数量级。今天把这笔账给你算明白。
AI 短剧的上半场,国内拼的是产能;下半场,拼的是定价权。
卷从哪一年开始:2025 下半年的价格塌方
这一波价格塌方,2025 年下半年就开始了。
年初承制价一分钟还能给到三五千,现在外部的单子,几百块都有人抢着接。一年时间,同样的产能,报价掉了一个数量级。
有人把这归结为「甲方变抠了」。不是的。甲方从来都抠,只是以前他没得选。
先看盘子。2025 年国内微短剧干到 677 亿,超过全年电影票房;用户规模 6.62 亿,快一半国人都在看。数字很漂亮,但漂亮的数字背后是一个不太好听的结论:这个盘子,到顶了。
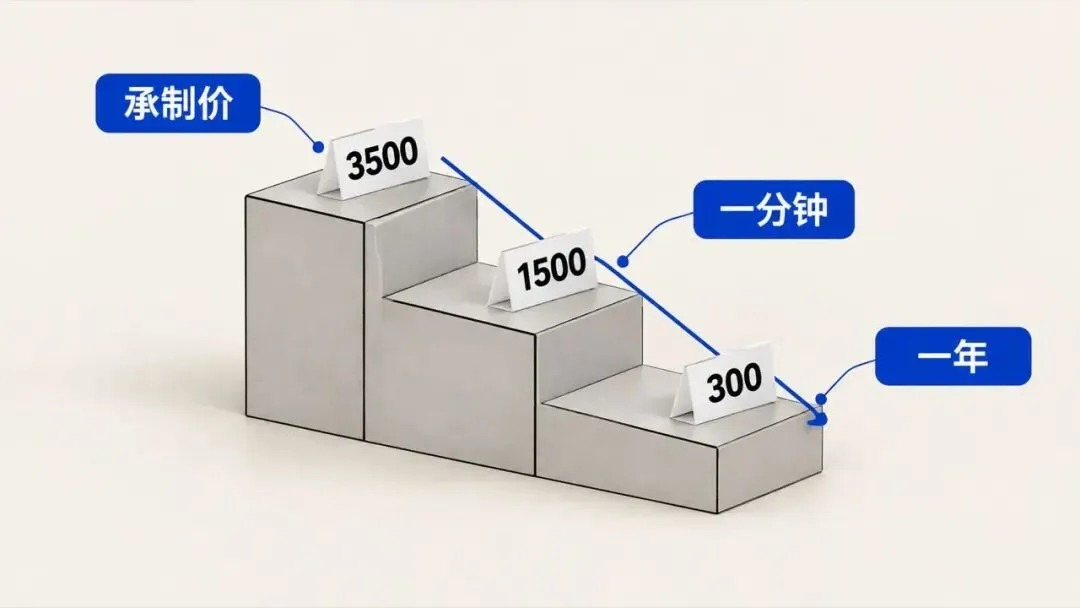
一分钟承制价的三级塌方
市场见顶意味着什么?意味着增量不再来自「让更多人来看」,只能来自「从同行手里抢」。当一个行业的增长从做蛋糕变成分蛋糕,价格战就是唯一结局。剩下的只是谁先撑不住。
你多久没刷到眼前一亮的 AI 短剧了
平台都在喊精品化,但 AI 让人人都能出片。供给无限爆,注意力就那么点。
刷来刷去都是战神归来、豪门弃妇,脸都看串了,发现没有?同质化不是创作惰性,是产能过剩的必然症状。当所有人都用同一批模型、同一套提示词、同一个爽点模板,作品长一个样,是物理规律,不是审美问题。
供给还在涨:22 万部对 6 万部
需求到顶,供给还在加速。
2026 上半年新上了 22 万部 AI 短剧,去年全年才 6 万部。半年干过去年全年的三倍多。干这行的公司,超过 35 万家。
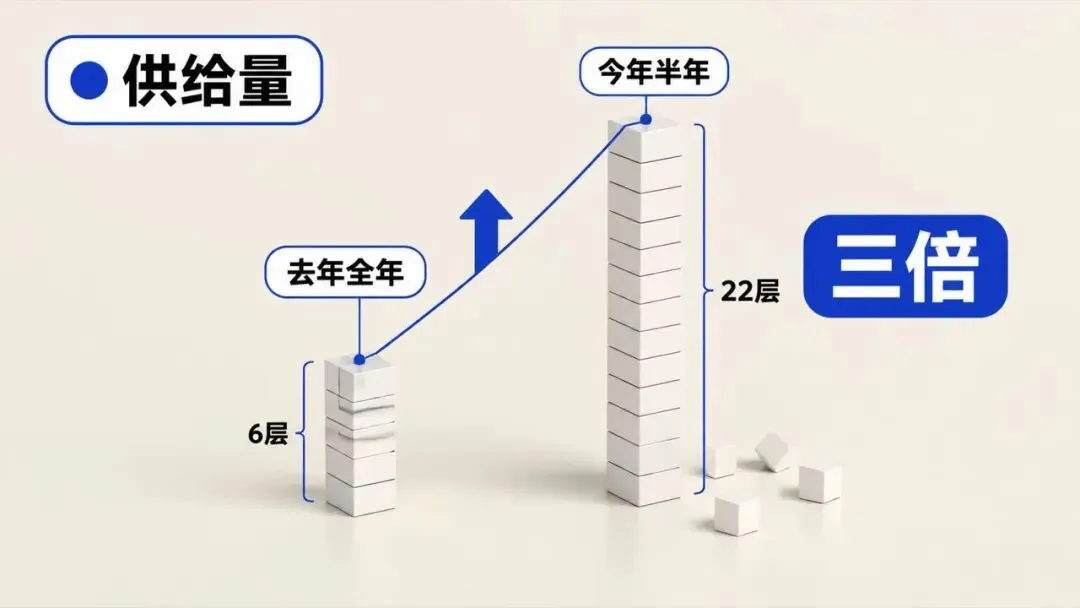
半年供给干过去年全年三倍
这里有个反直觉的地方:AI 把制作门槛打下来,本来是好事,但它同时把定价权也打没了。工具越普及,客户越容易算清楚你的成本——「你不是用 AI 吗?为什么还要这么贵?」
这句话,做承制的兄弟应该都听过。它听起来像抬杠,实际上是定价逻辑的根本变化:客户不再为「你会做」付钱,只为「别人做不了」付钱。而当所有人都会做,你唯一的议价空间就是成本线。
这不是内容赛道,是低胜率的赌局
看几个数,你可能就不想再赌了。
22 万部里,播放破亿的只有 1000 部出头,占比不到 0.5%。5000 万播放这条盈亏线,达标的只有 1.3%。万播收益从 30 到 100 块,跌到 5 到 10 块。
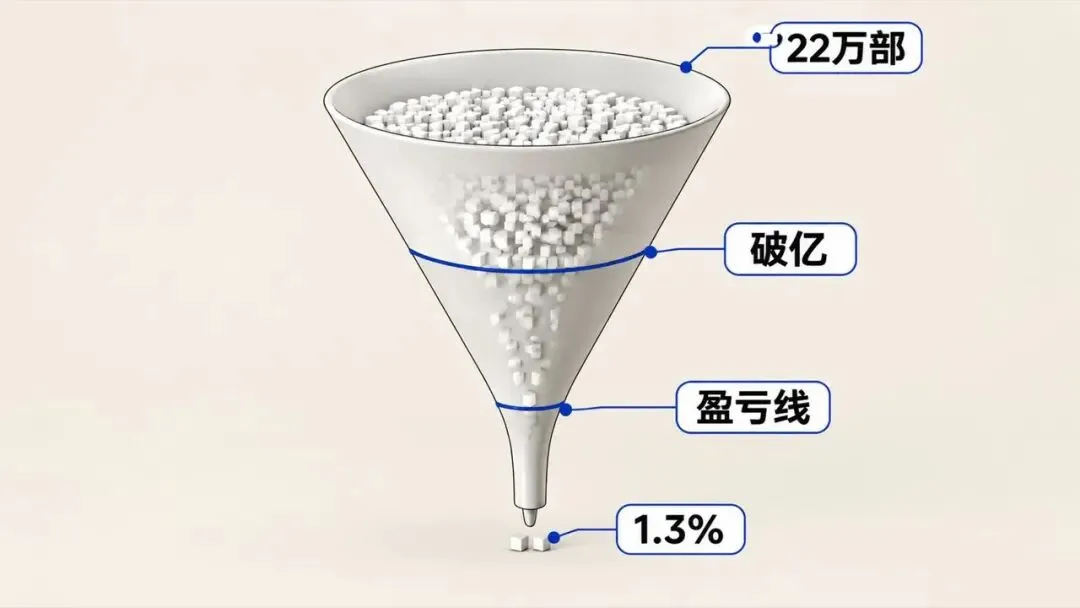
从 22 万部到 1.3% 的漏斗
一万次播放换五块钱。你得攒多少次播放,才填得平一部剧的成本?
这已经不是内容赛道了。内容赛道的逻辑是「做得好就能卖出去」,赌局的逻辑是「大部分人亏,少数人赚」。现在是后者,而且赔率还在变差。
承制的死循环:越干越薄
还在国内卷承制的团队,八成一年之内会被价格战拖死。
你报 1500,有人报 800。你拼的不是内容,是成本底线。这个仗没法打——对面那个人没有研发、没有沉淀、没有团队,只有一台电脑和一堆订阅账号。他可以接受零利润,因为你不要这个单子,他就没下一单。
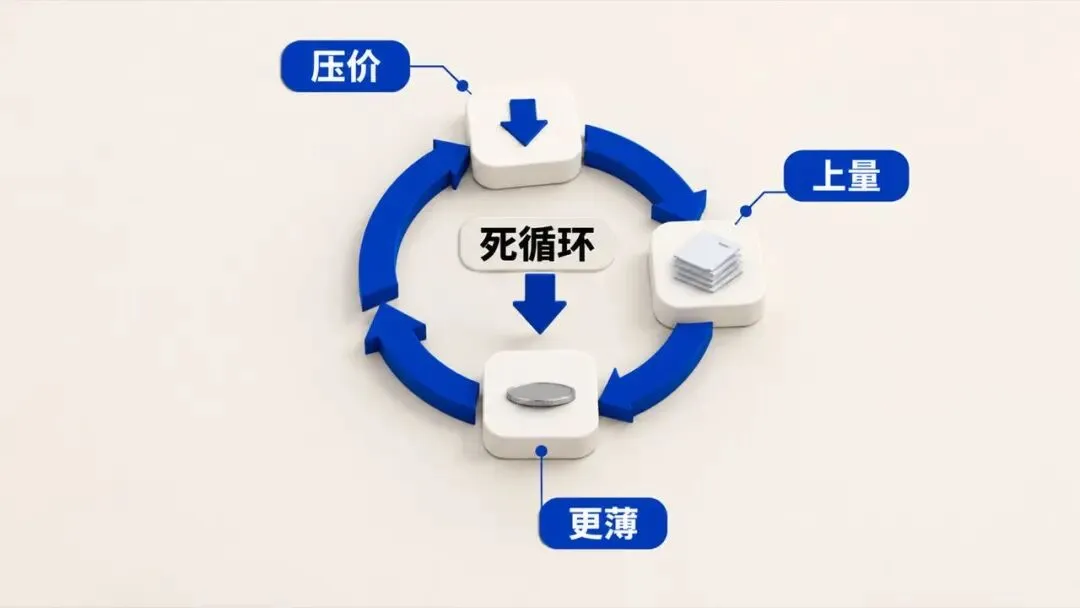
压价—上量—更薄的死循环
平台的单子也在变少。自制团队自己建起来了,留给外部的只剩产能溢出的边角料。头部拿保底,中小团队上不了牌桌。
刚想入场的新人更难。AI 让你会的,所有人都会。 你唯一能打的差异化,就是比别人更能熬。
靠承制吃饭的,接下来会非常难:利润薄就得靠量,上量就得压价,越干越薄。这个循环出不去。
公开报道里的例子一抓一把:有团队一部剧砸七八万,收回几百块;承制方从 1200 多家跌到不到 700 家,四成离场。
注意,这跟内容好坏没关系。是平台的趋势变了。
缺口就是定价权:机会在海外
说完了难,说机会。
中国一年产 4 万多部微短剧,海外本土剧不到 1000 部。缺成这样,价格能不坚挺吗?
北美用户一个月在短剧上花 60 到 100 美金,觉得一集 0.99 美金天经地义;咱这边用户只习惯白嫖。
新型分账平台最高给到 90%。同样 100 万流水,比国内多拿几十万。
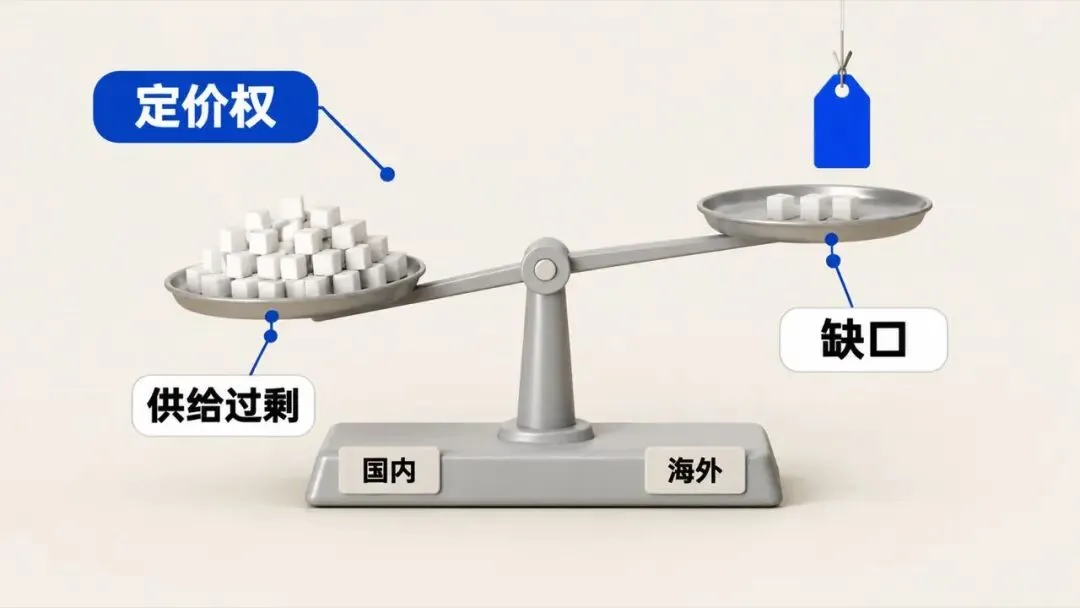
定价权的天平:国内与海外
差出来的不是运气,是定价权。定价权从来不来自你多努力,只来自稀缺性——当供给远远小于需求,你才有资格谈价格。
出海不是无脑冲:三条底线
机会是真的,坑也是真的。三条底线,出海前先想清楚。
第一,欧盟的 AI 标识新规已经生效。 《人工智能法案》第 50 条的透明度义务自 2026 年 8 月 2 日起适用,AI 生成或篡改的图像、视频、音频须带清晰标识和机器可读标记。不标注,最高可罚 1500 万欧元或全球年营业额的 3%,两者取高者。
第二,平台规则比法律更早动手。 TikTok 不标 AIGC,直接拒流。法律还没找到你,流量已经先判了你死刑。对靠流量吃饭的短剧来说,拒流比罚款致命得多。
第三,角色别碰真人肖像。 分分钟下架,严重的还有官司。AI 换脸省下来的那点钱,不够付一次律师费。
工具和路径都没问题,剩下拼的就是两样:故事的本地化,和合规的底线。
下一步:把判断变成行动
如果你现在还在国内做承制,我建议分三步走。
三个月后看数据:海外的万播收益是不是真的更高、分账是不是真的到账、合规成本占多少。用数据决定要不要 all in,不要用感觉。
产能决定你能不能上桌,定价权决定你能不能留在桌上。
来源与口径:微短剧用户规模 6.62 亿、2025 年市场规模 677.9 亿元,见《中国网络视听发展研究报告(2025)》与艾媒咨询数据,中国社会科学网转载 https://cssn.cn/skgz/bwyc/202509/t20250911_5914328.shtml ;欧盟《人工智能法案》第 50 条透明度义务自 2026 年 8 月 2 日起适用、罚则上限为 1500 万欧元或全球年营业额 3%,见欧盟委员会官网 https://digital-strategy.ec.europa.eu/en/factpages/quick-facts-transparency-rules-ai-systems 。文中 22 万部、35 万家、万播收益区间等为行业交流口径,未逐条核实,请以平台官方数据为准。