ARTICLE · 1232645
刚刚,OpenAI债务被评“垃圾级”!万亿算力账单压顶,高盛大摩秘密游说曝光
在硅谷,山姆·奥特曼是神但在华尔街的债券交易台前,他只是一个随时可能还不上钱的借款人。
过去三年,全世界的目光都被大模型榜单吸引。大家在争论谁的参数大、谁的日活高、谁能先造出通用人工智能。但在2026年10月,比赛的底层规则突然变了。
当大模型竞赛烧光了风投的钞票,开始向债券市场伸手借上千亿美元时,债主们翻开了另一本账。在这本冷酷的账本上,OpenAI被直接归入投机级:垃圾级(Junk)。
一场关于AI巨头“企业征信”的暗战,正在华尔街深处悄然蔓延。
01一级证据:十人小厂用AI给AI巨头“查征信”
故事的导火索,极具黑色幽默色彩
2026年10月1日,纽约一家只有大约十个人的信用情报创业公司 AIR Platforms,在没有受任何一方委托的情况下,主动发布了一份“影子信用评级报告”。《福布斯》随后用极具冲击力的标题将其推上热搜:OpenAI的债务是垃圾级,Anthropic也仅仅是勉强及格。
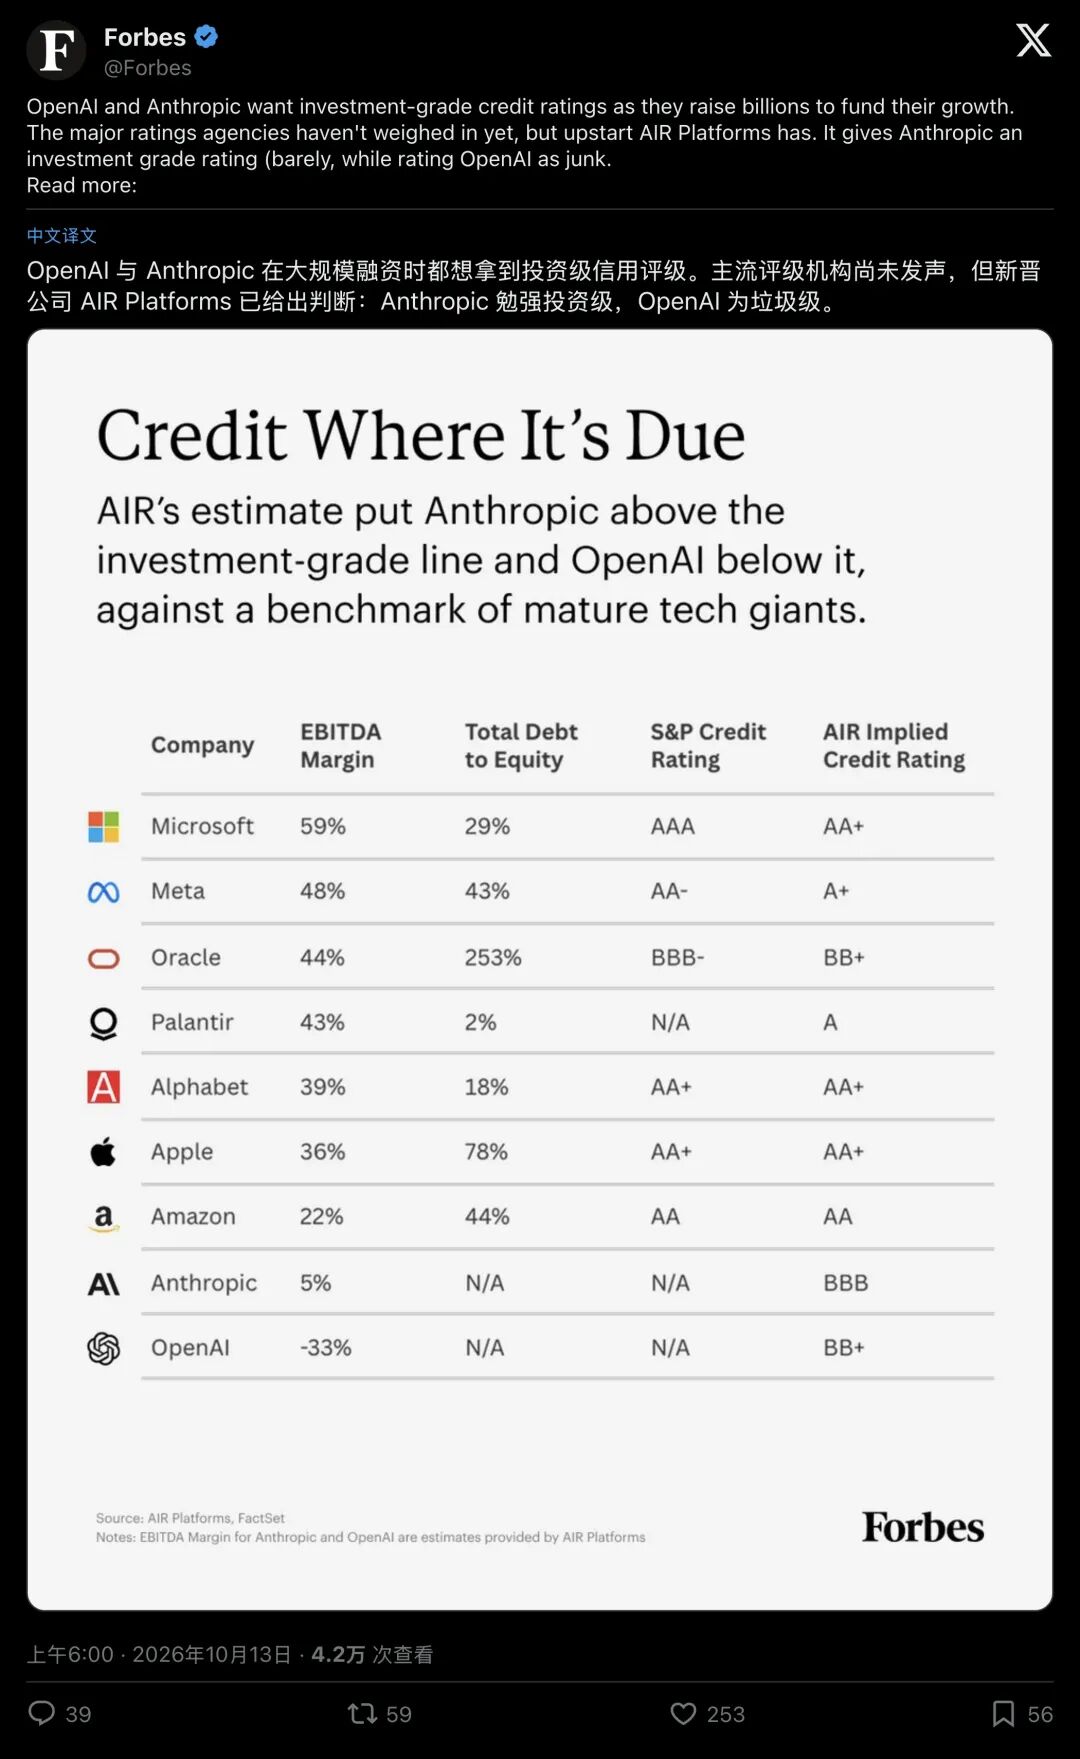
▲ 《福布斯》在X平台发布专题报道:AIR将Anthropic评为勉强投资级,而将OpenAI评为垃圾级
这两家靠抓取全网数据训练AI、撑起近万亿美元估值神话的超级独角兽,居然被一家种子轮只融了 610万美元 的小公司,用同类AI技术反过来扒了财务底裤。
AIR的联合创始人格伦·卡瓦哈尔(Glenn Carvajal)曾在穆迪工作了十二年。面对从不公开完整财报的AI巨头,他们用自家的AI工具“Financials Builder”,把零散的公开披露、行业特征和算力成本拼在一起,跑出了两张模拟利润表,并给出了信用打分:
- Anthropic 拿到 BBB
:刚好踩在“投资级”的门槛上,相当于考了60分,勉强及格。 - OpenAI 拿到 BB+
:跌入“投机级”(俗称垃圾债)的最高一档,相当于考了59分,不及格。
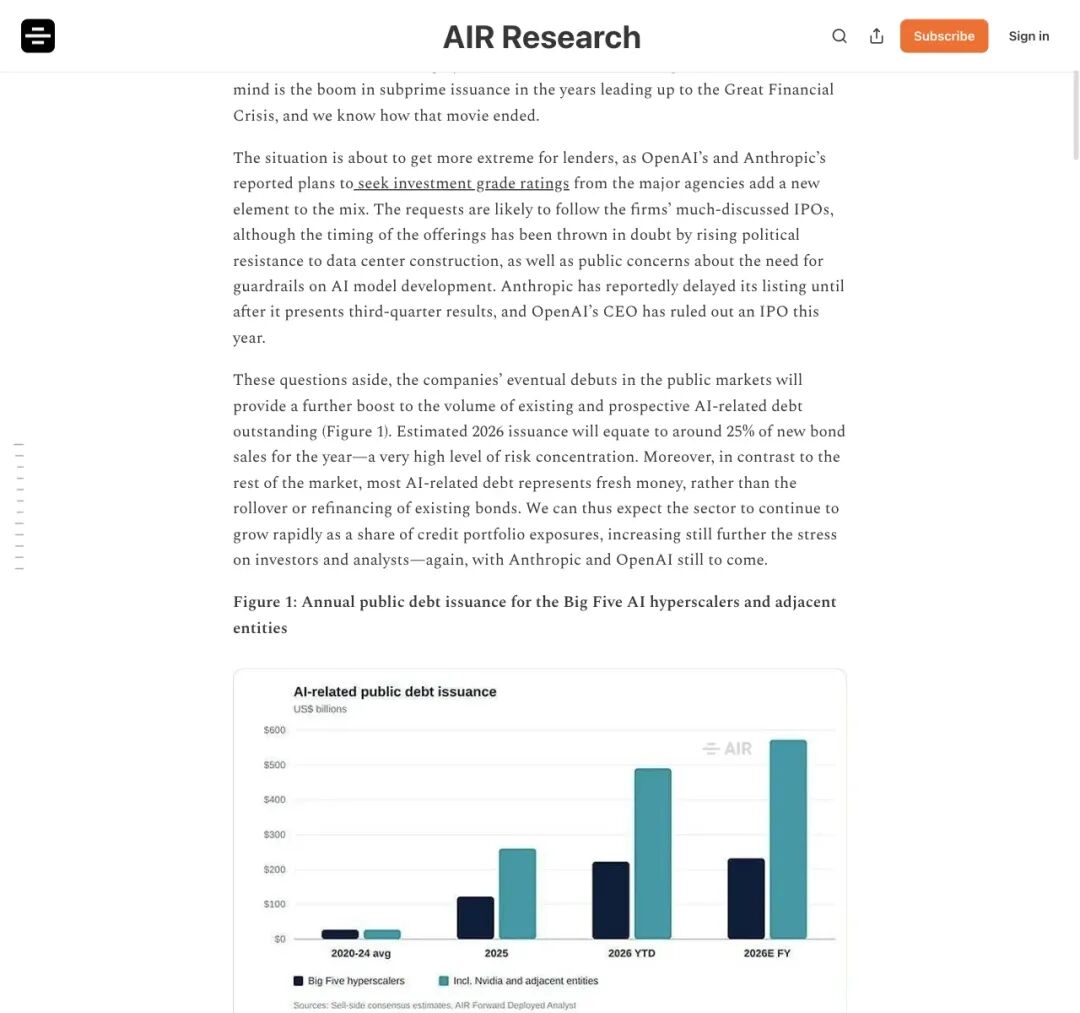
▲ AIR Platforms发布的《AI巨头信用现实检验》原报告,直指OpenAI未能跨过投资级门槛
别小看 BBB 和 BB+ 之间这一档字母的差距。在金融世界里,这是一道生死线
我们可以把债券信用评级理解成企业的全球征信分。按照国际通行的标普标尺,BBB- 及以上属于“投资级”。全球手里钱最多、利息要求最低的“金主”,比如养老基金、保险公司、大型主权债券基金,在公司章程里都有一条死规定:只准买投资级债券。
一旦掉进 BB+ 及以下的“垃圾级”,这些手握几十万亿美元的机构买家就会对你关上大门。结果是什么?能借钱给你的人变少了,而且留下的买家会因为风险高,向你索要高得多的利息。《福布斯》举了一个直观的例子:同样借十年期无担保债,高评级的苹果公司年利率只需约 5.4%,而评级较低的甲骨文则要付 7.5%。
放在动辄几百亿美元的AI基建借款上,一两个百分点的利差,每年就是几十亿美元的真金白银。
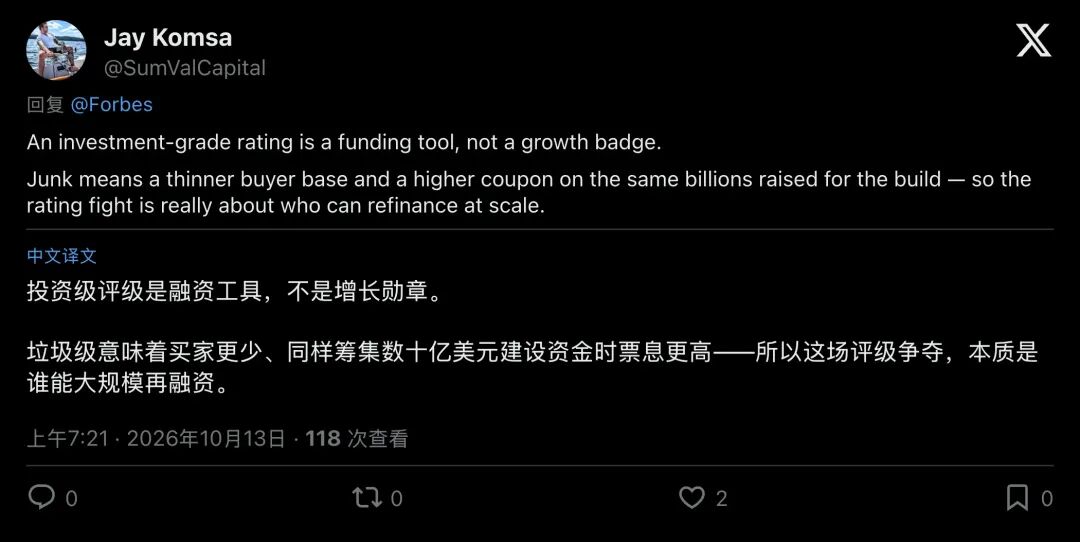
▲ 投资机构人士分析指出:投资级评级属于纯粹的融资工具,直接决定企业未来能否以低廉利息借到数十亿再融资资金
02二级证据:撕开利润表,真实交易早已亮出红灯
有人会问:AIR只是一家没看到内部账本的十人小厂,用AI猜出来的“影子评级”,作数吗?
更深层的硬伤,在于两家公司极其庞大的经营亏损,以及另一家正式评级机构早已盖下的印章。
AIR在模型中指出了OpenAI评级落败的关键根源:问题出在惨烈失血的利润表。
根据测算,微软、苹果、谷歌等七大科技巨头的EBITDA利润率(可以简单理解为扣除利息、税费和设备折旧前的“企业造血毛利率”)中位数高达 43.3%。每收100块钱,能留下43块钱的现金流底子。而Anthropic的这一指标只有约 5.4%,至于OpenAI,则是惊人的 负33.3%。
OpenAI当前的业务规模每扩大一分,主营业务在经营层面失血的规模就同步放大一圈。AIR在报告中留下一句极毒辣的判词:计划中的IPO上市募资只能买来时间,却修不好一张流血的利润表。
更直接的市场印证,来自真实的债券交易记录。
就在2026年6月,当Anthropic推进一笔约 350亿美元 的芯片融资交易时,老牌评级机构克罗尔债券评级(KBRA)在审阅了真实交易结构后,正式给Anthropic打出了发行人评级:BB+(垃圾级最高档)。
在这笔交易中,有约 44亿美元 的次级债直接暴露在Anthropic自身的信用风险之下,结果市场要求它支付的票面年利率高达 8.5%;而另外一部分之所以能拿到 5.75% 的较低利率,是因为背后有芯片巨头博通(Broadcom)等提供的担保结构兜底。
连被AIR评为“勉强及格”的Anthropic,在正式发债实战中都只拿到了垃圾级,并付出了8.5%的高昂利息。债主们的算盘,远比科技媒体的赞歌诚实得多。
03三级证据:表外躺着1.3万亿美元的刚性支付承诺
如果把视野再推高一层,你会发现,无论是AIR还是KBRA给出的 BB+,其实都已经对这两家AI巨头过于温柔了。
为什么?因为现有的评级模型,还没敢把它们签下的表外远期算力合同全算进去。
翻开两家公司截至2026年春天的资产负债表,表面上看,它们的“传统银行贷款和公司债”非常轻,OpenAI账面上几乎没有表内债务。但在资产负债表之外,躺着两头吞金巨兽:
- OpenAI
:除了超过50亿美元的循环信贷额度外,到本十年末的数据中心与芯片开支展望高达约 8560亿美元,其中包括向亚马逊签署的八年采购约 1000亿美元 算力的巨额安排。 - Anthropic
:招股相关披露指向至少约 5180亿美元 的未来基础设施承诺,其中仅与博通相关的设备租赁义务就高达约 1612亿美元,而且绝大部分条款注明不可取消。
两家公司加起来,未来几年锁定的算力与基建账单超过 1.37万亿美元。
这是什么概念?这就像一个刚毕业的年轻人,去银行查征信时名下没有一分钱房贷,但他在外面签了不可撤销的合同,承诺未来八年每天包下一座五星级酒店。在会计技巧上,通过特殊目的载体(SPV)、芯片租赁和最低采购承诺,这些义务可以暂时不写成“表内借款”;但在经济实质上,每一笔不可取消的租约,都是定时催命的刚性债务。
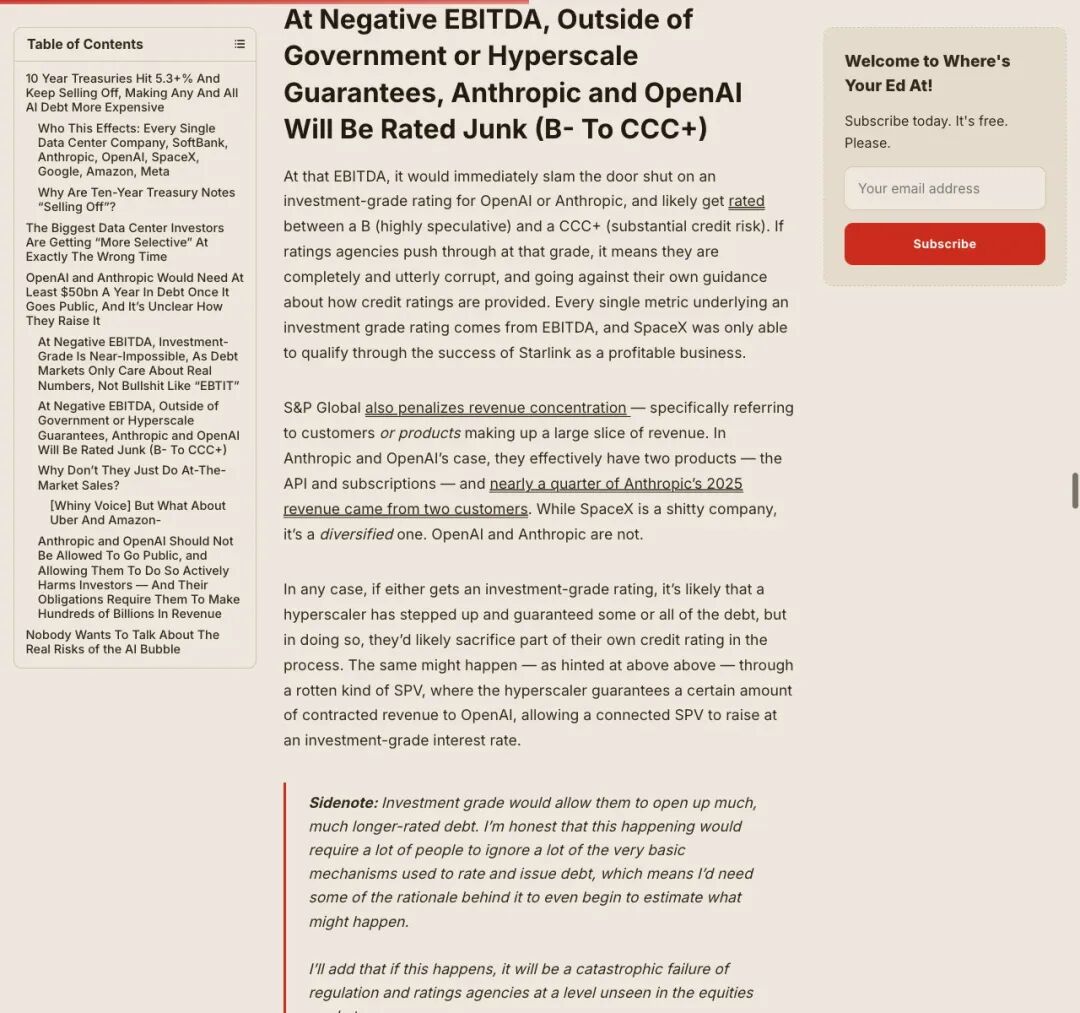
▲ 知名科技评论人Ed Zitron在《信用紧缩》长文中算清了财务底牌:在负EBITDA状态下,两家公司的真实信用只配拿到B-至CCC+
科技金融评论家埃德·齐特龙(Ed Zitron)在10月6日发表的深度长文《Credit Crunch(信用紧缩)》中,撕开了最后一层遮羞布。他指出,传统数据中心公司亏损,往往是因为庞大的设备折旧,只要把折旧加回来,日常现金流还是正的;但AI实验室烧掉的钱,是实打实的模型训练费和电费,属于当期经营费用。
齐特龙的结论比AIR冷酷得多:如果没有微软、亚马逊这些云巨头签字画押做担保,单凭OpenAI和Anthropic每年倒贴百亿美元的负现金流,再去借每年500亿到1000亿美元的债,它们在公开市场上的真实评级只能是垃圾债最底层的 B 甚至 CCC 级。
04四级证据:高盛大摩暗室游说,撞上三大机构的“数学死结”
既然民间的影子评级和二线机构都已经给出了“垃圾级”判决,那么统治全球90%以上评级市场的“三大巨头”,标普(S&P)、穆迪(Moody's)、惠誉(Fitch),为什么至今一言不发?
这正是整场风暴最核心的机密据《金融时报》与彭博社披露,以摩根士丹利和高盛为首的华尔街顶级投行,正在幕后代表OpenAI和Anthropic,对三大评级机构展开一场惊心动魄的闭门游说攻防战。
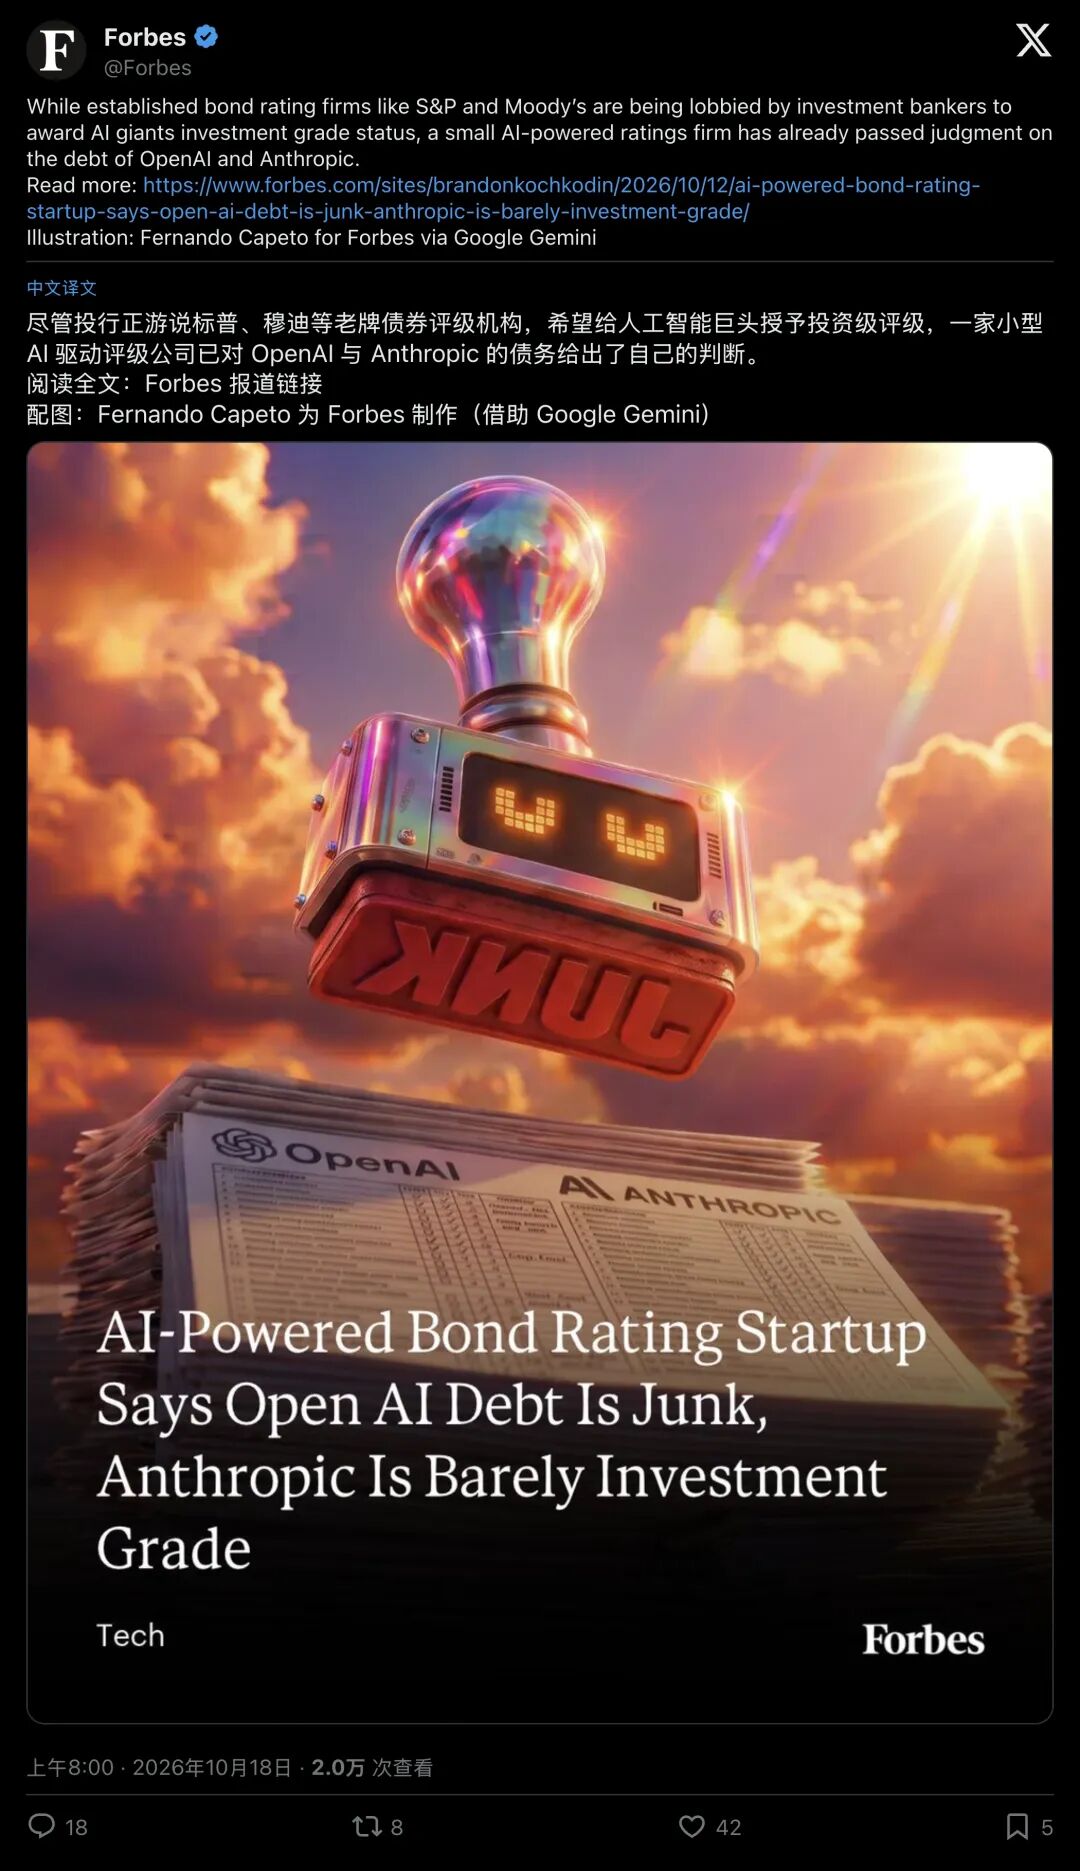
▲ 《福布斯》披露:华尔街投行正极力游说标普和穆迪,试图为AI巨头争取投资级印章
投行的目标只有一个:在两家公司IPO上市及随后抛出数百亿美元发债计划前,硬生生从三大机构手里撬出一个 BBB-(投资级) 的认证。
然而,高盛和大摩撞上了一个无法绕开的“数学死结”。
在标普全球评级的科技行业官方方法论里,有两条铁律:想要拿投资级,企业的净负债与EBITDA之比(杠杆倍数)必须稳定在 3.0倍至3.5倍 以下;同时,EBITDA对利息的覆盖倍数要达到 5倍至10倍 以上。
现在,把OpenAI和Anthropic的数字代进去:2025年,OpenAI营业费用高达340亿美元,净亏损超 130亿美元;Anthropic经营亏损也超过 80亿美元。当分母(EBITDA)是巨大的负数时,整个除法公式直接崩溃了!按照评级委员会的硬性矩阵,负EBITDA的企业会自动掉入“高度投机”的深渊,基准分直接锁死在 B 或 CCC。
为了打破这个死结,华尔街投行在谈判桌上抛出了三大“奇葩说辞”,却被评级机构一一顶了回来:
- “认干爹逻辑”(集团评级法)
:投行辩称,OpenAI背后有AAA评级的微软,Anthropic背后有亚马逊和谷歌,真到了还不起钱那天,云巨头绝不会见死不救。评级委员会冷冷回应:口头默契不算数,除非微软和亚马逊签下具有明确法律追索权的兜底担保合同,否则免谈。 - “现金垫逻辑”(净现金缓冲论)
:投行强调,两家公司2026年刚融了数百亿美元股权资金,账上全是现金,短期绝不会违约。评级机构反驳:债券信用评估聚焦于企业的长期自我造血能力(Viability);单纯依仗账面暂存的融资款项(Solvency),在每年烧掉上百亿美元的现金黑洞面前,充其量只是推迟违约的闹钟。 - “锁定客户逻辑”(合同收入储备)
:投行拿出了几十亿美元的年化经常性收入(ARR)。但评级机构一针见血地指出:开源模型正在逼近闭源,AI应用层毫无忠诚度可言,况且Anthropic前两大客户就占了近四分之一的营收,这种集中度根本算不上护城河。
那么,既然谈崩了,为什么三大机构没有直接发报告判它们“垃圾级”?
因为华尔街有一道名为 “评级评估服务”(RAS)的保密护城河。大型企业在发债前,可以付费请标普或穆迪做一次闭门模拟测算。这项服务里有一条黄金条款:发行人拥有一票否决权。如果评级委员会关起门来算出的结果是难看的 BB 甚至 B,企业可以直接撤回申请,把这份报告永远锁进保险柜,不让市场看到一个字。
三大机构之所以集体沉默,正是因为如果把真实结果公之于众,AI巨头根本体面不下台。
更何况,三大评级机构心里还压着2008年次贷危机的历史阴影。当年,标普、穆迪和惠誉为了赚取投行的发债费用,给底层全是烂账的次贷证券(CDO)盖上了满屏的 AAA 印章,最终引发全球金融海啸,招致美国司法部数十亿美元的天价罚单与严厉立法问责。如今面对亏损上百亿、背负万亿算力合同的AI独角兽,谁敢轻易递出那张“投资级”通行证?
05尾声:股东赌的是神话,债主看的是呼吸
这场围绕 BBB 与 BB+ 的字母争夺战,实际上宣告了人工智能产业下半场的开启。
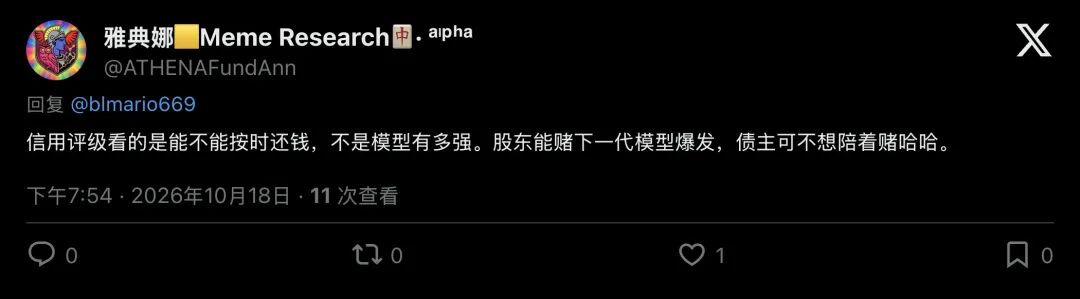
▲ 社交平台上的一条高赞评论道破天机:股东可以赌下一代模型爆发,但债主绝不想陪着赌
在过去几年的上半场,AI是股权投资者(VC和股民)的游戏。股东买的是想象力:只要赌中下一代模型一统天下,哪怕今天亏掉一百亿,明天也能赚回一百倍。
但当算力基建膨胀到万亿美元量级,股权的钱不够烧了,AI被迫进入债权投资者(债券买家与银行)主宰的下半场。债主的逻辑截然相反:哪怕你真的造出了全知全能的AGI,我也只能拿固定的5%或8%利息;可万一你现金流断了,我的本金就会血本无归。
股东为神话买单,债主只看你下个月能不能按时呼吸。
当一家十人小厂用AI撕开皇帝的新衣,当高盛与大摩在闭门会议上为一张及格证焦头烂额,硅谷终于不得不面对那个最朴素的金融常识:不管你的模型有多聪明,借了钱,总是要拿现金还的。