ARTICLE · 1239541
终极形态:数字物流生态——从撮合App到一张网
终极形态:数字物流生态——从撮合App到一张网
回头看这个系列从第一篇写到现在,我们聊过车货匹配的算法、聊过税务合规、聊过司机生存、聊过金融与科技巨头入场。 到最后一篇,真正的问题只有一个:网络货运的终局长什么样? 答案不是一个更便宜的撮合App,而是一张围绕运力长出来的数字生态。 把几家头部平台的年报摊开看,路径惊人地一致: 第一步,撮合。最早解决的是货主找不到车、司机找不到货。 第二步,履约。从信息匹配切到实际承运,做网络货运合规开票、在线结算。 第三步,金融。沉淀了运单和轨迹数据之后,切入运费保理、油费分期、司机贷。 第四步,车后。数字能源、智能挂车、物联保险、维修保养。 第五步,数据。把全链路运输数据打包成服务,卖给货主、卖给金融机构、卖给政府。 这五步走完,平台就不再只是"中介",而是一个围着运力转的生态。 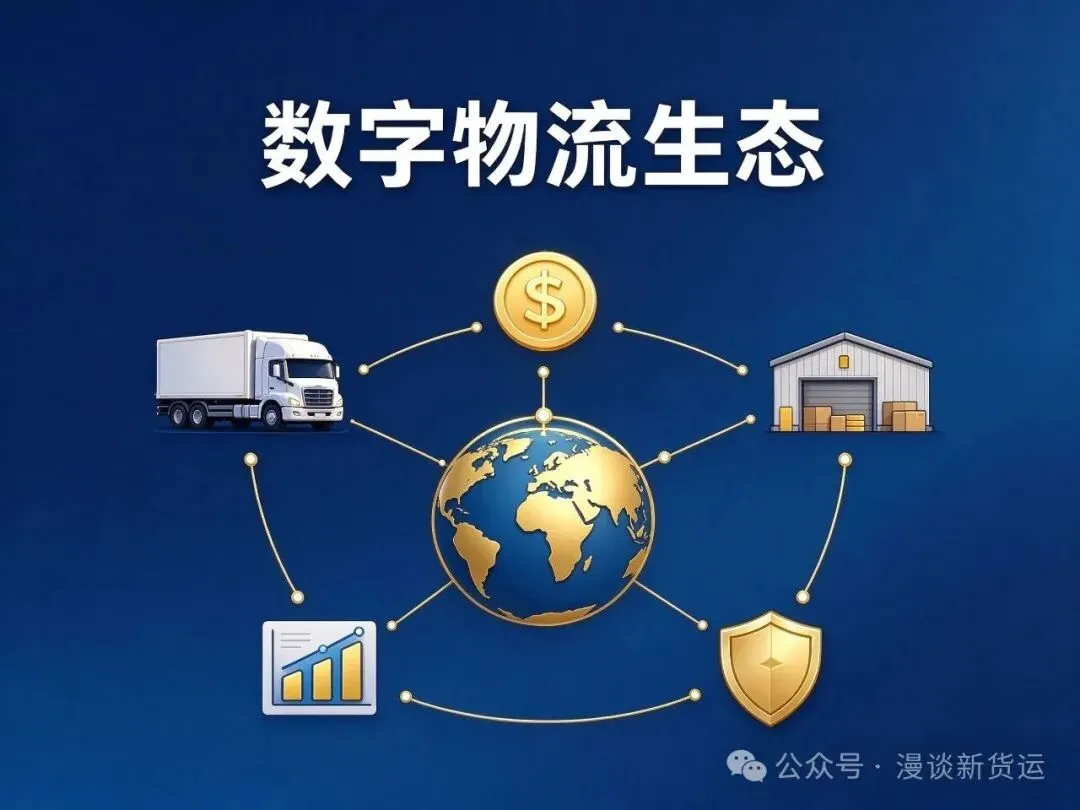
头部玩家里,已经分化出两种典型打法。 G7易流走的是"订阅+交易"路线。面向货主和车队,先卖SaaS订阅(车队管理、安全管理),再叠加交易服务(数字货运、数字能源、智能装备、物联保险)。其客户覆盖超80%的上游头部货主。订阅收入是底盘,交易服务是增量。 路歌(维天运通)走的是"全链路数字货运+数据服务"路线。它基于运输全流程沉淀的第一现场数据,围绕项目管理、货主交付、账务管理、运力整合推出数据服务,2025年该业务收入达到5500万元,成为毛利增长的重要支撑之一。 中储智运走的是"通道+枢纽+网络"路线。依托中国物流集团的铁路专用线、园区和多式联运资源,把数字平台嵌进实体物流网络里。 没有哪条路线是标准答案,但共同点是:都不再把"抽佣撮合"当作唯一故事。 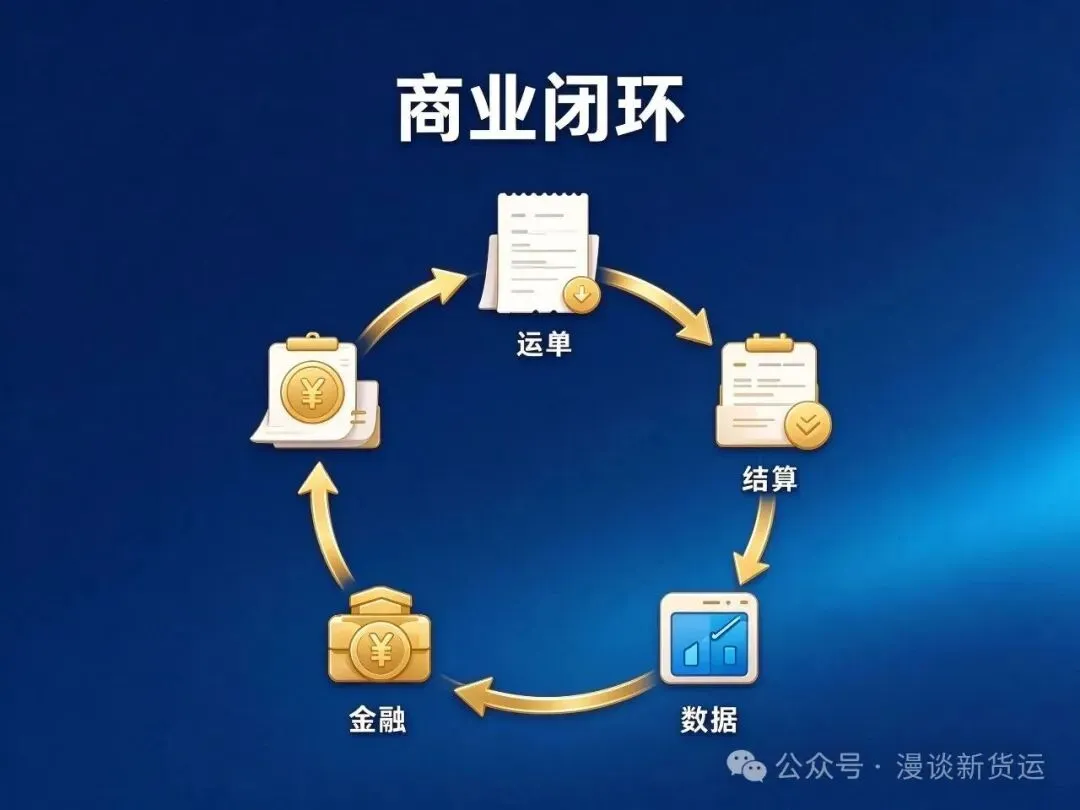
单做撮合,天花板很低——抽佣率被监管压、被货主绕开、被司机绕开。 但当平台手里握着:货主的订单、车辆的轨迹、司机的征信、加油站的结算、保险公司的定价,它就变成了物流行业的"水电煤"。 社会物流总费用与GDP的比率,是这个行业永恒的标尺。国家提出到2027年,这一比率要降到约13.5%左右(行业公开目标)。 要继续降,光靠司机多拉快跑已经不够,必须靠生态级的协同——AI组网、多式联运、数据共享、金融配套一起上。 从2020年网络货运牌照全面推开,到今天头部平台开始讲生态故事,不过五六年。 国内已有3286家网络货运企业、接入804万辆社会运力、连接737万名驾驶员。 这个行业不会消失,它只会进化。 终局不是一个App,而是一张网。这张网里,车、货、人、钱、路、数据,全部在线。 系列到此收尾,感谢一路追更。 G7易流"订阅服务+交易服务"双轮模式,客户覆盖超80%上游头部货主——G7易流官网"关于我们"(2026年10月更新) 路歌(维天运通)数据服务业务2025年收入达5500万元——江西省物流与采购联合会2026年4月《业务收缩与成本上行双向挤压下,网络货运下半场到底该"拼"什么?》 中储智运"通道+枢纽+网络"定位——中国物流集团2026年公开报道、中储发展2025年年报 全国网络货运企业3286家、接入社会运力804.4万辆、驾驶员737.7万人(截至2024年6月底)——交通运输部网络货运信息交互系统 2027年社会物流总费用与GDP比率目标约13.5%——国家物流降本增效相关公开目标
终极形态:数字物流生态——从撮合App到一张网
一、头部平台的演进路径,写得明明白白
二、两条路线:订阅派与通道派