ARTICLE · 1243094
仕佳光子深度报告:AI 机房每根光纤两端的那道“对准”,比光芯片故事更值钱
仕佳光子(688313.SH)深度研究报告
——AI 机房每根光纤两端的那道“对准”,比光芯片故事更值钱
报告日期:2026 年 10 月 22 日
数据截止:2026-10-22 收盘(A 股已收盘,取当日收盘价)|行情口径:不复权收盘价
摘要
仕佳光子是河南鹤壁的一家光通信器件公司,做的是光模块和光纤布线里“把光分开、把光对准”这一层:PLC 光分路器芯片、AWG 阵列波导光栅芯片及组件、DFB/CW 激光器芯片、FAU 光纤阵列、MPO/MMC 高密度连接器,外加室内光缆和线缆高分子材料两条配套业务。控股股东为河南仕佳信息技术有限公司(持股 22.71%),实际控制人葛海泉(直接持股 6.76%),二者合计 29.47%;总股本 4.52 亿股,2026-10-22 收盘 114.40 元,总市值 517.07 亿元。这门生意最特别的地方是“有源+无源”都在自己手里,从晶圆到组件一条线做完;国内同时具备石英波导工艺与 InP 激光器工艺的公司并不多,它是其中之一。
最新业绩:2026 年前三季度营业收入 27.22 亿元(同比 +74.46%),归母净利润 5.86 亿元(+95.43%),扣非归母 5.79 亿元(+95.28%);单看第三季度,营业收入 12.27 亿元(+116.06%,环比 +33.5%),归母净利润 2.71 亿元(+226.19%),扣非 2.70 亿元(+226.59%)。这个季度的利润是在承担了 4,937 万元股权激励费用之后做出来的,加回后单季归母约 3.16 亿元。毛利率从一季度的 34.13%、二季度的 37.47% 一路抬到三季度的约 40.1%,前三季累计 37.96%;加权平均 ROE 32.64%,同比提高 10.30 个百分点。含金量上有一处必须点明:前三季经营活动现金流净额 −4.39 亿元(同比 −863.96%),应收账款从年初 5.17 亿元升到 11.78 亿元、存货从 5.02 亿元升到 10.10 亿元,短期借款 6.85 亿元、资产负债率 49.92%。利润是真的,现金还没有回来——这是全篇最需要关注的一处背离,也是这一轮扩张的代价。
核心催化:① 28 亿元定增已获受理(2026-09-21),投向高速 AWG 芯片及光互连组件 7.5 亿元、CW 激光器芯片及 COC 产业化 14.0 亿元、MPO/MMC 产能扩建 1.7 亿元、补流 4.8 亿元。这是 2027—2028 年产能天花板的直接答案,属于强催化,但目前只到“受理”,尚未过会注册,摊薄与进度都还未定价充分。 ② CW 光源与 CPO 用高通道 FAU 同时进入小批量(100mW CW 已批量出货、400mW 小批量;1.6T AWG 小批量出货;CPO 高通道 FAU 小批量出货,并已单设特种 FAU 产品线)。这是中期强催化:它把公司从“无源器件供应商”往“硅光/CPO 的配套光源供应商”推了一步,也是 2027 年之后估值能否维持的关键。 ③ 鹤壁投资集团减持已实施完毕(2026-09-03 至 09-16,451.98 万股,价格区间 148.00—157.11 元,套现 6.88 亿元,持股降至 5.64%)。这条按噪音处理:减持发生在 150 元附近,是 2026 年 7 月就已披露的计划,落地反而消除了悬置;但它确实把“150 元附近有产业资本愿意卖”这个价格锚留在了市场上。
市场共识与预期差:市场已经普遍接受两件事——AI 算力带动 800G/1.6T 光模块放量,仕佳是国产 AWG 芯片的主要供应商之一;也因此给了它 78.6 倍 TTM 市盈率、25.4 倍市净率。真正的预期差有三个。第一,这一轮增长的钱主要不是 AWG 挣的。2026 年上半年光芯片及器件收入 12.43 亿元里,光纤连接器(MPO/MMC 及跳线)7.62 亿元、同比约 +156%,AWG 相关只有 3.83 亿元、同比约 +23%;连接器占了整个光芯片及器件板块的六成。市场把它当“光芯片公司”定价,它的当期利润却由“精密对准+组装”贡献——这门生意可扩产、交付周期只有 1—3 个月、设备不是瓶颈,护城河低于芯片,但当期毛利改善的弹性也更大。第二,CW 光源被当成已经赢了的期权。真实进度是 100mW 批量、400mW 小批量、CPO FAU 小批量,2026 年这块收入按本报告测算约 2.8 亿元、占比 6.9%,真正上量在 2027—2028 年;市场给的却是“已经卡位成功”的估值。第三,被忽略的是现金流。前三季经营现金流 −4.39 亿元、资产负债率从 2025 年末的 36.2% 抬到 49.92%,这轮扩产靠的是借款和占款,一旦下游账期再拉长一个季度,扩产节奏就会被自己的资产负债表卡住——这一点在一致预期里几乎看不到。
估值结论:本报告测算 2026 年收入 40.8 亿元、归母 8.98 亿元,其中光纤连接器贡献收入增量的 68.4%、毛利增量的 60.4%;AWG 贡献毛利增量的 30.2%;CW/DFB 只贡献 10.3%。按 2026-10-22 收盘价,静态 PE 138.9 倍、PE(TTM,滚动四季归母 6.58 亿元) 78.6 倍、PB(MRQ,2026-09-30 归母净资产 20.34 亿元) 25.4 倍、PS(TTM) 15.7 倍;按一致预期 2026E/2027E/2028E 归母 8.98/12.60/16.40 亿元,动态 PE 57.6/41.0/31.5 倍。历史分位上,PE(TTM) 处在近五年 53% 分位、PB 处在 90% 分位、PS 处在 85% 分位——盈利预测被不断上修,估值分位却没有下来,这是“业绩追估值”而非“估值等业绩”的典型形态。三个核心跟踪变量:① 单季毛利率能否守住 38% 以上(2027 年 MPO 若被压价,这里是第一个破的地方);② 单季经营现金流能否转正(观察 2027 年一季报);③ 400mW CW 与 CPO FAU 能否从小批量进到批量(2027 年中报是窗口)。最大风险是 MPO 高毛利不可持续叠加定增摊薄,一旦毛利率回落 3 个百分点、同时按上限发行,2027 年 EPS 会被削掉两成以上。
一、公司简介及发展史
1.1 基本信息
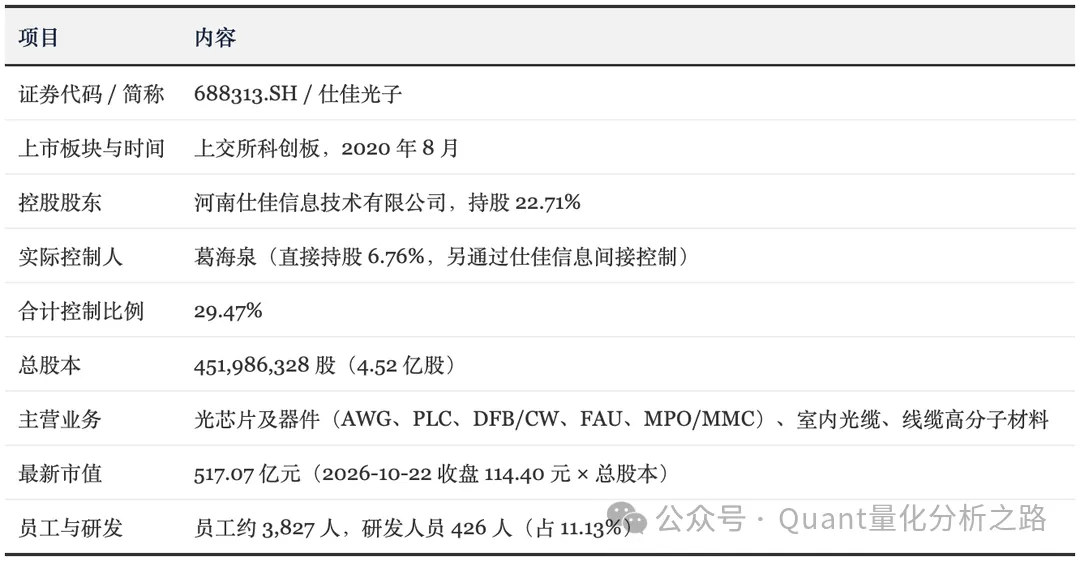
点击表格图片可放大查看
图 1|品牌卡:四类产品、两个方向
股权上有一个细节值得记住:控股股东 22.71%、实控人 6.76%、鹤壁投资集团 5.64%(减持后),三者相加不到 35%,没有绝对控股方。科创板的同股同权结构下这不是问题,但它意味着两件事:一是定增摊薄对大股东的“痛感”弱于高比例控股的公司;二是第二大股东鹤壁投资集团(国资)在 150 元附近减持 6.88 亿元、且其 3,000 万股中有 1,500 万股处于质押状态,这个信号在第十章的治理评价里会再出现一次。
1.2 发展史:四个阶段
第一阶段(2010—2019 年):把 PLC 分光器做到全球最大,然后被价格战按在地上。 公司起家的产品是 PLC 光分路器芯片——光纤到户时代,一根入户光纤要分给 8 户、16 户,靠的就是这片石英波导。它在这个品类上做到了全球份额第一,还拿了国家科学技术进步二等奖。但 2015 年之后国内 FTTH 建设见顶,分路器芯片从“缺”变成“多”,价格一路往下,公司 2019 年前后的毛利率被压到 20% 出头。这一段的历史意义是:它证明了公司能把一种平面波导工艺做到最好,也证明了单靠一个电信品类撑不起成长。
第二阶段(2020—2022 年):上市融资,开始往数据中心和激光器上压注。 2020 年 8 月科创板上市,募资主要投向 AWG 芯片与 DFB 激光器芯片。AWG 与 PLC 共用同一套石英波导工艺平台,但难度高一个量级:PLC 只分功率,AWG 要按波长把光分开,几十根阵列波导的长度差要控制在纳米级。DFB 是另一条完全不同的路——磷化铟外延、光栅、解理面镀膜。这两笔投入在当时看是“两条腿走路”,回头看是把公司从单一品类里救出来的关键动作,代价是 2022—2023 年的折旧和研发费用压得利润很难看,2023 年归母净利润 −0.48 亿元,是上市后唯一一个亏损年。
第三阶段(2023—2024 年):AI 需求从光模块往上游传导,AWG 先吃饱。 2023 年下半年起,800G 光模块开始起量,AWG 组件(CWDM/LAN WDM)是 800G 模块里做波分复用的核心件。公司 400G/800G AWG 芯片及组件进入大批量出货(1.6T AWG 此前已通过验证),2024 年光芯片及器件收入 6.06 亿元、同比 +68.14%,毛利率从 21.37% 跳到 33.39%,综合毛利率 26.33%,公司从亏损里爬出来。这一段的判断是:它抓住了 AWG 从“电信备用”变成“数通主力”的窗口,但抓得并不算早——同期天孚通信、太辰光的股价弹性都比它大。
第四阶段(2025 年至今):MPO 把它从“器件厂”变成“系统配套厂”,也把资产负债表撑紧了。 2025 年境外收入 11.22 亿元、同比 +300.34%,占比首次过半(52.69%);2026 年上半年境外收入 8.81 亿元、占比 58.89%,同比 +95%。驱动力从 AWG 换成了 MPO/MMC 高密度连接器:全球主要布线厂认证通过、批量出货、国内与泰国两地扩产。代价是营运资金占用剧烈放大——2026 年三季度末应收账款 11.78 亿元、存货 10.10 亿元,两者合计超过前三季营业收入的一半。这一段还没走完,2027 年定增产能落地后能不能把现金收回来,是这家公司从“高增长”走向“高质量”的分水岭。
最薄弱假设:2025—2026 年的高增长里,“份额提升”的成分大于“行业景气”的成分。|证伪信号:若 2027 年 AI 资本开支仍增长、而公司 MPO 收入增速掉到 20% 以下,说明这一轮靠的是景气而非份额,第四阶段的定性要推翻。
本章判断:加分项是工艺平台复用得好——同一套石英波导工艺做出 PLC 和 AWG,又把 FAU/MPO 的精密对准能力接了上来,这是“一条技术线赚三次钱”;减分项是每一次转型都伴随一轮资产负债表扩张,2023 年靠亏损换 AWG、2026 年靠负债换 MPO,内生现金始终没成为扩张的燃料。
二、所在行业分析及前景
2.1 行业是什么:一条光纤两端,藏着五个环节
先用一句话讲清这门生意:AI 机房里,GPU 之间要传数据,电信号跑不远(十几厘米就衰减得没法看),所以要把电变成光、用光纤跑几米到几百米、再变回电。这个“电—光—电”的转换和传输,就是光通信器件行业。
把它拆成五层,钱的味道完全不同:
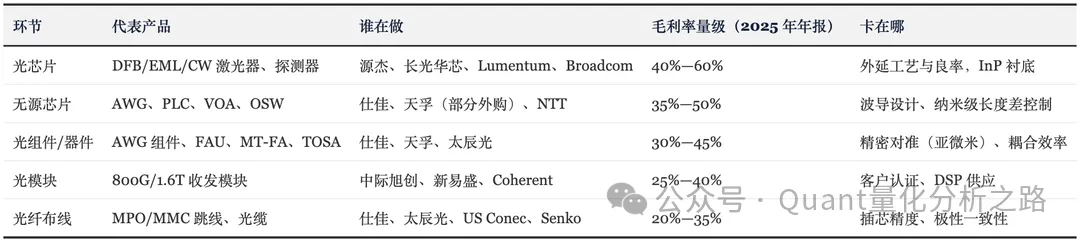
点击表格图片可放大查看
仕佳的位置很特殊:它同时站在第 2、3、5 层,并且往第 1 层伸了一只脚(DFB/CW)。这个组合在国内是独一份的——天孚通信强在组件、太辰光强在连接器、源杰强在芯片,但没有第二家把“波导芯片—组件—布线”串在一条线上。
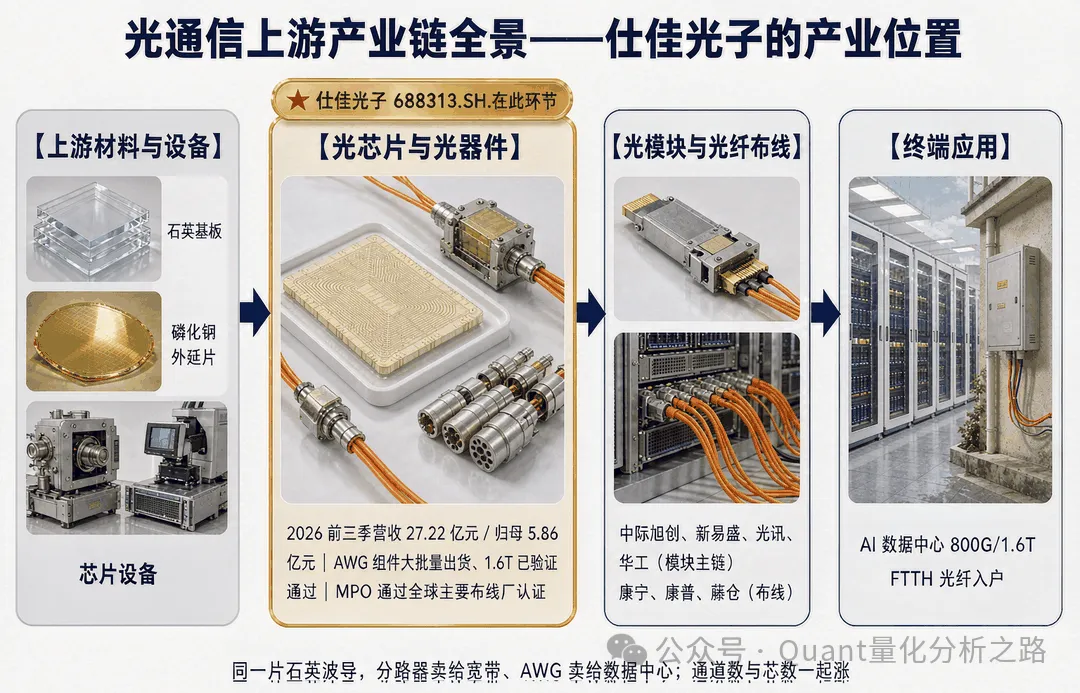
图 2|产业链全景:仕佳站在“光芯片与光器件”这一格,一头连外延片,一头连模块厂与布线厂
2.2 需求端:两波需求叠在一起
第一波是光模块速率升级带来的“通道数增加”。 800G 模块内部是 8 个 100G 通道,1.6T 是 8 个 200G 或 16 个 100G。通道越多,做波分复用的 AWG 通道数就越多——从 4 通道 CWDM 走到 LAN WDM,再到 DWDM 的 40/60/64 通道。公司披露 60 通道 100GHz、40 通道 150GHz、17 通道 300GHz、64 通道 75GHz 的 DWDM AWG 已批量出货,光计算用 8 通道 200GHz 也在批量。这一波是“单价提升”逻辑:同样的晶圆面积,通道数越多、设计越难、卖得越贵。
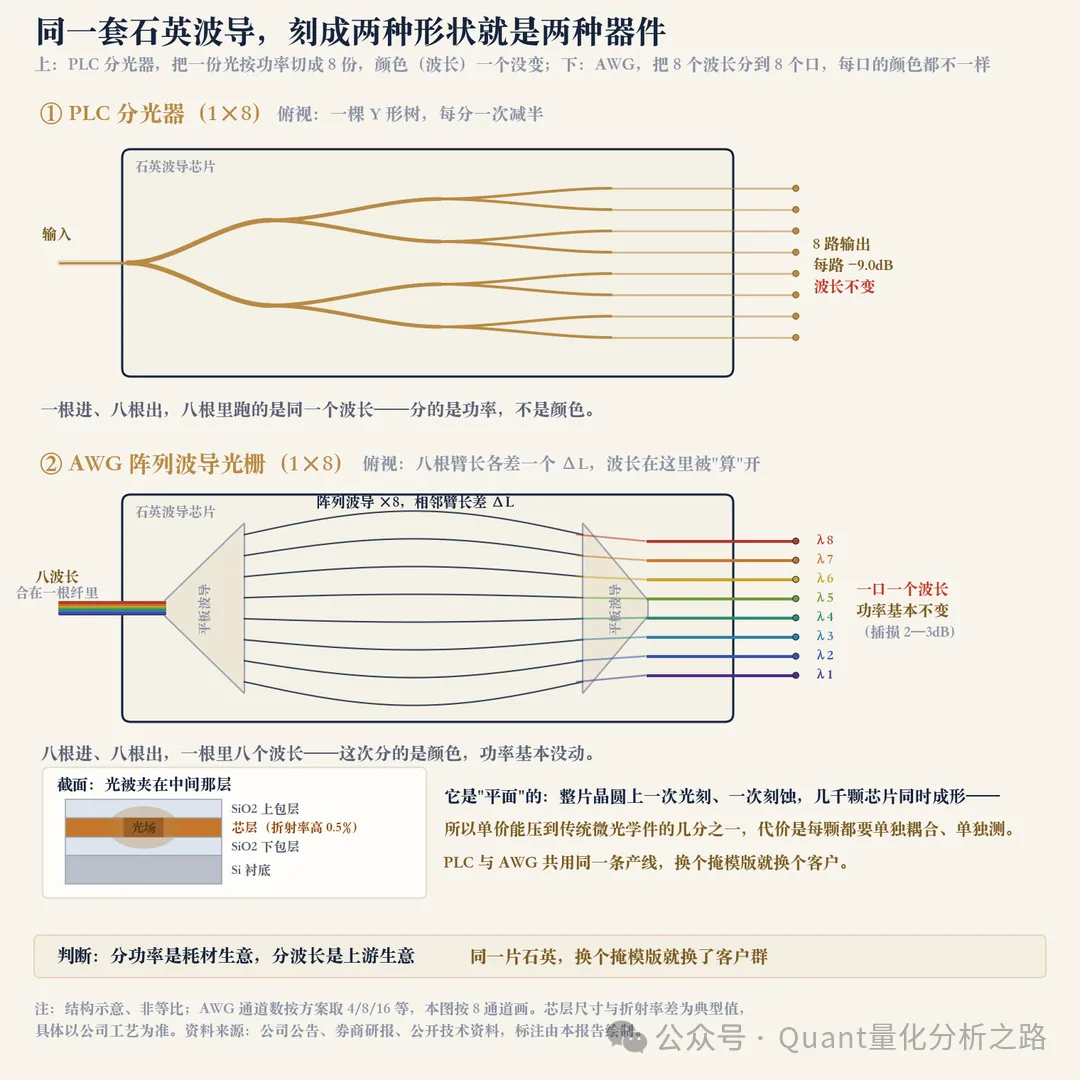
图 3|PLC 与 AWG 的分岔:同样一片石英波导,一个只分功率,一个按波长分。上半部八路输出功率各降 9dB、颜色不变;下半部八路输出是八个波长。这张图解释了两类产品为什么客户不同、毛利不同
第二波是布线密度带来的“芯数增加”。 传统数据中心一支跳线 2 芯(收+发),AI 集群一个机柜里塞几十台交换机、上千根光纤,2 芯跳线根本插不下。于是 MPO 从 12 芯走到 24 芯、32 芯、48 芯,MMC(US Conec 路线)和 SN-MT(Senko 路线)把外框做小以提升面板密度。券商纪要给出的量化口径是:CPO 方案下 MPO 芯数从 12/24 向 32/48 演进,单价从“几十美金到几百美金”,提升 100% 以上;MMC 单价约为 MPO 的 5 倍;SN-MT 密度较 MPO-16F 高 2.7 倍、较 MPO-32F 高 1.3 倍。 这一波是“量价齐升”逻辑,也是 2026 年公司收入翻倍的主因。
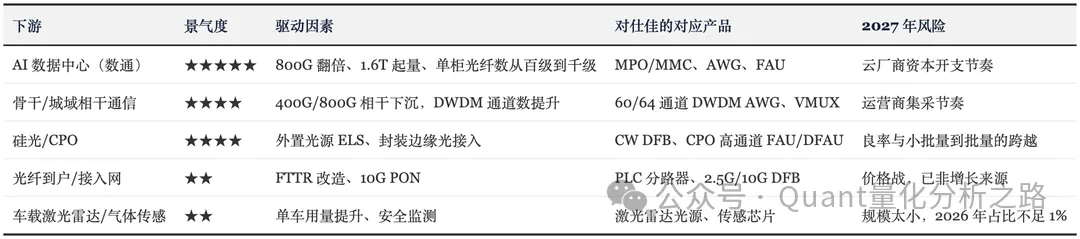
两波需求的共同源头是 AI 资本开支。这里不给全行业 TAM 的空数字,只给一个可以验证的传导链:北美四大云厂商 2026 年资本开支指引合计仍在上修 → 800G 光模块 2026 年出货量翻倍、1.6T 开始起量 → 单模块的 AWG/FAU 用量随之增加 → 单机柜的 MPO 芯数从百级升到千级。这条链上唯一可能断的地方是云厂商的资本开支节奏,不是器件的技术路线。
2.3 供给端:三个真实的瓶颈
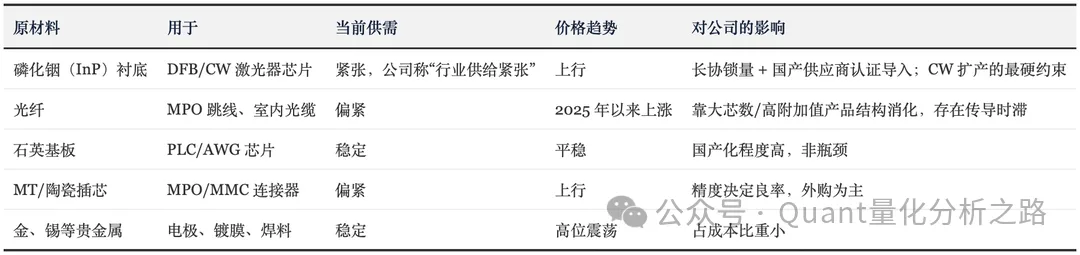
瓶颈一:磷化铟衬底。 公司在 2026 年 8 月的调研里直接承认“行业磷化铟衬底供给紧张”,应对办法是长协锁量 + 加快国产供应商认证。这是 CW/DFB 扩产最硬的一道约束——AWG 用石英,MPO 用光纤和插芯,只有激光器芯片卡在 InP 上。
瓶颈二:光纤。 2025 年以来光纤涨价,公司在调研里被直接问到“光纤涨价会不会伤害盈利”。回答是:光纤是重要原材料,靠产品结构升级(大芯数光缆、高附加值跳线)消化。这句话反过来读,就是 MPO 的毛利率里有一部分是“光纤涨价还没完全传导出去”的时间差。
瓶颈三:人和厂房,不是设备。 MPO 扩产的三家(国内、泰国)都提到“厂房装修、人员招聘培训”是主要制约,“设备端并非主要制约因素”;订单交付周期 1—3 个月,海外基地培训周期比国内更长。这个特征决定了 MPO 的产能可以在 6—9 个月内放出来,也决定了它的超额利润窗口不会太长。
2.4 竞争格局
按细分品类看,格局差别很大:
・AWG 芯片:全球主要是 NTT、古河、仕佳、天孚(部分自供),国内能稳定量产 DWDM AWG 的极少。这是一个“寡头+认证壁垒”的市场,价格相对稳定。
・MPO/MMC 连接器:US Conec(MMC 专利方)、Senko(SN-MT 路线)、太辰光、仕佳、意华股份等。这是最卷的一格:技术门槛在插芯精度和一致性,不在原理,一旦产能过剩就是价格战。
・FAU:普通 8—64 芯 FAU 约 30—50 元/根,OCS 用 32/64 芯 60—120 元/个,CPO 专用 200—300 元/个(券商纪要口径)。价格梯度说明一件事:芯数越多、对准精度越高,单价越贵,玩家越少。
・CW DFB:源杰、长光华芯、仕佳、Lumentum。源杰 2026 年上半年营收同比 +351%、归母 +1,212%,是这一格最锋利的对手。
2.5 产业链卡点与价值分布
用“价值正在传导但没被充分定价”这个标准筛一遍,全链条只有三个环节值得下注:
1. 最受益环节:CPO 的外置光源(ELS)与封装边缘的光纤接入(FAU/DFAU)。 CPO 把光引擎搬进交换芯片封装里,可插拔模块的“金手指+笼子+面板”结构消失,光要从封装边缘直接进出,于是 FAU 从“模块里的一个小件”变成“封装的一部分”,精度要求上一个台阶、单价从几十元跳到 200—300 元。这是唯一一个“路线变了、用量反而增加”的环节。
2. 利润弹性最大环节:高通道 AWG。 通道数翻倍,晶圆面积不变、设计难度上升,毛利率随通道数走。但它受制于光模块出货节奏,弹性大、确定性中等。
3. 仅概念映射环节:室内光缆与线缆材料。 这两块跟 AI 有关(大芯数光缆、MPO 光缆护套料),但它们是“配套”而非“卡点”,2026 年上半年室内光缆收入还同比 −34.97%(公司主动把自产光缆优先配套内部跳线)。把它们当 AI 弹性来买是错的。
2.6 行业空间(TAM)
不给“全球光器件市场 XXXX 亿美元”这类无法验证的数字。可用的量化锚点只有三个:① 高密度光纤连接器市场 2021—2025 年复合增速 50.9%,2030 年高密度品类占整体光纤连接器市场的比例有望达 97.51%(弗若斯特沙利文,转引自公司募集说明书);② 公司自己测算的募投项目内部收益率,AWG 项目与 CW 项目分别对应新增产能;③ 单机柜 MPO 芯数从百级到千级,是按“GPU 数量 × 每卡光纤对数 ÷ 每芯容量”能自下而上算出来的。
本报告采用的 SAM 口径是:全球数通光器件中“波导类无源件 + 高密度连接件”这一格,2026 年约 260—300 亿元人民币,2028 年约 480—560 亿元(按 800G/1.6T 模块出货量与单模块器件价值量测算,本报告测算,非公司指引)。公司 2026 年这块收入约 32.7 亿元,对应份额约 11%—13%。
最薄弱假设:SAM 的测算建立在“1.6T 模块 2027 年出货量超过 800G”这一前提上。|证伪信号:若 2027 年 1.6T 出货占比仍低于 30%,则单模块器件价值量的提升会被推迟,SAM 需要下修两成。
2.7 前景研判
・短期(1 年):确定。2026 年四季度订单能见度到 1—3 个月,MPO 与 AWG 产能都在爬坡,收入端没有悬念;变量在毛利率,Q4 若守住 40%,全年毛利率约 38.4%。
・中期(2—3 年):分化。AWG 随 1.6T 走,确定性高;MPO 增速会从 150% 回落到 30%—40%,因为二线厂产能 2027 年集中释放;CW 光源与 CPO FAU 决定公司能不能拿到第三个增长极。
・长期(3 年以上):取决于 CPO 的渗透速度。若 CPO 在 2028 年后成为主流,可插拔模块的器件用量会结构性下降,但 CPO 对 FAU/DFAU 与 ELS 的需求会把仕佳这类“精密对准”厂商的价值重新分配一次。
本章判断:这个行业未来两年最大的变化不在“总量增长”,而在“价值从模块内部往封装边缘迁移”——迁移的受益者是做精密对准和波导的,不是做组装的。仕佳两样都做,所以它既能吃到 2026—2027 年的组装红利,也要承担 2028 年之后组装环节被压价的风险。
三、主要产品及各细分行业营收占比
3.1 产品体系
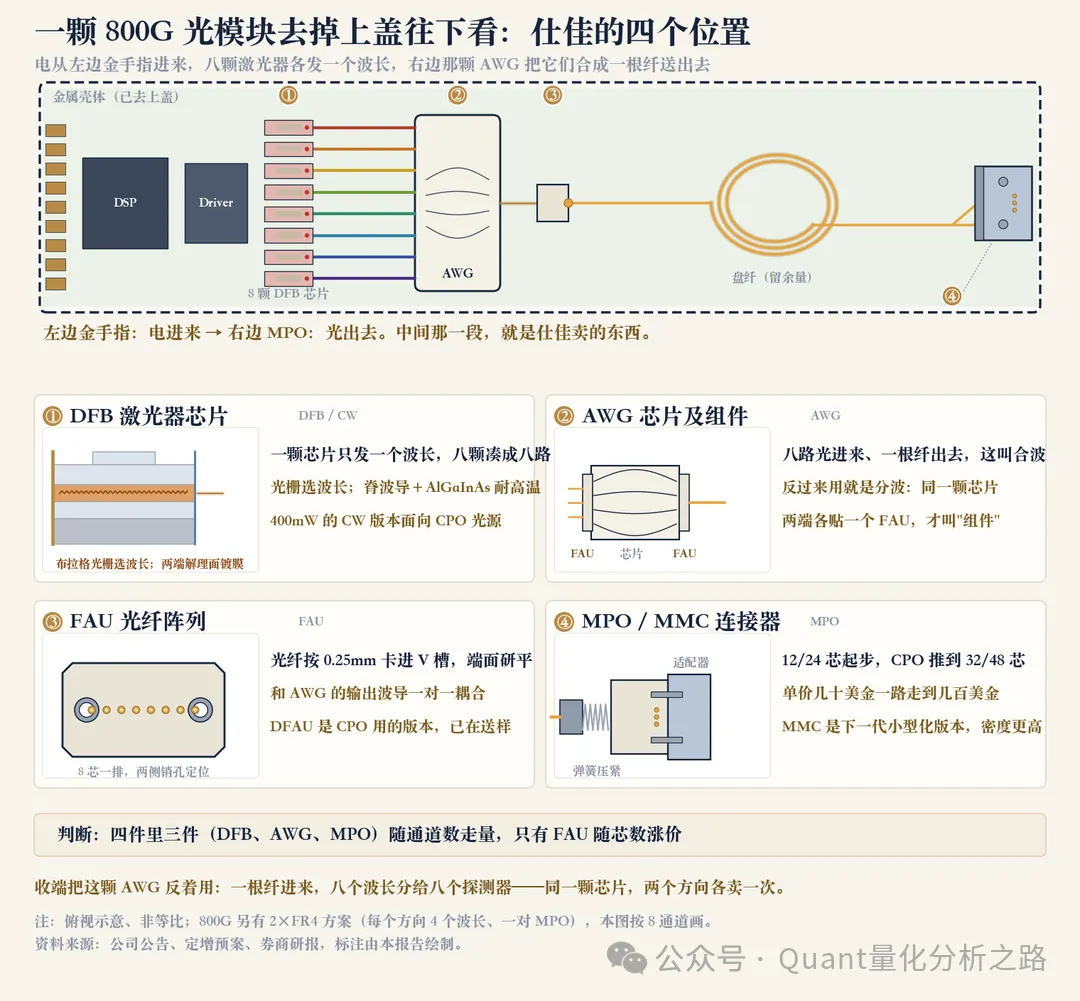
图 4|800G 模块俯视去上盖:八颗 DFB 竖排、八路彩光进 AWG 合成一根光纤、盘纤走到 MPO 口。四个零件卡分别是 DFB 侧剖、AWG 组件、FAU 端面、MPO 侧剖——模块里每一处“仕佳的位置”都能在这张图上指出来
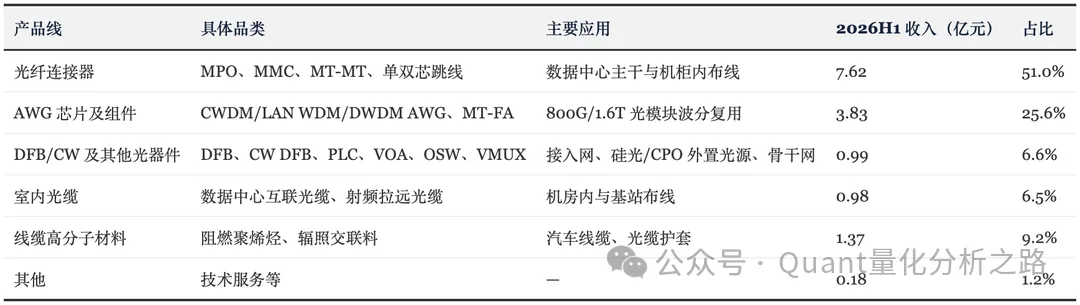
点击表格图片可放大查看
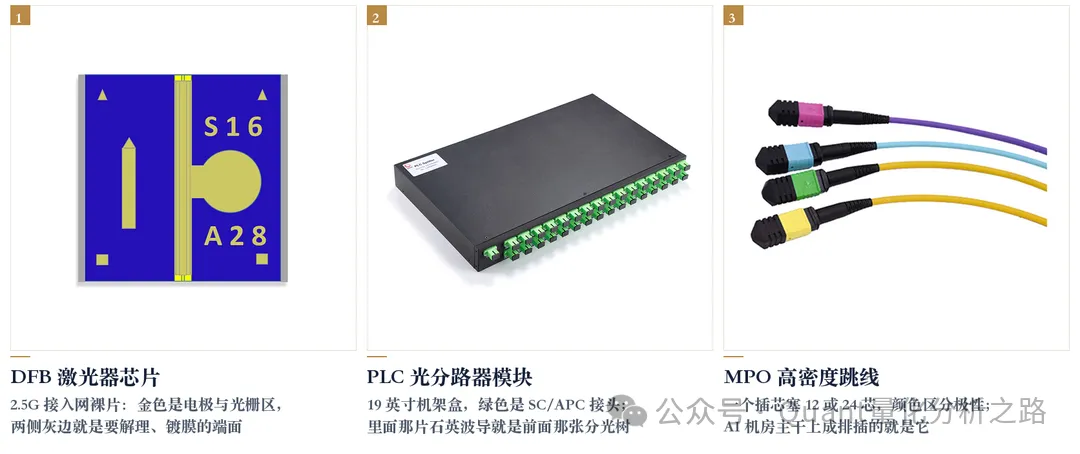
图 5|三张官网实拍:左边是 DFB 裸片(金色是电极与光栅区,两条灰边就是要解理镀膜的端面),中间是 PLC 分路器机架盒,右边是 MPO 跳线。芯片—模块—跳线,正好是公司三段收入
3.2 近三年分产品收入与毛利率
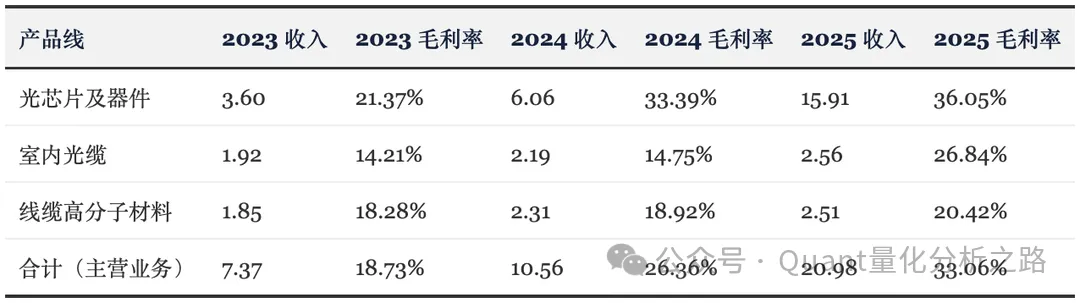
点击表格图片可放大查看
单位:亿元。2023 年毛利率由 2024 年年报“毛利率比上年增减”倒算,2024 年毛利率由 2025 年年报同法倒算,均为披露口径。合计行为主营业务口径,与综合毛利率略有差异(2023 年主营 18.73%、综合 18.64%;2025 年主营 33.06%、综合 33.19%),差额来自其他业务收入。
2026 年上半年的结构变化很大,单列一张:
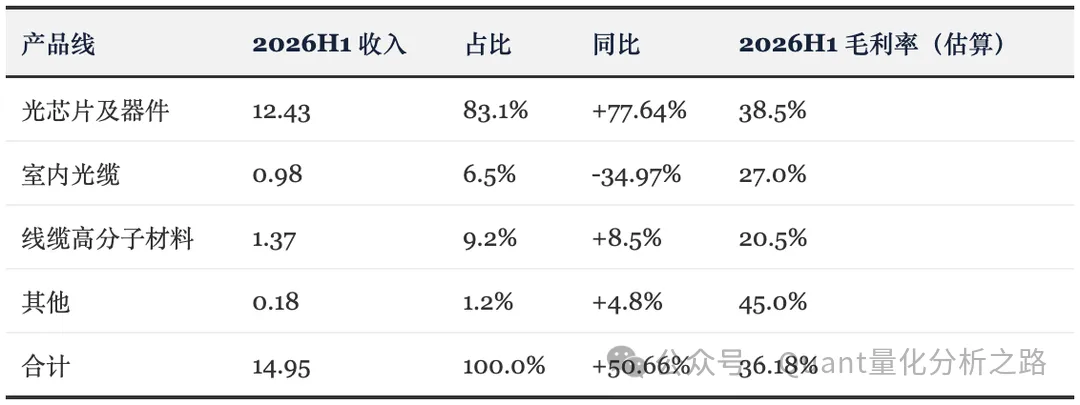
点击表格图片可放大查看
单位:亿元。光芯片及器件内部再拆一层(这一层不进上表,避免重复加总):光纤连接器 7.62 亿元、占公司总收入 51.0%、同比约 +156%;AWG 相关产品 3.83 亿元、占 25.6%、同比约 +23%;DFB 0.49 亿元、PLC 0.25 亿元、其他光器件 0.24 亿元。分产品毛利率为本报告估算:半年报未披露分产品成本,按合计 36.18% 反解并参考 2025 年各板块毛利率外推,误差可能达 ±1 个百分点。
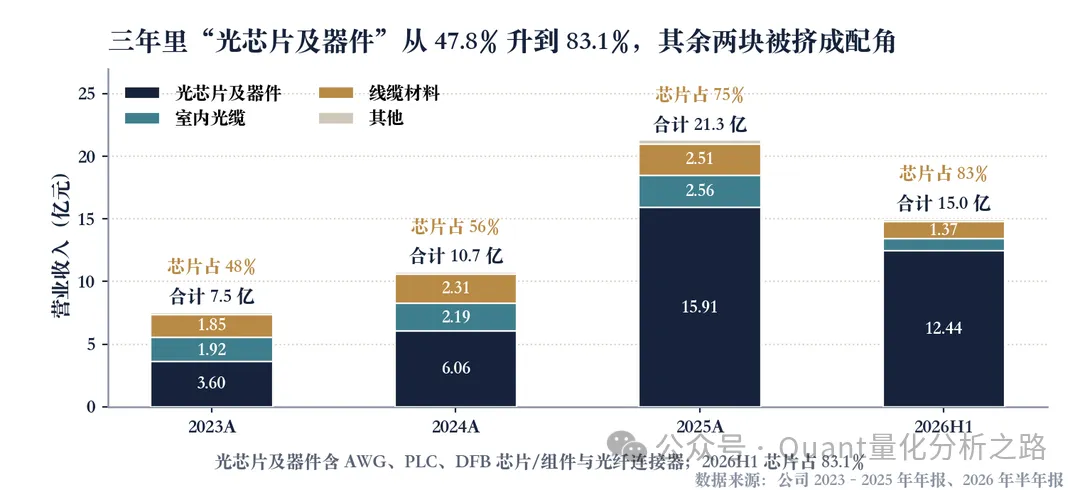
图 6|“光芯片及器件”在总收入里的占比:2023 年 48%、2024 年 56%、2025 年 75%、2026H1 83%,室内光缆与线缆材料被挤成配角
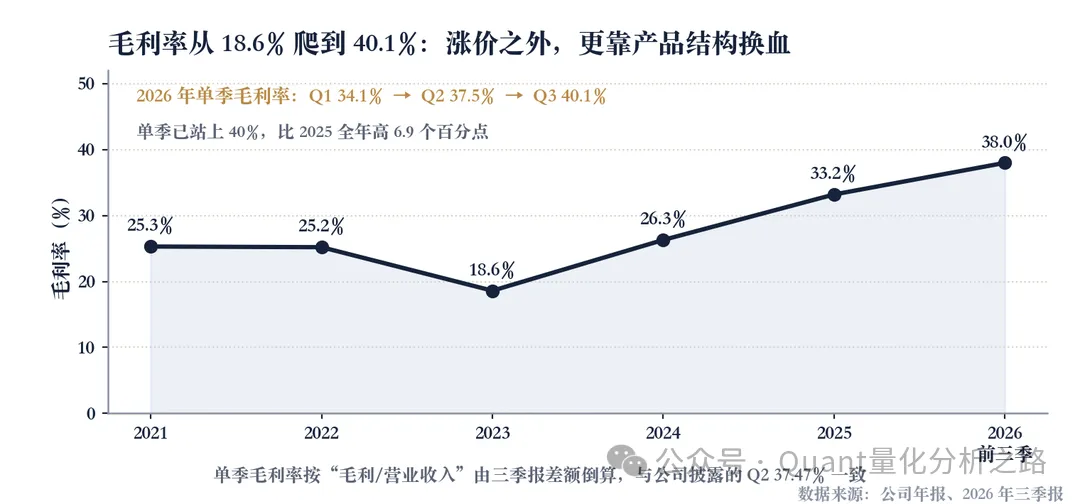
图 7|毛利率三档:综合毛利率从 2023 年 18.6% 抬到 2026 前三季 38.0%,单季高点在三季度约 40.1%
3.3 结构性观察
第一,收入结构“连接器化”,这是本期最容易被误读的一件事。 2023 年光纤连接器只占 9.6%,2025 年升到 40.2%,2026 年上半年 51.0%。同期 AWG 的绝对额在涨(2025H1 3.11 亿元 → 2026H1 3.83 亿元),但增速只有 23%,远低于连接器的 156%。市场看到“光芯片公司收入翻倍”就默认是芯片放量,实际是组装业务先翻倍。这个误读不影响当期业绩,但影响估值给法:连接器的合理倍数远低于芯片。
第二,收入大头与利润大头开始分家。 2025 年光芯片及器件贡献了 74.7% 的收入和 81.2% 的毛利;到 2026 年本报告测算连接器贡献 53.7% 的收入、49.6% 的毛利,AWG 贡献 26.5% 的收入、36.0% 的毛利。毛利最大的一块仍是 AWG,收入最大的一块已经是连接器——这就是为什么“收入增速”和“毛利率”这两个指标在 2026 年会同时向上,却在 2027 年可能反向。
第三,增长是“量增 + 价升”叠在一起的,两者可持续性不同。 2025 年光芯片及器件生产量 21,645.82 万只(+75.81%)、销售量 13,451.12 万只(+25.57%)、库存量 2,240.30 万只(+114.22%)。产销量增速差 50 个百分点、库存翻倍,说明约一半的增长来自“备货在途”而不是“已确认销售”。室内光缆更极端:产量 +67.54%、销量 +4.14%、库存 +215.22%,直接对应公司“自产光缆优先配套内部跳线”的产能腾挪。
第四,口径风险必须说清。 上表中 2026H1 的三项毛利率是本报告估算值,“光纤连接器约 +156%”“AWG 约 +23%”两个同比是用 2025 年中报同一口径反算的(2025H1 连接器跳线 2.98 亿元、AWG 3.11 亿元),而 2025 年年报把两者合并进“光芯片及器件”披露,跨期口径不完全可比。若要严格可比,应看“光芯片及器件”整体:2026H1 12.43 亿元、同比 +77.64%,这是唯一一个两期都披露的口径。
3.4 近期催化事件(近 6 个月)
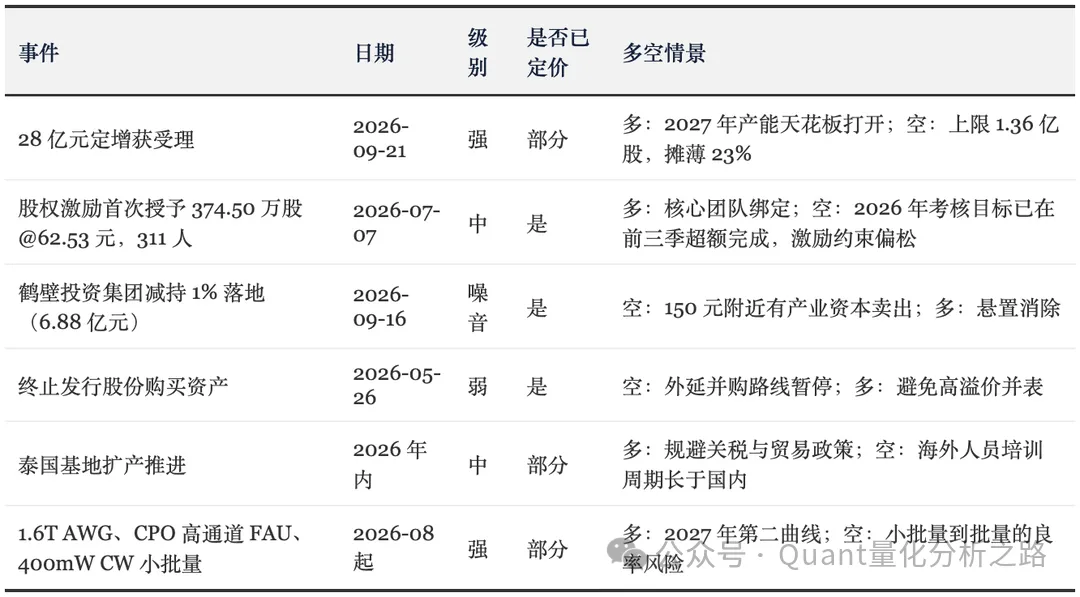
点击表格图片可放大查看
关于股权激励,有一处需要点破:2026 年考核目标对应的净利润门槛,公司前三季度已经做到 5.86 亿元,考核约束在第一个归属期就基本失去张力。激励本身是好事(311 人、0.83% 股本、授予价 62.53 元相当于当时市价的四折),但把它当作“管理层对未来有信心”的证据,要留个心眼——门槛设得低,恰恰说明 2026 年的高增长在公司自己看来是“已经发生的事实”,而不是“要去争取的目标”。
最薄弱假设:连接器的高增速能在 2027 年维持 30% 以上而不显著牺牲毛利率。|证伪信号:2027 年一季报若出现“连接器收入增速 >30% 但综合毛利率跌破 35%”,说明增长是靠降价换来的,3.3 第一条的判断需推翻。
本章判断:产品结构的真实变化是“从芯片厂变成芯片+精密组装厂”,收入更稳、毛利更薄。2026 年 38% 的综合毛利率是“高通道 AWG + 涨价中的 MPO + 光纤成本未完全传导”三者叠加的结果,这个组合在 2027 年不会原样重现。
四、竞争对手对比分析
4.1 可比公司核心数据
选谁进表,先过三道筛:下游是不是同一门生意(都做数通光器件,不把光模块整机厂拉进来比)、期间口径是否可比(公司已出三季报,其余多数还在半年报,因此统一用 2026H1 的经营数据 + 2026-10-22 的估值)、这门业务对方有没有单列(天孚、太辰光、源杰的主业即是对标业务,腾景、光库、长光华芯只能做毛利率与估值对照,不做份额对照)。
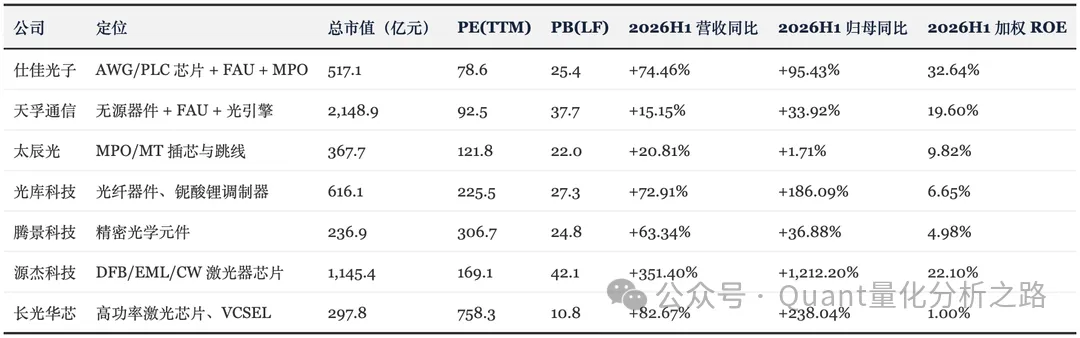
点击表格图片可放大查看
口径提示:仕佳的 PE(TTM) 78.6 倍是本报告按三季报滚动重算的(滚动四季归母 6.58 亿元),数据商在同一价格上显示的 113.1 倍用的是中报净资产与中报滚动利润,三季报落地后未更新。其余六家三季报尚未披露,PE(TTM) 仍为中报滚动。把 78.6 与 92.5 直接并列是同一时点、不同报告期的比较,只能看大致量级。
图 8|MPO 的四代同尺:左上是 12 芯端面正视(导针孔与 0.25mm 孔距),右侧是 12/24/32/48 芯在同一把 1mm 尺上的阶梯,左下是 V 槽侧剖。芯数翻倍、外框不变,这就是单价从几十美金跳到几百美金的原因
4.2 逐家点评
天孚通信(300394.SZ):无源器件+FAU+光引擎一体化,是这条线上公认的“质地标杆”,37.7 倍 PB 说明市场愿意为它的毛利率付溢价。但 2026 年上半年营收只增 15.15%、归母增 33.92%,增速已经被仕佳反超。差别在选品:天孚的强项是隔离器、透镜、光引擎这类“结构件”,仕佳 2026 年的增量在 MPO 跳线——同一个赛道里,谁踩中当年最缺的那一格,谁的增速就高。这不构成对天孚的否定,只说明“增速排序每年都会换人”。
太辰光(300570.SZ):MPO/MT 插芯起家,是仕佳在连接器这一格最直接的对标。2026 年上半年营收 +20.81%、归母只 +1.71%,增收不增利——这恰好是 MPO 生意的另一面:插芯自制的成本优势在涨价周期里会被“扩产折旧+产品结构”吃掉。市值 367.7 亿元、PE 121.8 倍,比仕佳贵,说明市场给“纯连接器”的稀缺性溢价更高。如果只看 MPO,仕佳比太辰光便宜;如果看 AWG 与 CW,仕佳比太辰光多两块资产。
源杰科技(688498.SH):CW/EML 激光器芯片,2026 年上半年营收 +351.40%、归母 +1,212.20%,是这一轮最锋利的公司,PE 169 倍、市值 1,145 亿元。它是仕佳 CW 光源业务的直接对手,而且领先一个身位:源杰的 CW 已经进入规模交付,仕佳的 400mW 还在小批量。这一格仕佳是追赶者,不是领跑者——这也是本报告把 CW 当“期权”而非“基本盘”的原因。
光库科技(300620.SZ):光纤器件与铌酸锂调制器,2026 年上半年营收 +72.91%、归母 +186.09%,ROE 只有 6.65%,PE 225.5 倍。它的高估值来自“薄膜铌酸锂”这个更远的故事,与仕佳不在同一格,只作估值参照。
腾景科技(688195.SH):精密光学元件,PE 306.7 倍、ROE 4.98%,属于“高估值+低盈利”组合。它证明了一件事:在光通信这条线上,市场愿意为“光学精密制造”这个标签付极高的倍数,哪怕当期利润很薄。这对仕佳的估值有支撑作用,也是仕佳 PE 能站在 78 倍的外部原因之一。
长光华芯(688048.SH):高功率激光芯片与 VCSEL,PE 758 倍、ROE 1.00%,PB 只有 10.8 倍。它的估值几乎全是期权价值,与仕佳的可比性最弱,列进来是为了说明“光芯片”这个标签本身并不自动带来高 PB——PB 的高低取决于净资产里装的是不是能生钱的资产。
4.3 差异化卡位与短板
卡位一:唯一同时具备“波导芯片 + 精密对准 + 布线连接”三段能力的公司。 这带来两个实际好处:AWG 组件里的 FAU 可以自己做(成本与外协差价就是毛利),MPO 跳线要用的光缆可以自己拉(2026 年上半年正是靠这个把室内光缆产能腾给内部)。天孚缺连接器、太辰光缺波导芯片、源杰缺无源件。
卡位二:AWG 的“通道数军备竞赛”里,它是国内少数能供 DWDM 高通道的厂商。 64 通道 75GHz、60 通道 100GHz 已批量,这是骨干网与相干通信的门票,客户是设备商而非模块厂,订单周期长、价格稳。
短板一:CW 光源落后源杰一个身位。 100mW 已批量、400mW 小批量,而源杰已经在规模交付。CPO 的外置光源是 2027—2028 年最大的一块增量,落后半年就意味着份额上的实质差距。
短板二:连接器业务的可替代性。 MPO 的技术门槛在插芯精度与一致性,不在原理;设备不是瓶颈、扩产周期 6—9 个月,意味着超额利润会被产能追平。这门生意能给你两年高增长,给不了十年护城河。
4.4 可量化排序
用四个可量化维度排(数据均取上表,不做定性加权):
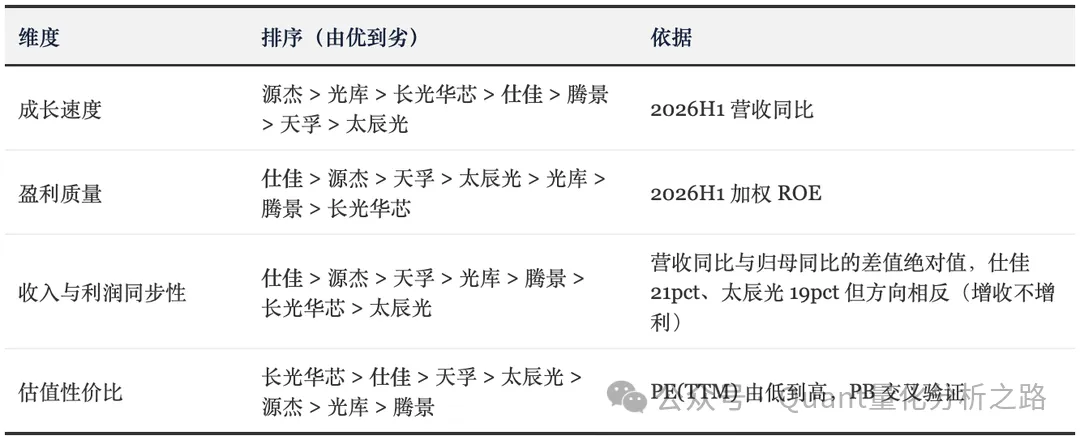
点击表格图片可放大查看
四项里仕佳占三项第一或第二,只有“成长速度”被源杰压住。这个排序的结论是:在光器件这条线上,仕佳是“当前性价比最好的综合选手”,但它不是“弹性最大的单点”——想要最高弹性应该买源杰,想要稳健质地应该买天孚。仕佳的位置在中间,这也解释了它为什么估值折价于天孚、溢价于太辰光。
最薄弱假设:把“综合能力”折成估值溢价是合理的。|证伪信号:若 2027 年出现“连接器业务增速回落、CW 又没接上”的双空窗,综合能力会被市场重新定价为“样样都做、样样不精”,估值折价会扩大而不是收敛。
本章判断:与可比公司的静态对标意义有限——当前 517 亿元市值含的是“MPO 的高毛利能撑到 2027 年 + CW/CPO 在 2028 年接棒”这两件事同时成立,2026 年的 8.98 亿元利润并不在定价里。这是一份两年期的期权定价,不是一份当年的 PE 定价。
五、上游供应链分析
5.1 成本结构
2025 年主营业务成本 14.05 亿元,其中直接材料 10.76 亿元、占 76.59%,直接人工 1.80 亿元、占 12.80%,制造费用 1.49 亿元、占 10.61%。分产品看,光芯片及器件的直接材料占该产品线成本的 72.4%(7.37 亿元 / 10.17 亿元),是四条线里最低的——因为它把一部分价值留在了自己的洁净室里(外延、光刻、解理都在内部完成)。对比之下,室内光缆的直接材料占 88.4%、线缆材料占 86.7%,这两条线本质是“买料加工”。
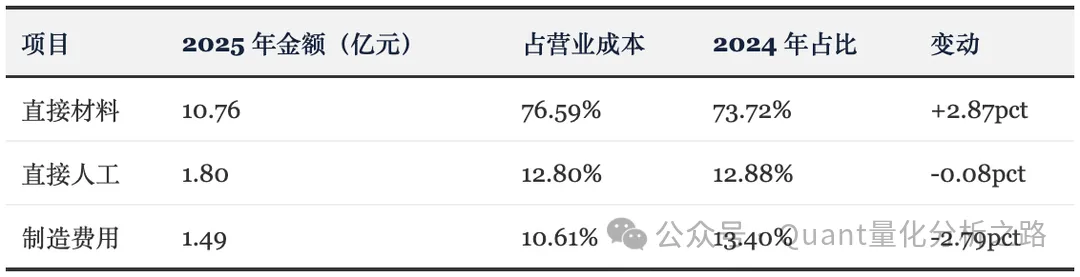
点击表格图片可放大查看
材料占比上升 2.87 个百分点,是 2025 年最值得注意的一个成本信号:收入翻倍的同时,制造费用占比反而降了 2.79 个百分点(规模效应),但材料占比升了——说明涨价的是料,不是工。 这与公司“光纤涨价带来成本压力”的表述是同一件事的两个面。
5.2 关键原材料供需与价格
点击表格图片可放大查看
5.3 采购策略与影响评估
集中度是双刃剑。 前五名供应商采购额 5.80 亿元、占年度采购总额 44.78%,其中供应商一单家占 24.71%。这个集中度在制造业里偏高,但结合业务看得通:MPO 的插芯与光纤、芯片的外延片都属于“少数几家能供”的品类。风险在于议价权——单家占四分之一的采购,涨价时只能接受。
顺价能力分产品看,差别很大。 AWG 与 CW 属于“设计定价格”的产品,材料涨价可以靠新一代产品重新报价;MPO 属于“料重工轻”的产品,材料涨价只能靠结构升级(12 芯换 48 芯)来对冲。这就是为什么 2026 年三季度毛利率能到 40.1%——不是因为成本降了,而是因为卖的东西变贵了。
双向挤压的真实风险:上游光纤、InP 涨价,下游云厂商与布线厂每年招标压价,公司在中间。2025 年直接材料占比升 2.87 个百分点、毛利率却升了 6.7 个百分点,说明当期的顺价能力是够的;但这句话有个前提——需求足够紧。一旦 2027 年 MPO 产能集中释放,顺价能力会瞬间反转。
最薄弱假设:光纤与 InP 的涨价能在 2027 年前被产品结构完全消化。|证伪信号:若 2027 年一季报出现“收入增长但直接材料占比再升 2 个百分点以上、毛利率环比降 3 个百分点”,说明顺价失败,5.3 的结论要推翻。
本章判断:上游不是这家公司的优势项,也还不是最大敞口——真正的敞口在“料重工轻”的 MPO 占比越来越高这件事上。材料占成本 76.6% 且还在升,意味着这家公司的毛利率对原材料价格越来越敏感,而它对上游的议价权,远不如它对下游客户的议价权。
六、下游客户及行业分析
6.1 客户结构
公司不披露客户名称,只披露金额与占比,这是本节最重要的一个限制——任何把“某某公司是仕佳客户”写成事实的说法都需要警惕。2025 年数据:前五名客户销售额 11.88 亿元、占年度销售总额 55.81%,其中客户一 5.39 亿元、占 25.33%,客户二 2.14 亿元(10.07%),客户三 2.11 亿元(9.91%),客户四 1.29 亿元(6.08%),客户五 0.94 亿元(4.42%)。前五名中无关联方。
两期数据并排放,能看出一件事:客户结构在往海外走。半年报没有披露前五名集中度与第一大客户占比(这是它的披露口径,不是数据缺失),可比的只有境外收入——2026 年上半年 8.81 亿元、占营业收入 58.89%,2025 年全年是 11.22 亿元、占 52.69%;同比增速则从 2025 年的 +300.34% 回落到 +95.00%。增速掉下来了,占比还在往上顶,说明增长的重心已经搬到海外客户身上。
客户类型可以按“买什么”倒推,这是有依据的:买 MPO/MMC 的是综合布线厂与云厂商的直采体系(公司称“已通过全球主要布线厂商认证”);买 AWG 组件的是光模块厂(CWDM/LAN WDM AWG 用于 100G—800G 模块);买 DWDM AWG 与 VMUX 的是系统设备商(骨干/城域网);买 DFB 的是接入网设备与模块厂。四类客户对应四种议价关系,其中布线厂最强势(招标制、年降)、设备商最稳定(认证周期长、替换成本高)。
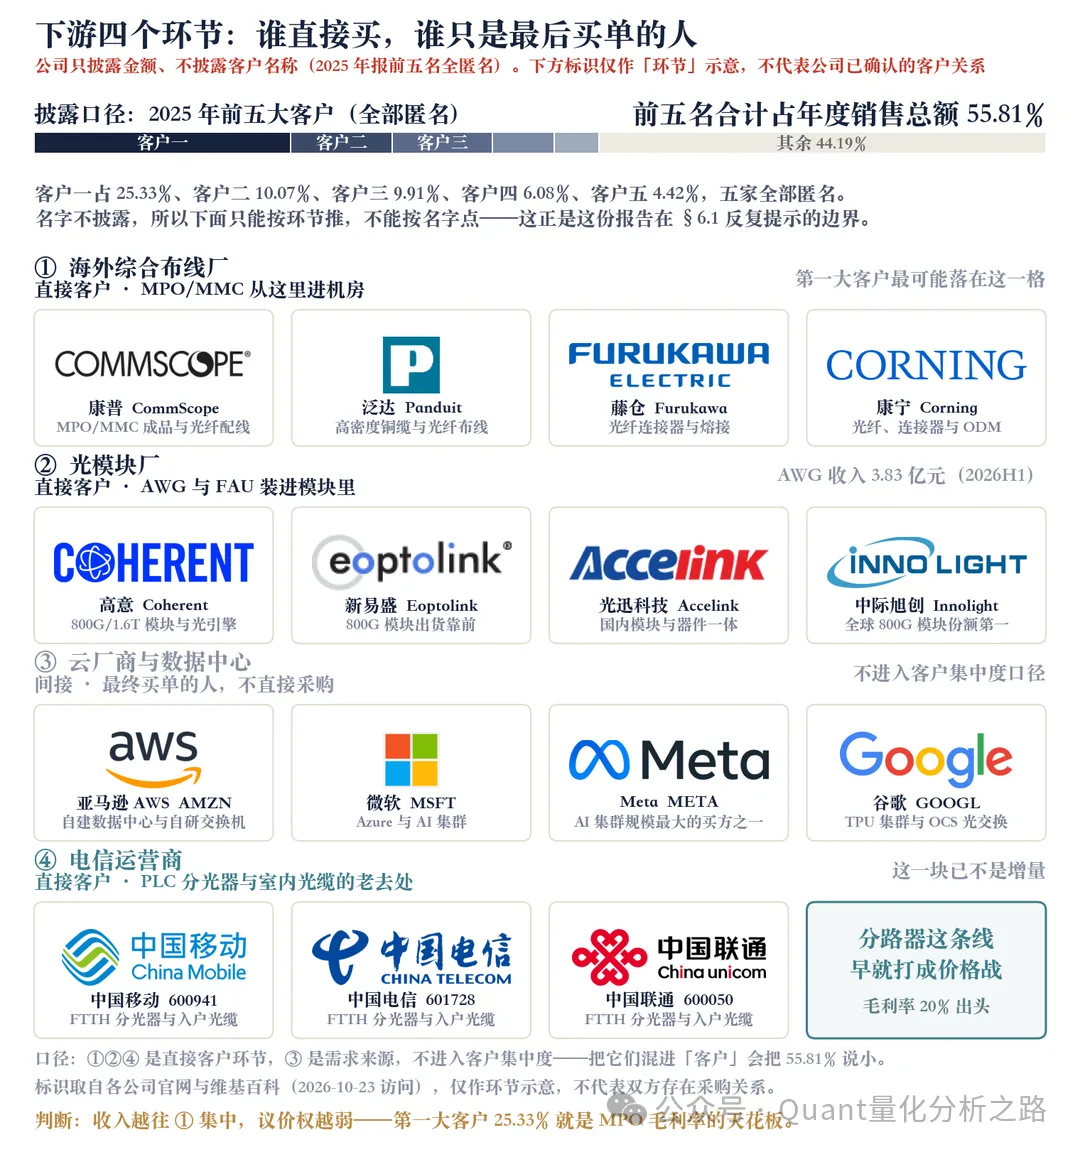
图 9|下游四个环节:① 布线厂买 MPO/MMC、② 模块厂买 AWG 与 FAU,这两类是直接客户;③ 云厂商只间接买单、④ 运营商是分路器的存量去处。公司只披露金额不披露名称,图中标识仅作环节示意,不代表已确认的客户关系
境外收入占比 58.89% 是一个必须正视的结构:它意味着这家公司的当期业绩与美国的关税政策、东南亚产能布局直接挂钩。泰国基地不是“锦上添花”,是“必须要有的那一块”。
6.2 分下游景气度
点击表格图片可放大查看
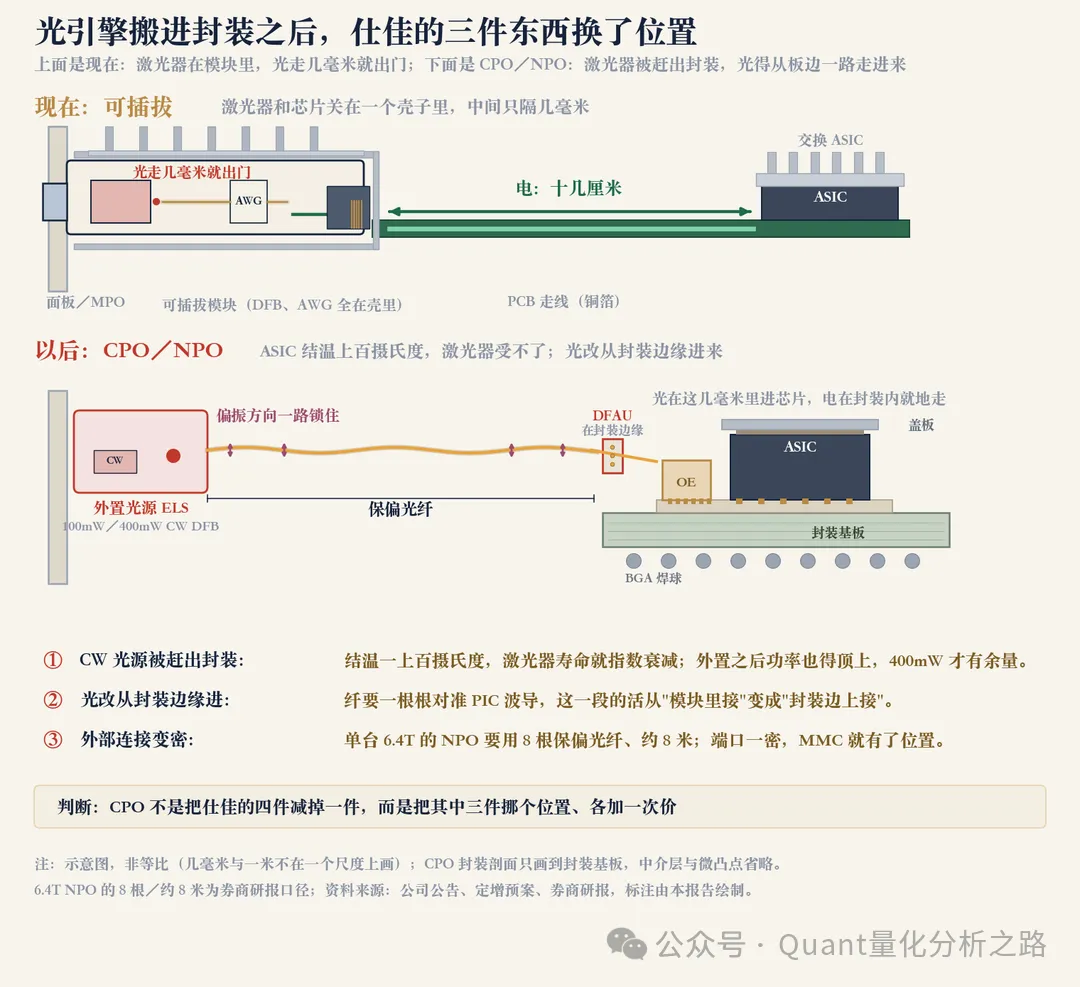
图 10|CPO 把光从“模块面板”挪到“封装边缘”:上半部现在,电信号在 PCB 上跑十几厘米、光只走几毫米就出门;下半部以后,CW 光源被赶出封装(外置光源 ELS)、保偏光纤从封装边缘进来、外部连接变密。距离变了、层级变了,FAU 的单价也跟着变
这张图要说明的机制是:CPO 真正的变化是光路的起点从模块面板挪到交换芯片旁边,模块尺寸变小只是副产品。挪动之后,可插拔模块里的笼子、金手指、散热鳍片全部消失,而光纤必须以更高的密度、更小的弯曲半径直接接到封装边缘——这就是 DFAU(封装边缘的光纤阵列)价值量跳升的原因。券商纪要给出的一个可验证数字是:单个 6.4T NPO 方案要用 8 根保偏光纤、约 8 米。
6.3 认证壁垒与集中度风险
认证壁垒是真的。 光模块厂的 AWG 认证周期通常 6—12 个月,布线厂的 MPO 认证要过插损、回损、极性、插拔寿命四项,海外客户还要过 UL/CPR 阻燃认证(公司大芯数光缆已取得 UL、ETL、CPR)。这些认证一旦通过,替换成本很高——这是这家公司最实在的一条护城河,比“技术领先”这种说法可靠。
集中度风险也是真的,而且落在一个具体点上。 第一大客户占 25.33%,如果这个客户是布线厂体系(从 MPO 占比推断,概率较大),那么它的年度招标价格就是仕佳 MPO 毛利率的天花板。2025 年前五名客户合计 55.81%,比 2024 年更集中。这意味着“客户结构优化”这句话在 2026 年还没有兑现——收入越集中,议价权越弱。
最薄弱假设:第一大客户(25.33%)在 2027 年不会压价超过 10%。|证伪信号:若 2027 年半年报出现“连接器收入增长但毛利率跌破 30%”,说明大客户压价已经发生,6.1 的“议价关系”判断需修正。
本章判断:这是一家“三引擎”结构的公司——数通连接器(当期主引擎)、AWG(稳定引擎)、CW/CPO(下一个引擎)。集中度风险不在“客户少”,而在“当期最大的一块业务恰好是最容易被压价的那一块”:MPO 占收入一半、客户集中度 25%、产品可替代性最强,三者叠在同一个点上。
七、下游细分行业营收与利润占比预估(2026—2028 年增长弹性测算)
本章为本报告独立测算、非公司指引。拆分维度用产品线(光纤连接器 / AWG 芯片及组件 / DFB·CW 及其他光器件 / 室内光缆 / 线缆高分子材料 / 其他)。选这个维度的理由很直接:公司只在年报披露到“光芯片及器件、室内光缆、线缆材料”三个板块,半年报才把光芯片及器件拆到 AWG、连接器、DFB、PLC;按下游应用拆会拍出公司从未披露过的比例,按产品线拆则每一行都有披露来源。
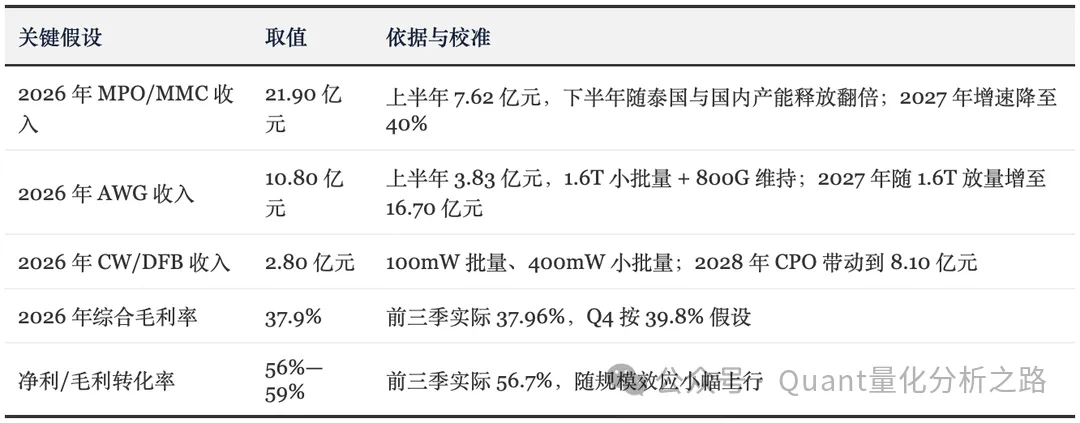
7.1 测算框架与关键假设
自下而上三段:量(产能与订单能见度)→ 价(结构升级带来的单价变化)→ 毛利率(料、工、费与结构)。校准基准是 2026 年前三季的实际数:营收 27.22 亿元、毛利率 37.96%、归母 5.86 亿元;本报告 2026 年全年预测 40.8 亿元营收、37.9% 毛利率、8.98 亿元归母,对应四季度营收 13.58 亿元(环比 +10.7%)、毛利率约 39.8%、归母 3.12 亿元(环比 +15%)。这个节奏比三季度的环比 +33.5% 明显放缓,是有意保守的。
点击表格图片可放大查看
7.2 结构表:基期 → 预测
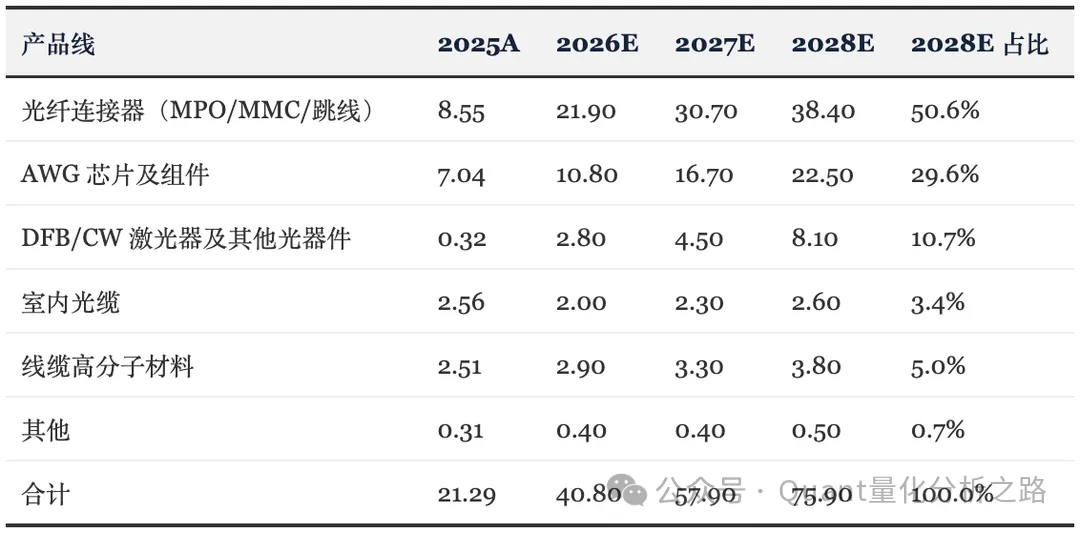
点击表格图片可放大查看
单位:亿元。2025A 为年报实际数;2026E—2028E 为本报告测算。
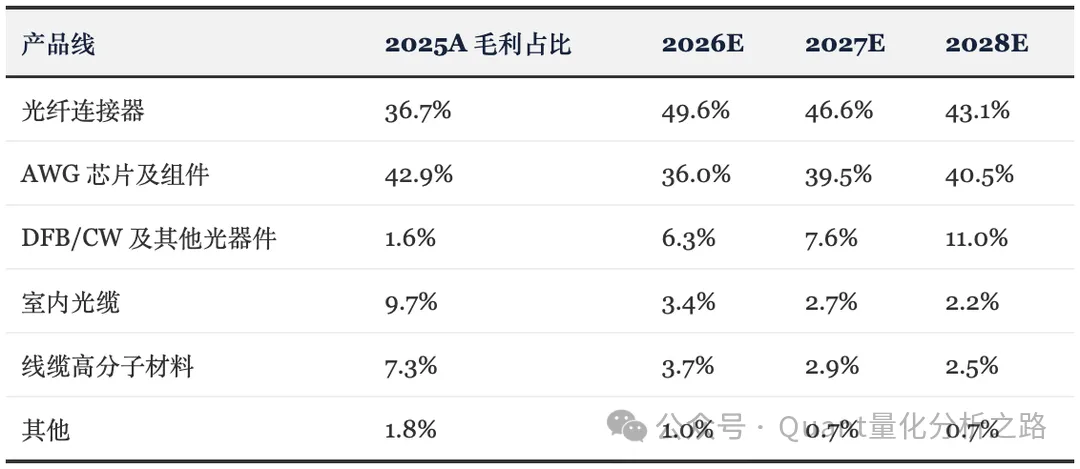
点击表格图片可放大查看
毛利贡献占比的分母为全部产品线毛利合计(2025A 7.06 亿元、2026E 15.47 亿元、2027E 22.42 亿元、2028E 29.41 亿元),各年纵向加总均为 100%。
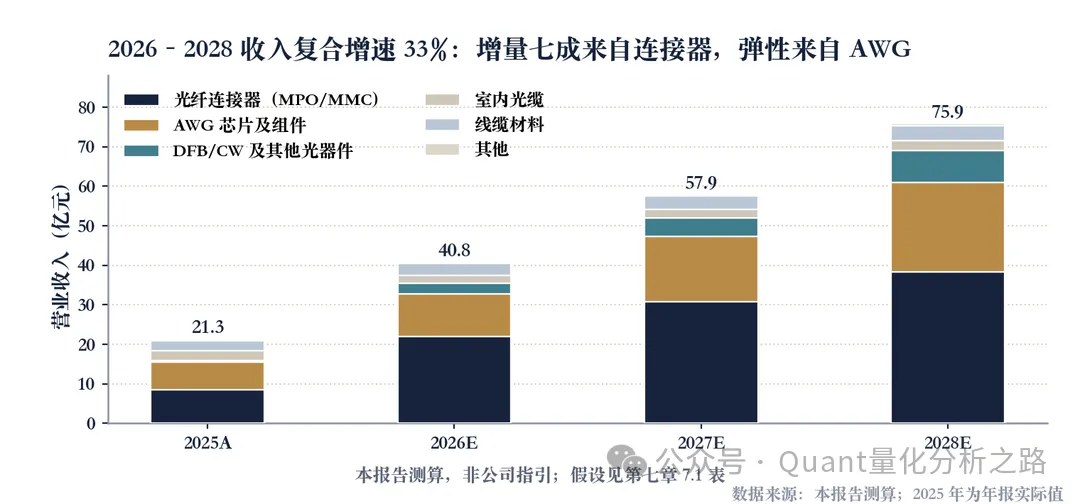
图 11|2026—2028 收入堆叠:合计从 21.3 亿走到 75.9 亿(2026—2028 复合增速 33%),增量七成来自连接器、弹性来自 AWG。柱高是合计,颜色是产品线——2028 年连接器占 50.6%、AWG 29.6%、CW/DFB 10.7%
7.3 增量拆解
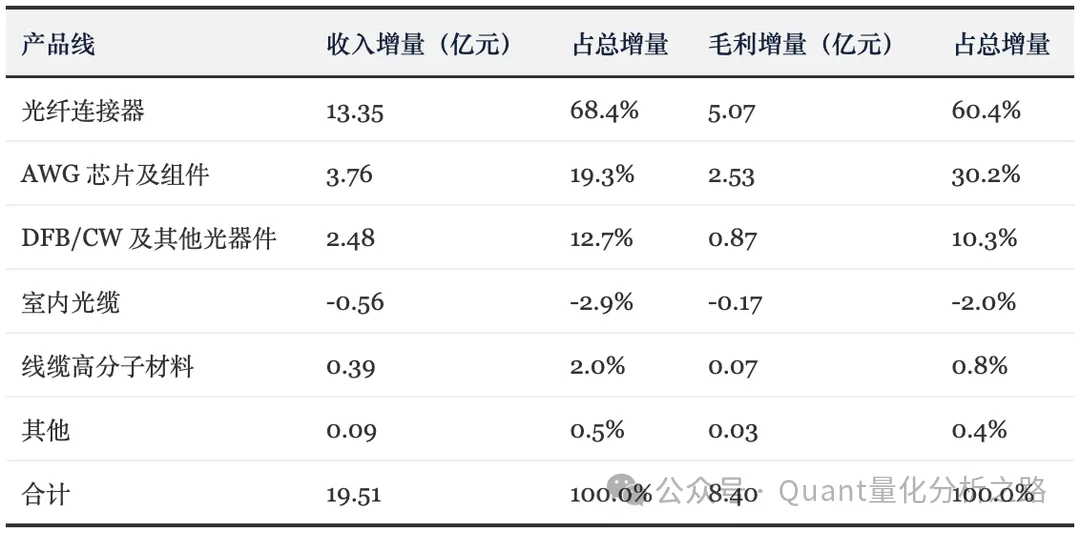
2025 年到 2026 年,收入增量 19.51 亿元、毛利增量 8.40 亿元:
点击表格图片可放大查看
这张表是全篇最该被记住的一张:2026 年 68.4% 的收入增量、60.4% 的毛利增量来自连接器。AWG 用 19.3% 的收入增量贡献了 30.2% 的毛利增量,效率更高但体量不够。净利增量 5.26 亿元(3.72 → 8.98 亿元),按毛利增量占比分摊,连接器贡献约 60%、AWG 约 30%、CW 与其他约 10%。
7.4 传导验证
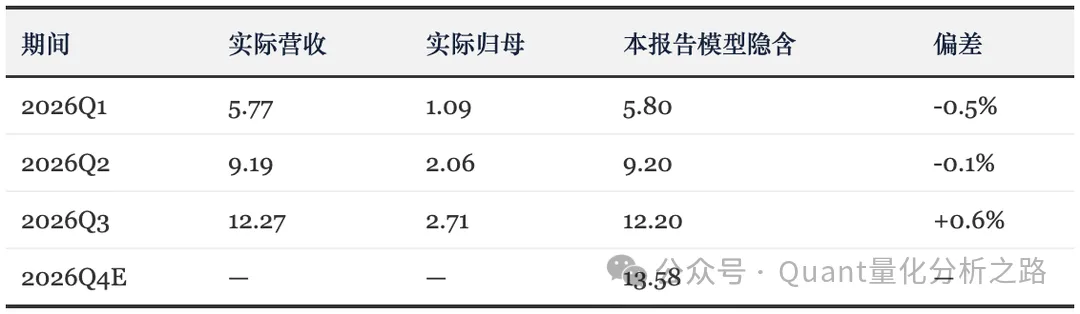
用已披露的三个季度检验模型:
点击表格图片可放大查看
单位:亿元。Q1、Q2 归母为按前三季累计减单季倒算。模型与实际偏差均在 1% 以内,说明“按产品线拆 + 按净利/毛利转化率”这个框架在当期是成立的。
最关键验证点:2026Q4 单季营收能否达到 13.5 亿元以上、单季毛利率能否守住 39%。这两项同时成立,2026 年 8.98 亿元归母才站得住;若毛利率掉到 37% 以下,全年归母要下修到 8.5 亿元附近。
7.5 情景分析与敏感性
点击表格图片可放大查看
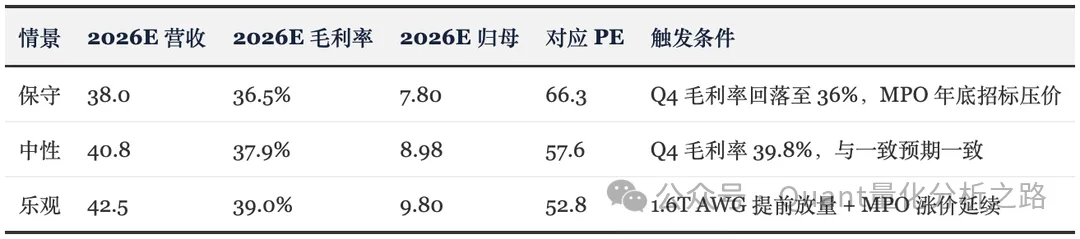
单位:亿元;PE 按 2026-10-22 市值 517.07 亿元计算。
两个敏感性系数:毛利率每变动 1 个百分点,2026 年归母变动约 0.35 亿元(约 3.9%);连接器收入每变动 10%,归母变动约 0.55 亿元(约 6.1%)。前者比后者更敏感——这解释了为什么市场对“毛利率”的关注度应该高于“收入增速”。
最薄弱假设:2027 年连接器收入增长 40% 且毛利率只降 1 个百分点(35%→34%)。|证伪信号:2027 年半年报若连接器收入增速低于 20%,或该业务毛利率跌破 31%,7.2 的 2027 年结构需整体下修。
本章判断:2026 年是“连接器年”,2027 年是“AWG 二次加速年”,2028 年才轮到“CW/CPO 接棒年”。三个引擎的接力时间点如果错位,中间会出现一个增速空窗——那个空窗最可能出现在 2027 年下半年。
八、主要财务指标及估值分析
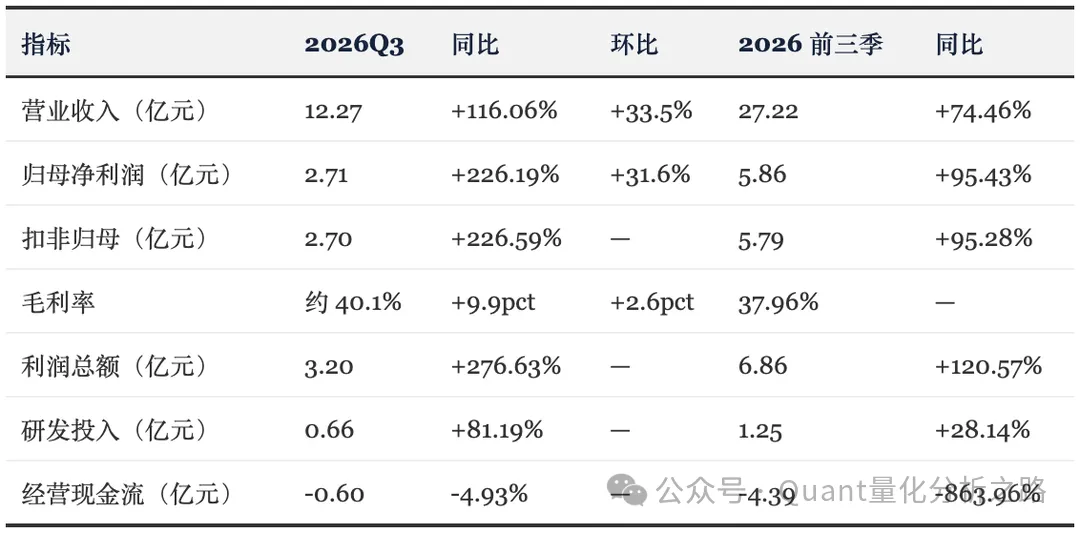
8.1 最新季度业绩
点击表格图片可放大查看
读数三条:
・量级:2026Q3 单季 12.27 亿元营收、2.71 亿元归母,都是上市以来单季最高,且是在计提 4,937 万元股权激励费用之后实现的。加回后单季归母约 3.16 亿元,对应净利率 25.8%。
・性质:利润的增长是“毛利率驱动”而非“费用摊薄驱动”——毛利率从 Q1 的 34.13% 抬到 Q3 的 40.1%,三个季度提升 6 个百分点;同期研发费用率反而从 5.37%(单季)降下来,说明研发投入的绝对额在增(+81.19%)但被收入摊薄了。毛利率的 6 个点,一半来自产品结构(高通道 AWG + 高芯数 MPO),一半来自良率与规模。
・缺口:利润与现金的缺口在扩大。单季经营现金流 −0.60 亿元,前三季累计 −4.39 亿元;应收账款 11.78 亿元(年初 5.17 亿元)、存货 10.10 亿元(年初 5.02 亿元),两项合计占用 21.88 亿元。这不是财务造假的味道,是“订单太急、备货太早、账期太长”的味道——但它的后果是一样的:要么靠借款撑,要么靠定增撑,两条路都已经在走。
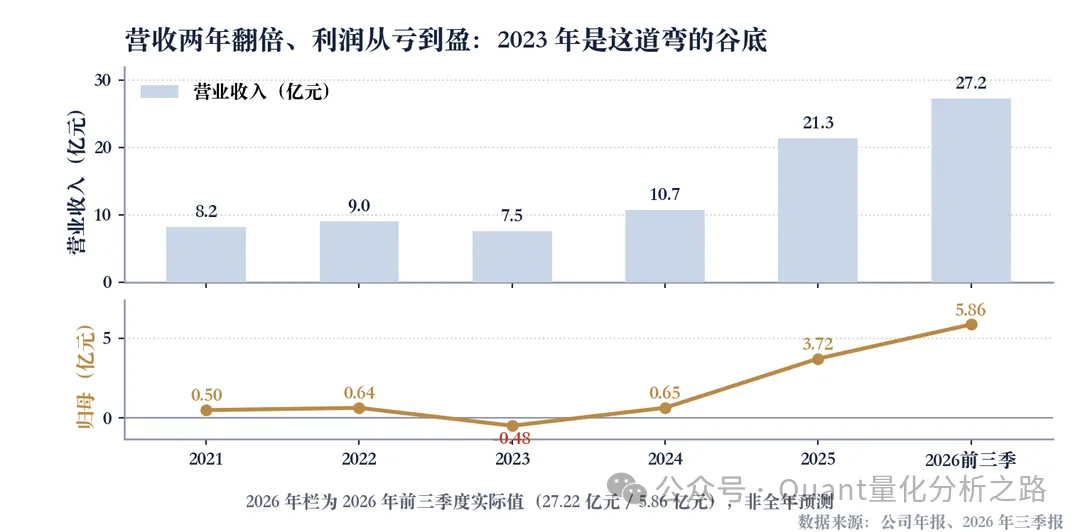
图 12|营收与归母:营收从 2021 年 8.2 亿元走到 2025 年 21.3 亿元,2026 年前三季 27.2 亿元已超 2025 全年 28%;归母净利润 2023 年 −0.48 亿元见底,2026 年前三季 5.86 亿元。上格是营收、下格是归母,两格共用同一条时间轴
8.2 五年财务轨迹
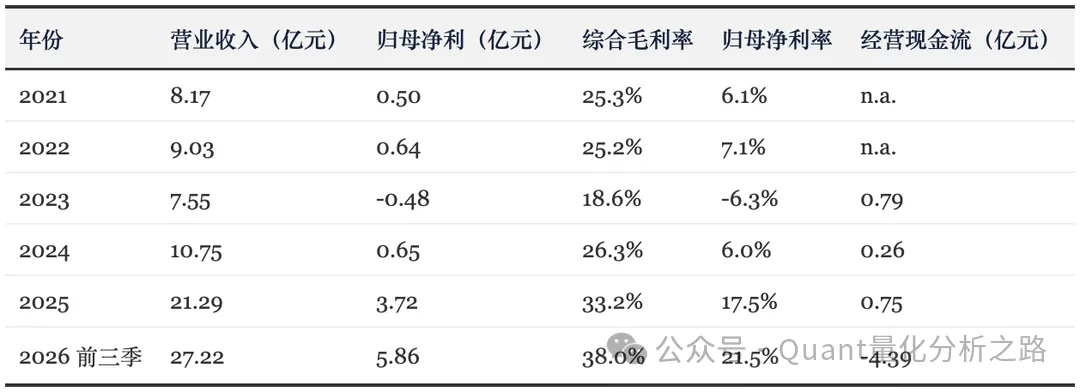
点击表格图片可放大查看
轨迹与最新数据的接合点:2025 年全年 21.29 亿元营收,2026 年前三季已做到 27.22 亿元,四季度只要 13.5 亿元就能到 40.8 亿元,即同比 +91.7%。这个增速比前三季的 +74.46% 还快,意味着模型假设了“四季度继续加速”——如果 Q4 只是持平于 Q3 的 12.27 亿元,全年就是 39.5 亿元、归母约 8.6 亿元。这是本报告预测里最值得怀疑的一处,也是保守情景(38.0 亿元)存在的意义。
8.3 财务质量四点评
盈利能力:从“能挣钱”到“很能挣钱”,但来源变了。 2026 前三季毛利率 37.96%、净利率 21.5%、加权 ROE 32.64%(同比 +10.30 个百分点)。拆分看,毛利率提升 6 个百分点里,约 4 个点来自产品结构(连接器占比从 40% 到 54%、MPO 芯数升级),约 2 个点来自良率与规模。这个来源的好处是可复制,坏处是不可持续——结构升级有天花板,12 芯换到 48 芯就换完了。
成长:靠订单,不靠并购。 2025 年境外收入 +300.34%、2026H1 +95%,全部是内生。2025 年 7 月启动的那笔发行股份购买资产已在 2026 年 5 月终止,账上没有商誉包袱,这是好事;但也意味着“第三条增长曲线”只能靠自己建。
现金流:这一轮扩张的真正代价。 2026 前三季经营现金流 −4.39 亿元,同比 −863.96%,公司解释为“备货增加 + 部分账期未到”。同期净利润现金含量 −74.99%,意味着每 1 元利润里有 0.75 元还没变成现金。对照 2023—2025 年经营现金流始终为正(0.26—0.79 亿元),这个转折点发生在 2026 年,正好与 MPO 放量同步——连接器生意的账期比芯片生意长,这是结构变化带来的副作用。
偿债:从“零杠杆”到“半个杠杆”。 资产负债率 49.92%(2025 年末 36.2%),短期借款 6.85 亿元、长期借款 1.90 亿元、一年内到期非流动负债 0.67 亿元,有息负债合计约 9.4 亿元;账面货币资金 2.59 亿元(2026H1),现金短债比不足 0.4。这不是危机,但意味着定增必须成——28 亿元募集里 4.8 亿元补流,就是给这张资产负债表喘气的。
最薄弱假设:2027 年经营现金流能转正。|证伪信号:若 2027 年半年报经营现金流仍为负、且应收账款占营业收入的比例继续上升(该比例已从 2025 年的 25.6% 升到 2026H1 的 30.5%),说明增长是“用现金换收入”,8.3 的“可复制”判断要打折。
8.4 估值
第一步,判断公司类型。 这是一家“高成长 + 制造属性”的公司:2026 前三季收入增速 74.5%、毛利率 38.0%、ROE 32.6%,但产品是硬件、有扩产周期、有价格战风险。适用的框架是 PE/PEG 为主 + 分部估值(SOTP)为辅,PS 只作交叉验证(因为毛利率在快速变化,PS 会把结构变化抹平)。
第二步,给倍数。
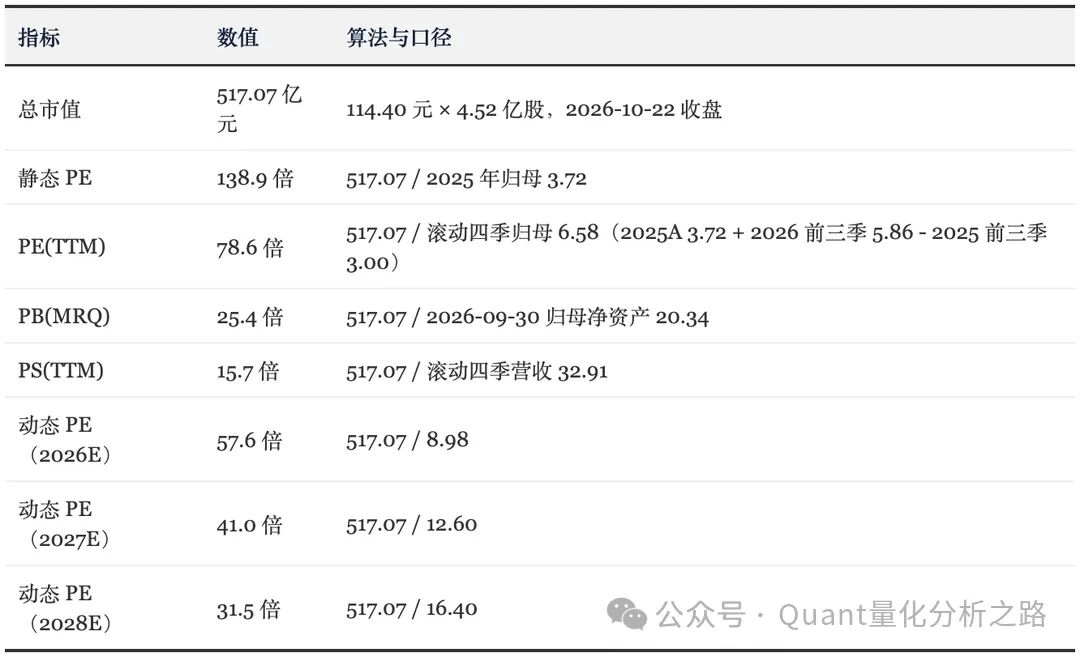
点击表格图片可放大查看
第三步,拆解股价里已经包含了什么。 517 亿元市值对应 2027 年 12.60 亿元一致预期是 41 倍。要让 41 倍降到“光器件龙头合理”的 30 倍,2027 年归母必须做到 17.2 亿元——比一致预期高 37%。反过来,若 2027 年只做到一致预期、市场又只肯给 30 倍,对应市值 378 亿元,较当前有 27% 的下行空间。换句话说,当前价格已经把“2027 年兑现一致预期 + 维持 41 倍”这两件事同时定价了,任何一件不成立,都是双杀。
第四步,估值位置。 近五年分位:PE(TTM) 53%、PB 90%、PS 85%(数据商口径,基于中报净资产)。PB 分位远高于 PE 分位,这件事有含义:净资产(分母)涨得比股价(分子)慢,说明这一轮的高 ROE 还没沉淀成净资产——等到 2026 年报、2027 年定增落地,PB 会自然回落,但那时 PE 的分母是真实利润,不会再被“净资产薄”美化。
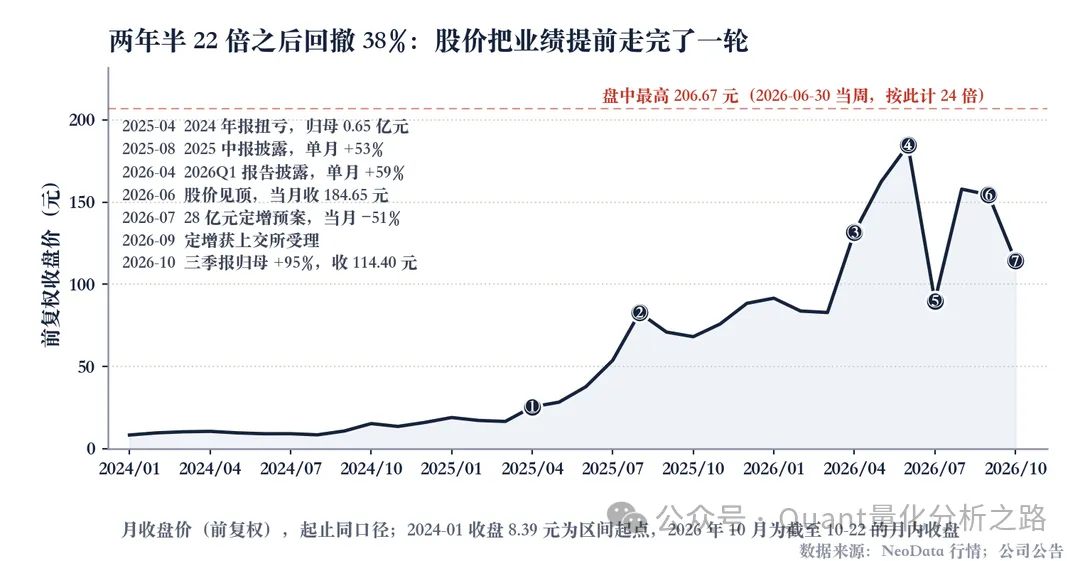
图 13|两年半 22 倍之后回撤 38%,起止统一用月收盘价(前复权):2024 年 1 月收盘 8.39 元,2026 年 6 月收盘 184.65 元,2026 年 7 月单月 −51%,10 月 22 日回到 114.40 元。若改按 2026 年 6 月盘中最高 206.67 元计,涨幅 24 倍、回撤 44.6%,但 2024 年 1 月无对应盘中价,跨口径不可比,故标题取月收盘口径。七个节点为定增预案、股权激励、减持、三季报等事件
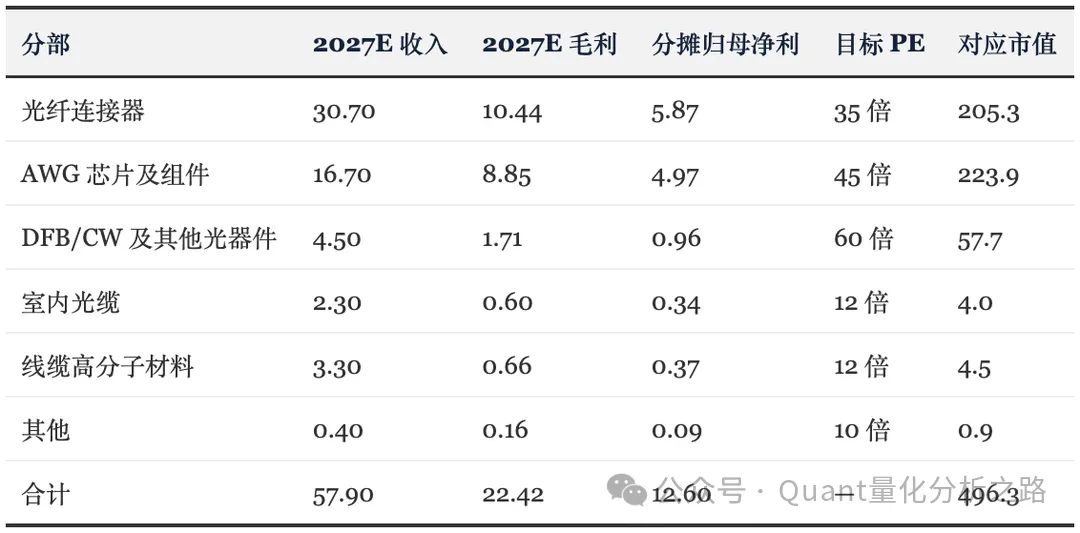
第五步,分部估值(SOTP,2027E 口径)。
点击表格图片可放大查看
单位:亿元。各分部收入直接取自 7.2 结构表 2027E 一列,加总 57.90 亿元与 7.2 合计一致;归母按毛利占比分摊(12.60 亿元 × 各分部毛利占比);目标 PE 参照同业的当前倍数打折给出(连接器参照太辰光 121.8 倍打 3 折、AWG 参照天孚 92.5 倍打 5 折、CW 参照源杰 169.1 倍打 3.5 折)。
SOTP 结果 496.3 亿元,较当前市值 517.07 亿元低 4.0%。这个差距不等于“高估 4%”——它说明的是:按同业打折后的倍数,2027 年的利润刚好能撑住当前市值,市场没有为 2028 年额外付钱。若把 CW 分部的目标 PE 从 60 倍提到 80 倍(给 CPO 溢价),合计升到 515.8 亿元,与市值几乎重合。换言之,当前价格 = 2027 年一致预期 × 同业打折倍数,一丝不差。
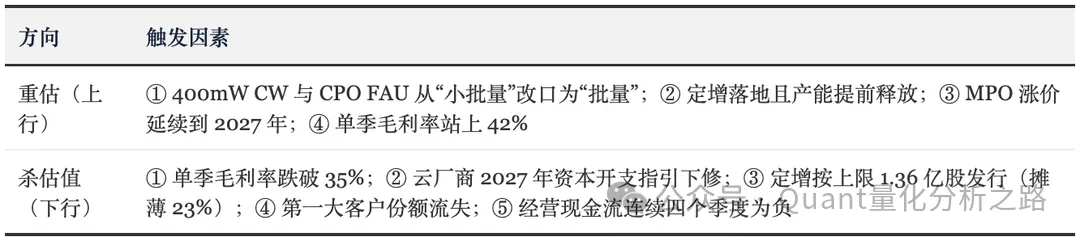
第六步,重估与杀估值触发。
点击表格图片可放大查看
最薄弱假设:2027 年一致预期 12.60 亿元能兑现。|证伪信号:2027 年一季报若归母低于 2.8 亿元(对应全年不足 12 亿元的年化节奏),则 41 倍动态 PE 失去支撑,SOTP 的 496 亿元会成为上限而非中枢。
本章判断:这家公司的估值已经越过“贵不贵”这一层,直接押在“2027 年的 12.6 亿元能不能兑现”上。78.6 倍 TTM、25.4 倍 PB 已经把两年后的成长提前折现,安全边际来自“兑现”,不来自“便宜”。
九、过往年报管理层讨论的复盘
2021 年报(把宝押在 AWG 与 DFB 上):这一年营收 8.17 亿元、归母 0.50 亿元,公司刚上市一年,募投方向是 AWG 芯片与 DFB 激光器芯片。当时的行业背景是 FTTH 见顶、5G 建设进入后半程,PLC 分路器的价格已经在往下走。管理层选择“用上市募资去开第二条工艺线”,而不是守着分路器的存量份额。后视镜看,这是这家公司过去五年最关键的一个正确决定——没有 2021—2022 年的 AWG 投入,就没有 2024—2026 年的收入翻倍。代价是 2022—2023 年折旧与研发费用压得利润很难看。
2022 年报(收入微增、利润停滞):营收 9.03 亿元(+10.5%)、归母 0.64 亿元。这一年的动作是继续投 AWG 与 DFB 产能,同时开始做数据中心用 AWG 的客户导入。评价:方向对,节奏偏早——2022 年 AI 还没起来,AWG 的产能利用率不高,折旧开始吞利润。
2023 年报(唯一一个亏损年):营收 7.55 亿元(-16.5%)、归母 -0.48 亿元、毛利率 18.6%。原因很清楚:电信侧需求下滑 + 分路器价格战 + 新产能折旧。管理层在这一年没有大规模收缩,而是继续维持研发投入(研发人员从 2022 年的两百多人增到 2024 年的 299 人)。评价:这一年的亏损是“扩产期的正常亏损”,不是“经营失控”,但它暴露了一个结构性问题——这家公司的利润对单一品类的价格周期没有缓冲。
2024 年报(扭亏,AWG 接棒):营收 10.75 亿元(+42.4%)、归母 0.65 亿元、毛利率 26.3%。光芯片及器件收入 6.06 亿元(+68.14%)、毛利率从 21.37% 跳到 33.39%。管理层的表述集中在“400G/800G AWG 大批量出货”。评价:判断对,动作慢半拍——同期天孚通信的股价弹性远大于仕佳,说明市场认为仕佳在 AWG 上的份额没有跟上行业增速。
2025 年报(境外爆发,MPO 接棒):营收 21.29 亿元(+98.15%)、归母 3.72 亿元(+473%)、毛利率 33.2%。境外收入 11.22 亿元(+300.34%)、占比 52.69%;光芯片及器件 15.91 亿元(+162.39%)。这一年的关键动作是“MPO 通过全球主要布线厂认证并批量出货”和“泰国基地建设”。评价:这是五年里执行得最好的一年——抓住了 AI 布线密度提升这个比 AWG 更大的机会,而且是用现有工艺能力(精密对准)延伸出去的,不是从零开始。
复盘小结(打分):
・周期判断力 6/10:2021 年押注 AWG 是对的,但对 2023 年电信下行的深度估计不足(收入 −16%、毛利率跌 7 个百分点才反应过来);2025 年抓 MPO 抓得准,但更像是“客户找上门”而非“提前布局”。
・战略定力 8/10:十年只做一件事——平面波导与精密对准。从 PLC 到 AWG 到 FAU 到 MPO,全部在同一套工艺能力上延伸,没有去做模块整机、没有去炒概念。这一点在 A 股光通信公司里很少见。
・信披风格 7/10:季报、调研纪要披露得细(连“股权激励费用 4,937 万元”这种科目都单列说明),定增文件详实;扣分项是客户名称始终匿名、分产品毛利率只在年报披露,投资者很难做季度级别的结构跟踪。
十、管理层定性分析
10.1 股权与治理结构
股权高度分散:控股股东河南仕佳信息技术有限公司 22.71%、实际控制人葛海泉 6.76%、鹤壁投资集团 5.64%(减持后),三者合计约 35%。没有绝对控股方,也没有一致行动人协议对外披露。这种结构在科创板不算异常,但对两个问题有直接影响:定增摊薄的阻力小(大股东持股比例低,摊薄对其控制权影响有限);以及当产业资本想退出时,没有“护盘”的力量。
治理上有三件事需要记录:
1. 鹤壁投资集团减持 1%(451.98 万股,148.00—157.11 元,套现 6.88 亿元),2026 年 9 月 3—16 日完成,持股降至 5.64%。同时其持有的 3,000 万股中有 1,500 万股处于质押状态。国资股东在股价高位减持 + 半仓质押,是标准的“财务投资者”行为,不涉及控制权,但它给市场留了一个 150 元的价格锚。
2. 股权激励 374.50 万股、311 人、授予价 62.53 元(约为当时市价的四折),2026 年 7 月 7 日授予,分三期归属。覆盖 311 人占员工总数的 8.1%,覆盖面在科创板里属于中上水平。扣分项是考核目标偏低——2026 年的净利润门槛在前三季度就已超额完成,第一期的约束力基本为零。
3. 2025 年 7 月启动的发行股份购买资产,2026 年 5 月终止。自查报告显示交易对方包括河南泓淇光电子产业基金,自查期间(2025-07-11 至 2026-05-26)有 6 名内幕信息知情人(含控股股东董事、监事及家属)买卖公司股票,均已出具承诺函,结论为“不属于内幕交易”。 这件事本身不构成违规,但它说明两件事:公司试过用并购补产品线,没成;以及在重大事项推进期间,内部人的股票交易管理并不严格。
10.2 核心人物画像
葛海泉,中国国籍,无境外居留权,现任河南仕佳信息技术有限公司法定代表人、董事长,仕佳光子董事长。他是这家公司的创办者,也是“扎根鹤壁”这个选择的决策人——公司在调研里被问到“为什么选择在鹤壁发展”,回答是当地在产业政策、工业用地、人力资源上给了配套支持。这个选择决定了公司的成本结构(人工与土地便宜)和人才结构(研发与市场要靠深圳、武汉、无锡的子公司补)。
经营层的分工比较清楚:董事、总经理吕克进管经营,董事、副总经理黄永光管技术与产品(历次调研多由他回答 AWG/FAU/CW 的技术进展),财务总监赵艳涛兼管会计机构负责人,董事会秘书梅雪负责信披与投资者关系。四人组合在 2026 年的 4 场调研里回答了 30 多个问题,没有出现前后矛盾的口径,这一点在中小市值公司里算难得。
10.3 定性评价
优势:
1. 技术路线克制。十年只做平面波导与精密对准,没有去做光模块整机、没有去碰硅光设计。这种“守着自己那一段”的定力,让它在每一轮周期里都能把工艺能力复用一次。
2. 回应投资者直白。被问到“2027 年光芯片会不会过剩”,回答是“难以简单对 2027 年全行业整体供需情况作出确定性判断”,没有硬给乐观指引;被问到“光纤涨价会不会伤盈利”,直接承认“会带来一定成本压力”。不吹牛的管理层,在光通信这种强周期行业里是加分项。
3. 激励覆盖广。311 人、8.1% 的员工覆盖率,对一家以工艺工程师为核心资产的公司来说,比给高管发大额期权更有效。
短板与关注项:
1. 考核目标设得太松。2026 年净利润门槛在前三季就已完成,激励的“约束”功能失效,只剩“留人”功能。这不是治理瑕疵,但它削弱了“管理层用激励目标暗示业绩”这个信号的可靠性。
2. 内部人交易管理不严。终止并购的自查报告里,6 名内幕信息知情人(含控股股东董事、监事及家属)在敏感期有买卖记录。虽然结论是“不属于内幕交易”,但在重大事项推进期出现这种交易,说明内部合规流程有改进空间。
3. 客户信息不透明。前五大客户全部匿名,投资者无法判断“第一大客户 25.33%”到底是一家云厂商、一家布线厂还是一家模块厂。这直接削弱了外部对集中度风险的定价能力——市场只能按最坏情况打折。
最薄弱假设:管理层的“技术克制”能延续到 CPO 时代(不去盲目做光引擎整机)。|证伪信号:若 2027 年出现“公司公告投资光模块/光引擎整机产线”这类跨越自身能力边界的动作,10.3 的第一条优势要撤销。
本章判断:这是一个“工程师型”管理层——擅长把一件事做到最好,不擅长讲资本故事。这类管理层在行业上行期会显得“反应慢”(2024 年 AWG 份额没跟上就是例子),在下行期反而不容易犯大错(2023 年亏损但没有失控)。给它的信任溢价应该是“执行力”,不是“战略想象力”。
十一、投资逻辑总结与风险提示
一句话本质
买这家公司,本质上是在买“AI 机房里每一根光纤两端的精密对准”这门手艺的份额——不是买光芯片的国产替代故事。
这句话是可证伪的:如果 2027 年它的增长仍然主要来自 MPO 连接器(对准精度、插芯、极性一致性),这句话成立;如果增长换成了 CW 激光器芯片(外延、光栅、解理面),那它就是在买“光芯片”,估值体系要按源杰那套重来,而它在那条线上是追赶者。
市场共识 vs 预期差
市场已定价:AI 算力带动 800G/1.6T 光模块放量、MPO 芯数升级、仕佳是国产 AWG 与 MPO 的主要供应商之一;2026 年归母 8.98 亿元、2027 年 12.60 亿元的一致预期;41 倍 2027 年动态 PE。
预期差在三处:① 2026 年 68.4% 的收入增量来自连接器而非 AWG,市场按“芯片公司”给的估值,实际业务更像“精密组装 + 布线”,这个错配在 2027 年 MPO 增速回落时会被修正;② CW/CPO 被当成“已经赢了”,实际 400mW 还在小批量、落后源杰一个身位,2027 年若不能批量,第三引擎的估值要还回去;③ 现金流的恶化(−4.39 亿元)与资产负债率翻倍(36.2% → 49.92%)几乎没被讨论,它决定了扩产的“自主节奏”,也决定了定增的必要性。
看多逻辑
1. 连接器的量价齐升还有一年半。单柜光纤数从百级到千级、MPO 从 12 芯到 48 芯,单价从几十美金到几百美金。传导路径:芯数↑ → 单根价值量↑ → 单柜价值量↑ → 2027 年连接器收入 30.7 亿元(本报告测算)。
2. AWG 在 2027 年二次加速。1.6T 模块的通道数比 800G 翻倍,DWDM 高通道 AWG 已批量。传导路径:1.6T 出货占比↑ → 高通道 AWG 单价与用量↑ → 2027 年 AWG 收入 16.7 亿元、毛利率 53%。
3. CPO 把 FAU 从“小件”变成“封装件”。单价从 30—50 元(普通 8 芯)跳到 200—300 元(CPO 专用),用量从“每模块一个”变成“每封装一组”。传导路径:CPO 渗透率↑ → DFAU 用量↑ → 2028 年 CW/DFB 及其他光器件收入 8.1 亿元。
4. 28 亿元定增把 2027—2028 年的产能天花板打开。AWG 7.5 亿元、CW 及 COC 14.0 亿元、MPO/MMC 1.7 亿元,投向与三条增长曲线一一对应。传导路径:产能↑ → 交付能力↑ → 份额↑。
反向声音
这个看多逻辑可能基于一个错误的归因:把人家的景气当成了自己的份额。 2026 年仕佳的增长,有多少是“AI 需求太旺、谁都能卖”,有多少是“它抢了别人的份额”?一个可以对照的证据是太辰光——同样是 MPO,2026 年上半年营收只增 20.81%、归母只增 1.71%。如果 MPO 是“谁都能卖”,太辰光不该这么差;如果 MPO 是“份额决定一切”,那仕佳抢到的份额是从谁手里抢的?最可能的答案是:仕佳抢的是海外布线厂二线供应商的份额,靠的是泰国基地 + 交付速度 + 价格。 这种份额是“可逆”的——一旦二线供应商扩产、或者客户为了供应链安全重新分配,份额会回去。
第二个反向推演:如果 CPO 在 2028 年加速渗透,可插拔模块的出货量会先见顶,而仕佳 2026—2027 年 68% 的收入增量押在可插拔模块用的 MPO 上。CPO 对它是“长期利好、短期利空”——长期看 DFAU 单价更高,短期看模块用量下滑。这个时间差如果只有 12 个月,市场会先杀一轮估值再给一轮重估。
第三个反向推演:定增是“必须成”的,但定增本身就是利空。28 亿元、上限 1.36 亿股(占发行前总股本 30%),若按上限发行,2027 年 EPS 摊薄 23%。当前 41 倍动态 PE 是按摊薄前的 4.52 亿股算的,摊薄后要重算。
风险提示
1. 估值透支风险。PE(TTM) 78.6 倍、PB 25.4 倍、PS 15.7 倍,均处于历史高分位(PB 90% 分位)。若 2027 年归母只做到 10 亿元(低于一致预期 21%),按 35 倍给,对应市值 350 亿元,较当前下行 32%。
2. MPO 毛利率回落风险。连接器占 2026 年收入 54%,毛利率 35%(本报告测算)。若 2027 年产能集中释放、大客户年降 10%,毛利率回落至 30%,2027 年归母减少约 1.6 亿元。
3. 定增摊薄与进度风险。28 亿元定增尚需股东会、上交所审核、证监会注册,任一环节延后都会影响 2027 年产能释放;按上限发行摊薄 23%。
4. 财务杠杆与现金流风险。资产负债率 49.92%、有息负债约 9.4 亿元、现金短债比不足 0.4,经营现金流连续三季为负。若下游账期再拉长,扩产节奏会被自己的资产负债表卡住。公司自己在募集说明书里也把“应收账款较高的风险”“存货余额较大的风险”“经营活动现金流波动的风险”列为重点提示。
5. 客户集中与认证风险。第一大客户占 25.33%,前五名 55.81%;AWG 与 MPO 的客户认证周期 6—12 个月,新产品(1.6T AWG、CPO FAU、400mW CW)若认证不顺,2027 年的第二曲线会推迟。
6. 治理与股东行为风险。鹤壁投资集团已减持 1% 至 5.64%、其持股半数质押;终止并购的自查报告显示敏感期有内部人交易记录。这些不构成违规,但会压制估值中的“治理溢价”。
7. 贸易政策风险。境外收入占比 58.89%,美国关税与出口管制政策变化会直接影响交付与成本,泰国基地是主要对冲手段,但海外人员培训周期长于国内。
免责声明:以上内容基于公开数据和量化分析,仅供参考,不构成投资建议。市场有风险,投资需谨慎。任何投资决策应结合个人风险承受能力、资金状况和投资目标独立判断,必要时咨询持牌专业机构。过往表现不预示未来收益。
下游拆分与弹性测算为本报告独立测算、非公司指引。
参考来源