ARTICLE · 1294352
AI周期处于什么阶段?
背景
半导体产业的长期增长从来不是靠自身推动的,而是由一轮又一轮“驱动市场”牵引:1980年代到1990年代前期的个人电脑,1990年代后半期的互联网与电信网络,2007年之后的智能手机,2010年代的云计算与数据中心,以及2022年底ChatGPT发布后开启的生成式AI。每一轮驱动市场都把行业规模抬上一个新台阶,也都在退潮时留下一次调整。全球半导体销售额从1986年的约260亿美元增长到2025年的约7900亿美元,其间没有哪一轮驱动市场像AI这样集中、这样快速地改变产业的规模和结构。
2026年,这种改变进入了前所未有的量级。据SIA数据,全球半导体销售额前八个月首次突破1万亿美元,8月单月1597亿美元,同比增长144%,SIA预计全年将超过1.6万亿美元,约为2025年的两倍。WSTS 8月更新显示,上半年存储同比增长305%,逻辑增长45%,存储涨价成为最大的增长来源。需求端,英伟达2027财年第二季度数据中心收入890亿美元,同比增长117%,并指引下一季度总收入1080亿美元;微软、Alphabet、亚马逊、Meta四家2026年资本开支合计约7500亿美元,接近2025年的两倍。
周期的另一面也已开始显现。10月下旬的三季报中,Alphabet连续第二个季度自由现金流为负,当季发行约287亿美元债券并通过增发股票筹资约124亿美元;亚马逊过去十二个月自由现金流为负424亿美元;Meta出现2012年以来首个自由现金流为负的季度。纳斯达克指数10月从高点回落约10%,市场开始区分“利润随投入增长”和“靠融资维持投入”的公司。国内科创50指数自7月高点回撤约四成;10月26日,Anthropic公开递交招股书,头部模型公司进入上市窗口。
与此同时,AI产业的技术路径、主要玩家、供应链和参与竞争的国家已经基本确定:以GPU和定制ASIC为核心、HBM与先进封装为支撑、台积电先进制程为基础的算力体系;以英伟达、四大云厂商和少数头部模型公司为主导的产业格局;以及中美两极、其他经济体分工参与的地缘结构。在这样的背景下判断AI周期处在哪个阶段,直接关系到半导体企业2027—2028年的产能、投资和战略节奏。本文以历次驱动周期为参照,提出判断阶段的五把尺子,并给出结论和建议。
主要观点
阶段判断 ■ AI周期处在“基础设施狂热期的后段、转折期的前夜”。按资本与基础设施维度看,相当于互联网周期的1998—1999年;按产业格局维度看,相当于智能手机周期的2010—2011年;按企业渗透维度看,只相当于PC周期的1990年代初。三把尺子指向同一个特征:基础设施远远跑在应用前面。 ■ “技术路径、玩家、供应链、国家基本确定”本身就是一个阶段信号。历次周期中,主导设计和主导厂商都是在狂热期中后段定型的,而不是在周期末端;定型之后,竞争从“能不能做出来”转向“成本和回报”,资本也开始追问回报。 判断依据 ■ 五把尺子:渗透(消费端前所未有地快,企业端仍在早期)、投入与回报(云厂商资本开支已基本吃光经营现金流,边际资金转向债务和股权)、半导体结构(2026年行业增速约100%,存储增长约三倍,是有统计以来最大的增速尖峰)、产业格局(基础设施层定型、应用层未定型)、资本市场(上市潮、信用扩张与估值回撤同时出现)。五项中有四项指向狂热期后段。 ■ 历史上每一次年增速超过30%的尖峰之后,1—2年内都出现了回调。本轮尖峰幅度远超以往,且很大一部分来自存储涨价,价格驱动的部分最容易回吐。 资本市场与应用 ■ Anthropic上市是重要的标志和分界点:前沿模型公司第一次接受公开市场的每日定价,模型层的融资从战略投资和循环融资转向公开股权,资本市场的问题也从“算力有多少”变为“每一元算力能带来多少收入”。其上市后表现和2027年的解禁节奏,将直接影响转折期的时点。 ■ 华尔街仍在定价增长,债市已开始定价风险。AI十大权重股约占标普500的四成,接近2000年科技、媒体、电信板块约41%的峰值;云厂商投资级债券2026年前十个月发行约2180亿美元,是2025年全年的两倍,信用利差从低于投资级指数转为高出约33个基点。股债背离是狂热期后段的典型特征。 ■ 应用形态仍在早期:真正形成规模付费的只有编程智能体,对话助手用户超过十亿但付费率约5%,企业智能体多数停留在试点。AI原生的商业形态大概率是“智能体代办、按任务或结果计费”,把AI从软件预算带入人力预算;这一形态尚未成熟,相当于搜索广告模式出现之前的互联网。 未来演进 ■ 转折大概率以“渗透滞后、投资降速”的形式出现,而不是2001年式的断崖,重点窗口仍在2027年下半年至2028年。转折之后进入应用部署期:推理取代训练成为算力主力,定制芯片比重上升,价值向应用和服务迁移;半导体增速回到常态,但规模站上新台阶。 ■ 中国大陆处在自身周期的更早阶段,是“追赶加替代”的周期:AI资本开支约为美国的六分之一到八分之一,约束在芯片供给而不在电力,风险表现为估值先挤、慢性失血,而不是信用断裂。 对业界 ■ 半导体企业应按“转折期”而不是“狂热期”规划2027—2028年的产能与投资,尤其是存储和依赖举债扩产的环节;研发与客户布局则应提前转向推理效率、定制芯片和行业应用,为部署期做准备。 |
一、以史为鉴:历次驱动周期的共同节律
回顾四十年的半导体产业,每一轮驱动市场都大致经历四个阶段:技术突破后的导入期,资本涌入、基础设施超前建设的狂热期,泡沫出清或投资降速的转折期,以及应用大规模部署、产业回报兑现的协同期。这一框架来自经济学家卡洛塔·佩蕾丝对历次技术革命的研究,在半导体的几轮驱动周期中都能清楚地看到(图1)。
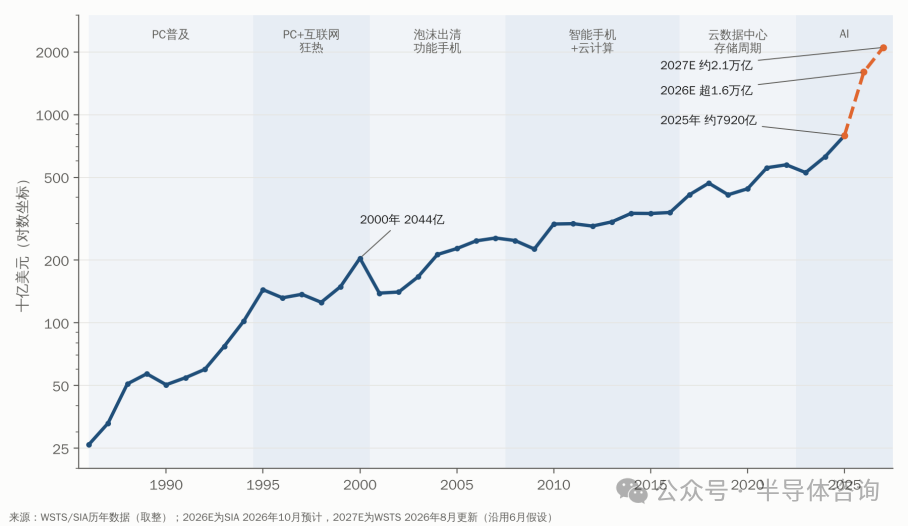
图1 全球半导体销售额与历次需求驱动周期(对数坐标)
1. PC周期:主导设计定型后,增长才真正放量
1981年IBM PC发布,此后近十年是多种架构和操作系统并存的导入期。1990年Windows 3.0推出,英特尔386/486成为事实标准,“Wintel”主导设计定型;1992年英特尔成为全球最大的半导体公司。定型之后,PC进入快速普及期,全球半导体销售额从1990年的约500亿美元增至1995年的约1440亿美元,五年接近翻三倍,PC成为半导体最大的需求来源。可以看到,主导设计的定型不是周期的终点,而是放量的起点。
2. 互联网与电信周期:基础设施过度建设的典型
1995年网景上市、Windows 95发布,互联网叠加PC开启了狂热期。1996年美国电信法放开竞争后,电信运营商大量举债铺设光纤和建设网络,思科在2000年3月一度成为全球市值最高的公司。2000年全球半导体增长37%,2001年随即下降32%,是有统计以来最深的一次下跌,大批电信运营商和设备商破产或重组。但狂热期留下的廉价带宽,在2003—2007年的部署期成为谷歌、亚马逊、社交网络崛起的公共基础设施。这一轮周期的教训是:基础设施的价值最终会兑现,但兑现者往往不是当初的投资者,而且时间比资本市场预期的晚三到五年。
3. 智能手机周期:没有崩盘的周期
2007年iPhone发布、2008年安卓手机上市,到2010—2011年,iOS与安卓双寡头、ARM架构、高通基带、台积电代工的格局已经基本定型。此时全球智能手机出货约4.9亿部,只有2016年峰值14.7亿部的三分之一,此后又增长了五年。这一轮没有出现泡沫崩盘,原因在于付费结构:每一部手机都有消费者直接买单,基础设施投资主要来自现金充裕的企业,应用商店、移动支付、社交与出行应用的收入几乎与硬件同步增长。对半导体而言,2010年增长32%之后,2011—2016年年均增速只有约3%,因为手机在增长的同时也替代了PC等其他终端。
4. 云计算周期:资本开支驱动的平稳扩张
2006年亚马逊推出AWS,2010年代云厂商资本开支稳步上升,数据中心逐渐成为半导体的第二大需求来源。这一轮的波动主要来自存储:2017—2018年存储“超级周期”带动行业分别增长21%和14%,2019年随即下降12%。云计算周期的特点是买家集中、投资有现金流支撑,因此调整表现为库存周期,而不是系统性危机。
5. 共同节律:四条规律
基础设施先行、应用后至:每一轮周期中,资本都先投向“卖铲子”的环节,应用回报滞后三到六年,二者之间的剪刀差在狂热期后段达到最大。
主导设计在狂热期中后段定型:Wintel在1990年前后定型,互联网基础设施的“四骑士”(思科、太阳微系统、甲骨文、EMC)在1998—1999年确立地位,移动生态在2010—2011年定型。格局确定往往意味着狂热期已经过半,而不是周期即将结束。
转折的深浅取决于“谁付钱、用什么钱”:用户直接付费、投资方用自有现金的周期(智能手机、云计算)调整温和;依靠举债超前建设、收入远未跟上的周期(电信)调整剧烈。
部署期的赢家多在应用层:半导体企业能否穿越周期,取决于能否抓住下一轮架构转换:PC时代是英特尔,移动时代是ARM、高通和台积电,AI时代是英伟达。每一次转换都发生在上一轮周期的成熟期或转折期。
二、判断阶段的五把尺子
单一指标很难判断周期阶段,资本市场的涨跌更是噪音很大。我们从渗透、投入与回报、半导体结构、产业格局、资本市场五个维度对照历史,每个维度都选取可以持续跟踪的公开数据。
1. 渗透:消费端前所未有地快,企业端还在早期
消费端的普及速度没有先例。圣路易斯联储的调查显示,到2024年底,美国18—64岁成年人中已有45%使用生成式AI,同一时间点上快于PC和互联网。ChatGPT的周活跃用户从2026年2月的9亿增长到9月的12亿,约占全球人口的15%,仅用不到四年就走完了智能手机七八年的普及路程(图2)。
企业端则明显慢得多。美国人口普查局的企业调查显示,2025年底只有约10%的企业把AI用于生产产品或服务;2025年11月调查口径放宽为“任何业务环节”后,2026年5月的使用率为19.8%,此后半年基本停留在17%—20%之间。大企业的使用率约三成到近四成,但制造业只有约12%,农业、运输、餐饮和建筑不到10%。调查同时显示,生成式AI辅助的工时只占全部工时的1%—7%,96%的使用企业表示员工人数没有变化。付费转化同样有限:ChatGPT约12亿周活中,付费用户约5000万。
对照历史,消费端渗透已接近互联网2000年前后的水平,企业端渗透却只相当于PC在1990年代初的阶段,生产率提升也尚未体现在宏观统计中。决定AI产业回报的是企业端,而这恰恰是渗透最慢的部分。
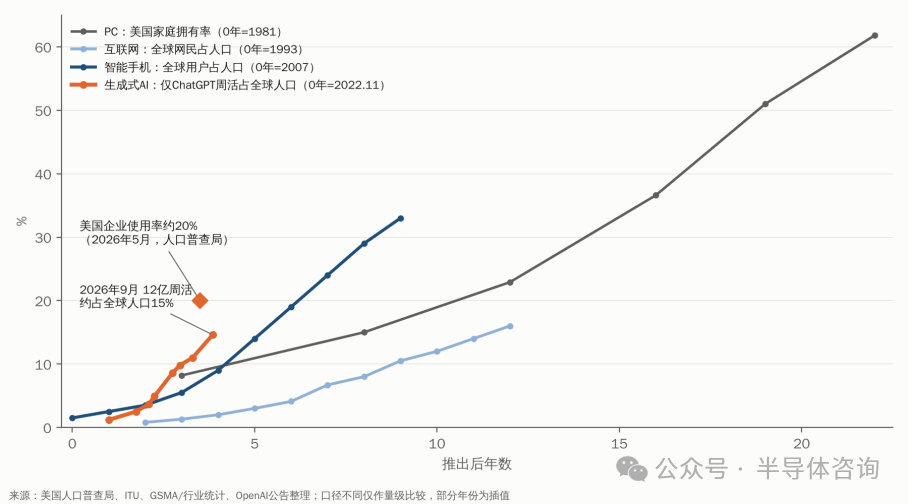
图2 新技术普及速度对比(按推出后年数对齐)
2. 投入与回报:资本开支吃光现金流,融资方式开始转向
四大云厂商的资本开支从2019年的约690亿美元增至2024年的约2300亿美元,2026年预计约7500亿美元,穆迪预计2027年接近1万亿美元。更关键的是投入的资金来源:2019—2024年,资本开支只占经营现金流的四到五成;2025年升至约七成,2026年已接近100%(图3)。三季报显示,Alphabet、亚马逊和Meta的自由现金流相继转负,只有微软仍保持正的自由现金流并预计全财年为正。
需求本身是真实的:谷歌云三季度收入307亿美元,同比增长103%;微软Azure增长48%,商业剩余履约义务增长73%至6770亿美元;Anthropic三季度收入约168亿美元。但从量级看,模型和应用层的收入合计仍远低于基础设施投入,按我们的粗略估计不到资本开支的三分之一,剪刀差仍在扩大。
融资方式的变化是更清晰的阶段信号。投入的边际资金正从自有现金流转向公司债、股票增发、长期数据中心租赁、neocloud高息债和表外SPV。本轮的核心买家与2000年举债铺光纤的电信运营商不同,资产负债表要强得多,但边际资金的来源已经与当年相似。在历次周期中,融资从内生转向外部,通常出现在狂热期的后段。
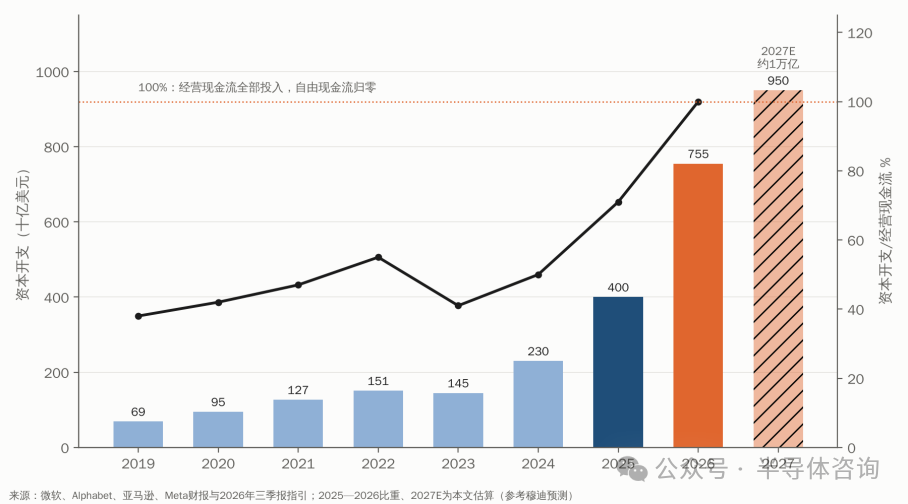
图3 四大云厂商资本开支与其占经营现金流比重
3. 半导体结构:有统计以来最大的增速尖峰
2026年全球半导体销售额预计增长约100%,是WSTS有统计以来的最大增幅,远高于1988年的55%、1995年的42%和2000年的37%(图4)。历史上每一次年增速超过30%的尖峰之后,1—2年内都出现了回调,跌幅从个位数到三成不等。
本轮尖峰有两个值得警惕的结构特征。第一,增长高度依赖价格,尤其是存储:上半年存储同比增长305%,逻辑增长45%。存储涨价已经挤压其他终端,IDC预计2026年全球手机出货下降16.7%,PC出货同样下滑。价格驱动的增长在需求放缓时回吐最快。第二,供应链出现了提前锁定和囤货的迹象:英伟达的供应采购承诺在一个季度内从1190亿美元增至2790亿美元,主要用于锁定存储供应。全行业提前锁量、重复下单,是供给紧张阶段的典型行为,也是周期后段库存风险的来源。
从驱动集中度看,AI相关需求(加速器、HBM、高速网络与数据中心存储)已贡献了半导体增量的大部分,单一驱动市场对行业的影响力超过了PC和智能手机的鼎盛时期。驱动越集中,转折时行业的波动就越大。
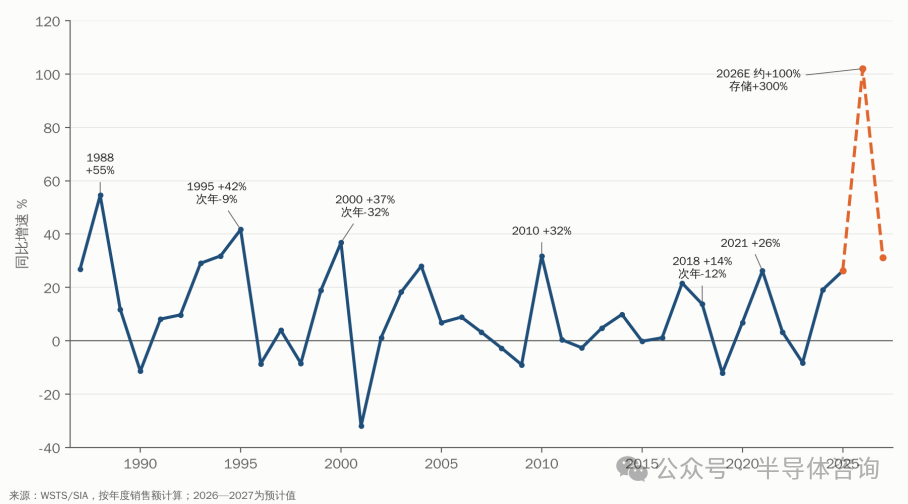
图4 全球半导体年增速:历次增速尖峰之后1—2年内都出现回调
4. 产业格局:基础设施层已定型,应用层仍在演化
基础设施层的格局确实已经基本确定。算力芯片以英伟达GPU为主,谷歌TPU、亚马逊Trainium等定制ASIC快速上量;HBM由三家存储厂商供应;先进封装和先进制程集中在台积电;网络、电源和散热的主力供应商也已明确。地缘上,美国主导设计与生态,中国台湾负责制造,韩国供应存储,日本和荷兰掌握设备与材料,中国大陆则在建设一套并行体系。这与1990年前后的Wintel体系、2010—2011年的移动生态处在相同的位置。
应用层却远未定型。头部模型的领先位置每隔几个月就会易手,开源模型持续追赶;真正形成规模收入的场景主要是对话和编程,智能体在手机和企业中的实际能力仍停留在早期阶段;还没有出现能够替代手机的新终端;商业模式在订阅、API计费和按结果收费之间摇摆,单位token价格持续快速下降。“下层已定、上层未定”正是狂热期后段的典型形态。
需要提醒的是,“确定”是相对的。历次转折期都会重新洗牌部分基础设施厂商:2001年之后,北电、朗讯和太阳微系统先后衰落,只有少数厂商穿越了周期。当前需要关注的变量有三个:推理成为主力后GPU与定制ASIC份额的此消彼长,HBM和先进封装的替代方案,以及1.4纳米之后三维集成、光互连等新技术对现有供应链的重塑。卖铲子的厂商基本确定了,但谁卖多少铲子还没有确定。
5. 资本市场:上市潮、信用扩张与估值分化同时出现
资本市场同时出现了上市潮、信用扩张和估值分化三个特征:Anthropic公开递交招股书,云厂商发债创新高,10月财报季中利润随投入增长的公司股价上涨、依靠融资维持投入的公司大幅下跌。在互联网周期中,1999年的上市潮和2000年初的信用扩张之后,市场先出现分化,随后才是全面调整。华尔街与债市的具体情况在第三章展开。
6. 综合:五项中四项指向狂热期后段
把五把尺子放在一起看:投入与回报、半导体结构、产业格局、资本市场四项都呈现狂热期后段的特征,其中半导体增速尖峰和融资方式转向最为典型;只有渗透一项分化明显,消费端已具备部署期的特征,企业端仍处在早期。这种“基础设施超前、企业应用滞后”的组合,决定了AI周期的下一步不是继续加速,而是需要一段时间让应用追上基础设施。
三、资本市场:华尔街与债市
资本市场是判断周期阶段最灵敏、也最容易误判的一把尺子。股市反映的是对增长的预期,债市反映的是对偿付能力的担忧,二者在狂热期后段往往出现背离。本章从Anthropic上市、华尔街股市和债市三个层面展开。
1. Anthropic上市:从私募定价到公开市场定价的分界点
Anthropic于2026年10月26日公开递交招股书,计划在纳斯达克上市,预计感恩节当周挂牌,媒体报道的估值在1.5万亿至2万亿美元之间(招股书本身未给出估值)。招股书显示,公司2026年上半年收入163亿美元,三季度约168亿美元;与之对应的是约4750亿至5670亿美元的算力采购承诺,而剩余履约义务只有约108亿美元。
我们认为,这次上市是AI周期的重要标志和分界点,原因有三。
定价方式改变:此前模型公司的估值由云厂商、芯片厂商和私募基金在一级市场决定,其中相当一部分是“投资换算力采购”的循环融资;上市之后,模型层第一次接受公开市场的每日定价,估值不再由少数战略投资者决定。
问题改变:招股书把模型公司的经济性完整地放到了公开市场面前:长期、不可撤销的算力承诺对应的是按用量结算、可随时减少的收入。资本市场追问的问题,将从“算力有多少”变为“每一元算力能带来多少收入”。
融资链条改变:公开股权为算力承诺提供了新的缓冲,短期内缓解了信用端压力,但也使整个算力链条的融资与一家公司的股价表现挂钩。
对照历史,1995年网景上市打开了互联网的狂热期,而Anthropic的上市出现在狂热期的后段,更接近1999—2000年的标志性大型上市:既为基础设施建设补充了资金,也把产业的经济性第一次放到公开市场的显微镜下。时间上,创始人约29%的股份预计在2027年一季度前后解禁,全部解禁在2027年三季度前后,恰好落在我们判断的2027年下半年至2028年转折窗口之前。上市后的表现因此是转折期最重要的观察点:若表现强势,模型层融资窗口延长,2027年资本开支有望继续高增长,狂热期随之延长;若破发或持续走弱,其他模型公司的上市和融资将受阻,算力承诺的可持续性会被重新审视,转折可能提前。
2. 华尔街股市:集中度接近2000年,分歧在于盈利能否持续
美国股市对AI的集中度已接近历史极值。美国银行的分析显示,苹果、微软、英伟达、亚马逊、Alphabet、Meta、特斯拉、博通、AMD和美光这“AI十大”约占标普500指数的四成,接近2000年互联网泡沫顶峰时科技、媒体、电信板块约41%的占比。BTIG的统计显示,截至2026年5月,纳斯达克100中涨幅最大的十只股票过去一年平均上涨784%,高于2000年3月见顶前一年的622%。
与2000年不同的是,这一轮有真实盈利支撑。主流投行10月前后给出的标普500年底目标多在7950至8100点之间,摩根大通的估值假设约为20倍远期市盈率,远低于2000年纳斯达克的水平,看多的依据主要是盈利兑现。高盛认为AI投资在2028年之前下降的可能性不大,并估算AI基础设施对2026年标普500盈利增长(约36%)的贡献约15个百分点,2027年和2028年分别降至约11个和8个百分点。
问题恰恰在这里:相当一部分盈利来自彼此的资本开支。一家公司的AI资本开支就是另一家公司的收入,这部分盈利本身具有周期性,高盛也承认当前盈利相对正常周期存在“超额”。摩根士丹利预计大型云厂商2026年资本开支约8050亿美元,四大云厂商2027年合计再增长57%,并下调了它们2027年的自由现金流预测;瑞银统计,云厂商已下达的算力预购订单最高约2万亿美元。华尔街的共识仍是“投入至少持续到2028年”,分歧已从“要不要投”转向“自由现金流的缺口由谁来填”。10月财报季中微软上涨、Alphabet单日下跌约11%至13%,说明市场已开始按现金流而不是按资本开支来定价。
3. 债市:风险正在从股权转向信用
债市的变化比股市更清晰。据LSEG旗下富时罗素统计,五家主要云厂商的投资级债券发行额在2020—2024年间每年只有170亿至500亿美元,2025年增至约1070亿美元,2026年截至10月初已达约2180亿美元,是2025年全年的两倍(图5)。标普全球统计,云厂商及英伟达等相关主体上半年发债约2250亿美元,按此节奏全年或达约4000亿美元。云厂商债券在美国投资级公司债指数中的权重从两年前的2.7%升至4.7%,存量约5000亿美元,其中亚马逊约1450亿、Alphabet约1200亿、甲骨文约1170亿、Meta约810亿、微软约370亿美元。
价格信号同样在变化。2025年11月之前,云厂商债券的利差一直低于投资级指数,被视为比平均水平更安全的信用;到2026年10月,其期权调整利差约为119个基点,比指数的86个基点高出约33个基点。甲骨文被下调至BBB-,五年期信用违约互换(CDS)从年初的144个基点升至10月21日的331个基点;英伟达单一名称CDS的成交额从2025年9月至2026年3月的约6.4亿美元增至此后半年的约69亿美元,说明对冲AI信用风险的需求快速上升。
资产负债表之外的杠杆更大。穆迪估算,大型科技公司的数据中心租赁等表外义务约1.2万亿美元,其中超过8200亿美元对应仍在建设中的数据中心;日经的研究认为,五家科技巨头包括长期采购协议和租赁在内的“隐性债务”约1.65万亿美元,已超过其约1.35万亿美元的表内债务。再往外一层是neocloud和私募信贷:CoreWeave的无担保债券收益率在10月中旬一度触及15%,接近高收益债中的困境水平。摩根士丹利此前估算,全球近3万亿美元的AI相关资本开支中约有1.5万亿美元需要通过公开和私募信贷市场融资。
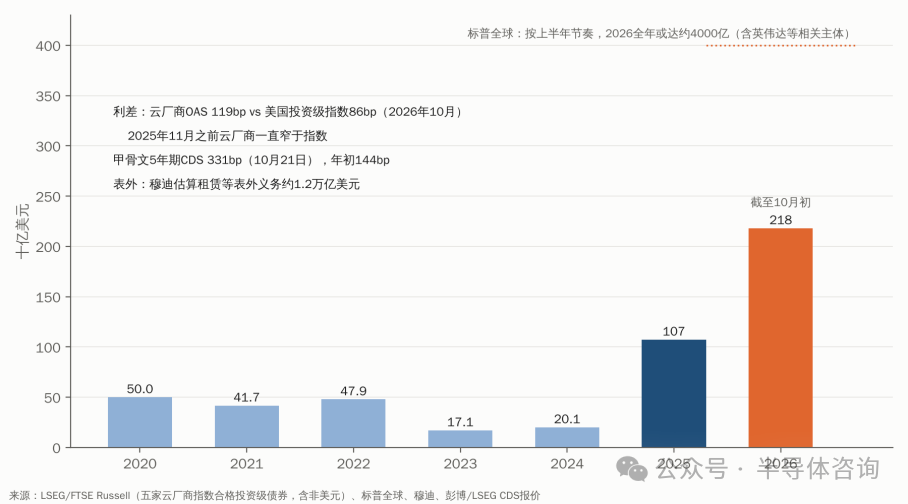
图5 五家云厂商投资级债券发行额(十亿美元)与信用指标
4. 小结:股市还在定价增长,债市已在定价风险
华尔街的主流叙事仍然是“盈利支撑、投入延续”,股票指数在10月之前不断创出新高;债市则在一年内完成了从“比平均更安全”到“比平均更危险”的转变,信用对冲需求和表外杠杆同步上升。在电信周期中,电信债的发行高峰和利差走阔都领先于2000年3月的股市见顶。股债背离、风险从股权向信用转移,是狂热期后段的典型特征,也与我们“美国风险在信用端”的判断一致。需要跟踪的核心指标是云厂商债券相对投资级指数的利差溢价、甲骨文与neocloud的信用价格,以及Anthropic上市后的股价表现。
四、应用端的产品与服务形态的演进
历次周期的经验是,基础设施定型之后,决定部署期规模的是应用形态和商业模式。互联网部署期的赢家是搜索广告、电子商务和社交网络,而不是门户网站;移动互联网的赢家是超级应用、出行、移动支付和短视频,它们都是建立在新能力(定位、摄像头、随时在线)之上的原生形态。AI周期的应用形态目前大致可以分为五类,成熟度差别很大(图6)。
1. 对话助手:用户规模最大,变现最弱
对话助手是用户规模最大的形态。ChatGPT周活跃用户在2026年9月达到12亿,付费用户约5000万,付费率约5%;QuestMobile数据显示,2026年6月国内豆包月活约3.8亿,千问约1.7亿,DeepSeek约1.3亿。订阅收入难以覆盖如此规模的推理成本,因此商业模式正在向广告和导购延伸:OpenAI于2026年2月在ChatGPT中推出广告,5月向全部美国广告主开放;国内则把助手接入电商、支付、出行等自有服务。对话助手的位置类似1990年代末的门户网站:入口价值明确,但最终的商业模式还没有定型。
2. 编程智能体:第一个规模化付费的形态
编程是目前唯一跨过规模化付费门槛的应用形态。据报道,Cursor的年化收入在2026年3月超过20亿美元,三个月翻倍;Claude Code的年化收入在2026年2月约25亿美元。产品形态已从代码补全演进为能够自主编写、测试并提交代码的智能体,计费方式从按席位转向“席位加用量”。编程率先突破,是因为它同时满足三个条件:任务结果可验证、用户本身是技术人员、价值可以直接用节省的工程师时间衡量。模型公司收入高度集中在编程和少数大企业客户,也说明应用的“宽度”仍然不足。
3. 企业Copilot与流程智能体:从工具走向“数字员工”
据Menlo Ventures统计,2025年企业生成式AI支出约370亿美元,其中应用层约190亿美元;在约84亿美元的通用型应用中,Copilot类产品约占86%,智能体平台只占约10%。麦肯锡的调查显示,62%的企业至少在试验智能体,但只有23%在某一职能中规模化使用,约11%的试点能够进入生产。Gartner预计到2026年底40%的企业应用将嵌入任务型智能体,同时预计到2027年底超过40%的智能体项目会被取消。
企业端的方向是从“辅助员工的工具”走向“替员工完成任务的数字员工”,计费从按席位转向按任务或按结果。这一转变的意义在于:AI将从企业的软件预算进入人力预算,后者的规模要大一个数量级;但它也直接冲击传统SaaS按席位收费的模式。目前这一形态的主要障碍是可靠性、流程改造和责任归属,而不是模型能力本身。
4. AI入口:搜索、广告与交易
AI正在成为新的信息和交易入口。亚马逊的购物助手Rufus在2026年一季度月活同比增长115%,估计带来约120亿美元增量销售,并已上线赞助推荐;麦肯锡预计美国智能体电商规模到2030年可达1万亿美元。但目前的主要形态仍是“辅助发现”,由智能体自主完成购买还很少:ChatGPT收取4%交易费的即时结账功能在2026年3月因执行问题而放弃。入口之争的本质是流量和交易佣金的再分配,超级应用与系统级助手之间的开放与限制博弈会长期存在。
5. 终端与实体:手机智能体、新终端与机器人
终端侧的应用形态最不成熟。手机和PC上的AI目前仍以影像、翻译、转写、摘要等原有功能的升级为主,系统级智能体实际能力约处在L2—L3阶段,调查显示只有12%的美国用户把AI列为换机理由;手机市场在萎缩,能够替代手机的新终端尚未出现。具身智能是长期方向,但规模仍很小:2026年上半年全球人形机器人出货约1.9万台,中国厂商占97%以上。
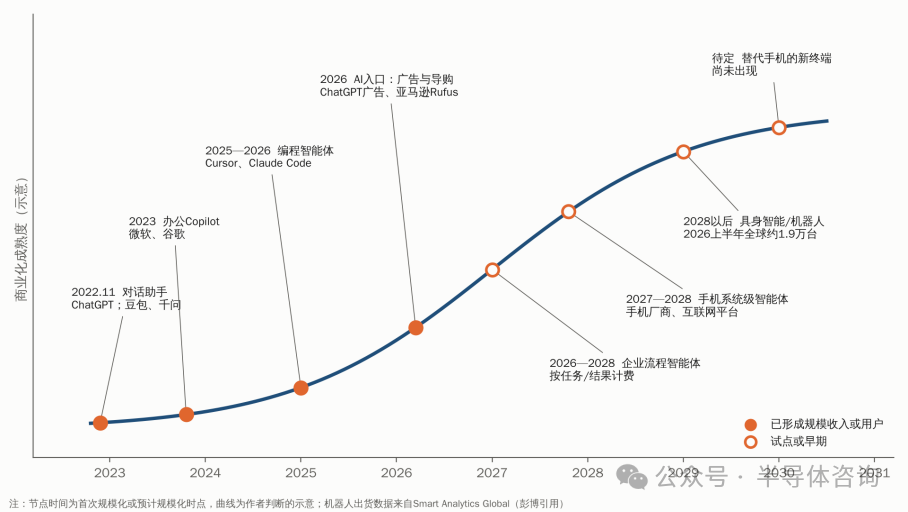
图6 AI应用形态的演进路线与商业化成熟度(示意)
6. 判断:AI原生形态尚未定型,相当于搜索广告出现之前的互联网
综合来看,AI应用形态正处在“导入期向狂热期过渡”的阶段,明显落后于基础设施。已经形成规模的是对话助手(有用户、少收入)和编程智能体(有收入、窄场景);决定部署期规模的企业流程智能体、AI入口交易和终端智能体都还在试点或早期。这相当于1998年前后的互联网:搜索和电商已经出现,但谷歌的搜索广告模式要到2000—2002年才成熟,真正的规模化回报出现在泡沫破裂之后。
我们判断,AI的原生商业形态大概率是“智能体代办、按任务或结果计费”,从卖工具转向卖服务、从软件预算转向人力预算。对半导体而言,这一转变有两层含义:一是智能体完成一项任务消耗的token是一次对话的数十倍甚至上百倍,部署期的推理需求可能远大于今天,但单位token价格也会持续快速下降,芯片竞争的核心将是每token成本和能效;二是端侧芯片的需求取决于新终端形态能否出现,在此之前不宜高估端侧的增量。
五、研判:AI周期处在狂热期后段、转折期前夜
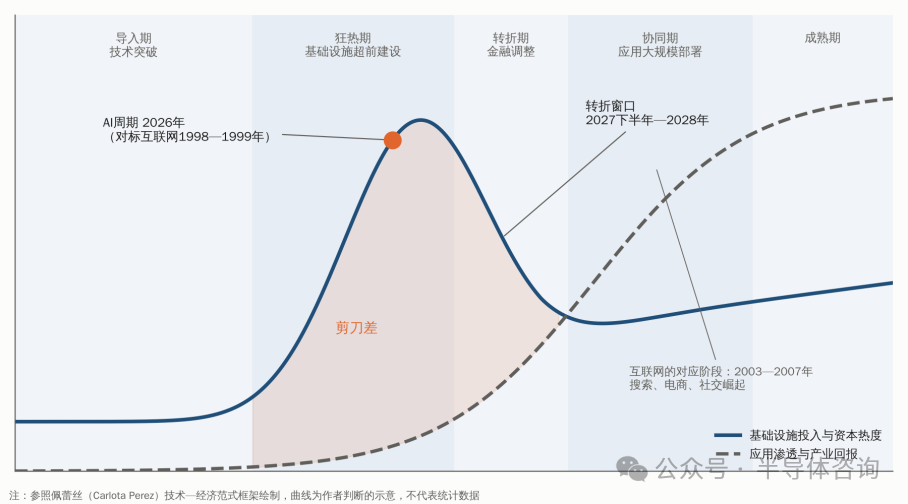
图7 技术—经济周期的阶段示意与AI周期的位置
1. 结论:基础设施跑在应用前面,下一步是“让应用追上来”
我们判断,AI周期处在基础设施狂热期的后段、转折期的前夜(图7)。从资本和基础设施看,它相当于互联网周期的1998—1999年:投入规模、融资方式和上市潮都已具备狂热期顶部的特征。从产业格局看,它相当于智能手机周期的2010—2011年:主导设计和主要玩家已经确定。从企业渗透看,它只相当于PC周期的1990年代初:真正的生产率红利还没有开始兑现。
Anthropic上市是这一阶段的标志性事件和分界点:它之前,AI周期主要由云厂商的自有现金和一级市场的战略投资推动;它之后,模型层的经济性将接受公开市场的持续检验,债市对算力链条的定价也会更多参照模型公司的收入兑现。叠加债市已开始定价风险、应用形态尚未定型,我们认为周期正在从“资本驱动”的后半程,走向“收入检验”的前夜。
技术路径、玩家、供应链和国家格局基本确定,并不意味着周期接近尾声。历史上,格局定型之后往往还有一段很长的增长,但增长的主角会从基础设施转向应用,增长的方式会从资本驱动转向收入驱动。AI周期正处在这一交接点之前。
2. 与以往周期的四点不同
节奏被压缩:从网景上市到互联网泡沫破裂约五年,AI从ChatGPT发布到今天约四年。AI的消费渗透速度数倍于互联网,资本开支在三年内增长了五倍,各阶段的时长都可能比历史更短,转折和部署的节奏也会更快。
核心买家更强,但边际资金已与2000年相似:本轮的核心买家是现金流充裕的云厂商,算力利用率高,这使系统性断裂的概率低于互联网泡沫。但自由现金流已基本耗尽,新增投入越来越依赖债务和股权,外围的neocloud与租赁结构则与当年的电信运营商高度相似。
物理约束让繁荣更多体现为价格:电力、HBM、先进封装产能都在限制供给,繁荣更多表现为存储和算力租赁的涨价,而不是产量的同比例增长。供给约束会拉长投资周期,但一旦需求放缓,价格回落的速度也会更快,存储受到的冲击最大。
两套体系并行,中美周期错位:出口管制使全球AI产业分成两套体系,中美两国处在各自周期的不同位置,转折的形式和时间也不相同。
3. 转折期会以什么形式到来
我们维持此前的情景判断:最可能的是“渗透滞后”情景,概率约45%,表现为企业端收入增长慢于算力投入,云厂商在2027—2028年下调资本开支增速;硬断裂情景的概率约15%。重点警惕窗口仍是2027年下半年至2028年。在“渗透滞后”情景下,AI相关半导体收入可能从峰值回落两到三成,存储受冲击最重,台积电最具韧性。冲击大约需要一年传导:股市领先两到三个季度,随后依次是GPU租金、存储价格与CoWoS订单、设备订单。
从增速尖峰的历史规律看,在2026年约100%、2027年约30%的高基数上,2028年前后行业出现负增长的可能性较大。但与2001年不同,本轮的算力有真实的使用需求,调整更可能表现为投资降速和价格回落,而不是大面积的产能闲置。
4. 部署期会是什么样子
转折之后,AI将进入应用大规模部署的协同期,我们预计大致在2029年之后。届时推理将取代训练成为算力的主要用途,单位token成本的下降速度将成为竞争的核心,定制ASIC的比重会继续上升;智能体会从对话和编程扩展到企业流程与行业场景;价值将从基础设施向应用和服务迁移,正如2003—2007年互联网的价值从思科转向谷歌和亚马逊。
对半导体而言,部署期的增速将回到常态,但规模会稳定在比AI之前高得多的台阶上。端侧和机器人会贡献增量,但面临的挑战大于数据中心:手机市场在萎缩,尚未出现能替代手机的新终端。真正的竞争焦点是下一轮架构转换,包括三维集成、光互连、玻璃基板等制程之外的性能来源,抓住这一轮转换的企业,才可能成为部署期的半导体赢家。
5. 中国大陆:处在自身周期的更早阶段
中国大陆的AI周期是“追赶加替代”的周期,所处位置早于美国。AI资本开支约为美国的六分之一到八分之一;约束在芯片供给而不在电力,即“有电缺芯”;国产加速器受先进制程、HBM和先进封装三重限制,需求中相当一部分来自地方智算中心等政策性投资,上半年新增算力项目中54.3%涉及融资租赁。
中国的狂热主要体现在股权估值上,而这部分已经先行压缩:科创50自7月高点回撤约四成。因此,中国的风险形态是“估值先挤、慢性失血”,而不是信用断裂,最先出清的是依靠融资生存的模型公司和芯片初创企业。产业层面最大的短板仍是缺少市场化的龙头客户:个别垂直一体化模式既当客户又当竞争者,生态相对封闭,难以带动整个产业链。美国周期进入转折期,对中国大陆既是压力测试,也是窗口期:外部需求和存储价格会带来冲击,但也为光刻、HBM、先进封装和EDA等瓶颈环节的突破争取了时间。
六、阶段的跟踪信号
判断周期何时从狂热期进入转折期、又何时进入部署期,需要持续跟踪以下信号。
1. 转折期临近的信号
云厂商资本开支:2027年资本开支指引的增速是否降到20%以下,自由现金流为负和发债融资是否延续到2027年。
算力租赁与存储价格:GPU租赁价格是否转跌,这是最早的实体信号;DRAM和HBM合约价是否见顶,台积电CoWoS订单是否调整。
模型公司的收支与上市表现:头部模型公司收入增速是否跌破算力承诺增速;Anthropic的上市定价、首季财报和2027年解禁前后的股价表现,将决定模型行业的融资窗口。
债市:云厂商债券相对投资级指数的利差溢价是否继续扩大,甲骨文CDS和neocloud债券收益率是否进入困境区间,表外租赁与私募信贷是否出现违约或重组。
供应链库存:芯片厂商的采购承诺、渠道库存和交期变化,提前锁量和重复下单是否开始松动。
2. 部署期到来的信号
企业渗透:美国企业AI使用率超过35%—40%,制造业超过25%,并出现可观测的生产率提升。
收入与投入:AI应用与模型收入达到基础设施投入的一半以上,云厂商自由现金流重新转正。
算力结构:推理占算力需求的三分之二以上,单位token成本持续下降而总用量加速增长。
新形态:企业流程智能体从试点进入生产,按任务或结果计费成为主流;智能体进入大规模日常使用,或出现能替代手机的新终端。
七、建议
晶圆制造与存储企业:按“转折期”而不是“狂热期”规划2027—2028年的产能与资本开支,避免依靠举债扩产;与客户签订长期协议时争取预付款和价格保护条款。存储企业应为价格回归常态做好准备,把涨价周期的利润用于技术升级而非单纯扩产。
芯片设计企业:研发重心转向推理效率和单位token成本,把定制芯片服务作为重要方向;端侧与边缘只在具备产业链优势时布局,不宜把融资热度当作成功信号。
设备与材料企业:订单滞后于芯片周期约两到三个季度,应提前准备2028年前后的订单波动;国内企业应把转折期视为加快国产替代验证的窗口。
中国大陆产业与政策:引导基金从撒网式投资转向按里程碑集中投入光刻、HBM、先进封装、EDA等瓶颈环节;推动大型互联网企业成为中立的市场化牵引者,建设开放的软件生态;以真实利用率而不是建设规模评估智算中心。
投资者:关注点从资本开支规模转向现金流和单位经济性;在转折期中寻找基础设施的错杀机会,在部署期把重心转向应用和服务层。