ARTICLE · 1312474
AI行情持续性判断:交易拥挤度大幅出清,基本面和产业趋势向好,静待宏观压制缓解和新叙事催化
前言:
科技是9-10月调整的重灾区,市场对“AI是不是泡沫”的争论再起。我们沿着交易结构、基本面、产业趋势三个维度检验:交易的出清到底到了什么程度?三季报基本面有没有恶化信号?产业叙事有没有被证伪?最后落到配置上该如何应对。
核心观点:AI行情的三个维度正在改善——交易拥挤度大幅出清至近一年中位水平/本轮行情起点位置,盈利仍在上修、科技仍是核心增长引擎,Token全口径保持月均10%左右增长且G2政策层明确否定泡沫叙事;短期受全球流动性收紧压制、缺少新叙事催化,整体打分8分,进攻端关注国产半导体产业链,防守端关注估值更低的储能。
01
交易结构:拥挤度大幅出清至近一年中位/本轮行情起点位置
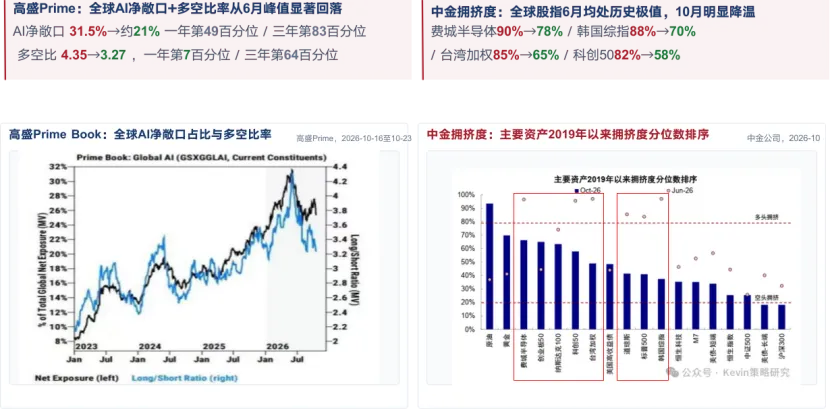
全球维度:AI持仓与杠杆显著回落。高盛Prime数据显示,全球AI净敞口从6月的31.5%回落至10月约21%(一年第49百分位),多空比率从4.35降至3.27(一人看空对应约三人看多、去杠杆更接近起点);中金拥挤度指标下,费城半导体从90%降至78%、韩国综指88%→70%、台湾加权85%→65%、科创50 82%→58%。
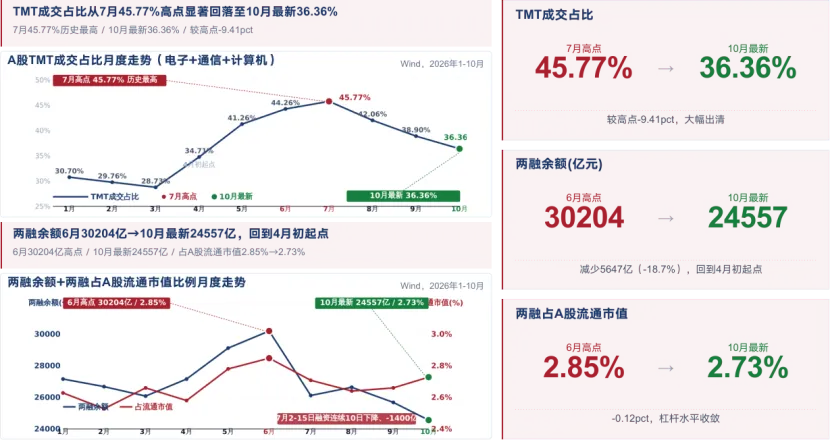
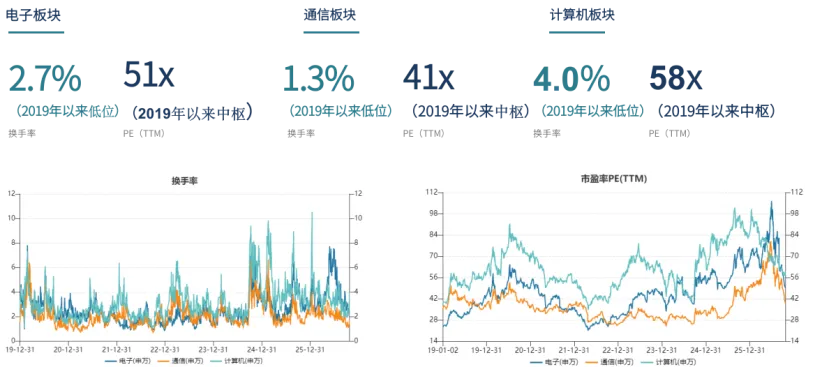
A股维度:成交与杠杆回到4月行情起点。TMT成交占比从7月45.77%的历史最高回落至10月36.36%、降幅9.41个百分点,回到今年4月即本轮行情起点水平;两融余额从6月30204亿元高点降至24557亿元、减少5647亿元(-18.7%),占流通市值从2.85%降至2.73%;电子、通信、计算机换手率分别降至2.7%、1.3%、4.0%(2019年以来低位),PE分别约51倍、41倍、58倍(2019年以来中枢)——股价没有回到起点,但换手率和估值已回到两轮行情的起点,剩余部分都是今年的盈利贡献。
市场拥挤度:
02
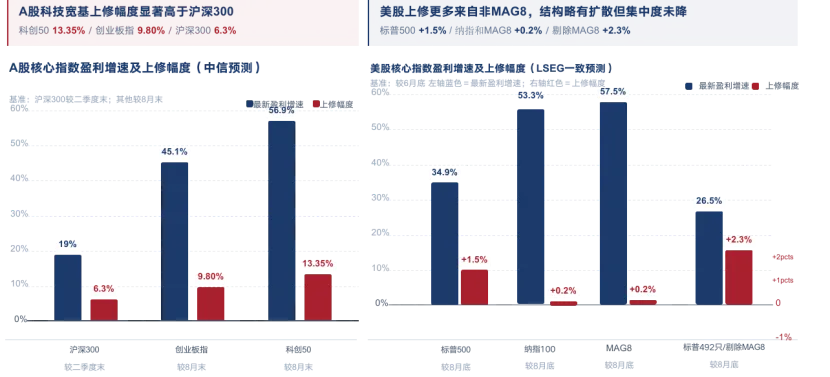
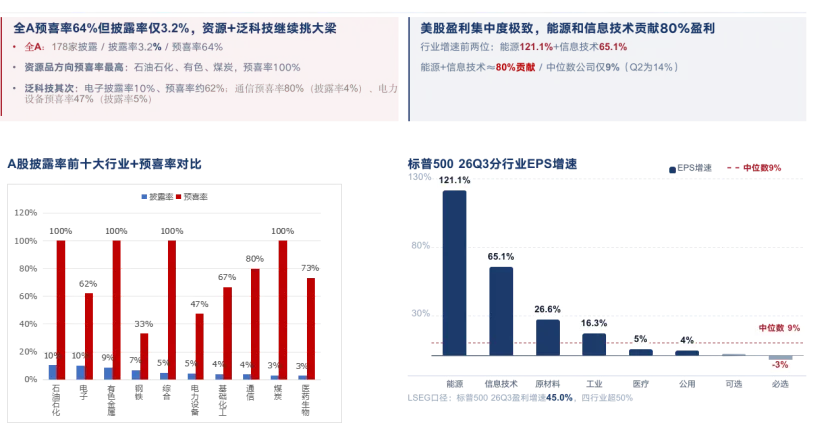
A股:双创引领上修。中信预测口径下,科创50盈利增速57%、较前期上修13.35%,创业板指45%、上修9.8%,沪深300 19%、上修6.3%——业绩增速较今年6月的高点进一步上修了6-10个百分点;Q3预告披露率虽仅3.2%、但预喜率达64%,资源品(石油石化、有色、煤炭预喜率100%)与泛科技继续挑大梁。
美股:上修扩散但集中度未降。标普500盈利增速35%、较6月底上修1.5%,纳指100 53%、MAG8 58%、非MAG8的492家公司27%、上修2.3%;行业层面能源(+121.1%)与信息技术(+65.1%)贡献约80%的盈利、中位数公司仅9%。
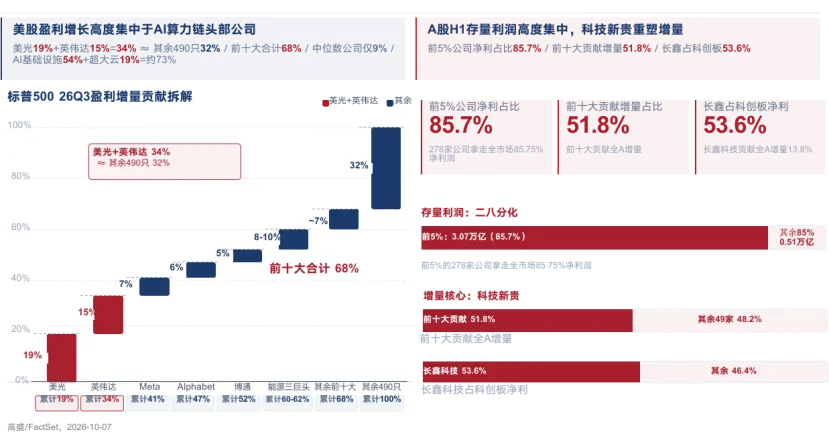
中美盈利增长均高度集中于AI算力链头部:美股美光+英伟达两家贡献1/3的盈利增长、前十大合计68%;A股前5%的公司拿走85.7%的净利润、长鑫科技占科创板净利53.6%。
03
产业趋势:担忧源于增速回归与口径落差,Token全口径需求月均环比+10%
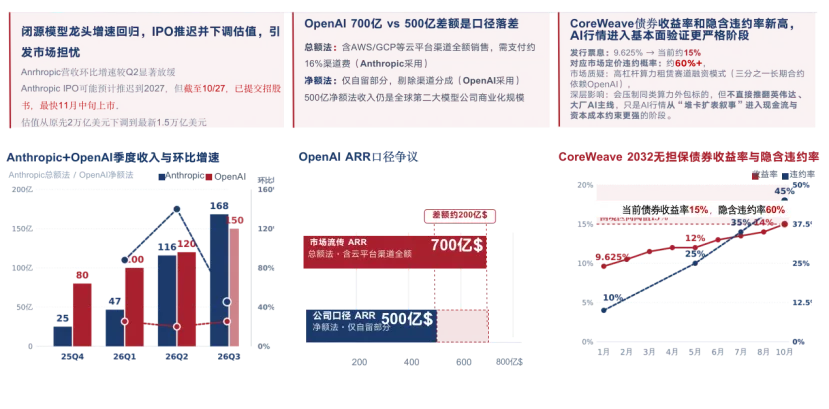
市场的三大担忧逐一检验。一是闭源龙头增速回归:Anthropic Q3收入环比+45%、从三位数降为两位数,估值从2万亿美元下调至1.5万亿——但10月26日已递交IPO招股书、最快11月中旬上市;二是OpenAI ARR口径落差:市场流传700亿美元与公司披露500亿美元的差额,本质是总额法(含云平台渠道全额销售)与净额法(仅自留部分)的统计差异,并非需求凭空消失;三是算力租赁信用风险:CoreWeave债券收益率从9.625%升至约15%、隐含违约率约60%,压制同类算力外包标的,但AI行情只是从“堆卡扩表叙事”进入现金流与资本成本约束更强的阶段,并不直接推翻英伟达与大厂主线。
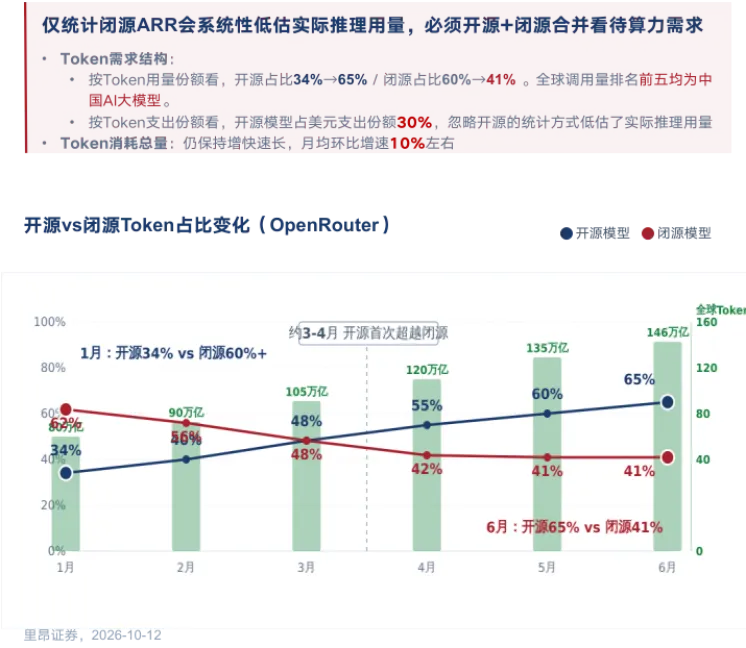
全口径看需求仍在扩张。仅统计闭源ARR会系统性低估实际推理用量:按Token用量份额,开源占比从1月34%升至6月65%、闭源从60%降至41%,全球调用量前五均为中国AI大模型;开源+闭源合并后,Token消耗总量仍保持月均环比10%左右的快速增长。
04
政策层:中美G2政策明确支持AI产业,争夺科技制高点
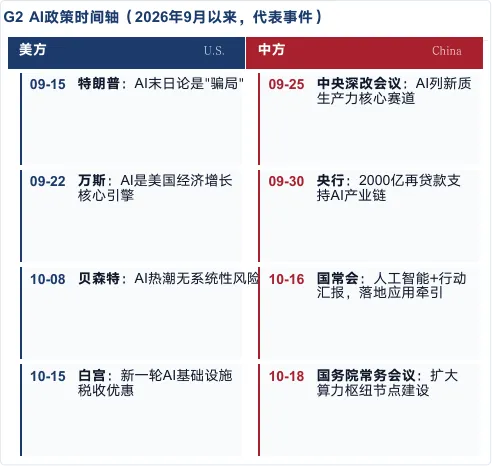
G2政策层双双加码、否定泡沫叙事。美国方面:9月15日特朗普称“AI末日论是骗局”、9月22日万斯称AI是美国经济增长核心引擎、10月8日贝森特称AI热潮无系统性风险、10月15日白宫出台新一轮AI基础设施税收优惠;中国方面:9月25日中央深改会议将AI列为新质生产力核心赛道、9月30日央行给予2000亿元再贷款支持AI产业链、10月16日国常会部署“人工智能+”行动、10月18日扩大算力枢纽节点建设。中美最高决策层都在加大AI算力资本开支、争夺科技制高点,产业趋势与政策立场均未发生根本变化。
05
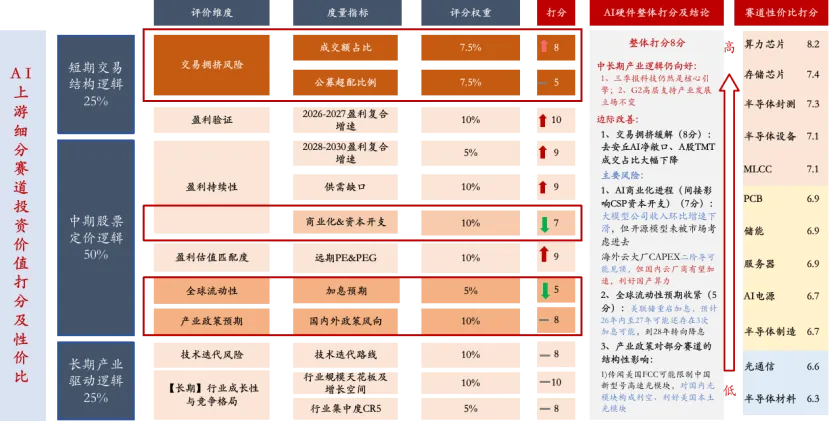
综合打分8分,边际压制在流动性。中长期产业逻辑仍向好(三季报科技仍是核心引擎、G2支持立场不变);交易拥挤缓解明显(打分8分)、商业化与资本开支7分(大模型收入环比下滑但开源未被计入)、全球流动性5分(美联储重启加息,26-27年或还有加息、28年转向降息)。细分赛道打分:算力芯片8.2分最高,存储7.4分、封测7.3分、设备与MLCC各7.1分,储能6.9分;海外云大厂CAPEX二阶导可能见顶、但国内云厂商有望加速,利好国产算力,同时关注传闻美国FCC限制中国高速光模块的结构性影响。
管理人行为应对:总仓位适当降低+持仓再平衡,泛科技核心仓位从50%-60%降至30%-40%;多数管理人认为当前仍是牛市、保留AI核心进攻仓位,极个别管理人持偏熊市假设、基本无科技持仓;结构上进攻端从波动大的存储转向国产链,防守端配置估值水平较低的储能。