ARTICLE · 1387940
77.7%的人被App偷偷扣过钱:这七种漏财的习惯,改一个省一笔
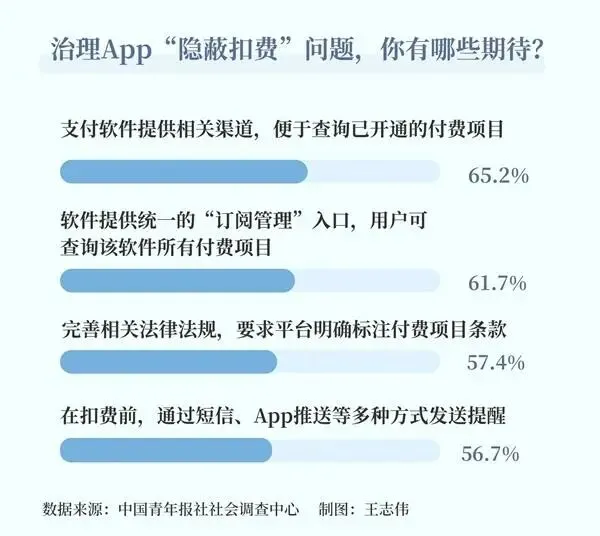
受访者最想要的不是道歉,是一个能查清自己开了哪些付费项目的入口。图源:中国青年报社社会调查中心
从点“购买”到钱离账,中间最好还能剩下一次思考的时间
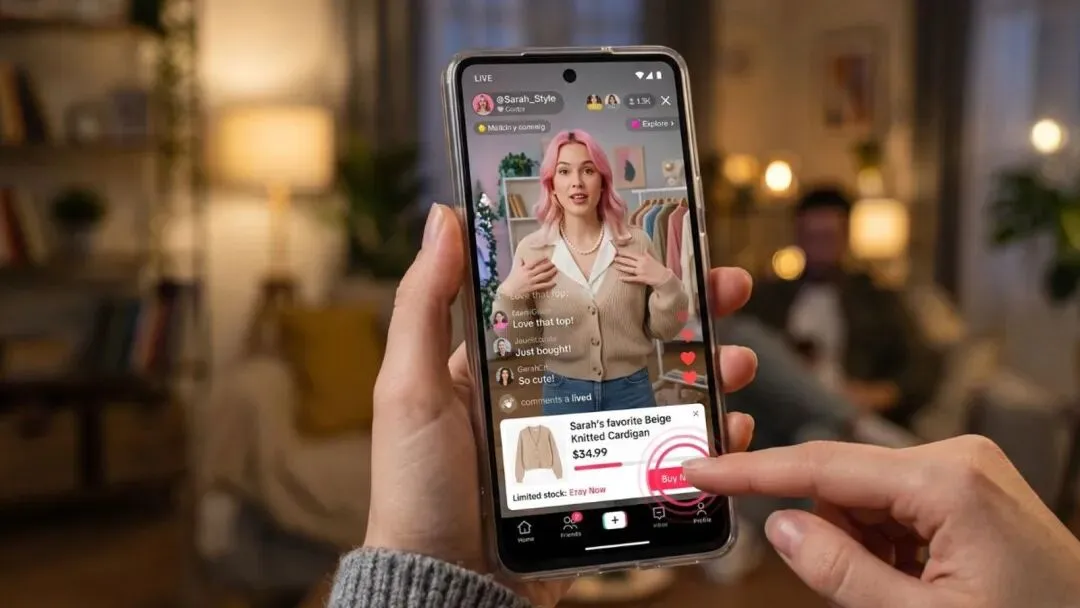
直播间把从心动到付款的距离,压缩到了一根手指
先说个让人不太舒服的数。今年三月,中国青年报社会调查中心做了一份一千三百三十四人参与的问卷,百分之七十七点七的人说,自己在不知情或者没弄明白的情况下被扣过钱。将近八成人。换句话说,你身边每五个人里,有四个的钱包被人悄悄打开过。
钱是怎么出去的。六成受访者说,开了首月优惠或者免费试用,后来忘了关自动续费。五成说遇到过App默认勾选。四成说开了免密支付,然后在自己都不知道的时候被划走了钱。还有三成,是被“0元下单”“先用后付”那几个字吸过去,忽略了下面那行还款提醒。
监管这两年动作不小。今年三月国务院公报里那部《互联网平台价格行为规则》写得明白,设自动续期、自动扣款的,每次扣款前都得提前告诉用户扣款时间、金额、在哪儿取消。最高人民法院今年发布的消费者权益保护典型案例里,有个视频平台会员,续费前只发了条站内消息,没弹窗,短信还发送失败,最后法院判它对消费者的损失赔钱。“无感续费”这四个字,现在是能被告上法庭的。
但法规管得住平台,管不住你的记性。
漏财这件事,多数人以为是花得多。真不是。漏财的本质,是那些你根本看不见的小额持续扣款。一次三十九,一次十九块九,一次六块。单笔都不心疼,一年下来是一笔整钱。
下面这七种,我见过的、也自己踩过的,一条一条说。
自动续费
首月一元、七天免费、前三个月半价,这套定价不是优惠,是钩子。它赌的不是你喜欢这个服务,是赌你会忘。免费期结束那天没人提醒你,钱就自己走了。
改法很土,但有效。手机里所有订阅,一个月清一次。视频、音乐、网盘、修图、记账、健身、外卖红包、儿童故事,挨个点开看一眼续费状态。清一遍二十分钟,一年能省几百到几千。
首月一元、七天免费、前三个月半价,这套定价不是优惠,是钩子。它赌的不是你喜欢这个服务,是赌你会忘。免费期结束那天没人提醒你,钱就自己走了。
改法很土,但有效。手机里所有订阅,一个月清一次。视频、音乐、网盘、修图、记账、健身、外卖红包、儿童故事,挨个点开看一眼续费状态。清一遍二十分钟,一年能省几百到几千。
免密支付
开通只要三步,关闭时够你在设置里翻上五分钟。免密支付把“付钱”这个动作,从三次确认压成了一次心跳。你还没反应过来,钱已经出去了。
先用后付更狠。它让你在下单那一刻觉得这单不要钱,账单下个月才来。人对下个月的痛感,比对今天弱得多。今年六月新华社那篇稿子把这套东西叫支付便利陷阱,说得挺透,你以为是在付钱,其实是在借钱。
改法是把免密额度调到最低,或者干脆关掉。先用后付只留一个平台,其余全关。
开通只要三步,关闭时够你在设置里翻上五分钟。免密支付把“付钱”这个动作,从三次确认压成了一次心跳。你还没反应过来,钱已经出去了。
先用后付更狠。它让你在下单那一刻觉得这单不要钱,账单下个月才来。人对下个月的痛感,比对今天弱得多。今年六月新华社那篇稿子把这套东西叫支付便利陷阱,说得挺透,你以为是在付钱,其实是在借钱。
改法是把免密额度调到最低,或者干脆关掉。先用后付只留一个平台,其余全关。
凑单
满三百减四十,你差八十七块。于是加了两包纸巾、一瓶酱油、一个凑数的收纳盒。省下四十,多花八十七。凑单的精妙之处在于,它让你觉得自己在赚钱。
那两包纸巾你可能一年都用不完,收纳盒回家就塞进柜子,再没拿出来过。真正的成本也不是那八十七块,是它占的地、占的心力,还有你下一次凑单时越来越熟练的手。
满三百减四十,你差八十七块。于是加了两包纸巾、一瓶酱油、一个凑数的收纳盒。省下四十,多花八十七。凑单的精妙之处在于,它让你觉得自己在赚钱。
那两包纸巾你可能一年都用不完,收纳盒回家就塞进柜子,再没拿出来过。真正的成本也不是那八十七块,是它占的地、占的心力,还有你下一次凑单时越来越熟练的手。
还有一种,比前面这些都贵,叫分期免息。“十二期免息”听着是白借,其实利息做进了标价。同一件东西,全款一千二,分期标价一千四,分十二期每期一百一十六,你觉得没利息,商家早就收过了。免息不是不要钱,是把钱藏进了价格里。
更麻烦的是被塞进支付页的那些小额信贷。今年六月新华社那篇稿子点得很准,买东西、点外卖、订张票,结账页上花呗、白条、月付排成一排,额度替你选好,你以为在选支付方式,其实在选借钱方式。八部门拟定的《金融产品网络营销管理办法》已经盯上这块,要求这类信贷必须挪到独立专区,不能前置,不能默认。
落地要时间。在那之前,你自己得看一眼那个默认选中的是什么。凡是默认选中的,九成对平台有利,不是对你有利。
还有个大环境值得看一眼。今年上半年社会消费品零售总额同比只涨了一个多点,直播间里天天喊爆单,账单上的数字和热闹从来不是一回事。热闹是别人的,账单是你自己的。
会员叠加
一个成年人手机里装着几个会员,自己都说不清。视频三四个,音乐两个,网盘两个,外卖红包常年开着,健身卡一年去五次。每一个都说自己便宜,加起来是一个月两三百的固定支出。它们最擅长的定价叫“每月不到一杯奶茶钱”,你按年算一遍就不是了。
做法是合并。同类的只留一个,谁用得多留谁。健身卡这种,先按次付费试两个月,能坚持再办年卡。别拿“办了卡就会逼我去”骗自己,逼不动的。
一个成年人手机里装着几个会员,自己都说不清。视频三四个,音乐两个,网盘两个,外卖红包常年开着,健身卡一年去五次。每一个都说自己便宜,加起来是一个月两三百的固定支出。它们最擅长的定价叫“每月不到一杯奶茶钱”,你按年算一遍就不是了。
做法是合并。同类的只留一个,谁用得多留谁。健身卡这种,先按次付费试两个月,能坚持再办年卡。别拿“办了卡就会逼我去”骗自己,逼不动的。
情绪消费
深夜下单是另一个大口子。凌晨的手机最会劝人,直播间里“最后三分钟”“这个价只有今天”,气氛一烘,手指就动了。第二天快递到了,你甚至想不起当时为什么买。情绪消费的账,从来不在当天结。
今年助眠产品卖得疯,白噪音音响同比六十倍,重力眼罩五十五倍。这些东西本身不坏,可很多人是半夜焦虑着买的,买的不是产品,是那一会儿的安全感。买回来还是睡不着,再买下一件。
改法就一条,深夜加进购物车的东西,第二天中午再看。过一夜还想要的,才叫想要。
深夜下单是另一个大口子。凌晨的手机最会劝人,直播间里“最后三分钟”“这个价只有今天”,气氛一烘,手指就动了。第二天快递到了,你甚至想不起当时为什么买。情绪消费的账,从来不在当天结。
今年助眠产品卖得疯,白噪音音响同比六十倍,重力眼罩五十五倍。这些东西本身不坏,可很多人是半夜焦虑着买的,买的不是产品,是那一会儿的安全感。买回来还是睡不着,再买下一件。
改法就一条,深夜加进购物车的东西,第二天中午再看。过一夜还想要的,才叫想要。
面子支出
份子钱、请客、送礼、孩子班里的暗暗比较,这一块最难砍,因为它挂着人情。面子支出的特点是,你付钱的时候是给别人看的,还的时候是自己扛的。
有个朋友算过一年的份子钱,两万四。他自己结婚那年收回来一万出头。他说那一下就想明白了,这不是人情,是循环。后来他改了个规矩,关系不到一定程度的,红包到、心意到,人不到场。第二年那笔账降了七成,朋友圈一个没少。
份子钱、请客、送礼、孩子班里的暗暗比较,这一块最难砍,因为它挂着人情。面子支出的特点是,你付钱的时候是给别人看的,还的时候是自己扛的。
有个朋友算过一年的份子钱,两万四。他自己结婚那年收回来一万出头。他说那一下就想明白了,这不是人情,是循环。后来他改了个规矩,关系不到一定程度的,红包到、心意到,人不到场。第二年那笔账降了七成,朋友圈一个没少。
不做账
最后一条,也是最要紧的一条。钱不怕少,怕不知道去哪儿了。
不做账的人有个共同特征,月底看一眼余额,心里咯噔一下,然后想不起来这个月干了什么。做账的人不用软件,一张纸三行就够。这个月进来多少,固定支出多少,剩下的跟自己估的对不对得上。
不用精确到每一笔。先看三个数,固定支出占多少,弹性支出总共多少,月底还剩多少。三个数清楚了,漏在哪儿一目了然。
最后一条,也是最要紧的一条。钱不怕少,怕不知道去哪儿了。
不做账的人有个共同特征,月底看一眼余额,心里咯噔一下,然后想不起来这个月干了什么。做账的人不用软件,一张纸三行就够。这个月进来多少,固定支出多少,剩下的跟自己估的对不对得上。
不用精确到每一笔。先看三个数,固定支出占多少,弹性支出总共多少,月底还剩多少。三个数清楚了,漏在哪儿一目了然。
还有一种更软的漏法,叫券。满减券、膨胀券、随机立减、签到得金币,这套东西的设计目标是让你为了用它而多买一次。券不是给你的钱,是给你的一个理由。你本来不饿,为了那张二十五减八的券点了三十七块的外卖,省八块花三十七,这账算得过来吗。
也有人说,我省下的那些钱,最后也没见着。对,因为省下来的钱如果不落到一个固定的地方,它下一秒就会被花掉。省钱的正确姿势是省完立刻转走,转到一个不绑支付、不常用的账户里。看不见的钱才存得住,看得见的钱都会被花掉。
说个完整的例子。有对夫妻,两人加起来月入两万六,一年下来存款不到一万。他们自己都不信,觉得没买什么大件。把十二个月的流水拉了一遍,找出来的东西是这样的。各类会员和订阅一年四千二,主要是视频、音乐、网盘和几个几乎没打开过的工具;外卖和奶茶一年一万九,其中晚上十点之后的占了三成;直播间下单一年两万一,退货率不到一成;份子钱加聚餐一年一万六。没有一笔叫大钱,加起来七万九。
他们后来改了三件。订阅砍到三个,晚上十点后不点外卖,直播间看中的东西先扔购物车放满一天。第二年同样的收入,存下来六万多。
七万九摊到每个月是六千六,摊到每天是二百一十六。一天二百一十六,多数人绝对不会承认自己花了这么多。漏财之所以叫漏,就因为它流得太均匀,你察觉不到。它不像丢钱包那样疼一下,它是一天掉几滴,掉了一年你才发现桶空了。
这里得说清一件事,漏财不等于抠门。抠门是该花的也不花,漏财是该看见的没看见。该花的钱花得痛快,才叫会过日子。给孩子报的那个班、自己买的那本书、请朋友吃的那顿饭,花得明白就不算漏。
具体怎么查,说三条路。支付软件里找“支付设置”,里面有“免密支付”和“自动扣款”两个入口,点进去就是全部签约项目,能逐个关。微信在“服务—钱包—支付设置”,支付宝在“我的—设置—支付设置”。银行那头,手机银行搜“代扣”或者“签约管理”,能看到绑在卡上的那些。三处都翻一遍,多数人会翻出几样自己都忘了的东西。
老人和孩子的账户要单独翻。今年十月央视报道过,刷短剧弹出小额付费,点一下就自动续费,不少老人已经踩坑。老人不一定知道自己签了什么,孩子更不知道。这类账户最省事的做法不是教他们小心,是替他们把开关关掉。
给个能落地的办法,三十天实验。这个月只做一件事,把非必需的订阅全部关掉,下个月需要哪个再单独开。你会发现真正想留的不超过三个。剩下的那些,你付的从来不是钱,是懒。
还有一句得提醒。前面那些小额信贷,最大的成本不是利息,是征信。多头借贷会在征信上留下密集的查询记录,将来买房贷款,银行看一眼就皱眉。今天借的那三十九块,可能是三年后房贷被拒的一个理由。
也别只盯着自己那张卡。家里的账要合起来看。夫妻各管各的,最容易出现“我以为你存了”这种事。一个月坐下来对一次,不用吵架,把三张单子摆桌上,进来的、固定的、剩下的,念一遍数字就够。
说到底,漏财不是道德问题,是能力问题。管钱这件事跟健身一样,靠的是把动作做小、做重复。不用一次改七条,挑最疼的那条,先改三十天。
把七条捋一遍,会发现它们有个共同点。没有一条是花大钱,全是没看见。
真正让人变穷的,不是那次大额消费,那个你至少还记得。是那三十九块、十九块九、六块,一个月接着一个月,扣了两年你都不知道。它们不吵不闹,安安静静地来,安安静静地走。
今晚花十分钟,打开支付软件,找到签约代扣那一栏,从最下面往上翻。翻完你会拿到一个具体的数字,那就是这几年被人悄悄拿走的钱。看见它,比骂平台有用得多。