ARTICLE · 1037767
AI“吞掉”内存,硬件市场正在发生什么?
从内存暴涨到国产替代,从巨头涨价到中小企业AI落地—看懂硬件变局与AI应用路径
三件事放在一起看,脉络就清楚了
最近科技圈有三条新闻值得放在一起读:
OpenAI被曝接近解决“千禧年大奖难题”之一的霍奇猜想。这不是普通的数学新闻——它意味着AI的推理能力正在从“能聊天”进化到“能做顶级智力工作”。
苹果正在研发基于自研芯片的企业级AI服务器,计划搭载2颗或4颗M8 Ultra芯片,目标2029年推出。
内存价格飙涨5到7倍,16G DDR5内存从去年的350-400元涨到了约1500元。与此同时,英特尔市值一夜暴涨2729亿元人民币,CEO陈立武在AI峰会上表示“CPU需求正快速增长”。
这三件事表面上各说各的,但串起来就是一条完整的逻辑链:
AI越强 → 需要的算力越多 → 高端内存被AI服务器“吸走” → 普通人买电脑的内存跟着涨价 → 整个硬件市场重新洗牌。
用生活化的比喻:就像全城的货车都去给一个大工地拉建材了,你家里装修想买袋水泥,发现价格翻了几倍,还经常缺货。
二、对IT硬件市场的影响:一个“虹吸效应”正在发生
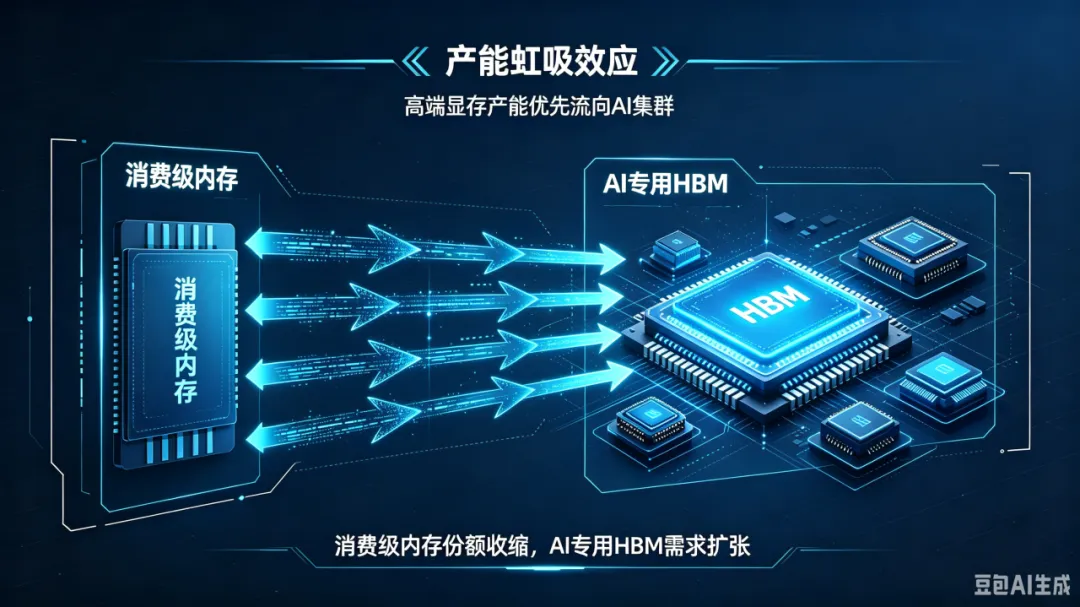
物料供应:不是缺货,是“被抢走了”
本轮内存涨价的根本原因,是存储大厂把产能倾斜给了AI专用的HBM内存(高带宽内存)。三星、SK海力士、美光这三家垄断了全球九成以上内存产能,它们把大部分产能转向了利润更高的AI产品,导致普通电脑用的DDR5内存供应被严重挤压。
数据显示,2026年全球七成高端内存产能被数据中心吸纳,PC、手机、汽车只能瓜分剩下的三成。这不是短期缺货,而是AI引发的长期结构性转变,业内预计涨价周期可能延续到2028年。
物料成本:一台电脑的成本结构被彻底改写
以前,内存+固态硬盘大约占一台笔记本电脑物料成本的15%。到2026年第一季度,这个比例已经飙升到了30%。惠普CEO直接警告说,内存芯片约占一台PC成本的15%-18%,2026年下半年“可能尤其艰难”。
对于戴尔、惠普、联想来说,这意味着什么?
短期半年到一年内:涨价几乎不可避免。** 联想已通知客户2026年1月1日起大幅涨价,服务器和电脑报价将全面上调;戴尔考虑对PC和服务器产品涨价15%-20%;惠普也表示必要时将上调价格。与此同时,由于成本压力,联想和惠普可能被迫推迟2026年的新品发布计划,旧款机型将在市场上停留更长时间。
出货量方面,TrendForce已将2026年笔记本电脑出货量预测从同比增长1.7%下调至同比下降2.4%。涨价抑制了需求,消费者开始观望——这是最直接的连锁反应。
国内用户供需:企业抢着买,个人等着降
企业用户和个人用户正在走向两个极端。
企业端:AI基础设施需求旺盛,联想明确表示“企业竞相部署AI应用,高性能系统需求激增,进一步加剧供应紧张”。大模型企业日调用量半年间增长了263%,从10.2万亿Token跃升至37万亿Token。企业级AI服务器和高端存储的需求不仅没有降温,还在加速。
个人端:面对笔记本电脑数百到数千元的涨价,消费者纷纷选择观望。电脑正在从“消费品”变成“准奢侈品”。对于有刚需的用户(比如大学生入学、企业换机),建议尽早锁定当前价格,因为短期内看不到回落的迹象。
国产硬件厂商:危中有机
对华为昇腾、神州鲲泰、中科可控等国产硬件厂商来说,这轮涨价潮既是压力也是机会。
压力方面:HBM(高带宽内存)全球短缺同样影响到国产AI芯片,华为昇腾950DT加速卡的价格已经上调。中国AI芯片整体涨价幅度在20%-50%之间。
机会方面:国产内存替代正在加速。汉王科技已公开表示,其终端产品大部分内存条已替换为国产方案,国产内存条价格比海外产品平均低约20%。在信创市场,政府采购已大面积转向国产CPU和操作系统,8G DDR4+512G固态的配置对涨价的敏感度相对更低。
神州数码旗下神州鲲泰发布了基于昇腾950技术路线的新一代AI算力产品矩阵,覆盖大模型训练和高并发推理场景。软通华方、中科可控等厂商也在加速推出国产AI服务器产品。
核心判断:这轮内存涨价正在倒逼国内硬件厂商加速国产化替代,从“政策驱动”转向“成本驱动”。对于国产内存和存储厂商来说,这是一次难得的市场窗口。
三、中小企业如何搭上AI这班车?
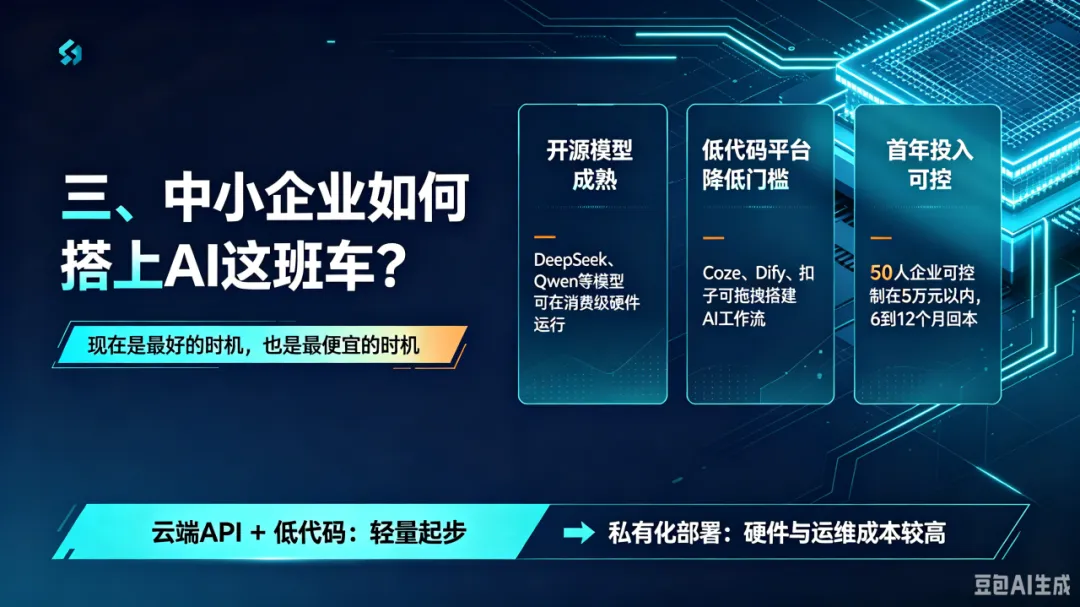
先说结论:现在是最好的时机,也是最便宜的时机
很多中小企业主一听到“AI转型”就头大,觉得要花几十万买GPU服务器、养算法团队。但到了2026年,情况已经完全不同了。
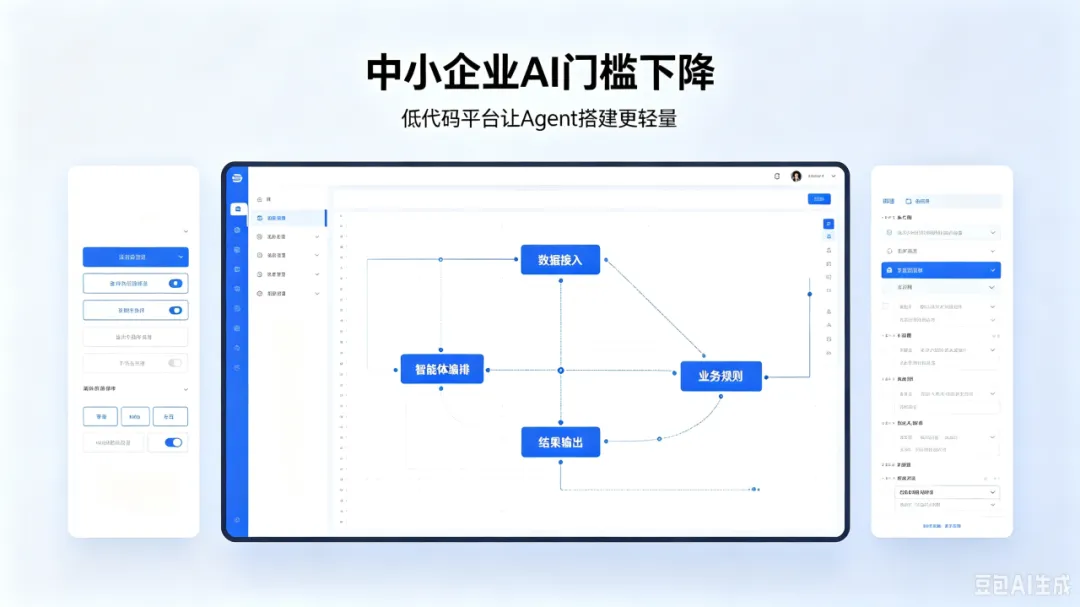
DeepSeek、Qwen等国产开源大模型已经成熟,7B到70B参数级别的模型在消费级硬件上就能流畅运行。Coze、Dify、扣子等低代码平台提供了零代码搭建AI工作流的能力,一个熟悉业务流程的员工经过1到2周培训就能搭建出生产级的AI应用。
成本账:首年5万块以内,6到12个月回本
一家50人规模的中小企业,首年AI转型总投入可以控制在5万元以内:使用开源模型或云端API的月度费用在500到3000元之间,搭建3到5个Agent工作流的一次性人力投入约2到4周。
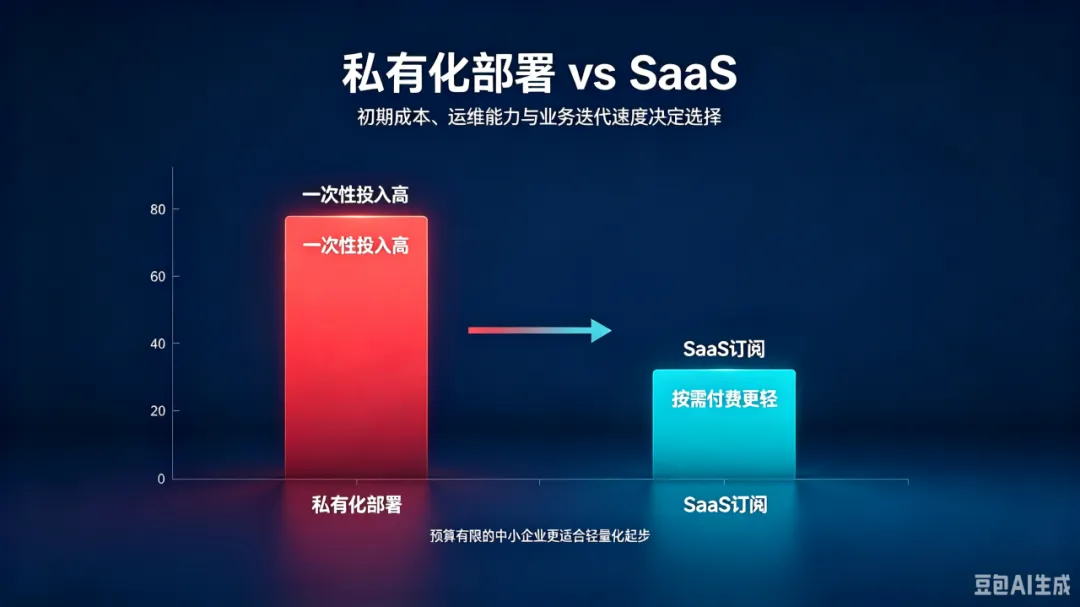
对比一下:私有化部署一套大模型的一次性硬件投入约100万到200万元,加上每年20万到40万元的运维费用。对于绝大多数中小企业来说,从云端API+低代码平台切入,先跑通场景再考虑私有化,是风险最低的路径。
建议先从这三个场景入手
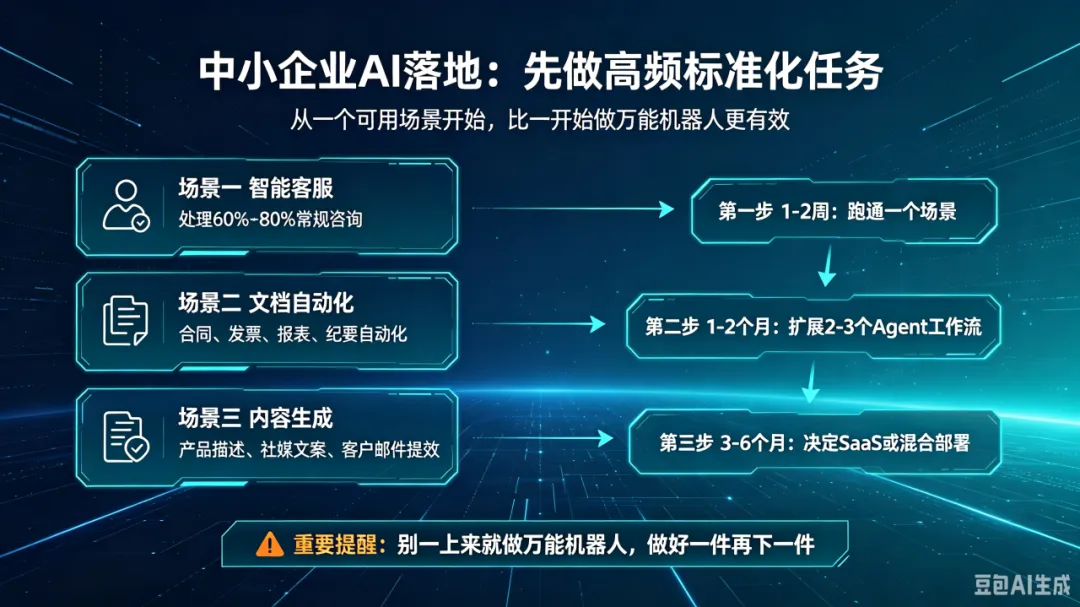
场景一:智能客服。基于企业知识库搭建对话机器人,处理60%-80%的常规咨询。不需要写代码,用Coze或Dify拖拽就能完成。
场景二:文档自动化。合同审核、发票识别、报表生成、会议纪要整理——这些“重复又碎”的工作最适合交给AI。有实践者分享,用Python+API两周就做出了周报自动生成、会议纪要提炼和任务自动分发的办公Agent,日均节省1小时重复劳动。
场景三:内容生成。产品描述、社媒文案、客户邮件,AI可以大幅提升内容产出效率。
实操建议:三步走
第一步(1-2周) :选一个最标准化的场景跑通。比如客服FAQ自动应答或周报自动生成。用Coze免费版或阿里云百炼平台,花2周时间做出一个能用的东西。
第二步(1-2个月) :根据试点效果,扩展2-3个Agent工作流。把业务流程、行业经验、知识体系转化为可迭代的智能化能力。
第三步(3-6个月) :根据数据安全要求和业务规模,决定是继续用SaaS还是转向混合部署。“核心业务私有化、非核心业务SaaS化”正在成为主流策略。
一个重要提醒:别一上来就想做“万能机器人”。只做高频、标准化的任务,做好一件再下一件。很多企业的AI项目失败,恰恰是因为一开始想解决所有问题。
最后说一句:这轮硬件涨价,本质上是AI生产力革命对旧有供应链的一次“压力测试”。对个人用户来说,刚需就早点买;对中小企业来说,别等硬件降价再考虑AI——软件层面的AI应用,现在就能用很低的成本跑起来。真正的差距不在硬件,在认知和行动速度。