ARTICLE · 1054668
积微成著:AI时代的CVC布局思考
过去两年,CVC(Corporate Venture Capital,企业风险投资)重新成为热门话题。2025年CVC参与了全球约68%的AI交易金额;全球活跃的CVC主体已超过3000家。
但热度之下,真正跑通的CVC并不多,更多CVC陷入三种典型误区:
第一种,投了很多项目,却与主业没有真正连接。投资组合看起来热闹,但投后没有业务协同,资本只是换了一种形式的财务投资。
第二种,用直投基金的考核方式,承担战略投资的目标。既要求短期财务回报,又要求长期战略价值,最后协同说不清,收益也算不明。
第三种,追逐热点,把CVC变成了产业风向标。今天投AI,明天追机器人,后天看新能源,投资逻辑跟着市场情绪走,而不是跟着企业战略走。
所以,要把CVC真正做明白,第一步不是找项目,而是建立分类框架。先知道自己是谁,才能知道应该投什么;先看清产业链的位置,才能定义什么叫“好投资”。
一、用四分法搭建CVC投资框架
CVC最容易被误解的地方,是被简单理解为“企业版VC”,但两者的底层逻辑完全不同。VC追求的是单一目标:财务回报最大化。而CVC天然生活在两个维度里:战略价值与财务回报。
这也是为什么很多企业做CVC会陷入混乱——因为他们试图用一个尺子衡量两种完全不同的价值。哈佛商学院教授Henry Chesbrough提出的CVC分类框架,本质上就是把这两个维度拆开:
第一个维度:投资目标更偏战略,还是更偏财务?
第二个维度:被投企业与母公司的业务关联,是强还是弱?
两个维度交叉后,形成四类CVC投资:Driving(驱动型) 、Enabling(赋能型) 、Emergent(期权型) 、Passive(被动型) 。这四类投资,没有高低之分,但必须用不同的方法管理。
1、Driving:投资主业的“下一代基础设施”
Driving型投资,是强战略、强关联,它投的是企业未来竞争力的关键节点:核心零部件、关键材料、工业软件、车规芯片、供应链关键环节。
这类投资,即使短期财务回报不突出,企业依然愿意投入,因为它直接影响主业,能够帮助降低成本,提高良率,保障供应,提升产品能力。
所以Driving型CVC,本质上不是财务部门的延伸,而是企业的体外研发中心 + 供应链安全部门 + 未来并购雷达。
2、Enabling:投资能够放大生态的力量
Enabling型投资,是强战略、弱直接关联,它不一定进入企业核心流程,但被投企业越成功,母公司的生态价值越大。例如:云厂商投资AI应用、终端企业投资智能硬件生态、平台企业投资开发者工具。
逻辑不是“我要拥有这个公司”,而是“它成长得越快,我所在的生态越强。”
3、Emergent:购买未来产业的期权
Emergent型投资,是弱当前关联,但具有未来战略可能性。例如:具身智能、AI for Science、新一代计算架构。
这类投资的核心不是预测未来,而是保留进入未来的门票。正确打法通常是:小额、多方向、绑定里程碑、设置退出机制。
未来最大的机会,往往来自今天还无法完全定义的领域。Emergent投资买的不是今天的确定性,而是未来的不确定性中的选择权。
4、Passive:纯财务配置
Passive型投资,本质就是财务投资,弱战略、弱关联,目标就是:TVPI、DPI、IRR。
这种打法往往会面临一个问题:如果一个企业做的是Passive投资,却用“战略协同”的名义争取预算,最后往往两头失效。既没有获得战略价值,也难以在财务回报上击败专业VC。
四分法最重要的意义,不是给投资贴标签,而是给不同类型的资本不同的评价标准。
Driving看的是战略协同兑现率、供应安全、主业效率提升。 Enabling看的是生态扩张、商业附着率、平台价值提升。 Emergent看的是未来窗口、技术突破概率、期权兑现条件。 Passive看的是财务回报。
如果把四类投资混在一起考核,CVC一定会陷入管理混乱。但现实中,一个常见问题是很多企业名义上做产业投资,实际上做的是财务投资。结果是没有真正的产业协同,又没有专业VC的投资效率。这也是为什么不少CVC看起来规模很大,却没有形成真正竞争力。
二、按照这个框架,当下CVC应该如何布局?
建立分类框架之后,下一个问题是:企业应该把钱投向哪里?答案不是先看风口,而是先回答三个问题:我是谁?我凭什么投?我最终在哪里退出?
这三个问题,决定了CVC的投资组合。
第一问:我是谁?
不同企业的资源禀赋不同,没有一套CVC模板适用于所有公司。
对于产业链链主型企业,它们掌握真实订单、应用场景、渠道资源、行业标准、认证体系。 这类企业最适合以Driving为主,Enabling为辅。因为它们最大的价值,不是提供资本,而是提供创业公司最难获得的产业资源。
对于平台型企业,例如掌握云计算、算力、操作系统、开发者生态。 它们天然适合Enabling型投资,因为生态扩张本身就是平台价值增长的来源。
而对于那些现金流充裕、但产业判断能力尚未形成、缺乏明确战略抓手的企业,与其急于搭建重资产CVC,不如先通过LP投资、联合投资等方式培养能力。因为资本能力可以购买,但产业判断能力只能通过长期积累形成。
第二问:我凭什么投?
CVC相比普通VC最大的优势,不是钱。钱,是最容易获得的资源。真正稀缺的是非货币资本。包括订单、场景、数据、算力、渠道、认证、产业资源。
所以,每一个CVC项目在投资前都应该问一个问题:“除了钱,我还能给这个创业公司什么?”如果答案只有资金,那么这笔投资大概率会回到Passive逻辑。
真正优秀的CVC,不是发现企业缺什么,然后去补什么。而是找到自己的独特资源,如何被创业公司放大。换句话说,不是“我需要什么,所以我要投资”。而是:“我有什么,能够帮助什么样的创业公司获得别人无法复制的优势。”
如果一个企业没有独特资源,只拥有资金,那么它做的更多只是昂贵的LP。
第三问:我在哪里退出?
退出能力,是中国CVC尤其需要提前考虑的问题。2025年,中国股权投资市场退出案例达到5211笔,同比增长41%。其中IPO退出占37.6%;并购退出占9%。
这说明一个现实:中国市场仍然高度依赖IPO退出,而产业并购承接能力仍有提升空间。
因此,CVC不能把退出问题留到最后。投资第一天,就应该设计退出路径:IPO、产业并购、S基金、股权回购、集团内部整合,至少需要两条明确路径。否则没有退出设计的投资,只是把未来的不确定性推迟。
如果一个企业集团以产业战略为核心,可以考虑的CVC配置是70%Driving+Enabling;20%Emergent;10%Passive及LP配置
当然,这不是固定比例,而是一种管理思路。关键是Emergent必须单独管理,它需要独立预算、技术评审机制、明确里程碑、止损条件。
Passive也应该单独考核,不要把财务收益和战略价值混在同一个评价体系里。
CVC最大的敌人,不是失败,而是组织惯性。很多CVC失败,不是因为没有找到好项目。而是因为企业内部没有能力承接投资价值。
母公司决策慢、部门之间缺乏协同、业务单元不愿使用被投技术,最终导致投前看起来战略意义重大,投后却无人负责落地。调查显示,许多CVC长期面临决策效率、母公司优先级变化、官僚流程等核心挑战。
因此,需要关注CVC是否在组织方面进行了以下设计:
第一,明确授权边界:单笔投资额度、快速审批机制、负面清单。
第二,建立市场化团队机制:市场化激励、长周期评价、容忍合理失败。
第三,把协同责任前置:每一个投资项目,在投决阶段就应该回答:哪个业务部门承接? 谁负责推动? 什么指标验证成功? 多长时间复盘?
有几类情况,不适合做CVC:
主业现金流紧张,却希望通过投资寻找增长; 季度利润压力巨大,无法接受长期投入; 业务部门不愿意使用外部创新; 没有退出机制,却要求投资团队创造DPI; 把CVC当作品牌展示或者领导个人资源池。
这些情况下,CVC很容易从战略工具变成组织负担。
三、AI时代:什么样的CVC值得布局?
AI正在成为CVC重新崛起的重要原因,但“投资AI”本身不是一个投资逻辑,就像十年前说“投资互联网”一样。真正的问题不是“我要不要投AI?”而是“AI产业链中,价值到底在哪里形成?”
AI产业内部已经高度分层,不同层级,商业逻辑完全不同。大致可以分为六层:
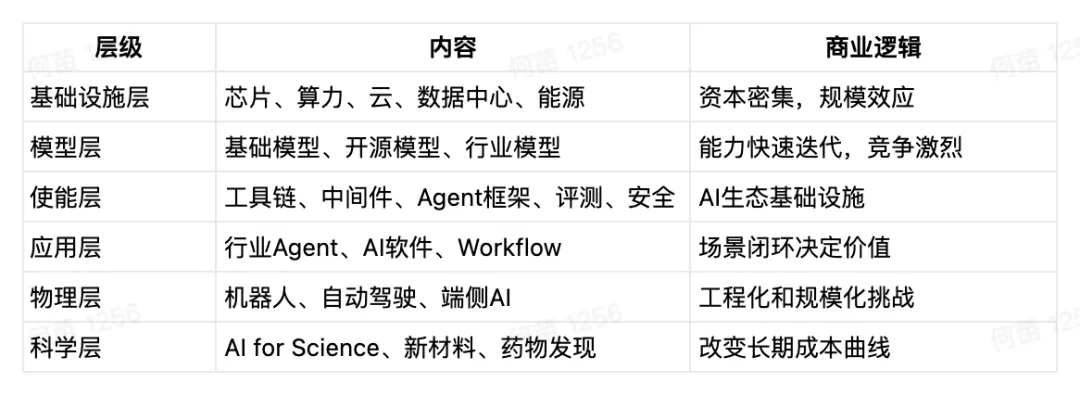
真正优秀的AI CVC,不是笼统布局AI,而是根据自身资源禀赋,选择最匹配的产业层。
第一类:平台型Enabling CVC
这是AI时代最自然的打法:云厂商、芯片企业、基础设施企业投资AI工具链、应用层以及开发者生态。 逻辑非常清晰,被投企业发展越快,平台生态越强。因为它们可以同时提供资本、算力、工程支持、分发渠道。
但这里有两个风险。第一个:循环交易,如果投资只是为了让被投采购自己的产品,那么所谓“生态协同”可能只是收入转移。第二个:过度排他,如果企业试图通过投资锁定创业公司服务自己,而不是服务市场,那么最优秀的创业者可能反而会远离。
真正强大的生态,需要接受“投资关系不等于控制关系。”
第二类:产业链主Driving CVC
这是目前最稀缺、也最有价值的一类。对于制造、汽车、能源、医疗、金融、物流这些拥有真实产业场景的企业,AI投资的重点不是模型本身,而是AI如何进入核心业务流程。
例如,制造业的AI质检、预测性维护、研发Copilot。 汽车行业的智能驾驶、智能座舱。 能源行业的电网调度、功率预测。 医疗行业的辅助诊断、药物研发。
这类投资最大的优势是订单、数据和应用场景都掌握在产业链主手中。
真正好的Driving投资,应该在12-24个月内看到成本下降、效率提升、产品升级、新收入产生。 判断标准很简单:它能不能把“非货币资源”变成创业公司的护城河,同时把创业公司的技术变成自己的增长能力。
第三类:Emergent前沿期权组合
有些方向今天看不清商业模式,但长期可能改变产业成本结构。
例如,具身智能、AI for Science、存算一体、光子计算、AI能源。
这些方向适合小仓位、多方向、里程碑投资。必须建立三个纪律:第一,控制预算。避免因为热点情绪不断加码。第二,绑定里程碑。例如:技术验证、中试成功、首个产业订单。 第三,设置退出机制。允许失败,但不能无限续命。
Emergent投资买的不是确定收益,而是企业面对下一轮产业变革时的选择权。
第四类:Passive型AI投资
AI时代,最容易做的,也是最容易被高估的,是Passive投资。
例如,追逐大模型股权、算力套利、热门标的,本质是在和专业VC竞争风险定价能力。
而AI产业的特殊性在于技术迭代速度极快。今天的领先优势,可能半年后就被新的开源模型削弱。所以Passive投资可以存在。但不应该占据战略预算。
AI时代最大的风险,不是错过机会,而是用最高价格买入共识(甚至是极端共识)。
最值得关注的CVC画像
把AI产业链和CVC四分法结合起来,会发现真正有价值的AI CVC,并不是简单押注某个技术方向,而是找到一个能够形成正反馈的位置。
一句话总结最值得关注的画像是:
强Enabling + 强Driving:既能给被投企业提供“钱买不到的资源”,又能让自身业务从中获得长期复利。
判断一个AI CVC是否具备长期价值,可以看它是否拥有以下能力中的至少两项:算力与云资源、真实产业场景与首批订单、合规数据空间、工程化和量产能力、渠道与客户资源、行业认证体系。 如果还能进一步提供:AI安全评估、模型测试能力、行业准入、供应链认证、全球化合规能力,那么它提供的就不再只是资本,而是一套创业公司无法复制的增长基础设施。
AI CVC的制度设计
第一,不强制排他。投资关系,不应该变成控制关系。尤其是在AI时代,优秀创业公司往往服务多个行业、多个客户。如果CVC要求被投企业只能服务自己,实际上是在限制创业公司的成长空间。真正有竞争力的产业资本,需要接受最好的生态,不是拥有所有参与者,而是成为所有参与者愿意连接的平台。
第二,建立数据与技术防火墙。CVC最大的优势是产业协同,但最大的风险,也是产业协同。创业公司最担心的问题是技术开放之后,核心能力是否会被母公司吸收?因此,需要建立数据边界、知识产权边界、技术合作边界。 真正成熟的CVC,不是让创业公司依附自己,而是让创业公司在合作中获得更强的市场竞争力。
第三,用商业附着率衡量真实价值。很多CVC投后复盘,会关注投了多少项目、估值涨了多少、是否进入下一轮融资。 但对于产业资本而言,更重要的问题是:投资之后,是否真正进入了产业体系?因此,需要关注:12个月内是否进入业务流程、是否获得真实订单、是否进入客户体系、是否形成长期合作。 联合新闻稿不是协同,业务结果才是协同。
AI时代,CVC比拼的不是资本,而是连接能力
过去二十年,VC的核心能力是发现增长。
未来十年,CVC的核心能力将是连接增长。
连接技术与产业、创业公司与大企业、外部创新与内部能力、今天的投资与未来的战略。
AI正在降低技术获取的门槛,模型可以购买,算力可以租赁,人才可以竞争。但有一种能力越来越稀缺:把技术变成产业价值的能力。这也是CVC真正存在的意义。
未来最有竞争力的CVC,不一定是投最多项目的机构。而是那个能够回答三个问题的组织:我看到了什么未来?为什么只有我能参与这个未来?如何把这个未来变成今天的竞争优势?
因为最终:
CVC不是企业的投资部门,而是企业探索未来的一种组织能力。
优秀的CVC,不是在未来下注,而是在帮助企业创造未来。