ARTICLE · 1063667
手机APP为什么都争先恐后借钱给你?
手机APP为什么都争先恐后借钱给你? 最近收到愈来愈多的短信,不管哪个平台,都想要让你去借钱!传统的金融平台也就罢了,怎么那些订票的软件也想让你去借钱? 仿佛软件里内置给借钱的功能就追赶不上潮流似的!就更别说玩个小游戏里看视频复活的广告,都是让你去借钱! 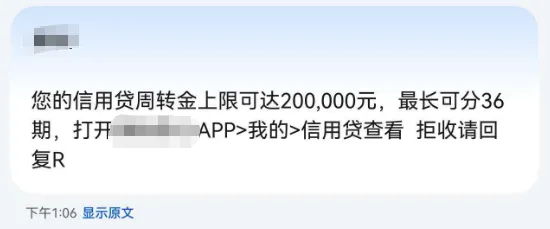
这里面的生意,想想就觉得夸张啊! 作为普通用户,你不分期,你就不需要支付利息,所以借钱的人就赚不到钱!所以有金融牌照的平台,就想方设法让你去分期,常常以前几个月免息的诱惑,让你去分期!让你养成爱分期的习惯,这样以后就会时不时地去分期!一笔两笔的分期不会有太多的利息,但是分期的笔数多了,那牛毛也是能压死人的! 而没有金融牌照的平台,他们就要和那些有牌照的合作,那他们就充当了一个中间人的角色,那么赚的就是中介费了!这么多平台,有那么多的客户资源,不用不就白白浪费了?然后,继续上面的路子,让你养成借钱的习惯后,再慢慢收割! 现在看来,宇宙的尽头不是铁岭了,也不是公务员,而是APP里的借贷生意! 那你就真的那么值钱,值得他们去放款给你?这些事儿还是别太大意,不要随随便便去借钱,这里面的套路太深了。 假设日息万分之五,看似每天几毛钱,年化实际达 18.25%,假设我现在向平台借了1000元,一年后,除本金外还多少利息呢?1000*0.05%*365=182.5元!这已经是本金的五分之一了。 看着要还款的数额也不大哈,但是如果在后面再加一个0呢,借1万要还2000块,是不是得掂量一下了? 假设我把这1000元存到银行,一年定期的利息能有多少?1000*1.5%*1=15元! 这里外里差了165元!这也就是为什么银行喜欢贷款给你,虽然有收不回来的风险,但是能收回来的话,这收益,嘎嘎的! 所以平台不一定是想帮你,而只是趁你需要钱的时候,借机来收割你!所以你需要借钱或者分期,看清年化,量力而行。