ARTICLE · 1084233
运营商抢的不是AI算力是计费权
三大运营商抢的不是AI收入,是AI时代的出账单权——但Token还不是一个合格的商品。
运营商从未赢过技术竞赛,但一直赢着账单
短信、流量、增值业务,运营商收的从来不只是过路费,还有把一切数字消费装进自己信封的权力。
它不关心你用什么操作系统、装什么App、刷什么内容。但月底那张账单,必须由它出。
Token经营是同一个本能的延续。
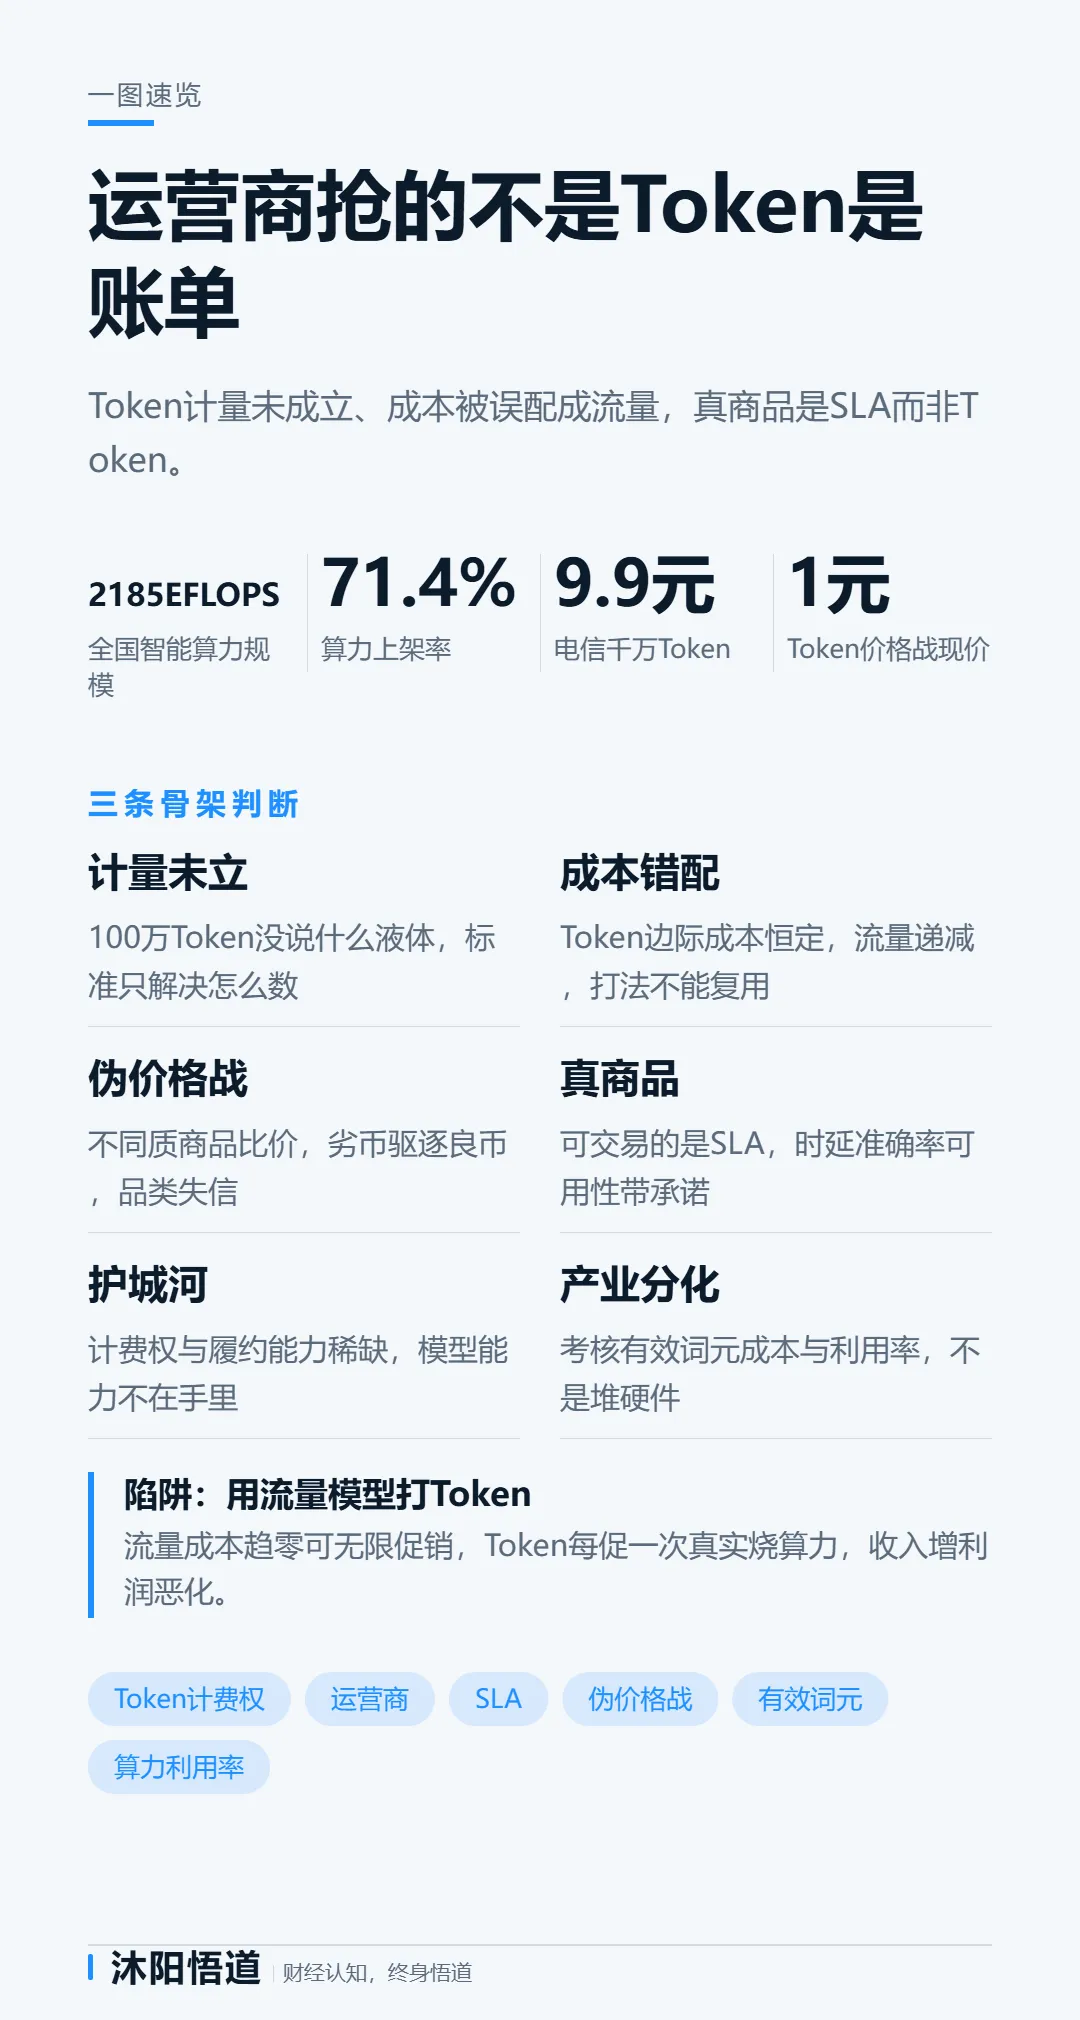
中国移动成立集团级Token办公室,做平台聚合,目标成为AI能力超级分发渠道。中国电信推出9.9元一千万Token个人版、299.9元包月一亿五千万Token企业版,路径酷似当年流量套餐。中国联通推出元珠计量计费体系,锚定产业场景卖行业智能服务。
三家打法不同,动机高度一致:如果AI时代的消费不能变成运营商账单上的一行,运营商就真的被彻底管道化了。
底层模型大多来自外部。它们争夺的不是模型研发权,而是AI服务的调度权、入口权,以及最关键的计费结算权。
这不是新业务,是生存动作。
Token是一个尚未被定义的商品:100万Token没说清是什么液体
商品的定价前提是可比较性。
一升水、一度电、一GB流量,能明码标价,因为同品类内可互换。
Token不具备这个条件。100万Token,跑小模型和跑顶级大模型,能力天差地别;不同厂商的统计口径也不一致。
这句话等价于:卖给你一升液体,但没说是水、是油,还是别的什么。
每百万Token多少钱,本身就是一把残缺的尺子。它计量了数量,没计量质量;能算出成本,算不出价值。
用户买的是解决业务问题,拿到手的是Token数字额度。中间的落差,目前没有任何制度性安排去填补。
卖一个还没有被定义的单位,这是这场生意最大的风险。
不是竞争风险,是地基风险。
成本结构的致命错配:Token被包装成流量,价格战必然打到不赚钱
Token这个词被选中,不是偶然。它让人立刻联想到流量——一个所有人都习惯了按量付费、且价格持续下降的东西。
这个类比在心理上极大降低了市场教育成本。但两者的成本结构完全相反:
流量的边际成本几乎可以忽略,价格战打到极低仍有利润。
Token每卖出一份,就要真实消耗对应的算力、电力和折旧。边际成本不会归零。
这不是软件的复制逻辑,是重资产的产出逻辑。
运营商做Token,真实姿态可能是:用一张更贵的资产负债表,去换一张可能亏损的账单收入表。
把一个恒定成本的东西,当成递减成本的东西去卖,用户的心理预期会持续施压价格下行——而成本结构不允许。
价格战从三个月前的三到五元迅速砸到一元,根本原因不是竞争激烈,是定价的参照系从一开始就选错了。
伪价格战:国家标准不是效率工具,是信任工具
表面上看,Token市场正在打价格战。但这其实是一场伪价格战。
真正能打价格战的商品,必须高度同质。流量同质,电力同质,所以价格战能出清市场、留下效率最高的一方。
Token之间并不同质。不同模型完成同一个任务,消耗的Token数量差距巨大,能力差距更大。
用不同的东西打价格战,结果不是优胜劣汰,而是劣币驱逐良币。
用户看到一元的报价,无法判断背后是哪个模型、什么质量,于是便宜的赢了。但便宜的Token解决不了问题,用户用几次之后对整个Token市场失去信任。
这不是一家企业输掉竞争,是整个品类失去信用。
国家标准在这里不是效率工具,是信任工具。
它的价值不是让计量更统一,而是让市场在信息不对称的条件下不至于崩塌。没有统一的计量框架,这个市场连价格信号都无法正常形成。
国家标准只能解决Token怎么数,解决不了值不值。
真商品不是Token,是SLA:运营商最被低估的机会
如果Token不是合格的商品,AI市场真正可交易的东西是什么?
服务等级承诺(SLA)。
在规定时延、规定准确率、规定可用性的条件下完成一项任务——这个东西可比较、可定价,因为它带着明确的承诺。
这才是真正可以被买卖的商品。
而这里藏着运营商最被低估的机会:它是极少数有能力为服务等级背书的主体。
全国算网一体的基础设施、遍布各地的运维体系、政企市场多年积累的信用、成熟的结算与合规能力——这些东西互联网云厂商很难复制。
当市场从卖额度走向卖承诺,比拼的就不再是模型参数,而是履约能力。
产业演进会经历三个阶段:
- 当前
:按数量计费、套餐化售卖、教育市场;
- 中期
:叠加质量约束,区分有效与无效词元,部分场景走向按任务效果付费;
- 远期
:Token有可能演变成AI领域通用的计量媒介,但必须配套完整的质量、可信与安全规范。
胜负手从来不在能卖出多少额度,而在能不能把计量单位升级成服务承诺。
AI比移动互联网更接近运营商的地盘,但低毛利段是宿命
市场对运营商的叙事一贯悲观——移动互联网时代,它们眼睁睁看着所有价值被平台拿走,只赚了通道费。
这个故事是真的。但AI时代,结局未必重演。
原因在物理层面:移动互联网的价值几乎全部发生在软件和应用层,离运营商的资产很远。而AI的价值,有很大一部分发生在算力、网络、边缘节点和电力上——这些恰恰是运营商的地盘。
大模型再强,推理要跑在机房里,要消耗电力,要通过网络调度,要满足政企的合规要求。
AI基础设施的物理形态,比App更接近运营商的核心资产。
但边界也很清楚:运营商拿不到模型能力,而模型能力恰恰是当前产业链上定价权最高的部分。它拿到的是调度、交付、计费、渠道。
它站在价值链的正确位置,但站在了价值链的低毛利段。
三个最锋利的判断:标准进度、计费权、别用流量打法
第一,Token的定价问题不是价格高低,是计量单位尚未成立。
这决定了整个产业的早期形态必然是混乱的。在不同质的商品之间比价,市场无法出清,只能靠国家标准先建立最低限度的信任。
判断这门生意的成熟度,看标准落地的进度,比看套餐价格更有意义。
第二,运营商真正的护城河是计费权与履约能力,不是Token本身。
模型能力不在它们手里,Token额度也不稀缺。唯一稀缺的是出账单的权力,以及为服务等级背书的能力。
战略重心应该是从卖额度转向卖承诺。谁先把SLA做成商品,谁才真正掌握了AI时代的定价权。
第三,不要用流量业务的成功路径去推演Token业务。
流量的成本趋近于零,Token的成本是刚性的。流量可以无限促销,Token每促销一次就真实烧掉一次算力。
用流量的打法打Token,结果是收入增长、利润恶化。
运营商最该警惕的,不是错过这个市场,是用错误的成本模型冲进去。
认知误区与产业推演:算力不等于词元,硬件不等于商业价值
三个必须避开的误区:
把Token当成AI流量,以为可以复刻流量业务的成功路径。 流量传输边际成本持续下降,Token背后是GPU和电力的刚性消耗,成本结构根本不支持同一套打法。
以为掌握了Token就掌握了AI产业链的主导权。 运营商做的是分发与交付,底层模型能力不在自己手里。模型厂商一旦涨价或迭代,运营商立刻受制于上游。优势在渠道、网络和计费,不在算法。
以为Token产业爆发所有算力项目都会受益。 未来一定分化。能稳定产出低成本有效词元的项目盈利,只堆硬件、利用率低、产出一堆无效Token的智算中心会持续亏损。
全国智能算力规模已达2185 EFLOPS、上架率71.4%。硬件供给不再是瓶颈。
算力利用率与单位有效词元成本,才是真正的考核指标。
产业链分工也在同步定型:
- 上游词元工厂
:负责生产,核心考核单位有效词元成本与算力利用率,玩家是云厂商、地方智算中心和部分央企;
- 中游运营商与云服务商
:做聚合、调度、计费、分发和行业落地,护城河是全国算网、十亿级用户和成熟计费,短板是模型自研;
- 下游模型、Agent与行业应用厂商
:负责把Token转化成业务价值。
算力不等于词元,硬件不等于商业价值。
大量智算中心硬件堆得很大,产出的有效词元却很少,商业回报极差。这正是从比拼算力规模转向比拼有效词元产出的现实背景。
Token经济崛起,标志着AI产业从训练大模型走向大规模推理服务落地。三大运营商入局,本质是对抗管道化的战略转型:目标不是卖出一类新套餐,而是抢夺AI时代的交付入口和计费结算权,从比特的传输者升级为智能服务的分发运营商。
但这个产业还处在早期。计量标准不完善,有效词元的价值体系尚未建立,通用Token已经打起了伪价格战。
未来胜负不在于能卖出多少词元额度,而在于三件事:能不能稳定供给高质量的有效词元,能不能真正落到行业场景里,能不能从按数量计费升级到按业务价值交付。
客户最终购买的,从来不是Token这个数字,而是AI解决实际业务问题的能力。
谁能先把这件说不清楚的事说清楚,谁就拿到了定价权。