ARTICLE · 1089407
国产替代走到哪一步了:从 PLC 到工业软件
▲ 封面图为概念示意,不代表具体企业、产品或产线。
01 先把这一周的两条消息摆出来
9 月 16 日,一条融资消息在制造业 AI 圈子里传得很快:CADDi 完成 1.14 亿美元 D 轮,估值 12 亿美元,一年前这个数字还是 4.7 亿。这家公司做的事听起来不性感——帮制造企业把工程数据和生产数据组织起来、让它们变得可用(来源:Fortune 记者 Jeremy Kahn 报道,经 Techmeme 于 2026 年 9 月 16 日收录)。
同一天,Dreamforce 2026 开幕。西门子 CEO 博乐仁(Roland Busch)上台谈 Agentforce 的落地;黄仁勋给了一个数字:开源模型在市场上的占比,一年内从大约 30% 涨到 70%,而闭源模型的 token 消耗同期涨了 25 倍(来源:ITPro 现场报道,2026 年 9 月 16 日)。
这两条消息放在一起,藏着一个和本文主题直接相关的判断:钱正在往"让制造数据可用"这一层流,而这一层恰恰是国产替代最难被卡住、也最容易被忽略的地方。
因为芯片可以禁,软件可以断供,但一个工厂三十年里攒下来的工艺参数、换型记录、不良归因,别人拿不走,也抄不去。
02 先算自己的账:这张表到底走到哪一步了
讲国产替代最容易犯的错,是把它当成一件事。它不是。它是四件事,进度差得很远。
按 2026 年公开的一份智能制造深度分析(属行业研究综述,非官方统计):
• 经营管理类(ERP/CRM/SCM)国产化率约 70%,其中 ERP 国产份额约 35%,用友等在中低端已占主导,商业模式正从 License 往 SaaS 迁。
• 生产控制类(DCS/SCADA/PLC/MES)国产化率约 60%,但拆开看完全是两回事:PLC 整体国产化率 36.8%,其中大中型 PLC 只有 18.8%,西门子、罗克韦尔、三菱、施耐德四家合计份额约 81%;DCS 国产化率约 28%,中控技术连续 14 年市占率第一,在流程行业站稳了。
• 运维服务类(MRO/PHM/APM)国产化率约 50%,工业网络安全约 40%,市场规模约 120 亿元,增速 25%。
• 研发设计类(CAD/CAE/CAM/EDA)是真正的洼地。国金证券研报口径:国产渗透率仅 5%—10%,3D CAD 市场国产厂商市占不足 10%,中大型 PLC 国产化率不足 7%;中国 CAD 市场只占全球 7.5%,CAE 占 5.5%。
另有一份 2026 年产业洞察报告给出供给侧的变化:中控技术、宝信软件、和利时三家在中国本土市场的合计份额,从 2020 年的 18.7% 提升到 2026 年的 31.5%;2025 年全球工业控制软件相关专利申请 2.7 万件,中国申请人占 36.4%,首次超过美国的 31.2%;进口依赖度从 2021 年的 42% 降到 2026 年的 28.7%,但高端 DCS 与安全仪表系统(SIS)仍是明显逆差。
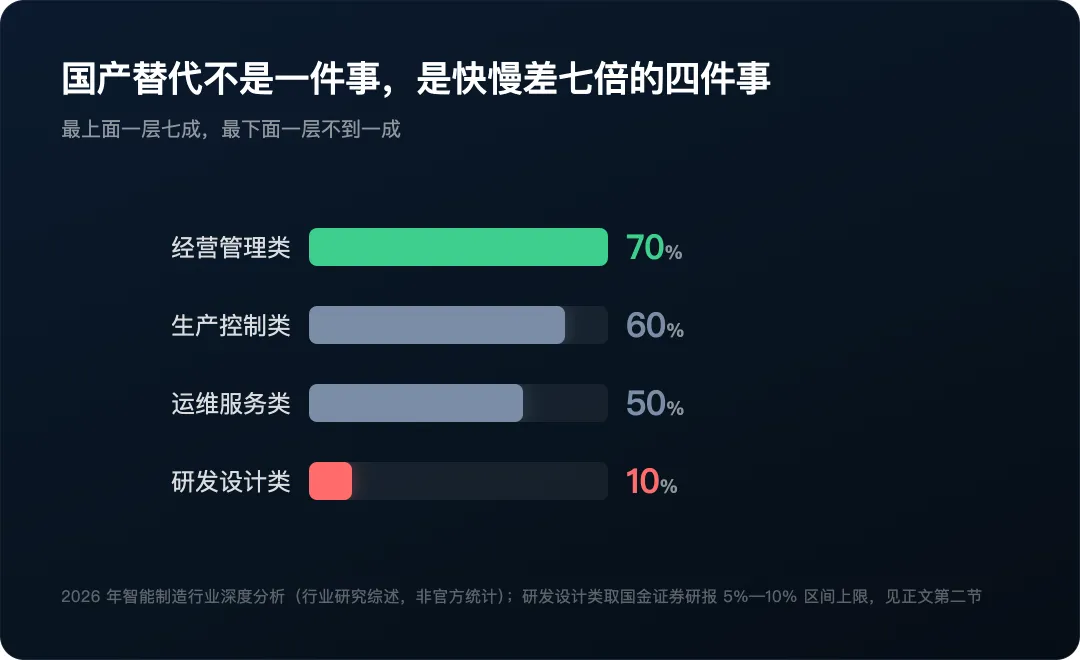
▲ 最上面一层七成,最下面一层不到一成。数据来源:2026 年智能制造行业深度分析(行业研究综述,非官方统计);研发设计类取国金证券研报 5%—10% 区间上限,见正文第二节。
03 同一个数字能从 7% 报到 35%,这才是最该讲清楚的事
如果你经常看这方面的材料,会发现一个怪现象:中大型 PLC 的国产化率,有的地方写 7%,有的写 15%、17%、18.8%,还有写 35% 的。
这不是谁在撒谎,是四把不同的尺子:
1. 按台套数还是按金额。 小型 PLC 单价几百到几千,大型 PLC 一套几十万。按台数算,国产占三成;按金额算,可能只剩一成多。2. 存量装机还是新增市场。 存量是十五年、二十年攒下来的存量,几乎全是外资;新增产线的国产比例要高得多。两个口径差一倍很正常。3. "国产"怎么定义。 台达算不算?台湾地区品牌算不算?外资在国内设厂生产的算不算?每家的口径都不一样。4. 是不是只数大陆本土品牌。 把合资和外资本地化产品剔除,数字会立刻掉一截。
所以我给客户做汇报时有一条规矩:任何国产化率数字,必须连口径一起报,否则这个数字没有意义。
这一点在工厂里其实人人都懂,只是到了 PPT 上就忘了。你不会拿"这台设备平均无故障时间 8000 小时"去决定要不要备件——你会问:这是实测还是厂商标称?是 MTBF 还是 MTBF 的计算值?是全生命周期还是前三年?
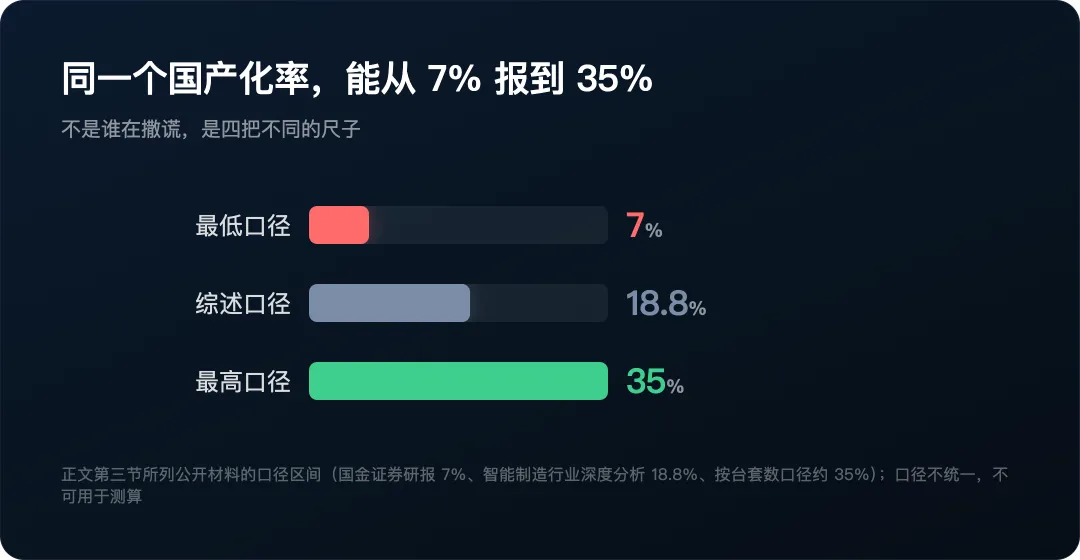
▲ 不是谁在撒谎,是四把不同的尺子。数据来源:正文第三节所列公开材料的口径区间(国金证券研报 7%、智能制造行业深度分析 18.8%、按台套数口径约 35%);口径不统一,不可用于测算。
04 真正的坎,早就不在技术上了
很多人把国产替代想成一场考试:题做对了就及格。做自动化这一行,我的观察是——考题早就做完了,卡在交卷方式上。
第一道坎:验证周期。 DCS、PLC 的更换周期是 15 到 20 年。流程行业对稳定性的要求是极端的:一条化工产线非计划停车一天的损失,可能超过整套控制系统的采购价。所以国产厂商哪怕产品达标,也得等存量设备自然退役的那个窗口。这个窗口不由技术决定,由折旧表决定。
第二道坎:生态锁定。 西门子 TIA Portal 这类工程环境锁住的不只是软件,是三样东西——工程师十几年养成的操作习惯、几千上万行的存量程序资产、以及一整套调试与售后的服务体系。这三样合起来构成的护城河,比技术代差难突破得多。
第三道坎:利润分配。 工业机器人成本里,减速器、伺服电机、控制器三大件合计超过 70%;控制器物料成本里,工业 MCU、FPGA、功率器件占 60% 以上,外资凭专利与认证壁垒仍能拿走 30%—60% 的毛利。整机看着热闹,利润在上游。"整机强、部件弱"的结构,意味着当前的成本优势有一部分是外资让利让出来的——上游一收紧,整机利润立刻被挤。
第四道坎:标准与验证成本。 3D CAD 主流产品的代码量在 3000 万到 4500 万行量级,高端 CAD 是数倍。这不是砸钱砸人就能在三年内追平的,是几十年的产品迭代加兼并收购沉淀出来的行业 know-how。
05 这一课的产线版本:换 PLC 不是换模块
更换控制系统这件事,最容易被低估的是"它不是换一个部件,是重做一遍验证"。
做过安全改造的人都熟悉这个流程:你要换的不是那个继电器,而是整条安全回路。换完之后要重新核算响应时间、重新确认失效模式、重新做一遍功能测试、重新签验收。SIL 等级不是印在铭牌上的,是整套回路算出来、测出来的。
控制系统替换同理:
• 程序迁移不是格式转换。 老程序里那些注释不清的定时器、被绕过又恢复的联锁、为了应急临时加的旁路,没人说得清。迁移意味着重新理解一遍工艺。
• 停机窗口是不可压缩的。 换型造成的损失不是设备钱,是那几天节拍的损失。所以替换必须卡在计划检修窗口里,一年就那么两三次。
• 验收标准要提前写。 什么时候算切换成功?连续运行多少小时?不良率允许波动多少?这些不提前写死,最后一定扯皮。
所以在产线上,国产替代的正确姿势从来不是"全线替换",而是从非关键工位开始,一台一台换,用三到五年换掉一条线。
06 AI 这一层,反而是国产最有机会的地方
现在说回本周那两条消息。
CADDi 值 12 亿美元,不是因为它做了个更好的模型,是因为它解决了"制造数据不可用"这个老问题。黄仁勋说开源模型一年内从 30% 涨到 70%,意味着模型本身正在快速商品化——模型越不稀缺,稀缺的就越是数据和场景。
这对国产厂商是三个实打实的窗口:
窗口一:新建产线不需要等 15 年。 存量替换要等折旧,新建线不用。新能源、半导体、新材料这些行业这几年新建产能密集,而这些领域恰恰是本土品牌拿下份额的主战场。一份 2026 年 Q1 的市场数据显示,本土品牌在电子、半导体、电池、物流、太阳能、包装等终端市场全面获胜。
窗口二:数据层没有被存量生态锁死。 TIA Portal 锁的是工程习惯,锁不住设备运行数据。把 OT 数据接出来、组织好、变成可用的资产,这件事不要求你先替换掉 PLC。专利数据也印证了这个方向:工业 AI 控制算法、时间敏感网络(TSN)协议栈、控制层信息安全防护,这三个方向的专利年增长率都超过 25%。
窗口三:本地部署绕开了最麻烦的合规问题。 我在另一篇里写过 9 月 14 日那则报道:英伟达、Palantir、博思艾伦因为数据留存政策,开始限制使用 Anthropic 的旗舰模型。对工厂来说,这条新闻的意义不在大洋彼岸——它说明"数据出厂"这件事,正在变成一道硬门槛。 工艺参数、良率数据、设备指纹,这些东西一旦要出园区,性质就变了。本地部署的国产方案在这件事上是天然占优的,前提是你真的做到了本地。
07 分三层给建议
给工厂 end user(最终用户)
1. 先做资产台账与分级,别一上来谈替换。把在用的控制系统按"安全相关 / 生产关键 / 一般辅助"分三档,只对第三档动手。2. 新建线优先国产,存量线按停机窗口排队。不要为了完成指标一次性切,切坏了没人替你承担停车损失。3. 把验收标准写进合同,包括连续运行时长、不良率允许波动范围、备件响应时效。4. 数据层现在就可以做,不必等控制系统替换。这是投入最小、见效最快的一块。
给 OEM 设备商
1. 做双平台 BOM。 同一台设备出外资版和国产版两套,接口层彻底解耦。这不是妥协,是给客户选择权,也是给自己留后路。2. 把工艺 know-how 留在自己手里。 硬件可以换,控制逻辑和工艺参数是你的护城河。这一层要独立于任何一家控制器厂商。3. 别把"国产化"当成卖点去说服客户,把它当成风险对冲方案去讲。客户买的是不停产,不是情怀。
给元器件代理商
1. 替换潮里最确定的生意是备件与替代料。存量设备的原厂件在退市,替代料的验证与认证服务,是你能提供的、别人提供不了的价值。2. 从"卖件"往"卖选型与验证"走。你能帮客户把国产件的验证报告做扎实,就比只报价的同行多一道护城河。3. 注意渠道政策风险:原厂授权、区域保护、以及替代件带来的质量责任划分,这三件事必须在合同里写清楚。
08 什么时候该上,什么时候别上
该上: 新建产线;非关键辅助工位;原厂已停产、备件断供的设备;有明确政策与资金支持的更新改造项目;客户明确提出国产化要求的订单。
别上: 安全相关回路(SIS、急停、安全门锁)在没有完整验证前不要动;连续生产、停机窗口一年只有一两次的流程装置,不要为了替换而替换;没有内部工程师能接手维护的,不要上——替换之后无人能调,比不换更糟。
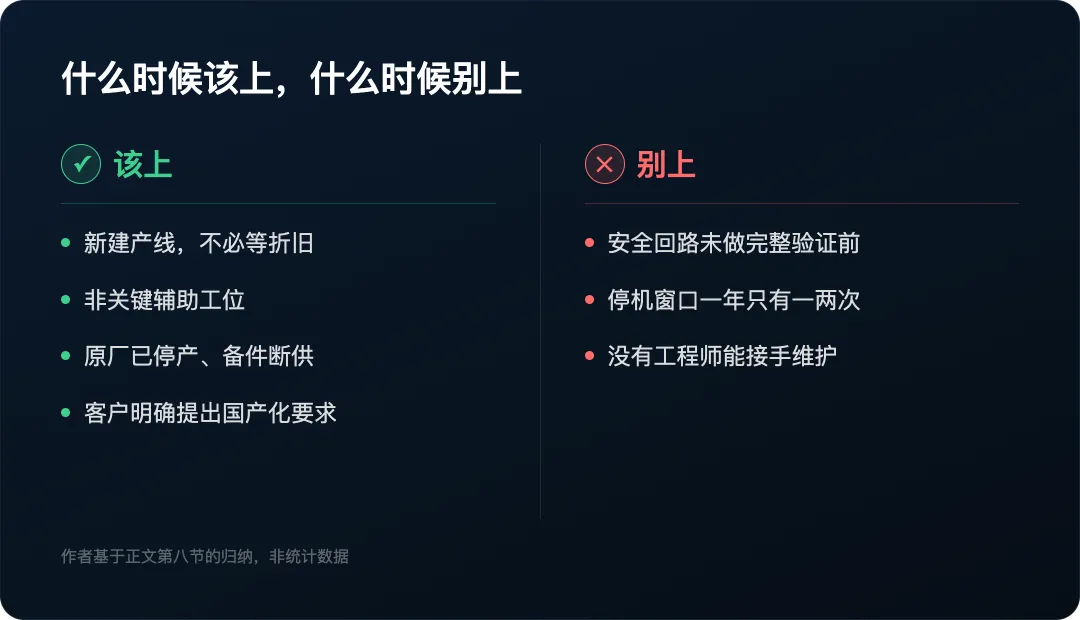
▲ 数据来源:作者基于正文第八节的归纳,非统计数据。
09 写在最后
国产替代这个词听了很多年,容易听成一句口号。但把它拆开看,它就是一件件具体的工程决策:这一台换不换,什么时候换,谁来验,验不过谁兜底。
我学到最实在的一条是:进度不是靠喊出来的,是靠一条线一条线换出来的。 每换成功一台,就多一份可查的运行数据;数据攒够了,下一个客户的门槛就低一点。
10 红线
本文为公开资料的行业观察,不构成采购、投资或合规建议。
文中引用的国产化率与市场数据来自四份公开来源:2026 年智能制造行业深度分析(行业研究综述)、国金证券工业软件研报(口径为 2026 年)、2026 年全球及中国工业控制软件产业洞察报告、以及 2026 年 Q1/Q2 工控市场份额的行业媒体综述。这些来源之间口径不一致(本文第三节已专门说明),部分数据为媒体转述、未获官方统计交叉验证,不可直接用于测算或投标。 CADDi 融资与 Dreamforce 现场发言来自 2026 年 9 月 16 日 Fortune 与 ITPro 的公开报道。工信部 2024 年 9 月提出的"到 2027 年完成约 200 万套工业软件、80 万台套工业操作系统更新换代"为政策目标,具体执行节奏以主管部门后续文件为准。
文中涉及的安全回路、SIL 等级、急停与联锁设计为通用工程原则,具体实施必须遵循现行国家安全标准与设备制造商规范。不得依据本文自行改造安全回路。
不做医疗、法律与安全合规诊断。 任何涉及人身安全的改造,必须由具备资质的单位设计与验收。