ARTICLE · 1094220
780万美元一台的AI芯片,会成为下一个”次贷危机”吗_
咱就是说,最近英伟达发布的VR200单机柜售价780万美元,这个数字乍一看挺吓人的。但更吓人的是它背后隐藏的金融风险——整个AI产业链正在重演2008年次贷危机的剧本。
01. 摩尔定律正在死去
先说个基础知识。1971年英特尔处理器只有2300个晶体管,卖200美元。现在你手机的处理器有160亿个晶体管,成本才几十美元。这就是摩尔定律的魔力——每两年性能翻倍,成本不变。
但问题来了,这条规律正在失效。晶体管现在已经做到几纳米了,1纳米是一米的十亿分之一,一根头发丝的直径是10万纳米。当晶体管小到这个程度,电子就开始”量子隧穿”——不管你怎么设置开关,电子都会直接穿过去。
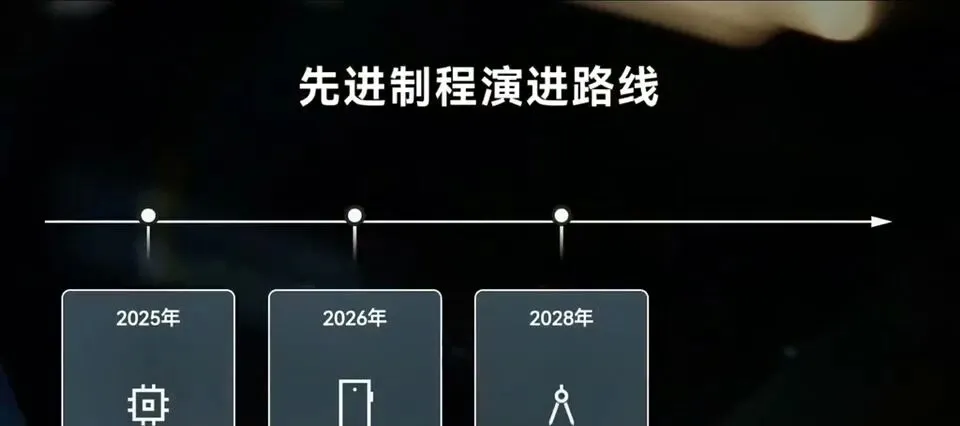
物理学家普遍认为1nm以下的硅基半导体就是摩尔定律的真正终点。台积电2025年已经试产2nm,2028年规划1.4nm,2030年就到1nm。更要命的是,虽然名字还在缩小,但实际性能提升已经显著放缓——从5nm到3nm,SRAM密度只提升了5%,成本却上升了30%-40%。
02. 英伟达只能靠”堆料”
说句掏心窝子的,过去英伟达芯片性能跃升靠两个东西:一是制程红利,二是架构创新。但现在制程红利消失了,英伟达只能靠堆料——更大的芯片面积、更多内存、更复杂的封装、更高的功耗、更精密的散热。
所以VR200比上一代GB300性能强,主要不是因为制程更先进,而是因为堆料更猛。这就是为什么价格能从GB300的400万跳到780万。下一代Rubin Ultra用2nm制程,单价预计突破1000万美元。再下一代Fermi架构(2029年,1.4nm),单芯片成本可能突破1500万美元。
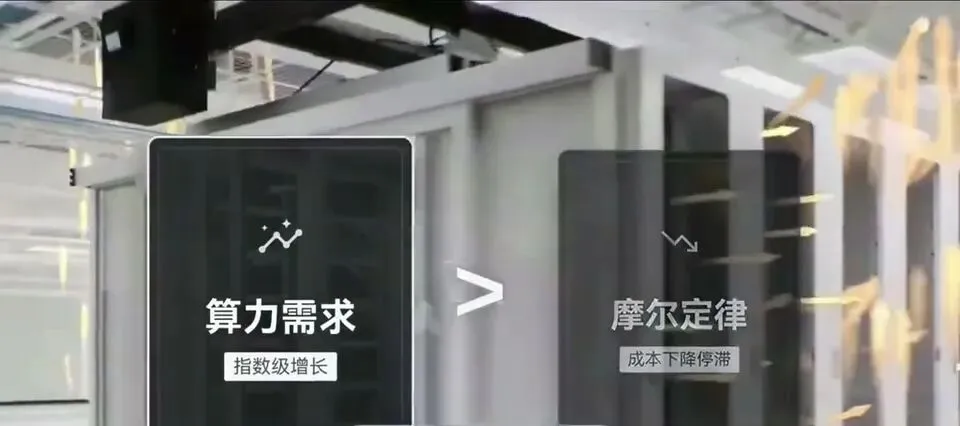
有一说一,这就是个反身性陷阱。一边AI算力需求是指数级增长,每个公司都要建AI。另一边供给侧成本下降跟不上,只能靠堆料推高价格。单机柜价格越高,客户的ROI要求就越严苛。GB200时代每个机柜400万,云厂商可以先建后算。VR270时代每个机柜780万,每一笔都要算清楚回报,算不回来订单就会瞬间减少。
03. GPU变成了”次贷式”金融产品
这里要讲个更深层的危险。VR200本质上是消费品,物理寿命6-8年,经济寿命可能只有5年。 每一台780万的VR200,大部分是消费不是投资。但现在被全社会当成了资产,叠加了大量金融杠杆。
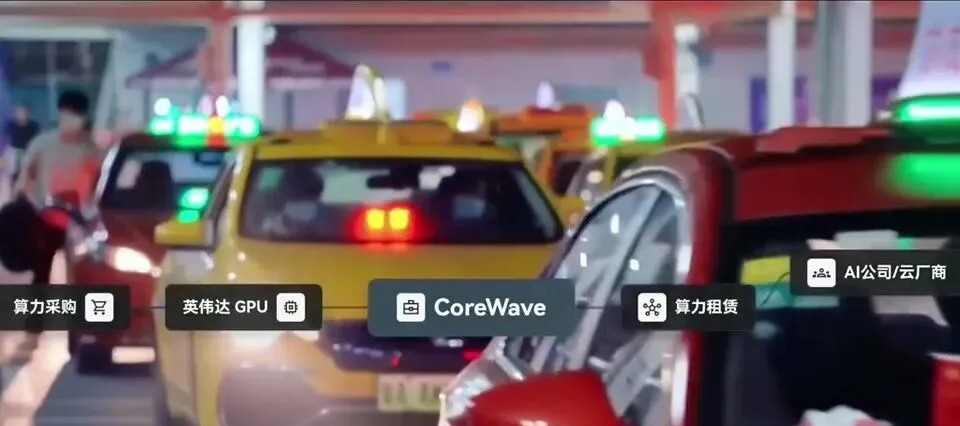
举个例子,有家叫CoreWave的公司做算力租赁——从英伟达买GPU,租给AI公司赚租金。但它的扩张方式是:刚买的GPU作为抵押品借钱,用借到的钱买更多GPU,新买的GPU再抵押借更多钱,循环往复。 到2024年IPO时债务已超100亿美元,抵押物就是英伟达GPU。
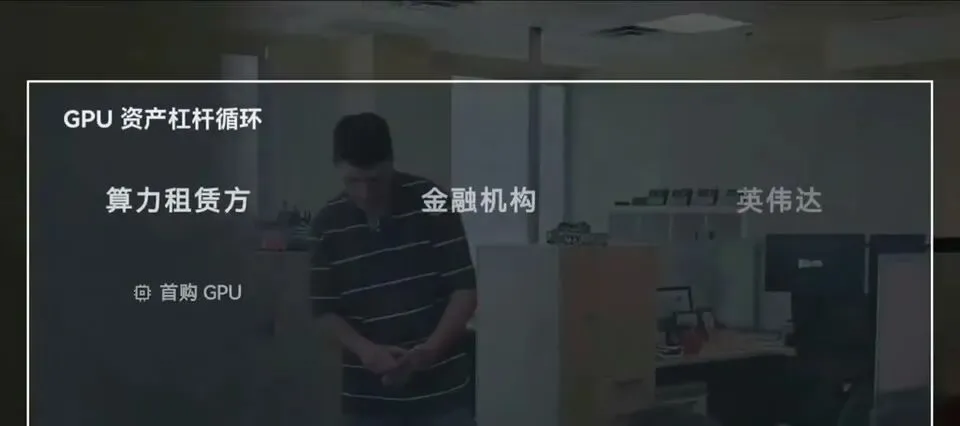
你品你细品,这是不是跟2005-2007年的美国房地产市场一模一样?买房抵押借钱,再买下一套,两套抵押买第三套——只要房价一直涨就能一直玩。
整个AI产业链已经形成四层抵押品化结构: - 第一层:GPU租赁公司(CoreWave等) - 第二层:大云厂商AI债券(微软800亿、Meta290亿、谷歌280亿) - 第三层:AI公司的未来收入承诺型债务(OpenAI等) - 第四层:主权基金和私募(沙特、阿联酋、软银、黑石等)
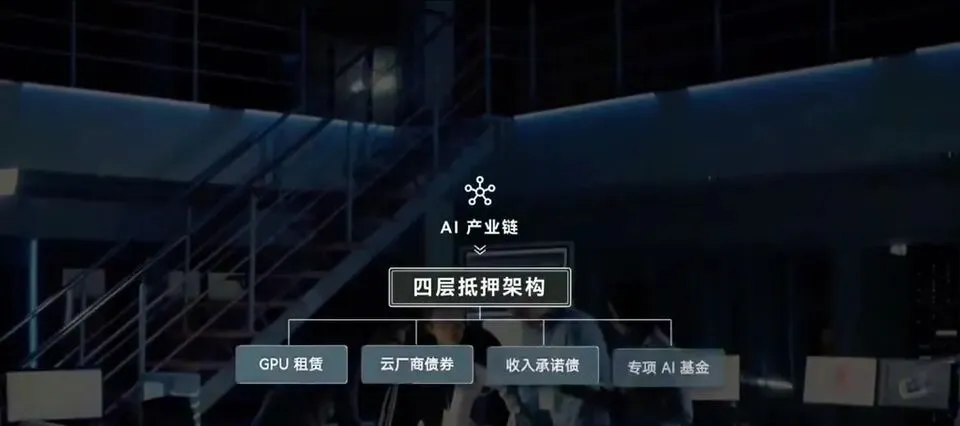
说实话,GPU在金融体系的重要性已经接近2007年的MBS(引发次贷危机的抵押贷款证券)了。
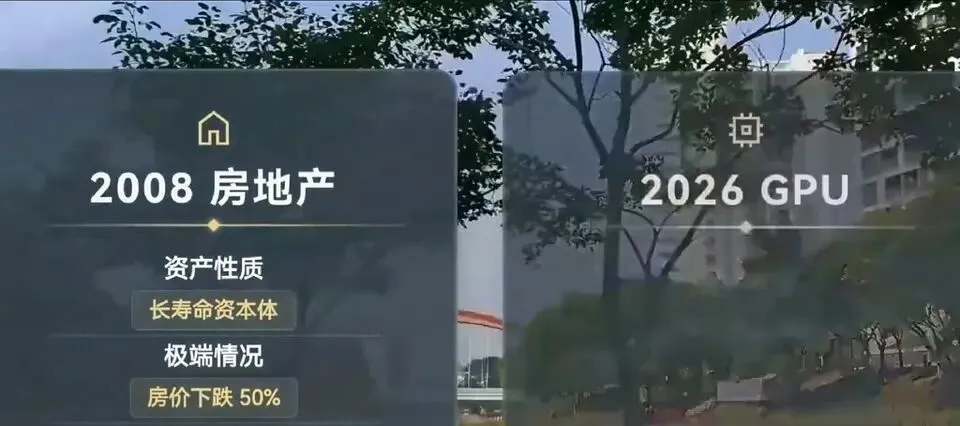
但有个更严重的差异:房子是长寿命资本品,即使房价跌一半,房子还是房子,实物使用价值不变。GPU是短寿命资本品,实物经济价值会因为新一代出现而快速下降。 H100面对Rubin的算力只有40%,经济寿命就那么几年。你用一种实物价值快速蒸发的物品作为庞大金融体系的抵押物,这在金融史上是前所未有的。
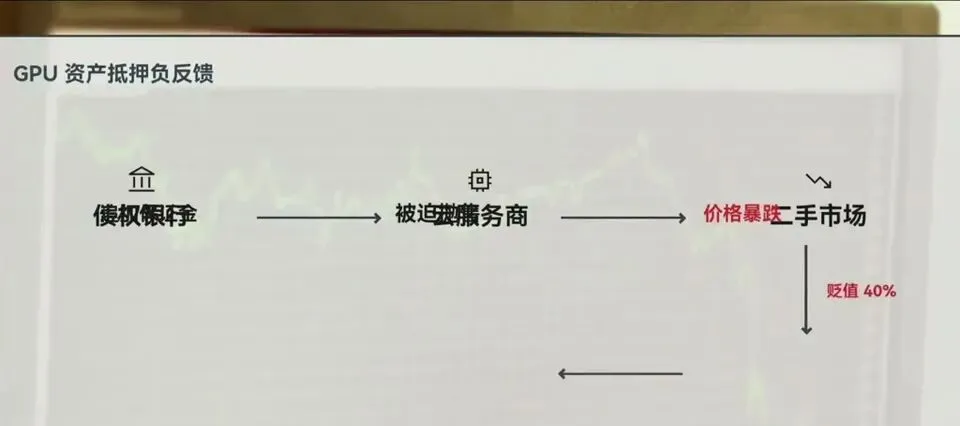
一旦GPU价格下跌(比如H100二手价从2.5万跌到1.5万),抵押品价值瞬间蒸发,银行要求补仓,公司没钱只能抛售GPU换现金,市场价格大跌,形成负反馈循环。
最危险的连锁反应是会计折旧调整。云厂商把GPU按6年折旧,但如果二手价格证明实际经济寿命小于6年,审计师会强制要求重新评估。一旦微软、谷歌、Meta把折旧从6年改到3年,折旧费会跳增2-3倍,2026年40%以上的利润就会瞬间蒸发。 利润蒸发,股价崩盘——这就是次贷危机的AI版本。
话说回来,780万美元一台的VR200不只是英伟达的胜利,也是英伟达把自己和整个AI产业链逼上悬崖的信号。摩尔定律失效后,算力成本不再指数下降,金融杠杆却在指数上升。 你觉得这个泡沫还能撑多久?评论区聊聊你的看法。