ARTICLE · 1102121
AI开始替人办事,55只标的行情一次看全
过去两年,我们习惯的 AI 是"你问一句、它答一句"。九月里发生的变化是,它开始真的动手干活了。而一旦它开始干活,账就不是原来那本账——先紧起来的不是最贵的那个部件,反而是最不起眼的那个。这篇文章想讲的,就是这一轮算力账单科目的变化。
一、AI 开始替人办事,第一个不够用的是 CPU
九月最值得记住的数字,不是某颗芯片的算力,是一个下载量。海外一款个人助理产品上线 12 天,累计下载 280 万次、日活约 70 万,一直挂在美国区 iOS 免费榜第一。它和之前那些聊天机器人的区别不在模型多大,在工作方式:每个用户配一台独立的隔离虚拟机,外加一层安全审查机制,任务可以常驻后台、跨小时甚至跨天跑完——替你把邮件收了、行程排了、比价下单了。国内这边,豆包把内部代号一个内部项目与现有能力做了深度整合,正在加快对外发布。
这件事对算力意味着什么,可以从一个不起眼的指标看出来:CPU 的交货周期已经从通常的 16 到 20 周,延长到了 25 到 30 周。驱动力就写在个人 AI 代理带来的 CPU 需求上。道理不复杂——你问一句它答一句,吃的是 GPU 上的推理;但「帮我订张票」这种任务,中间要拆解、要检索、要调用工具、要逐条校验,每一次编排都压在 CPU 上。调用主体的数量也从「人」变成了「人加一批代理」,量级完全不同。市场把这类应用叫作「下一个海量 token 消耗场景」,指的就是这个:消耗不是集中在一颗芯片上,而是铺在一整条链路上。
已经能从公开的业务数据里看到一点轮廓。像值得买这类做消费内容与运营服务起家的公司,它的 AI 相关业务收入 0.69 亿元、占总营收的 11%,内容以 MCP Server 形式对外输出 22.4 亿次、较 2025 年下半年环比增长 474.36%,上半年运营服务费收入 3.77 亿元、同比增长 136.58%。数字本身不大,但方向很清楚:AI 业务的价值兑现,正在从「提效工具」变成「独立产品和生态服务」。
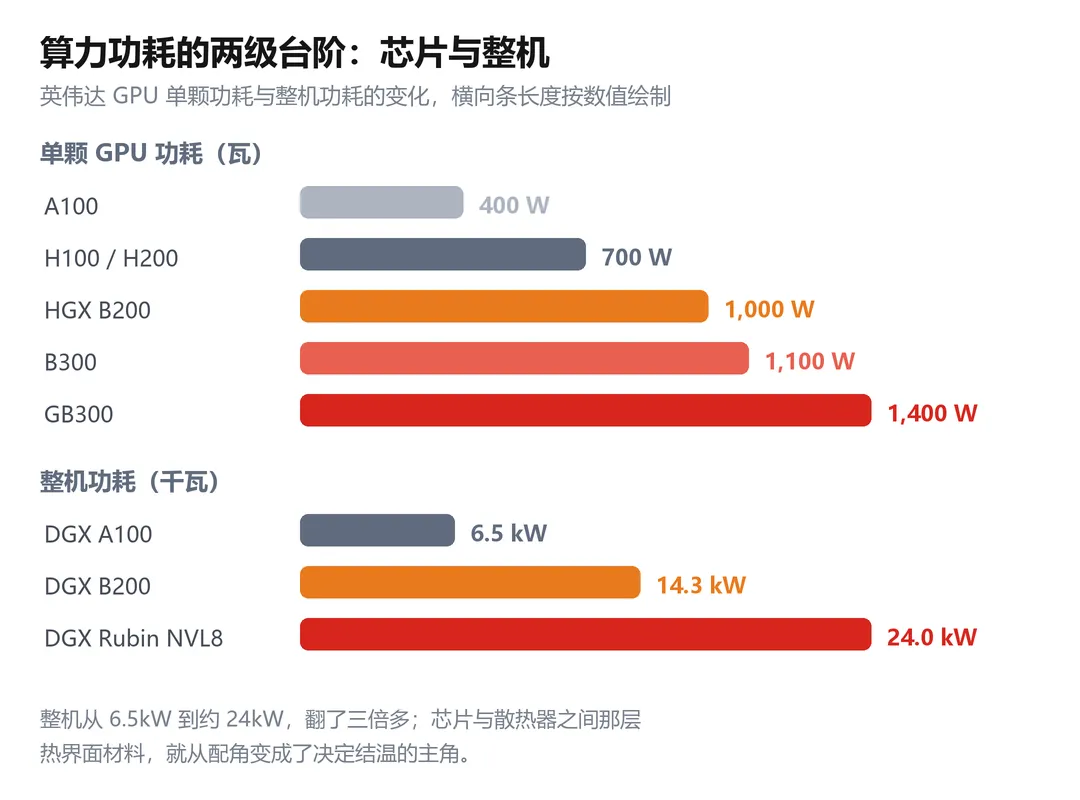
从单颗芯片到整机:算力功耗的两级台阶
二、算力越猛越难散,散热材料被逼着换代
英伟达单颗 GPU 的功耗被拉出了一条很陡的曲线:A100 是 400 瓦,H100 和 H200 到 700 瓦,HGX B200 是 1,000 瓦,B300 到 1,100 瓦,GB300 到 1,400 瓦。整机层面更陡——一台 DGX A100 整机功耗 6.5 千瓦,到了 DGX B200 是 14.3 千瓦,下一代的 DGX Rubin NVL8 大约 24 千瓦。功耗每上一级,芯片和散热器之间那层「垫片」就从配角变成主角。
这层垫片学名叫热界面材料(TIM),干的是填充芯片、封装盖板与散热器之间微小起伏的活,把热从芯片导到散热器或液冷冷板上。它是留是换,直接决定芯片结温,而结温每高一点,器件失效率就往上走一段。现在的麻烦在于:占主流的高分子材料——硅脂、导热凝胶——受制于基体本身的热导率,已经接近性能极限;导热更好的液态金属又带来导电、泄漏和腐蚀的顾虑。于是石墨烯这条路线被重新捡了起来。
石墨烯的卡点在方向。它的层间距只有约 0.335 纳米,面内导热极好,但普通石墨烯膜的热量主要沿水平方向走,而 TIM 要的恰恰是纵向——从芯片往上传到散热器。把石墨烯沿厚度方向排列之后,等效热导率能到 75.5 W/(m·K),而水平排列只有 1.39;对应的总热阻从 511 降到 30.5 mm²·K/W。可靠性这一项同样关键:石墨烯垫片在零下 20 度到 125 度之间做 500 次冷热循环,热阻仍能稳定在约 15 K·mm²/W 附近,固态结构不容易迁移;而硅脂这类会流动的材料,反复冷热之后会出现泵出、渗油、干涸,界面状态越用越差。
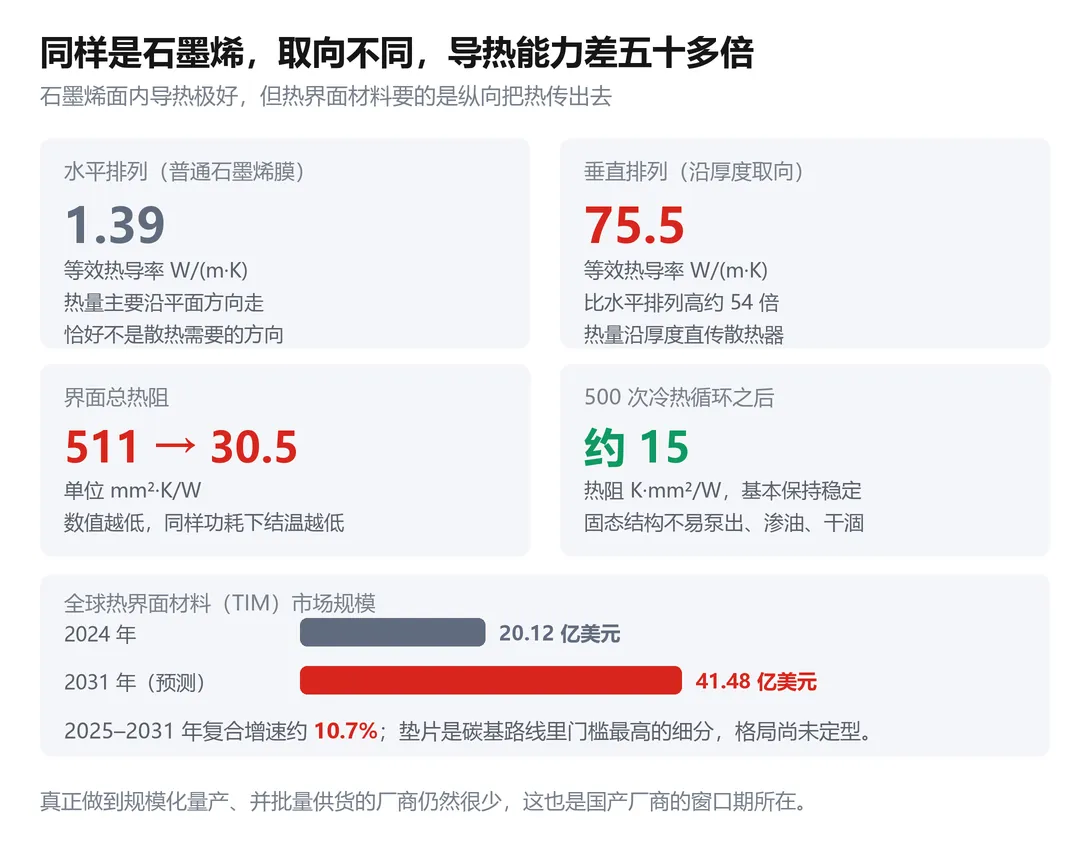
同样是石墨烯,取向不同,导热能力差五十倍
市场空间不算大,但在稳稳地长。全球热界面材料市场 2024 年约 20.12 亿美元,预计到 2031 年约 41.48 亿美元,年复合增速约 10.7%。这个斜率放在 AI 链条里并不性感,但石墨烯导热垫片是碳基路线里门槛最高的细分品类——材料设计、量产工艺、客户认证三道关都要过,眼下真正能做到规模化批量供应的厂商还很少。格局没定,这反而是国产厂商的机会窗口。
把国内公司分档看清楚,比笼统说「国产替代」有用得多。能做到量产 130 W/(m·K) 垂直取向垫片、界面热阻低至 0.04 到 0.06 °C·cm²/W,并且已经批量供应全球头部 AI 芯片客户的那家公司,目前还在 IPO 排队——公开资料里对它的引用,来自它自己的招股说明书。A 股上能买到的更多是另一档:中石科技在推进性能优化、可靠性验证和客户送样,飞荣达自研的 120 到 200 W/(m·K) 石墨烯垫片处在客户送样验证阶段、同步扩充产能。这两档之间隔着的,往往就是股价和业绩之间的时间差。参照系可以看那家排队公司的放量数据:碳基导热垫片收入从 2023 年的 3,561 万元,到 2024 年 8,483.8 万元,2025 年 25,226.6 万元,连续两年同比增速超过 138%,收入占比从 13.8% 提到 35.8%,2025 年毛利率 65.6%、扣非后归母净利率 37.4%。2025 年中国热界面材料市场的份额分布是:飞荣达 13.1%、汉高 9.5%、中石科技 8.6%、思泉新材 8.6%、3M 7.6%、鸿富诚 6.7%——一个还没有绝对龙头的市场。
三、算力网被写进了政策性资金的清单
同一天还有一条容易被当成常规新闻的消息:央行调整完善若干货币政策工具,下调抵押补充贷款(PSL)利率 0.25 个百分点,并把「六张网」建设纳入 PSL 支持领域——水网、新型电网、算力网、新一代通信网、城市地下管网、物流网。算力网和电网、水网并列写进清单,意味着这个方向的融资性质发生了部分变化:从纯市场化项目,变成有政策性低成本资金参与的基础设施。机构对 2030 年我国 AI 算力市场规模的预测,已经超过 3 万亿元。
四、光通信这一波,是深调之后的反弹
9 月 29 日光通信的一批二线标的表现强势:长盈通涨 9.20%、德科立涨 8.33%、太辰光涨 6.83%、方正科技涨 6.60%、华盛昌涨 6.32%、威腾电气涨 5.91%。但两只权重最大的公司没跟上——中际旭创跌 0.24%、新易盛跌 1.70%。普涨和二线补涨是两种不同的信号,这里更像后者。再把时间拉长到 5 个交易日:华兴源创跌 16.92%、德科立跌 14.78%、新易盛跌 13.97%、中际旭创跌 13.60%、长盈通跌 12.11%、源杰科技跌 10.83%、方正科技跌 10.03%。也就是说,5 日口径下这一组全为负,9 月 29 日只是一次从坑里抬头。
产业资本的动作比股价更早。中际旭创在 8 月底启动 40 亿到 80 亿元的股份回购,到 9 月 23 日已完成近 50 亿元,用途明确写成股权激励或员工持股计划;新易盛 9 月 7 日完成首次授予,957 名激励对象获授第二类限制性股票。在股价深度回调之后密集推出这类方案,本身是一种对当前价格的表态——至少管理层认为,这个位置没有反映公司的长期价值。
基本面的催化也没有停。Akamai 与 Anthropic 签下七年 116 亿美元的算力合同,双方合作的潜在总承诺规模约 200 亿美元。大模型推理要在靠近用户侧完成,才能压低延迟、减少回传带宽消耗,这天然是分布式部署,算力会从超大规模数据中心向区域节点、边缘节点扩散,光互连的网络层级随之增加,长距离光通信的增量空间就是这么打开的。国内云厂商的说法更直接:腾讯预计四季度部署近封装光学(NPO)超级节点,阿里云表示明年光模块的新增规模可能超过历年总和,并认为 NPO 是 224G 乃至 448G 阶段兼顾性能、成本与规模化的落地方案。
另有一段插曲值得记录:美国有议员提出针对光模块的制裁法案,并点名了相关公司。但从条款看,它只约束联邦安全系统的采购,普通数据中心和电信网络不在范围内,而且设了 5 年过渡期与豁免机制。两家主要公司的收入绝大部分来自海外云服务商的 AI 算力建设,政府订单占比很低,军规级采购和云厂商的商用光模块本来就是两个市场。这件事需要跟踪,但不构成当期变量——这是需要分开讲清楚的两件事。
五、不在同一条线上、但值得记录的三组数字
交运:三季报前瞻里的巨大反差。油运受益于霍尔木兹海峡的反复,7 月海峡再次封锁之后,成品油裂解价差升到历史高位,波斯湾的暗航出货逐步形成规模,船对船操作带来大量运力效率损失,延布出货绕行好望角又拉长了运距,全球 VLCC 供给异常稀缺,二季度业绩维持高位、四季度有望进一步抬升。造船端,8 月新船价格指数升到 186.34 点、连续 5 个月环比回升,1 到 8 月全球新船订单同比增长 60.6% 至 5,972 万 CGT,中国船厂接单 4,539 万 CGT、占全球 76%,全球手持订单升到 2.16 亿 CGT。反差最大的是航空:三季度国内航油出厂价均价同比上涨 42%,而票价同比仍小幅下降,两头挤压。这些数字是三季报的前瞻预测值,不是已披露业绩,以公司实际披露为准。
生猪养殖:逻辑不在价格,在成本。中国行业平均完全成本约 12.75 元/公斤,美国约 9.76 元/公斤,折算到一头出栏猪差约 360 元。差距集中在三处:饲料占完全成本约六成,美国玉米折人民币约 1.4 元/公斤,中国价格约为其两倍,这一项单头就差 400 到 500 元;人工差约 2 元/公斤,背后是规模——美国户均养殖规模约为中国的 52 倍;仔猪项差 0.2 到 0.5 元/公斤,来自 PSY 与繁育模式的差异,行业平均 PSY 每提升一头,断奶仔猪成本下降约 9 元/头。头部企业已经把完全成本压到 11.5 到 12 元/公斤:牧原从 2024 年的 14.2 元降到 2026 年 7 月的 11.5 元左右,种猪 PSY 超过 29 头;温氏约 12 元;神农 2026 年二季度约 11.9 元;天康 2026 年 6 月 11.8 元。仔猪价格持续低于成本线,能繁母猪产能延续调减——拐点靠的是出清速度,不是当期利润。
创新药链与出口链:当期订单在兑现。安评是新药研发外包率最高的环节,接近 70%,2026 年上半年国内 1 类新药 IND 申报受理号同比增长约 30%,二季度化药、生物药分别增长 49% 和 31%。安评 CRO 龙头的益诺思,上半年新签订单 14.66 亿元、同比增长 175.56%,在手订单 22.47 亿元、增长 80.09%,2025 年海外新签订单同比增长 453%。另一头,罗氏在 9 月 28 日的投资者交流日上表示要建设自主化 AI 实验室,自研的 AI 工具 Target Nexus 有望在 2026 年底前参与 80% 的研发管线组合决策,并预计从 2025 年四季度到 2026 年二季度有 40% 的研发管线由 AI 推动或贡献。纺织服装这边,2026 年 1 到 8 月服装出口金额(美元计)同比增长 2.5%,其中 7 到 8 月增长 10.5%,扭转了此前两个季度的下滑;国内服装鞋帽针纺织品类零售额 1 到 8 月累计增长 5.1%,9 月中秋单独放假比去年多一个节假日。
重点标的行情表
重点标的行情一览数据截至 2026 年 9 月 29 日收盘;涨跌幅按前复权收盘价口径计算,PE 为 TTM 口径
| +10.7% | +8.2% | +6.3% | |||
| +1.1% | +30.5% | +37.4% | |||
| -2.3% | +2.8% | +14.5% | |||
| +8.0% | +3.2% | +17.9% | |||
| +2.6% | -4.8% | +17.2% | |||
| +20.0% | +3.4% | +74.4% | 亏损 | ||
| +10.0% | +4.6% | +29.0% | |||
| +2.0% | +1.2% | +1.0% | |||
| -0.2% | -13.6% | -4.6% | |||
| -1.7% | -14.0% | -2.2% | |||
| +6.8% | -3.4% | +8.4% | |||
| +8.3% | -14.8% | +12.2% | |||
| +9.2% | -12.1% | +12.0% | |||
| +6.3% | -10.0% | +5.2% | |||
| +5.9% | +3.4% | -1.7% | |||
| +6.6% | -10.0% | +7.3% | |||
| +3.0% | -10.8% | +7.0% | |||
| +1.7% | -12.2% | -13.5% | |||
| +1.0% | -16.9% | +13.8% | |||
| -1.7% | +7.6% | +13.6% | |||
| +1.7% | -7.7% | -22.6% | |||
| +0.1% | -14.2% | -6.5% | |||
| -2.0% | -11.0% | +11.3% | |||
| -0.4% | -10.6% | +16.8% | |||
| +0.8% | -7.6% | -7.9% | |||
| -0.6% | -7.6% | -2.7% | |||
| -1.0% | -4.9% | -3.5% | |||
| -5.2% | -3.5% | +4.8% | |||
| -1.5% | -6.8% | -15.1% | |||
| +5.4% | +8.4% | +2.5% | 亏损 | ||
| +1.8% | +1.3% | +12.4% | |||
| +10.4% | +18.9% | +105.5% | 亏损 | ||
| +5.0% | +27.5% | +72.7% | |||
| -1.7% | -2.1% | +14.3% | 亏损 | ||
| -5.8% | +4.0% | +27.9% | |||
| -3.9% | +5.3% | +10.8% | 亏损 | ||
| -0.2% | -1.6% | -2.4% | |||
| +0.6% | -3.0% | -3.9% | |||
| -4.5% | -11.6% | +5.5% | |||
| -3.7% | -13.2% | +6.1% | |||
| -0.8% | -2.3% | -3.9% | |||
| +2.3% | -5.0% | +14.3% | |||
| +0.2% | -4.9% | +2.9% | |||
| +0.6% | -6.1% | +9.4% | |||
| +1.0% | -3.4% | +10.2% | |||
| -3.5% | -9.5% | -9.3% | |||
| +1.4% | -0.2% | -0.1% | 亏损 | ||
| +1.1% | +1.1% | +5.7% | 亏损 | ||
| +0.4% | -7.7% | -6.3% | 亏损 | ||
| +0.1% | -0.8% | +0.2% | 亏损 | ||
| +1.2% | -2.1% | -0.4% | |||
| -1.1% | -2.6% | -4.5% | |||
| -1.1% | -0.3% | -8.4% | |||
| -0.7% | +0.7% | -1.2% | |||
| -0.1% | +1.0% | -3.6% |
注:收盘价为不复权价格,区间涨跌幅按前复权口径计算;PE 为负表示公司最近十二个月处于亏损,此时市盈率不具参考意义。表中数据仅作行情记录,不构成任何买卖依据。
观察与风险提示
第一,迅捷兴这个例子要单独讲,因为它把「预期先行」演得很清楚。9 月 29 日它涨停、单日涨 20.01%(科创板 20% 涨跌幅),近 20 日累计上涨 74.42%,但它的滚动市盈率是负的——最近十二个月仍处于亏损状态。它上半年的改善是真的:营业收入同比增长 77.46%、归母净利润扭亏为盈、PCB 销量增长 57.01%,信丰基地受益于大客户订单份额提升和高附加值产品占比提高。但市场真正在定价的是另一件事——RCC 附树脂铜箔这种无玻纤布、不需要传统半固化片的增层材料,从底层消除了玻纤效应带来的信号损耗和介质厚度不均,匹配高速光模块与 AI 算力板。这是一条真实的产业方向,但「扭亏为盈」和「74% 的 20 日涨幅」之间隔着的,是产能爬坡和客户验证的时间。同一天依顿电子涨 9.98%、广合科技涨 8.02%,PCB 这条线的特征是预期跑在报表前面。
第二,石墨烯散热这条线上,「能做的公司」和「能买到的公司」不是同一批。真正量产出 130 W/(m·K) 垫片、并已批量供货的那家还在 IPO 排队;A 股对应标的多处在送样验证阶段。看估值就更清楚了:中石科技 PE 约 91 倍、近 5 日涨 7.63%,飞荣达 PE 约 47 倍但近 20 日跌 22.58%,思泉新材 PE 约 207 倍、近 5 日跌 14.19%,苏州天脉 PE 约 431 倍。同一个产业逻辑,估值差了近十倍,说明市场还没形成共识,也说明任何一家在客户认证上的进展,都可能触发一次剧烈的重估——两个方向都有可能。
第三,高估值集群要摊在明面上看。本期表里 PE 超过 100 倍的有 21 家。最突出的几个:长盈通约 2,360 倍、采纳股份约 1,352 倍、益诺思约 572 倍、苏州天脉约 431 倍、兴森科技约 331 倍、戈碧迦约 329 倍、华兴源创约 305 倍、源杰科技约 271 倍、德科立约 233 倍、思泉新材约 207 倍。这些数字不代表公司不好,只代表当前价格已经把未来几年的增长提前付了钱。长盈通就是一个典型样本:9 月 29 日它公告签下 1.47 亿元保偏光纤销售订单,股价当天涨 9.20%,同时它的 5 日、20 日涨幅分别是 -12.11% 和 +11.96%,TTM 市盈率约 2,360 倍。订单是真的,估值也是真的,两件事要分开看。
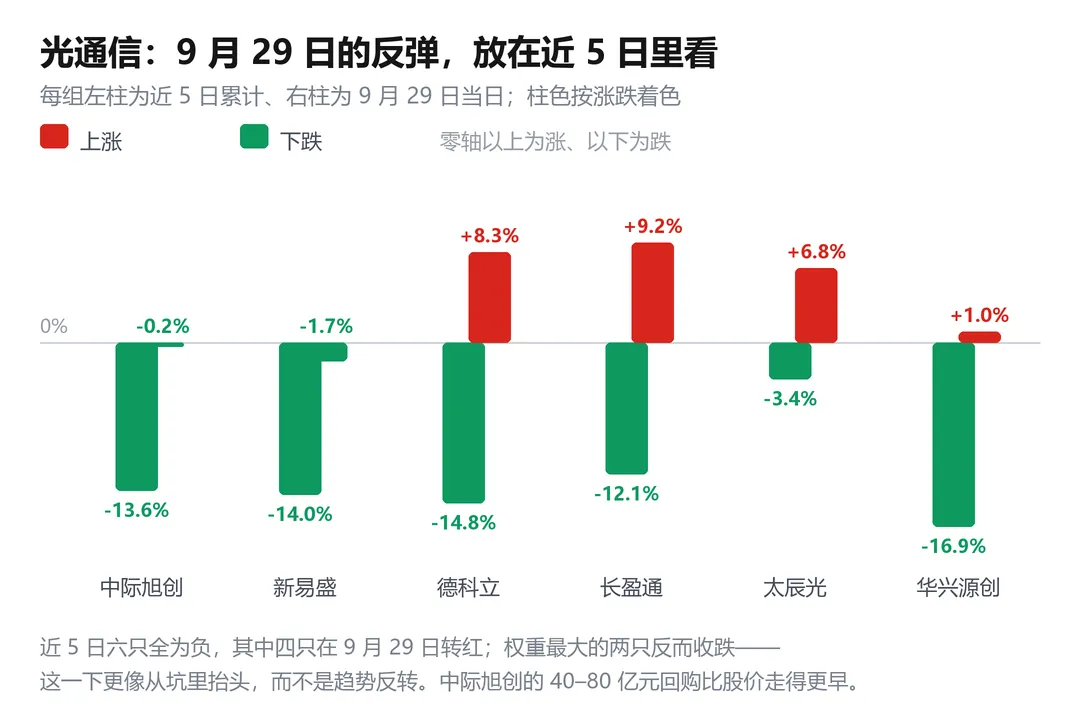
光通信:9 月 29 日的单日反弹,放在近 5 日里看是回补
第四,生猪养殖一组的市盈率全是负的,这不是「便宜」。牧原、温氏、神农、天康最近十二个月均处于亏损,市盈率此时不具参考意义。这个行业的赔率来自产能出清的节奏与持续性,不来自当期报表。反过来说,如果猪价在去化完成之前提前反弹,母猪淘汰马上就会放缓,逻辑会立刻打折——这是这条线最需要盯的变量。
第五,长假因素不能忽略。下周就是国庆假期,节前几个交易日的资金习性,通常是把仓位挪向「有当期现金流、估值不高」的方向,而不是往高位品种上加码。表里「当日」和「近 20 日」两列并排看,比只盯一列有用得多——近 20 日涨幅大的品种,在长假前后出现回撤是常规现象,不需要为它找额外理由。另外,周四(10 月 1 日)起休市,三季报要到 10 月中下旬才开始密集披露,这段时间里股价主要由预期驱动,等业绩落地时的落差才是真正要防范的地方。
最后说一句数据口径的事。表中的收盘价为不复权价格,区间涨跌幅按前复权口径计算,部分公司近期有除权除息,直接比较绝对价格会失真,看涨跌幅更稳妥。PE 为最近十二个月滚动口径,为负表示公司处于亏损,此时不具参考意义。文中涉及的公司公告、订单金额与产能规划,最终请以公司公告和官方披露为准。
本文内容仅供参考,不构成任何投资建议,据此操作风险自担。文中涉及的行业数据、公司公告与产能规划均来自公开资料整理,具体数据与进展请以公司公告和官方披露为准。