ARTICLE · 1108443
2000亿韩元的AI 互动娱乐Wrtn Technologies 产品与商业模式研究报告
Wrtn Technologies 产品与商业模式研究
核心结论速览
Wrtn 的本质已不再是“韩国版 ChatGPT”。公司成立于 2021 年 4 月,由 Lee Se-young(이세영,李世荣)领导,早期以韩文写作、检索与多模型聚合积累用户;截至 2026 年 9 月,其战略重心已转向 AI 互动娱乐:韩国 Crack、日本 Kyarapu、北美 OOC,形成按市场本地化、以剧情和角色消耗虚拟币付费的产品族。2026 年 8 月完成约 1000 亿韩元 C 轮,投后估值逾 1 万亿韩元,累计融资约 2300 亿韩元;公司披露 2025 年营收 471 亿韩元,2026 年目标超过 2000 亿韩元,其中 OOC 上线三个月月收入即超过 100 亿韩元。[1][12]
商业上最关键的结构有三点。第一,免费通用 AI 服务 Wrtn 是获客与分发层,不是当前主要收入层;Crack 类互动叙事才是变现层。第二,公司依靠模型路由而非自研基础模型,用轻量模型分流、强模型完成复杂任务,这降低了模型研发风险,却把单位成本、功能迭代和合规风险交给 OpenAI、Anthropic、Google 等上游。第三,韩国消费者 AI 入口仍由 ChatGPT 主导:Wrtn 在 2025 年 1—11 月平均月活约 542 万,明显小于 ChatGPT 的 1672 万。[13] 因此,Wrtn 的真实护城河不是“能聚合模型”,而是韩语/日语娱乐内容运营、角色和世界观供给、低门槛付费及跨市场复制。其高估值和激进营收目标成立的条件是 OOC 早期高收入能转化为长期留存、创作者生态与可管理的内容成本;目前未见审计财报、净利、付费用户数和 DAU,故不能把公司指引视为已验证业绩。
1. 公司基本面:韩国消费者 AI 的入口型初创公司,已转向全球娱乐平台
成立五年的 Wrtn,已从一个 AI 写作工具公司变成跨日美市场的消费者 AI 娱乐集团。 公司官方时间线记载,Wrtn Technologies 于 2021 年 4 月设立;2022 年 10 月推出“Wrtn Copywriting”,被其称为韩国最早的生成式 AI 服务之一。公司官网当前把 Wrtn 定位为韩国代表性生成式 AI 服务,并强调免费开放、GAA 会议、技术实验和日本子公司建设是早期增长路径。[12] 这是一条典型的韩国消费互联网路线:先在已有 ChatGPT 心智的市场里提供更低门槛、更韩式的内容与功能,再用韩国日本市场的产品和数据经验外溢到北美。
表 1:Wrtn 官方大事记。数据来源:Wrtn 官方时间线 [12]
创始人 Lee Se-young 的 CEO 身份与“年轻创业者”叙事可以确认,但团队完整履历的公开度有限。 韩国媒体在 2026 年 8 月 C 轮报道中明确称 Lee Se-young 为公司代表,并引用其“过去五年成为韩国领先 AI 服务公司”的表述。[1] 创业数据库将 Youngjoon Yoo、Dongjae Lee、Seungwoo Han 等列为 COO、CPO、CTO 等关键成员,但这些第三方资料不能替代公司组织披露。[11] 因此,本报告仅确认 Lee 为 CEO 与主要公开代表;具体联合创始人身份、教育背景、公司人数、总部楼层和成立前履历,未获足够权威的一手材料,均不作断言。将 CEO 称为“20 岁出头创业者”或列出未经公司核实的共同创始人名单,会引入不必要的传言风险。
组织规模是最需要保留口径的一项信息。 2026 年媒体采用“成立五年”“AI 服务初创公司”的概括性表述,但未同步给出员工数;第三方数据库对规模有不同估算,彼此不能交叉验证。[11] 同样,官方公开内容也没有披露 Crack、Kyarapu、OOC 各自团队人数。对商业判断而言,这并不改变结论:公司已在日、韩、北美三个市场同时运营多款消费者产品并保留企业交付团队,组织和资本消耗必然显著上升;但公开信息不足以量化其人员效率或研发、销售、内容审核的具体投入。
2. 产品矩阵:免费 AI 入口负责获客,Crack 家族负责变现,Wrtn AX 承担企业叙事
Wrtn 的产品组合不是一个单点聊天机器人,而是三层漏斗:通用 AI、AI 娱乐、企业/公共 AI。 第一层是 Wrtn 主产品,提供聊天、写作、搜索、图片理解、文档分析、图片生成等通用能力;其战略价值在于用免费服务获取和训练用户,而不是靠订阅收入证明商业模式。公司 CEO 在 2026 年融资新闻中也明确区分:Wrtn 主平台免费接入 GPT、Claude、Gemini 等模型,真正的收入来自 OOC 和 Crack。[1] 第二层是 AI 娱乐产品族,用户在既有角色、世界观中选择故事线,以消息、剧情动作、图像等推进互动叙事。第三层是 Wrtn AX,服务企业和公共部门,提供 AI 咨询、教育、智能体开发、文档分析、报告生成、RAG 客服等,而不是面向个人开发者的公开按量 API 商店。
表 2:产品矩阵与状态。数据来源:Wrtn 官方历史 [12]、公司 C 轮披露 [1]、Wrtn AX 官网 [2];旧 Model/API 状态未获官网当前在售证据,故不作在营结论。
Crack 的关键不是“聊天机器人”,而是把角色、记忆、剧情分支和视觉内容做成连续内容消费。 官方时间线把 Wrtn Character Chat 称为 AI 娱乐服务,后来更名为 Crack;2024 年公司整体 MAU 达到 500 万。[12] 与标准助手相比,Crack 的产品任务是降低用户面对空白输入框的难度:用户看到角色、世界观和热门内容,选择后由 AI 生成剧情、图像和声音,并通过长期关系状态、会话记忆、模式选择等持续消费。Kyarapu 在日本使用本地化货币与内容组织,OOC 则把“可玩动漫”作为北美产品定位。[1][12] 这不是对 Character.AI 的简单韩语复制:其核心交易单元是下一段故事,而不是问答次数或通用生产力任务。
Wrtn AX 证明其技术栈可进入企业场景,但公开证据不足以判断其收入规模。 Wrtn AX 官网将业务分成教育、咨询、开发三部分,包括生成式 AI 普及培训、Prompt 与智能体工作流实践、企业咨询、文档分析、PPT/报告生成、数据查询、客服 RAG、企业版 Wrtn、内部编码智能体等。[2] 官方还称其与 Google Cloud 合作,并基于 Vertex AI 等基础设施为企业和公共部门建设智能体。这是一条“企业 AI 转型”项目制路线,合同可能包含咨询、系统集成、部署、运维和培训,而非公开自助订阅。官网没有给出套餐、席位价或调用价,公开案例中也未披露合同金额;因此,商业判断应将其视为战略备选项,而不能把它写成收入支柱或“已验证的 SaaS 增长引擎”。
3. 用户、流量与付费:MAU 规模可观,但收入质量取决于重度付费用户
韩国消费者 AI 入口仍是 ChatGPT,Wrtn 的强项在内容消费场景而非全面生产力。 截至 2025 年 1—11 月,WiseApp·Retail 的韩国智能手机样本数据显示 ChatGPT 平均月活 1672 万,KakaoPay 为 913 万,而 Wrtn 为 542 万;同期 ChatGPT 月活从年初到 11 月增长 196.6%。[13] 这组数据是跨类别应用统计,不是纯生成式 AI 服务榜单,不能推导精确市占率,却足以说明 Wrtn 还没有成为韩国所有 AI 需求的首选入口。更重要的是,Wrtn 与 ChatGPT 的用户目的不同:前者靠角色、故事和日常娱乐提高停留时间,后者在工作、搜索、编程和多语言任务中占据强心智。
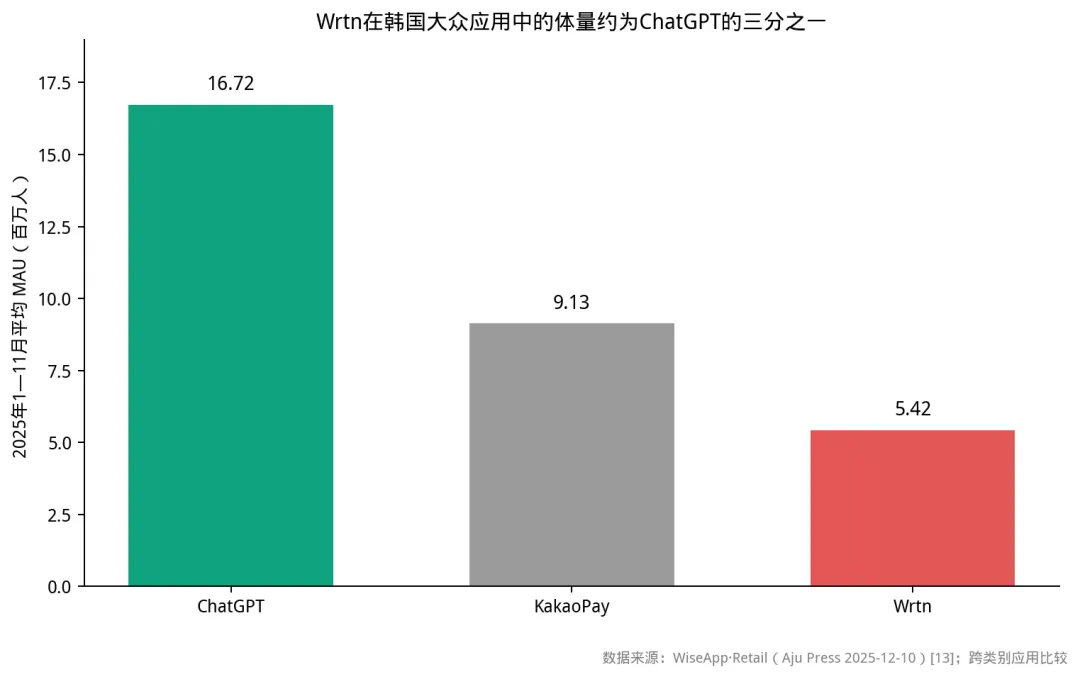
图 1:2025 年 1—11 月平均 MAU(百万人)。数据来源:WiseApp·Retail,由 Aju Press 于 2025 年 12 月 10 日报道 [13];这是跨类别应用统计,不是纯生成式 AI 市占率。
公司披露的总 MAU 与第三方统计并不矛盾,但统计边界不同。 Wrtn 官方称 2024 年 Wrtn Character Chat 推出后公司达到 500 万 MAU。[12] OpenAI 的客户案例则称其产品在韩国达到 650 万月活用户,并将产品矩阵 AI Supporter、Labs、Crack 与 Wrtn 整体并列为产品。[3] 另一分析机构估计 Crack、Kyarapu 在 2026 年 4 月合计 MAU 不足 50 万,同时月度收入超过 800 万美元,意味着每 MAU 月收入高于 16 美元。[4] 这组数字若准确,说明 Wrtn 的收入不依赖广覆盖,而依赖少数高沉浸、高付费用户;但它与公司披露的更大 MAU 及 OOC 月收入并不处在同一时点、同一市场或同一统计对象,不能直接相除。
公开数据不能计算可靠的付费转化率。 截至本报告日期,未找到公司披露 Crack、Kyarapu 或 OOC 的注册用户、付费用户、付费率、ARPPU、DAU/MAU、30 日或 90 日留存。因此,“Crack 有多少用户付费”“免费用户转付费率是多少”“付费用户留存是否超过 70%”都不能作为确定事实写入。可确认的是,互动叙事采用按次或按额度消耗的虚拟币模式:每个消息、剧情动作或图像生成消耗 Cracker,用户可购买补充包;报告称在 2025 年中与 2026 年中至少两次上调单位消息价格。[4] 这比固定订阅更符合高沉浸娱乐消费:活跃度越高,消耗越快,但提价也提高用户对内容质量和稳定性的敏感度。
非官方页面曾列出 2000 Cracker 约 2800 韩元、10 万 Cracker 约 12.6 万韩元的档位,但未能以 2026 年 9 月应用内实时价目复核,不能作为现行报价。 本次研究未获得 Wrtn/Crack 当前官方公开价目页;应用商店内购价会随国家、活动、订阅状态和操作系统变化。更稳妥的结论是:产品采用免费基础体验加虚拟币消耗;订阅权益用于解锁每日额度、高级模式或增强记忆等增值能力。[4] 任何商业测算都应直接读取韩国 App Store、Google Play 及应用内结算页,不应以媒体截图作为预算依据。
4. 商业模式与成本:娱乐虚拟币是主引擎,免费层是获客补贴
Wrtn 不是“把 API 包一层然后收月费”,而是“免费通用 AI 漏斗 + 娱乐内容消费”。 通用 Wrtn 把多模型能力以接近免费的方式提供给用户,降低获知、试用与分享门槛;Crack、Kyarapu、OOC 再将这些用户导向有明确情感与内容目标的互动故事。其转化路径是:免费助手发现用户兴趣 → 推荐角色/世界 → 用户在深度互动中购买或消耗额度 → 创作者/官方内容持续供给新的剧情资产。与按席位销售生产力 SaaS 相比,这一模式的边际获客成本低时可能很强,但更依赖内容热度、创作者活跃、投放效率和用户情绪,难以形成企业合同那种可预测的续费收入。
上游模型成本不是背景问题,而是 Wrtn 最主要的经营杠杆之一。 Wrtn 使用路由架构:轻量模型负责意图识别与简单分流,强模型负责咨询、辅导、复杂创作和语音等任务;OpenAI 的客户案例称,路由器升级后会话时长提升 15%、首月留存提升 10%,新增音频模型首月产生超过 1 万小时辅导对话。[3] 该案例证明工程化的模型选择确实改善体验,但也暴露成本结构:每多一次深度生成、图片、音频、长期记忆或创作者角色调用,都对应上游推理成本。虚拟币提价说明公司正在把模型与算力通胀转嫁给重度用户;若内容生成效率不变而模型 API 单价上升,提价可能继续发生,进而损害价格敏感的年轻用户和青少年的消费意愿。
广告不是已验证的主收入,企业业务也不是可以量化的第二增长曲线。 早期创始人曾向媒体表示收入来自广告和 premium content,但那是 2024 年产品仍以 Wrtn 为核心的阶段。[5] 到 2026 年,公司明确把 OOC 与 Crack 列为主要收入来源。[1] 没有公开材料能说明广告收入占比、企业业务营收或客户数量。因此,本报告不把广告收入计入收入模型,也不把 Wrtn AX 包装成足以对冲消费者业务波动的稳定现金流。Wrtn AX 当前能证明的是其拥有面向机构客户的咨询与智能体能力,不能证明它已形成高续约率的 SaaS 收入。
5. 融资、财务与估值:资本对全球娱乐收入押注,而非对已盈利的韩国工具押注
C 轮让 Wrtn 成为韩国估值逾 1 万亿韩元的 AI 服务初创公司,但累计融资口径需要拆解。 公司称 2026 年 8 月 C 轮募集约 1000 亿韩元,估值超过 1 万亿韩元;新投资者为 Coreline Ventures 和 Eugene Asset Management,既有投资者包括 Goodwater Capital、Antler Global、Woori Venture Partners、Sui Generis Partners、Korea Development Bank 与 Capstone Partners。[1] 公司另称累计融资约 2300 亿韩元。[1][12] 第三方融资数据库把早期 TIPS 补贴、股权轮和后续轮次并列,可能得到约 1620 万至 2300 亿韩元等不同“累计”结果。[11] 最稳妥的结论是:本轮约 1000 亿韩元、本轮后官方累计约 2300 亿韩元;不宜把早期政府资助和私募股权简单按同一口径相加。
表 3:融资历史。数据来源:Wrtn 官方时间线 [12]、Wrtn 2026 年 C 轮披露 [1];金额以公司或韩文媒体口径为准。
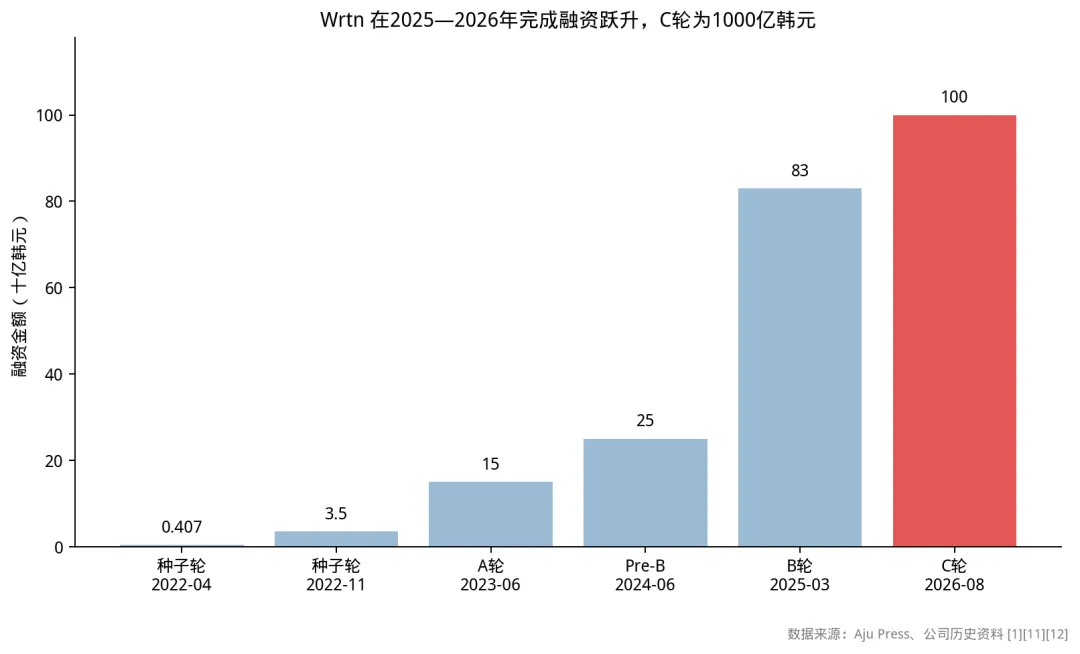
图 2:各轮融资金额(十亿韩元)。数据来源:Wrtn 官方时间线、Aju Press 2026 年 8 月 26 日报道 [1][12]。早期约4亿韩元为 TIPS 资助,不应与企业股权融资严格等同。
下载融资历史数据
收入曲线已经从早期工具阶段跳到娱乐变现阶段,但目标远超已披露实际。 公司称 2025 年营收为 471 亿韩元;第三方分析机构估计 2025 年约 3300 万美元,即约 479 亿韩元(按 1450 韩元兑 1 美元估算),与官方 471 亿韩元大致接近。[4] 这说明 2025 年是快速增长期,但公司没有披露净利润、毛利率或分产品收入。公司目标 2026 年营收超过 2000 亿韩元,OOC 上线三个月月收入逾 100 亿韩元,并称海外销售已经超过韩国国内。[1] 如果 OOC 在三个月后即超过 100 亿韩元月收入,那么其对全年目标的贡献可能极大;但“上线三个月”的月收入通常包含新品期、营销投放、榜单和平台流量红利,不能直接年化。
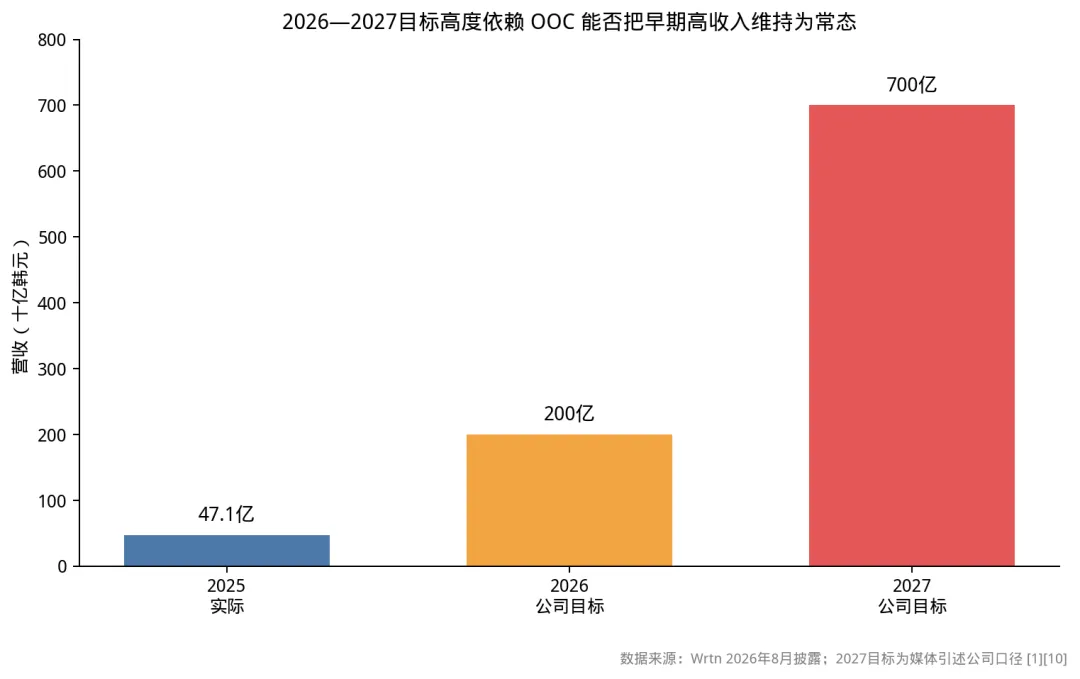
图 3:已披露 2025 年营收与 2026—2027 年目标。数据来源:Wrtn 2026 年 8 月披露;2027 目标为媒体引述公司口径 [1][10]。2026、2027 均为目标而非实际业绩。
以逾 1 万亿韩元估值承接 2026 年 2000 亿韩元收入目标,意味着市场买的是全球复制能力。 若 2026 年收入目标实现,估值/收入倍数约 5 倍;但 2025 年实际营收只有 471 亿韩元,2026 年预测增长超过四倍,估值的主要支撑并非历史利润,而是 OOC 北美增长、Kyarapu 日本 ARR 和全球娱乐需求。[1] 媒体称公司已开始选择 IPO 主承销商、目标可能在 2028 年前后上市,但这属于媒体报道或市场判断,不是公司确认的上市日期。[9] 更重要的是,公司没有公开盈利状态。没有净利润、现金余额、营销费用和月度烧钱率,任何“何时盈利”的结论都不可验证;可合理判断的是,公司当前优先级是扩大 OOC 规模、本地化内容和用户获取,而不是展示短期净利润。
6. 竞争与护城河:对手比的是模型、分发和场景,Wrtn 选择最难防守但变现最快的一条
Wrtn 面对的竞争不是单一赛道。 通用生产力层,ChatGPT 在韩国拥有压倒性用户规模;Kakao 把 ChatGPT 嵌入 KakaoTalk,并开发端侧助手 Kanana,其优势是即时通讯关系链、本地生活服务、支付和渠道。[6] Naver 曾以 CLOVA X 和 HyperCLOVA X 进入韩语助手,但公开资料称其消费者服务已在 2026 年 4 月 9 日结束,模型能力转向行业和企业场景;因此 CLOVA X 不能再作为 Wrtn 当前在营的通用助手对手。[7] SK Telecom 的 A. 与电信渠道、套餐和云/AI 服务捆绑,但消费者入口并不等同于 Wrtn 的角色叙事产品。企业基础模型与平台层,Upstage 等公司的定位与 Wrtn 不同:前者更接近模型和企业 AI 基础设施,Wrtn 更接近消费者应用层。角色聊天领域则有 Scatter Lab 的 Zeta,后者也采用订阅与代币混合收费;其美国区订阅约 14.99 美元、代币包约 1.99—139.99 美元,与 Wrtn 的虚拟币模式构成同类竞争。[8]
表 4:竞争定位。数据来源:WiseApp·Retail/Aju Press [13]、Kakao 报道 [6]、CLOVA X 报道 [7]、Zeta 应用价格页 [8];产品状态截至2026年9月。
Wrtn 的真正护城河是产品运营和本地化,不是数据垄断或基础模型。 其路由架构可以替换模型,意味着模型性能不是独家资产;Kakao 的关系链、Naver 的搜索、运营商的计费、OpenAI 的品牌都更稀缺。Wrtn 能形成差异化的地方,第一是韩语、日语的语气、俚语、文化内容和角色设定;第二是内容 feed、热门角色、创作者和剧情机制,让用户无需从空白提示开始;第三是多模型工程与免费入口形成的低成本分发。但这些优势可复制:平台巨头可购买或授权模型,竞争者也可引入创作者;角色内容还容易因热门 IP 引发版权、平台规则、创作者分成和审核成本。
“消费者娱乐+企业服务”双线战略有互补性,也容易造成组织与财务口径撕裂。 Crack、Kyarapu、OOC 决定估值增速;Wrtn AX 提供韩国本土企业、公共部门关系和 Google Cloud 生态背书。[2] 但两者对人才、合规、销售周期和资本结构的要求不同:娱乐业务需要内容运营、社区、投放和快速产品迭代,企业业务需要项目制交付、客户成功、安全与长期支持。若公司把企业收入与消费者虚拟币收入混在“总营收”中而不披露结构,投资者就无法判断收入是否具有同等可预测性。目前这仍是信息缺口,而非已确认风险。
7. 风险、监管与展望:内容治理将决定 OOC 增长质量
OOC 的北美早期收入是最大利好,也是最大未知。 OOC 上线三个月月收入超过 100 亿韩元,说明公司至少在产品发布和初期变现上跨过了市场验证门槛。[1] 但“三个月”不是完整留存周期;北美 AI 陪伴与互动内容市场受到 App Store、Google Play、支付渠道、内容审核和青少年保护规则的强烈影响。若 OOC 只是上线首季的付费高峰,后续月收入下降,则 2026 年 2000 亿韩元目标和逾 1 万亿韩元估值都需重估。若它能保持创作者供给、用户回流与单位经济模型,Wrtn 就可能成为少数由亚洲团队做出全球消费者 AI 收入的非基础设施公司。
韩国市场不是唯一天花板,但全球扩张不能简单复制粘贴。 韩国人口和 AI 入口竞争限制单一市场规模;日本 Kyarapu 已经用本地角色、虚拟币和运营形成第二市场,官方称其 ARR 达到 10 亿日元。[12] 北美则不只是翻译韩文内容:它要求不同的内容审美、版权授权、支付、审核标准、广告渠道与创作者生态。Wrtn 已证明能把同一平台跨市场产品化,但尚未证明每个市场都能独立形成健康留存。投资者应把韩国、日本、北美分别视为三条业务线,而不是一个统一“全球 MAU”。
青少年保护与角色聊天监管可能直接压缩娱乐业务的付费上限。 Crack 用户中青少年约占 10%;公司称正在研究使用时长上限、强化家长同意、降低支付上限,并参与 KISO 的 AI 角色聊天自律规范。[9] 2027 年初的强化措施还可能增加年龄验证、内容分级、审核、搜索推荐限制与举报处理。[9] 这些措施提高安全与平台可信度,却也会降低青少年活跃度和付费额,增加合规团队与内容审核成本。在“情感陪伴”和“未成年人保护”高度敏感的舆论环境中,一次极端事件对下载、商店审核和品牌价值的冲击,可能超过单次投放 ROI。
对上游模型的依赖既是竞争优势,也是可持续利润的最大变量。 路由架构让 Wrtn 能快速接入更强模型,官方称 GPT-5 上线一周内 DAU 提高 8%。[3] 反过来,模型供应商的提价、速率限制、区域可用性或安全政策都会改变其成本和产品体验。Wrtn 不自研基础模型,因此无需承担训练资本开支,但也没有通过模型技术形成排他性。未来可持续盈利需要同时做到四点:提高重度用户的 ARPU、控制每个生成动作的上游成本、维持足够的自然流量和免费入口效率、降低对买量的依赖。
结论:Wrtn 的商业样本价值,在于证明消费者 AI 娱乐可以大规模变现,而非证明了可复制的高利润
Wrtn 最值得研究的不是“聚合模型”,而是其从免费韩国 AI 助手切换到 Crack 系列互动娱乐的产品与市场匹配。其用户漏斗、虚拟币付费、日韩本地化、北美 OOC 扩张和逾 1 万亿韩元估值,构成一条与基础模型公司完全不同的商业化路径。公司已经披露了足够多的增长信号:2025 年营收 471 亿韩元、2026 年营收目标超过 2000 亿韩元、OOC 三个月月收入逾 100 亿韩元、Crack 和 Kyarapu 的高沉浸付费。[1][4] 但这些信号尚未完成审计:付费用户、留存、成本、毛利、净利、现金消耗和分地区收入均未公开。
因此,Wrtn 当前应被定位为“高增长的全球消费者 AI 娱乐平台,附带企业 AI 能力”,而不是“盈利的韩国大模型公司”。其近期成败取决于 OOC 在北美能否从新品红利走向稳定留存;中期成败取决于创作者内容、版权、青少年保护和上游模型成本能否共同维持健康的单位经济;长期成败则取决于公司能否把免费工具流量、娱乐内容供给和企业交付能力形成真正可分离且可复用的平台。对商业读者而言,Wrtn 的价值不在其是否成为“韩国 ChatGPT”,而在它提供了一个可供检验的反例:AI 应用商业化的主战场,可能最先在陪伴、故事与内容消费中爆发,但这类收入的波动性也高于企业合同。