ARTICLE · 1109752
美联储越想压通胀,越说明油没压住
QUOTE
「如果加息真把油价压住了,加息预期就该降温。预期还在,就是证据。」
—— 油价前瞻社
— 压制与上涨同时发生:加息预期与布伦特各自走高(AI 生成示意图)
一、后台的追问:加息不是利空吗
放假第一天,后台有条留言问得很好:美联储不是在加息吗?教科书上说加息利好美元、利空大宗商品,为什么油价还在100美元上方躺着?
这个问题值得单独写一篇,因为它牵出一个大多数财经号不会告诉你的事实:「加息压油价」这条逻辑链,过去两个月没有跑通;而且它没跑通的方式本身,就是信息。
— 假期7天的国际盘照常交易,10月8日一次性入池(AI 生成示意图)
二、先把事实链摆出来
美联储的进度条是这样的:9月16日加息25个基点,联邦基金利率来到3.75%到4.00%的区间。9月30日,纽约联储主席威廉姆斯表态:9月加息之后没有必要急于行动,但如果经济符合预期,今年可能再加息一次。
美元端,9月29日纽约尾盘,美元指数收在101.38,涨0.19%,逼近52周高点。利率端,美债10年期收益率此前一度站上5.16%,施瓦布金融研究中心的首席投资策略师提到,收益率触及5.25%这类关口会产生心理层面的影响,若继续无序走高,利率敏感板块会先承压。
经济数据端更有意思:美国9月标普全球制造业PMI升到57,创52个月新高;服务业PMI 58.7,创59个月新高;综合PMI初值58.4,是2021年7月以来最高。8月JOLTS职位空缺降到707.9万,是今年3月以来最低,但总量水平仍不低。
油价端,9月28日布伦特11月合约结算105.28美元;9月29日美国宣布互换释放4000万桶储备后,收在102.59美元;9月30日夜盘又回到103.53美元。康柯伦投资顾问公司的首席投资策略师说得直白:能源价格的震荡持续给通胀带来上行压力,如果冲突能够解决,油价理应回落,但需求端也会对通胀产生巨大影响,通胀会变得更有粘性。
把历史坐标也放进来。上一轮美联储的激进加息周期从2022年3月启动,当年累计加了425个基点,力度远超这一轮;而WTI在2022年3月一度冲上123美元,6月还在122美元附近,真正回落到80美元下方,是那年四季度的事——滞后了大约两个季度。加息不是斩首刀,是把需求一点点磨下来的钝刀,而在磨的过程里,供给端任何一条突发新闻都能把价格重新顶回去。这一轮力度更小、节奏更慢,指望它在三个月内把油价磨下一大截,史书上找不到先例。
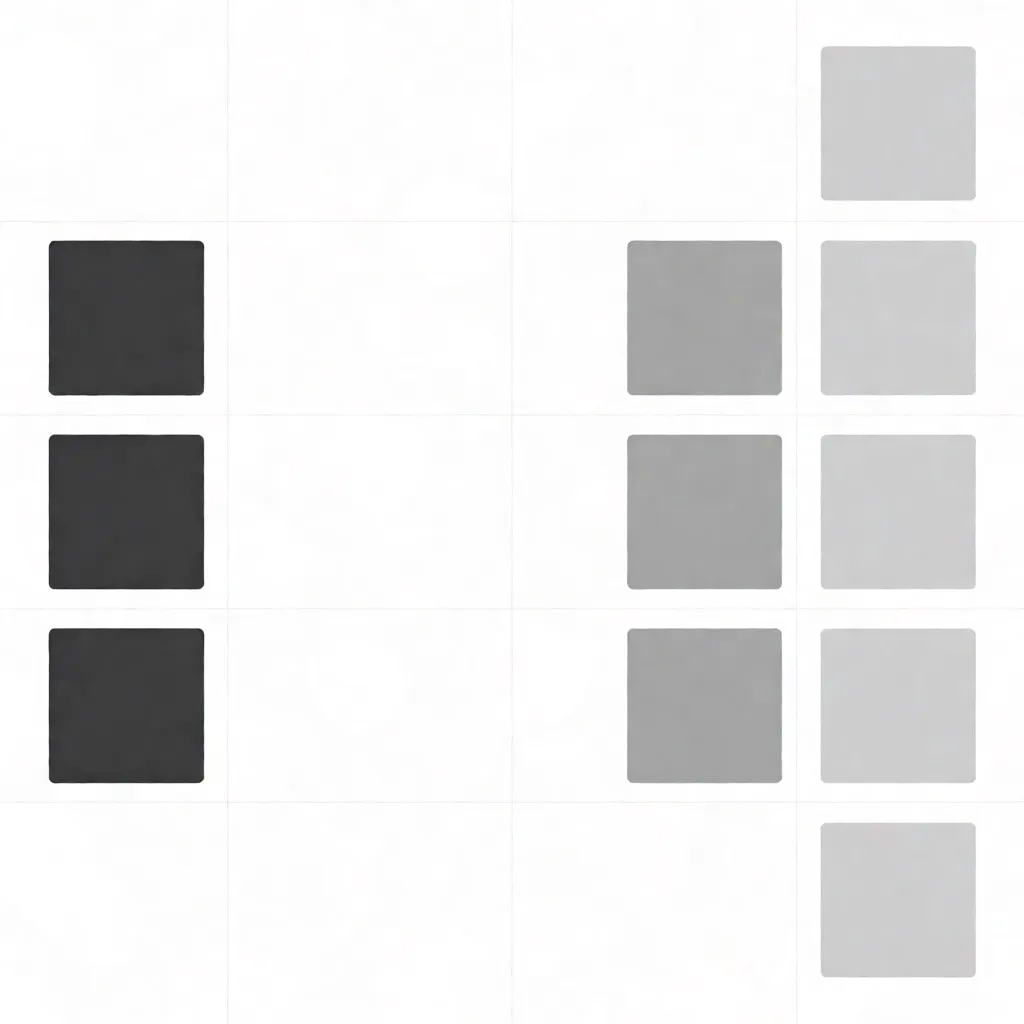
— 第20轮的10个工作日:3个已定格,7个在假期之后(AI 生成示意图)
三、反共识:同一个变量,既是因也是果
现在把主流叙事完整写出来:美联储加息,美元走强,以美元计价的原油对持有其他货币的买家变贵,需求受抑,油价下跌。听起来天衣无缝。
但请注意这条因果链的起点:美联储为什么要加息?因为通胀下不来。通胀为什么下不来?能源价格正是主要推手之一。也就是说,加息预期升温这个事件本身,有一部分就是由油价上涨制造的。
这带来一个推论:如果加息真的把油价压下去了,通胀预期回落,加息预期就应该同步降温。反过来,只要加息预期还在升温、美元还在逼近52周高点,就说明市场并不认为油价问题已经解决。过去两个月的走势恰好如此:美元指数从9月21日的100.42涨到9月29日的101.38,同期布伦特从9月22日收盘的99.25美元涨回105.28美元。压制和上涨同时发生,各走各的,谁也没吃掉谁。
所以我的反共识是:别把「美元强」当成独立的看空油价的理由。它和油价是同源信号,同源信号只能确认状态,不能预测拐点。真正能压油价的还是实物:海峡流量、管道恢复、OPEC+的产量、炼厂的开工。宏观变量只在边际上拧螺丝。
落到数字上也是这个量级。按我之前的估算框架,人民币每升值1%,大约等效变化率1个百分点。9月人民币中间价一路升到9月30日的6.7351,升至2023年2月以来最高,当月累计升值477个基点、约0.7%,折到调价公式里是每吨几十元的减分项——温和,但方向稳定。美元指数这一个月涨的那一个多点,传导到国内篮子上的影响同样是几十元量级。这些宏观变量的合力,撑不起一轮主跌浪;真正决定10月15日降多少的,还是假期这7天国际盘的实物预期。
顺便把汇率端的最新判断也放上桌。中金外汇在9月30日的观点是:人民币10月保持韧性,升值斜率放缓,双向波动增加;中信证券的首席经济学家明明认为,美元指数缺乏持续性上行动能,国内出口高景气、结汇需求等因素有望支撑人民币温和升值至6.7到6.8。翻译过来:汇率这个第三变量,四季度大概率还是「温和减分项」,每周期给调价公式减掉十几到三十元/吨,方向帮着降价,量级掀不起浪。你真正要盯的大头,还是假期7天布伦特11月合约怎么走。
四、这对你10月15日那箱油意味着什么
宏观压制是慢变量。我的判断是:在第20轮周期内,也就是10月8日到15日这7个工作日里,加息与美元因素最多贡献每吨几十元的量级,不改变「偏下调」的主方向。结合前三个工作日负3.21%、约220元/吨的实测,中枢维持150到320元/吨,折92号每升0.12到0.25元。
两个触发条件。收窄触发:如果假期后美国非农和CPI数据强化加息预期,美元指数站上103,同时人民币中间价回到6.78上方,汇率端就从减分项变成加分项,第20轮降幅收窄30到60元/吨。放大触发:如果布伦特假期里回落到95美元下方,通胀压力缓解、加息预期降温,那么第20轮降幅向350元/吨靠拢,而且给10月29日的第21轮留出更大的下调空间——慢变量的刹车,从来都是下一轮才见效。
假期七天,你不用盯盘,但可以留四个观察点,每一个都要到10月8日才入池:一看布伦特11月合约,别看12月的,那两个合约差着7美元多;二看近远月价差,是收向3美元以内还是重新拉大到10美元以上,它是近端紧张程度的体温计;三看10月4日OPEC+会议的措辞,配额大概率维持不变,真正值得读的是合规表述;四看美国这批4000万桶互换的招标结果,中标价和覆盖程度会告诉我们市场多缺油。
还有一个小提醒:假期里你会刷到大量「美联储又放鹰」「美元创阶段新高」的推送,标题都很吓人。判断它们该不该影响你对10月15日的预期,只需要一个过滤器——这条消息改变的是未来十个交易日进采样池的实物事实,还是只改变了情绪?只有前者才值得你动油箱。这一轮周期能通过这个过滤器的消息,目前只有三件:释储招标的结果、OPEC+10月4日的会议措辞、以及海峡与管道的实物流数据。其余的,等10月8日一起结算。
五、投票:这轮你猜降多少
老规矩,落地前把预测交给读者。四个选项:A,降幅100元/吨以内;B,100到250元/吨;C,250到400元/吨;D,400元以上或搁浅。10月15日24时落地当天,我照例出对账篇,把自己的预测和大家的投票一起摆在桌面上对账——这个号从第19轮开始就是这么干的,预测有对有错,但每一次都摊开给你看。
同时继续征集:把你今天加油的92号实价(城市加价格)留在后台,攒下来的数据我做「读者实测价差地图」,国庆这一批正好用上。
数据来自公开信息,观点仅代表个人,不构成任何投资或交易建议。回复「油价」领《下一轮成品油调价预测表》,回复「加油」进油价前瞻车主群。
我是油价前瞻社,每天盯国内成品油调价窗口和国际原油,只讲能落地的判断。
如果你觉得今天这篇有用,欢迎点赞、在看、转发三连,我们下篇见。
想看下一轮调价的走势判断,回复「油价」领取《下一轮成品油调价预测表》。
想和其他车主一起盯调价窗口,回复「加油」进油价前瞻车主群。
本文数据来自公开信息,观点仅代表个人,不构成任何投资或交易建议。