ARTICLE · 1120040
#AI越成功,微软为什么反而越需要花钱?——从Q4财报看懂Microsoft的商业飞轮与50年商业模式进化#
我研究一家公司的财报,越来越不喜欢一上来把Revenue、EPS、Gross Margin、Guidance全部罗列一遍。真正值得研究的,往往是财报里那个看起来“不太协调”的地方:业务很好,为什么现金流不好?收入增长,为什么毛利率下降?公司明明在一个巨大的产业趋势里,为什么资本回报反而可能变差?
上一次研究NVIDIA,我最后留下来的问题是:这家公司这么挣钱,为什么钱反而在变少? 顺着这个矛盾往下拆,我们才能真正理解NVIDIA的Working Capital、供应链预付款、库存、回购以及整个AI基础设施扩张周期。
这次研究Microsoft FY2026 Q4,我又遇到了一个很像、但本质完全不同的矛盾。
Microsoft这份财报非常强。Azure增长43%,Microsoft Cloud单季度收入达到593亿美元,公司总收入900亿美元,同比增长18%,经营现金流554亿美元,同比增长30%;而且管理层明确表示,客户需求仍然超过Microsoft当前能够提供的Capacity,新释放出来的Azure Capacity几乎马上就被客户使用并转化成收入。
如果只看到这里,结论似乎很简单:Microsoft的AI投资正在兑现。
但同一份财报里,另外几个现金流数字却让我更感兴趣:Company Gross Margin下降,Microsoft Cloud Gross Margin从去年同期68%下降到65%;Cash Capex达到358亿美元,同比增加109.6%;Free Cash Flow只有196亿美元,同比反而下降23.2%。
于是问题出现了:
AI越成功,微软为什么反而越需要花钱?
这不是一个简单的Capex问题,它背后关系到Microsoft正在从一家怎样的公司,变成一家怎样的公司;也关系到AI时代最重要的投资问题之一:AI需求可以创造增长,但这种增长最终能不能创造更高的资本回报?
一、2026年市场重新认识Microsoft:AI到底有没有给微软赚到钱?
如果把时间拉回2026年1月,市场对Microsoft的担心和今天并不一样。当时整个软件行业开始重新讨论一个问题:如果Agent可以直接完成大量知识工作,传统SaaS依靠Seat收费的商业模式会不会受到冲击?Microsoft拥有Office、Teams、Dynamics这些庞大的软件资产,它究竟是AI时代的受益者,还是一个可能被AI重构的传统软件巨头?
1月底FY2026 Q2财报后,这种担忧第一次集中爆发。Microsoft当季资本开支达到375亿美元,同比增长66%,Azure虽然仍然增长39%,但市场明显不满足于“继续高投入、继续高增长”的故事,Microsoft股价随后单日下跌约10%,并拖累整个软件板块。Reuters当时总结的市场担忧主要集中在两个方向:一方面,AI可能改变传统软件公司的商业模式;另一方面,Microsoft正在投入越来越多的钱建设AI基础设施,但这些资本投入最终能获得怎样的回报仍然缺乏证明。
所以2026年Microsoft的市场叙事,其实经历了一个很明显的变化。
到Q4发布前,Microsoft年内股价仍明显跑输大盘,市场真正想看的已经不是“Microsoft有没有AI”,而是这些AI投资有没有开始产生经济回报。
Q4给出的答案第一次比较完整的回答Microsoft投资的 AI已经开始产生经济回报。我先把Microsoft Q4财报压缩成两条最重要的链:一条是Business Growth,一条是Cash Growth。
一条是Business Growth:Microsoft Revenue达到900亿美元,同比增长18%;Microsoft Cloud Revenue达到593亿美元,同比增长27%;Azure增长43%;Commercial RPO达到6780亿美元;经营现金流同比增长30%。
这里最重要的还不是43%这个数字,而是管理层给出了一个非常关键的解释:客户需求仍然超过Available Capacity,而当季度由于CPU、GPU Fleet效率提升和新Capacity提前上线所释放出来的新增产能,很快就被客户消化并Monetize。换句话说,Microsoft目前面对的问题不是“GPU买多了没人用”,而是需求仍然高于供给,新增Capacity一上线就能够变成Consumption和Revenue。
因此,Q4至少回答了2026年初市场最大的一个疑问:
Microsoft不是AI时代一个被动防守的传统软件公司,它已经证明自己能够把AI需求转化成真实的Cloud Revenue和Operating Cash Flow。
一条是Cash Growth:但这也把问题推进到了更深的一层。因为同一份财报里,Revenue增长18%、OCF增长30%的同时,Cash Capex增长了109.6%,FCF反而下降23.2%。
再继续往下深挖为什么 FCF下降?Microsoft Q4公司Gross Margin约67%,同比下降;Microsoft Cloud Gross Margin更只有65%,而去年同期是68%。别看就1-2pt下降,管理层给出的原因也很直接:业务组合继续向Azure偏移、AI基础设施投资增加、产品使用量增加,只是被Azure和M365的一部分效率提升所抵消。
在当前AI重资本扩张阶段,需求越大,需要建设的Capacity越大,而AI Infrastructure的成本结构正在对Microsoft原来的高软件毛利率形成结构性压力。未来毛利能不能稳定甚至回升,取决于效率提升和上层软件变现能不能跑赢Compute成本。
那我看待Microsoft未来的财务模型要转变了,所以Q4真正重要的不是终结了争论,而是把争论从“AI能不能赚钱”,推到了“AI到底是不是一门资本回报足够好的生意”,这也是为什么这份Q4财报看起来越好,我反而越想把Microsoft重新拆一遍。因为如果还只是把它看成一家“Windows + Office + Azure”的软件公司,我们很容易看不懂今天Microsoft真正的商业结构。
Q4核心指标 | 业务数据/对比 | 数据说明 |
Revenue | $90.0B / +17.7% | 整体增长强劲 |
Microsoft Cloud Revenue | $59.3B / +27% | Cloud仍是主要增长引擎 |
Azure Growth | +43% | AI需求强,新增Capacity快速变现 |
Commercial RPO | $678B | 后续收入可见度较高 |
OCF | $55.4B / +30% | 收入正在转化为真实现金 |
Gross Margin | 67.2% / ↓ | AI基础设施投入开始压毛利 |
Microsoft Cloud GM | 65% vs 68% | Azure Mix + AI成本带来压力 |
Cash Capex | $35.8B / +109.6% | AI增长越来越资本密集 |
FCF | $19.6B / -23.2% | Capex增速快于OCF |
核心结论 | AI能赚钱,但ROIC待验证 | Business已验证,Capital Return尚未闭环 |
二、要理解这个矛盾,必须先理解Microsoft今天到底在搭什么?
Microsoft现在的问题是产品太多。如果按照财报Segment或者发布会的方式理解Azure、Foundry、GitHub、M365、Dynamics、Agent 365,很容易把它们看成一堆并列业务;但如果按照“AI能力如何从底层Compute进入企业真实工作流”的路径去重新分层,它们之间的关系会清楚很多。
我把Microsoft AI Business Stack重新拆成三层:
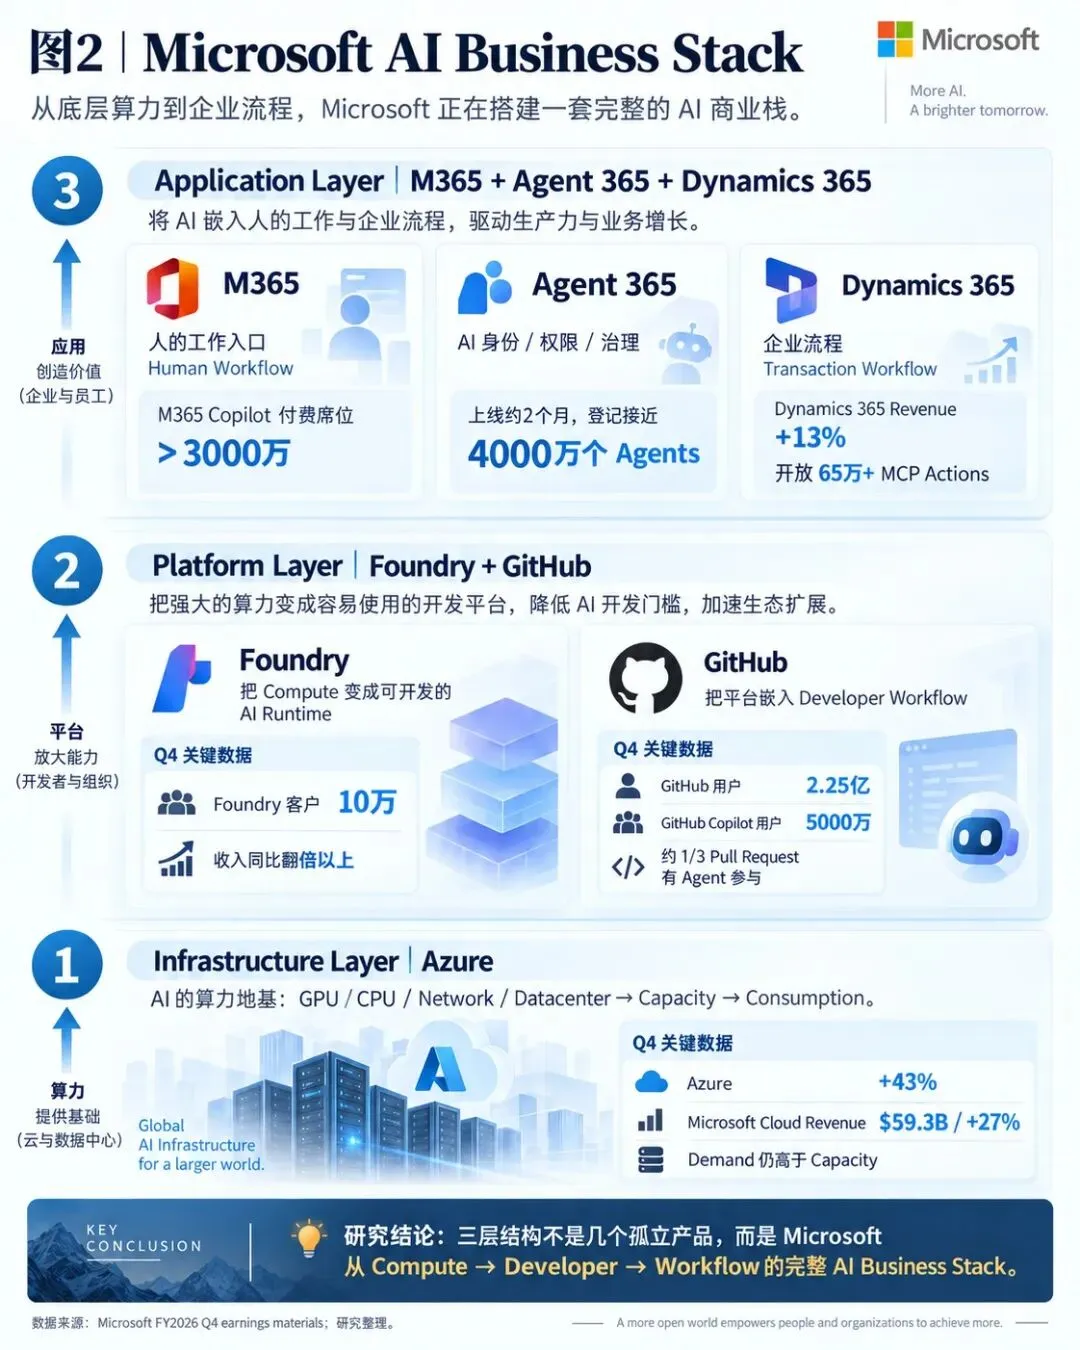
第一层是Infrastructure,也就是Azure。
AI时代所有商业故事最终都必须回到Compute:模型需要训练,Agent需要Inference,Copilot每执行一次任务背后都是真实的GPU、CPU、网络、存储、电力和Data Center。Azure因此不仅是一项Cloud业务,更是整个Microsoft AI系统最底层的生产资料。
Azure的Business Engine可以简化成:
Enterprise AI Demand↓Demand > Capacity↓Capex↓GPU / CPU / Datacenter↓Available Capacity↓Utilization↓Azure Consumption↓Azure Revenue
这里和NVIDIA有一个非常关键的区别。NVIDIA把GPU卖出去以后,收入确认相对直接;Microsoft买下GPU以后并没有完成商业闭环,它必须把GPU组装成Datacenter Capacity,再把Capacity转化为客户实际可调用的服务,最后客户真正产生Consumption以后,才能形成收入。因此,Microsoft比NVIDIA多承担了一层非常重要的风险——Utilization Risk。如果Capacity没有人使用,Microsoft承担的是Depreciation和闲置资产;如果Capacity一上线就被使用,Capex才真正开始产生回报。
Q4之所以重要,就在于目前这层风险并没有发生:Demand仍然超过Capacity,而且新增Capacity快速Monetize。这说明Microsoft当前不是需求不足,而是需要不断扩张供给。
第二层是Platform,我把Foundry和GitHub放在这一层。
Azure如果只提供GPU和Compute,最终很容易变成一项越来越Commodity的基础设施业务;企业真正需要的不是“租一块GPU”,而是把Model、Enterprise Data、Context、Memory、Tools、Evaluation、Security和Agent Runtime全部组合起来,做成一个真正能运行在企业里的AI系统。
所以Foundry的价值,就在于把底层复杂性重新抽象成AI Development Platform,而不是再增加一个AI品牌,而是把底层Compute变成一个可开发、可管理、可运行的AI Platform。
Azure Compute↓Models↓Enterprise Data / Context↓Memory / Tools↓Evaluation / Sandbox↓Agent Runtime↓Foundry
截至Q4,Microsoft披露Foundry拥有10万客户,收入同比超过翻倍;达到1万亿Token Annualized Run Rate的Foundry客户数量同比增长4倍。更重要的是,它已经不再只绑定OpenAI,而是允许企业在OpenAI、Anthropic、Mistral、xAI以及Microsoft自有模型之间进行选择。
再看GitHub解决的是另一个问题:谁来使用这个Platform。Microsoft 2018年收购GitHub时,Nadella最看重的就是Developer Distribution。到了FY2026 Q4,GitHub用户达到2.25亿,GitHub Copilot用户达到5000万,大约三分之一的Pull Request已经有Agent参与;在Pricing向Usage和Value重新调整以后,GitHub Copilot Consumption也成为Q4增长超过预期的重要原因之一。
所以这一层真正的逻辑不是“Microsoft又多了两个AI产品”,而是:
Azure提供Compute,Foundry把Compute抽象成AI开发平台,GitHub则把这个平台嵌进Developer每天工作的地方。
所以这一层其实非常清楚:
Azure提供Compute↓Foundry把Compute抽象成AI开发平台↓GitHub把平台放进Developer Workflow
第三层是Application Layer,也就是Microsoft最接近企业真实价值的地方。
这里我现在不再单独看M365,而是把M365、Agent 365和Dynamics放在一起理解,因为它们刚好对应企业里的三个核心角色:
Microsoft 365 = 人,M365解决Human WorkflowAgent 365 = AI,Agent 365解决AI GovernanceDynamics 365 = 企业流程,Dynamics 365解决Business Workflow
M365掌握的是Human Workflow,Word、Excel、Outlook、Teams本来就是企业员工完成知识工作的入口;Agent 365解决的是AI Identity、Security、Permission、Audit和Governance,当企业未来不只是管理员工,还要管理成千上万个Agent时,这一层会越来越重要;Dynamics则掌握Sales、Finance、Customer Service、Supply Chain这些真正产生交易和业务结果的流程。
这三者连接起来以后,Microsoft AI的应用层不再只是“人问AI一个问题”,而开始走向:
Human + Agent↓Enterprise Context↓Business Rule↓Action↓Transaction↓Business Outcome
这里才真正开始出现ROI。
三、M365让我看到Microsoft正在发生的第二次收费模式革命
Office 365时代,Microsoft完成过一次非常成功的商业模式迁移:从一次性License转向Subscription。客户不再每隔几年购买一版Office,而是持续按月、按年付费,这让Microsoft获得了更稳定的Recurring Revenue,也大幅提高了Customer Lifetime Value。Office 365在2011年正式推出时,Microsoft就已经明确采用Predictable Monthly Subscription的收费方式。
但从授权许可费License到订阅费Subscription,本质上并没有改变“按人收费”的逻辑。传统M365依然可以简单理解成:
Revenue = Seats × ARPU。
AI正在推动第二次变化。
Microsoft 365 Copilot Q4付费席位已经超过3000万,新增席位环比超过翻倍。Microsoft对这一阶段的描述也越来越明确:企业AI正在从单纯的Per-seat Pricing向Per-seat + Consumption演化。
这意味着未来Microsoft面对同一个员工,收入不再只来自一张Seat。
传统软件时代 | AI时代 | |
使用主体 | Human | Human + Copilot + Agents |
核心产品 | Software Seat | Software + AI能力 |
收费逻辑 | 按人、按席位收费 | 席位费 + AI增值费 + Usage/Consumption |
收入上限 | 受Employee Headcount约束 | 开始由人数 × AI使用强度共同决定 |
核心变量 | Seats × ARPU | Seats × ARPU + AI Consumption |
我把这种变化定义为:
Seat Economy → Intelligence Consumption Economy
这件事情非常重要,因为Seat天然受到企业Headcount限制。一个拥有1万员工的企业,很难长期卖出10万个Office Seat;但是如果1万名员工未来每个人都能同时调用多个Agent,每个Agent每天又能处理大量任务,那么Microsoft能够货币化的就不再只是“多少个人”,而是多少工作量、多少Inference、多少Agent Action和多少Intelligence Consumption。
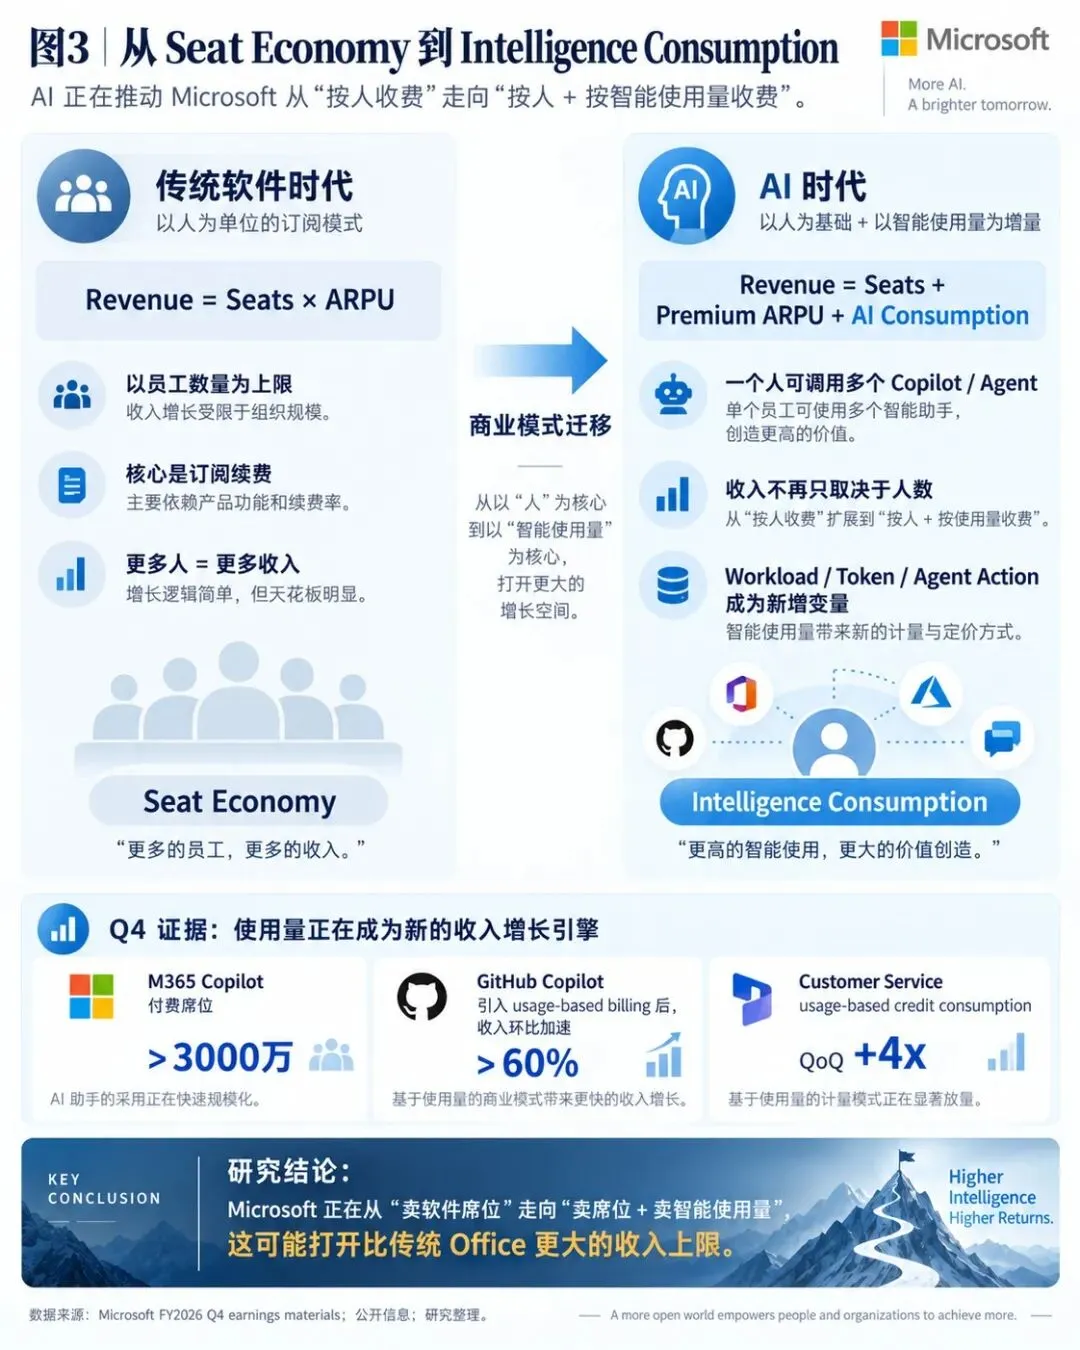
所以M365真正值得研究的,并不是Copilot是否多收了几十美元,而是它让我们第一次看到Microsoft正在改变传统软件公司的收入上限:过去Microsoft卖的是“一个人使用软件的权利”,未来越来越可能卖“一个人加一组Agent完成工作所消耗的智能”,这也是国内目前所有大厂都在积极布局且深度入场 AI桌面办公Agent同样的原因。
四、Microsoft AI Flywheel:不是几个AI产品,而是一套企业AI操作系统
把Azure、Foundry、GitHub、Agent 365、M365和Dynamics全部串起来以后,Microsoft真正的AI战略才开始变得清楚。
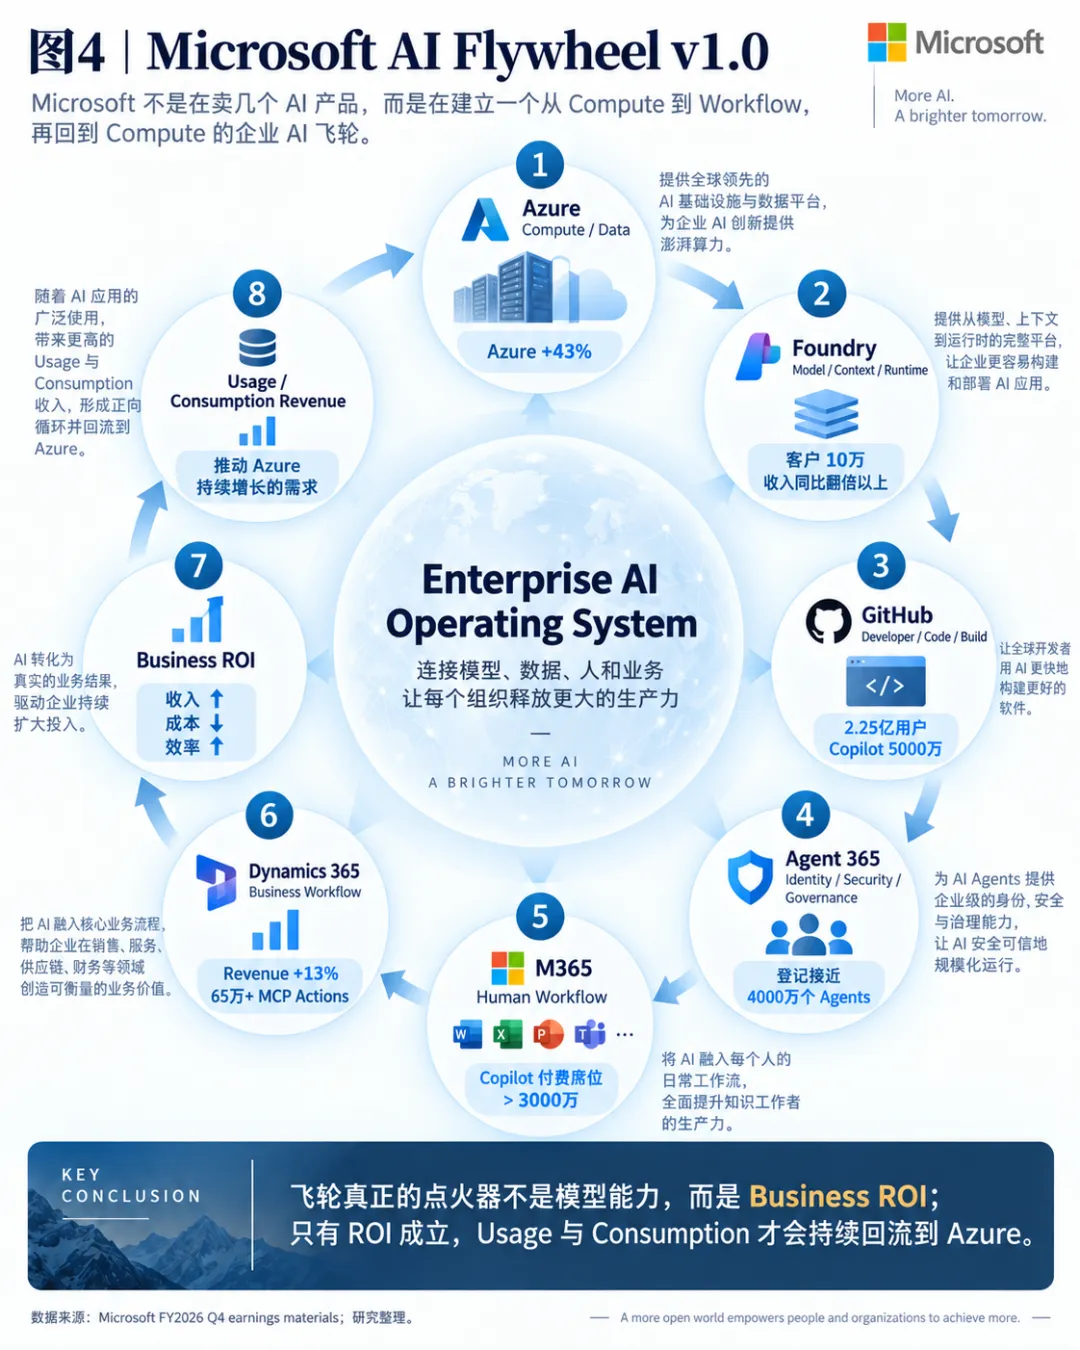 如果把这张图压缩成一句话,就是:
Azure提供技术,Foundry和GitHub把技术变成可开发的AI,Agent 365负责管理AI,M365把AI带进人的工作流,Dynamics把AI带进企业交易流程,而真实的Business ROI最终推动更多Consumption重新回到Azure。
所以我越来越不愿意把Microsoft的AI战略理解成“Azure + Copilot”。它更像一个Enterprise AI Operating System。
这里最大的商业价值,是Microsoft可以在同一个企业客户的AI价值链上完成多次货币化。同一个客户未来可能同时向Microsoft支付Azure Compute、Foundry Consumption、GitHub Copilot、Agent Usage、M365 Subscription、M365 Copilot、Dynamics Subscription和Dynamics Consumption。Microsoft不一定需要每一层都拥有最高毛利,只要客户在越来越多层使用Microsoft,它就可以不断提高Customer Lifetime Value,同时提高迁移成本。
这也是Full Stack真正的价值。
但这个Flywheel有一个非常关键的前提:ROI必须成立。
如果Copilot和Agent只能让企业做出更漂亮的Demo,却不能真正增加Revenue、降低Cost或者改善Working Capital,那么企业最终不会无限增加AI Spending。相反,如果Dynamics里的Agent能够提高Lead Conversion、降低Customer Service成本、缩短Finance Close或者降低库存水平,那么AI的价值就开始真正进入企业利润表和资产负债表。
所以整个Microsoft AI Flywheel真正的点火器,不是模型能力,而是Business ROI,这也是目前所有 AI泡沫理论根源。
五、Customer ROI决定Microsoft ROIC
这是我研究Microsoft到这里以后得到的一个非常重要的连接。
今天市场习惯讨论Microsoft AI Capex是否有ROI,但Microsoft自己的ROI其实不是链条的起点。链条真正的起点是客户。
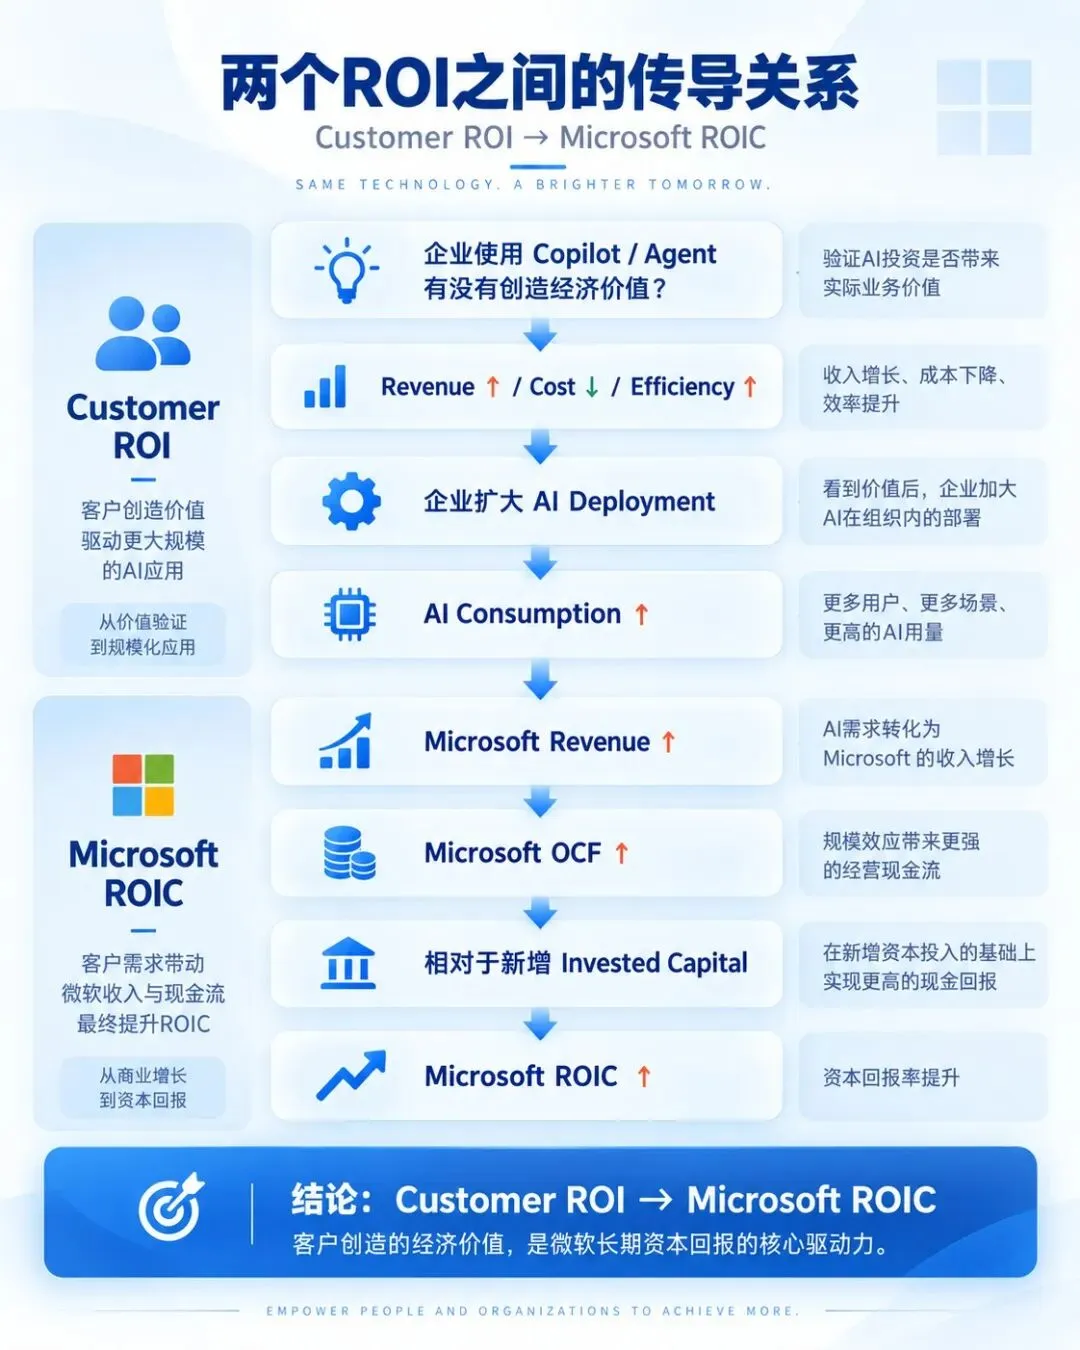
所以:Customer ROI → Microsoft ROIC这是一个双向奔赴的过程,如果Customer ROI很高,企业会部署更多Agent,产生更多Usage,Microsoft的Consumption Revenue会持续增长;如果Customer ROI不足,那么Microsoft最危险的情况就会出现:Data Center已经建了、GPU已经买了、Depreciation仍然发生,但客户Consumption增长开始放缓。
这一点也是为什么Dynamics值得长期跟踪。Q4 Dynamics 365 Revenue只增长13%,并没有因为Agent出现就立刻爆发;但Customer Service的Usage-based Credit Consumption已经出现很强的环比增长信号。对我来说,这比某个Demo做得多漂亮更有意义,因为它开始告诉我们:Agent有没有从“技术能力”进入真正的“使用量”。
因此未来看Microsoft AI,我不会只看Copilot Seats或者Agent数量,而会更重视一个从Leading Indicator到Financial Output的连续过程:
Agent Adoption↓Usage↓Customer ROI↓Consumption↓Revenue↓OCF
只有这条链能够持续成立,Microsoft自己的资本回报才有可能真正改善。
六、Business Engine很漂亮,但Cash Engine闭环了吗?
到这里,所有战略分析最终还是必须回到现金流。研究Microsoft Q4,我认为最重要的财务框架不是Income Statement,而是一条非常简单的资本链:
Capex → Capacity → Revenue → OCF → FCF → ROIC
我把它固定为Microsoft AI Capital Flywheel v1.0。
先看Q4最值得放在一起的四个数据:
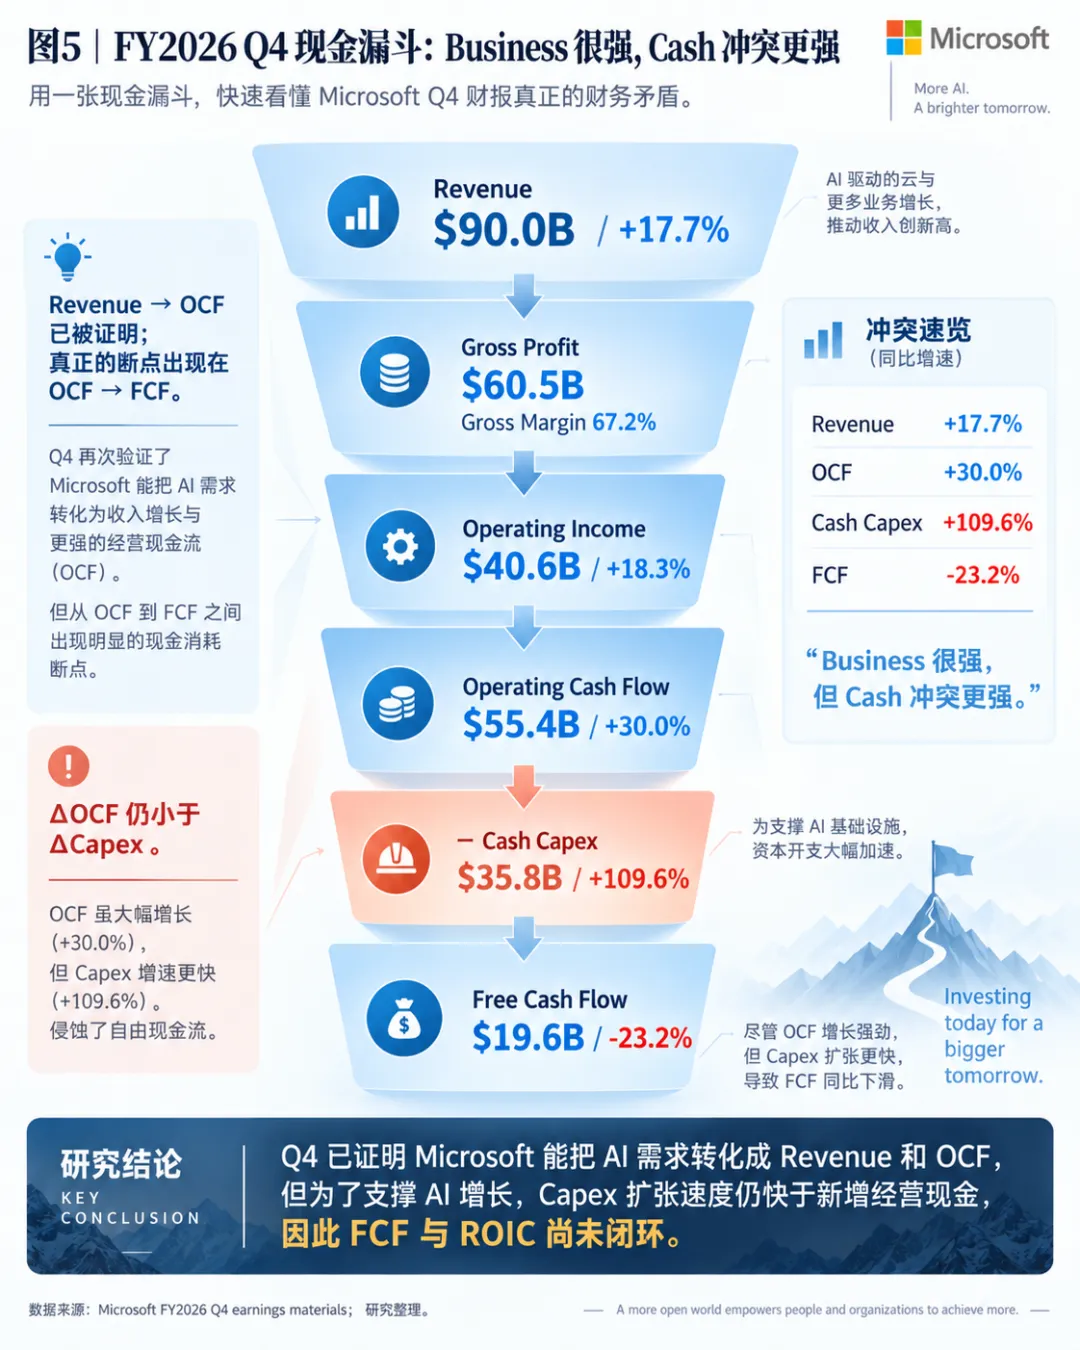
这四个数字基本解释了整篇文章。
第一关,Capex能不能形成Capacity?目前答案是Yes。Microsoft仍然在快速扩大数据中心、GPU和CPU能力,Q4 Capex including leases达到410亿美元,其中大约三分之二属于CPU和GPU等Short-lived Assets。
第二关,Capacity有没有转化成Revenue?目前答案同样非常明确。Demand仍然高于Capacity,而且新增Capacity快速Monetize,Azure增长43%。
第三关,Revenue有没有转化成Operating Cash Flow?答案仍然是Yes。Revenue增长18%,OCF增长30%,说明Microsoft不是只在创造会计收入,而是在产生真实经营现金。
真正的断点出现在第四关,新增经营现金追不上新增资本投入。
Q4经营现金流554亿美元,Cash Capex358亿美元,所以FCF约196亿美元。绝对值看,Microsoft当然有足够现金覆盖AI投资,OCF/Cash Capex大约仍有1.55倍;但投资真正应该看的是增量关系。
去年同期OCF约426亿美元,今年554亿美元,增量约128亿美元;去年同期Cash Capex约171亿美元,今年358亿美元,增量约187亿美元。换句话说:
ΔOCF+12.8B<ΔCash Capex+18.7B
新增经营现金目前仍然没有追上新增资本投入,这就是为什么Revenue和OCF都增长得很好,FCF却同比下降23.2%。
当然,这不能简单解读为AI Capex回报很差,因为Capex和Cash Flow之间存在明显Time Lag。今天投入的数据中心可能未来十几年继续使用,而今天购买的GPU也会在未来几个季度持续产生Consumption。因此更合理的理解是,Microsoft目前仍然处在一个从Build Phase向Monetization Phase过渡的阶段。
我会把这个资本周期分成三个阶段:
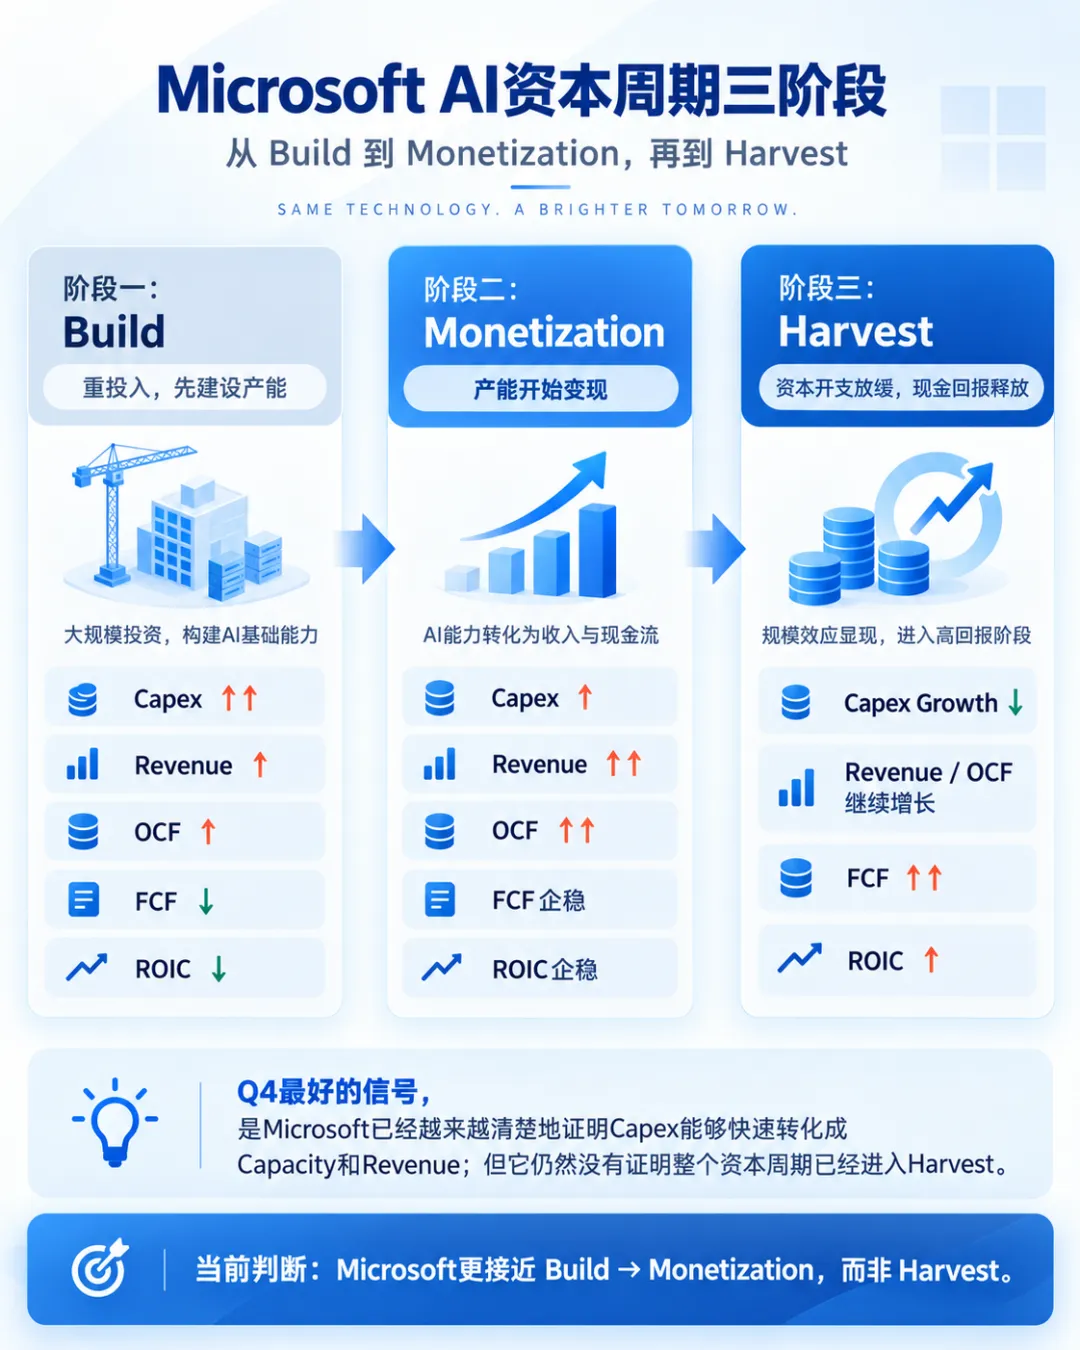
Q4最好的信号,是Microsoft已经越来越清楚地证明Capex能够快速转化成Capacity和Revenue;但它仍然没有证明整个资本周期已经进入Harvest。
七、最终还是必须回到ROIC
对于长期投资者来说,Revenue不是终点,FCF甚至也不是终点,最终还是要回到资本配置效率,我主要看ROIC这个指标。
假设Microsoft投入100美元建设AI基础设施,如果最终只能长期产生5美元新增NOPAT,那么即使Azure增长很快,这也不是优秀的资本配置;相反,如果这100美元未来能够持续产生20美元、30美元甚至更高的利润,那么今天看到的高Capex完全可能是非常有价值的投资。
所以Microsoft AI最终真正要回答的是:
新增AI资本创造利润的速度,能不能长期快于Invested Capital本身的增长速度?
这才是ROIC问题。
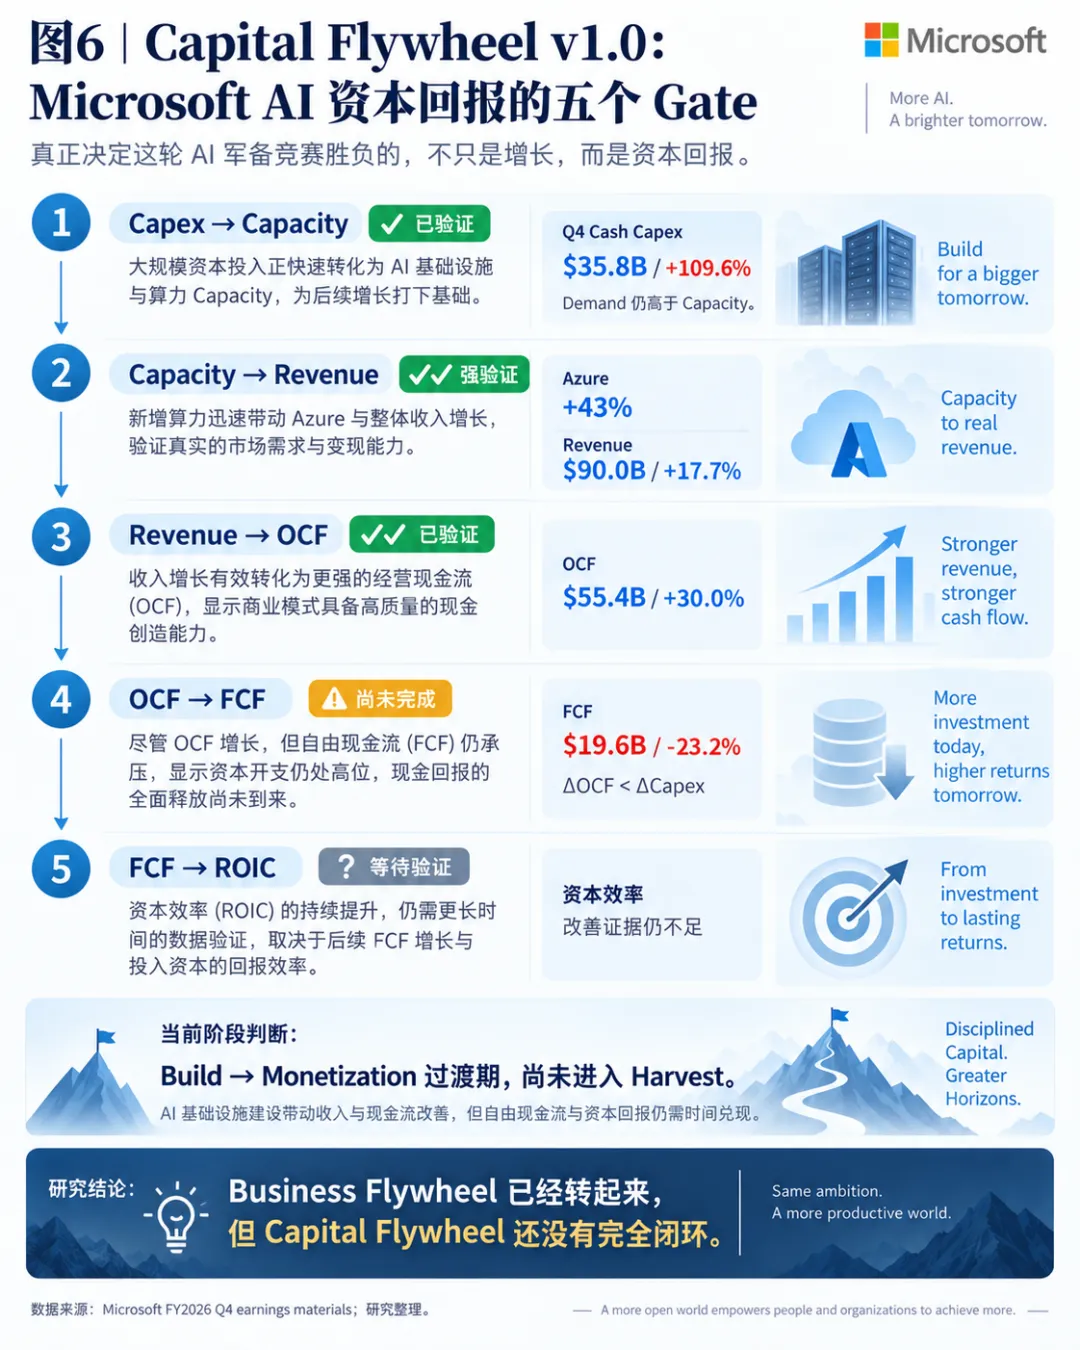
我们自己的Q4报告给出的ROIC Proxy约35.9%,同比下降约410bps,但这个数字属于Derived Proxy,而且此前Q3报告和Q4之间还存在口径需要进一步统一的问题,所以目前我不会用这个数字直接判断Microsoft AI投资的实际ROIC。更严谨的结论是:现在没有足够证据证明资本效率已经重新改善。
于是整个Microsoft Q4可以被压缩成一句非常简单的话:
Capex → Capacity → Revenue → OCF,Microsoft已经越来越能证明;OCF → FCF → ROIC,仍然等待证明。
这就是我分析财报的出来Microsoft最核心的发展矛盾。
八、AI正在改变Microsoft过去最优秀的软件经济学
为什么这一轮Capex如此值得关注?因为它改变的不是Microsoft某一个季度的现金流,而可能是这家公司长期的Financial DNA。
传统Microsoft的软件经济学非常漂亮:开发一份Windows或者Office,复制给100万人和1000万人,新增一份Software License的边际成本非常低;客户承担PC、Server、Data Center等大量Hardware Investment,Microsoft主要负责Software Layer。
所以过去Microsoft的经典模型代表着传统的软件经济学,但在AI时代至少有一部分业务正在变成完全不同的结构,它代表着AI基础设施经济学:
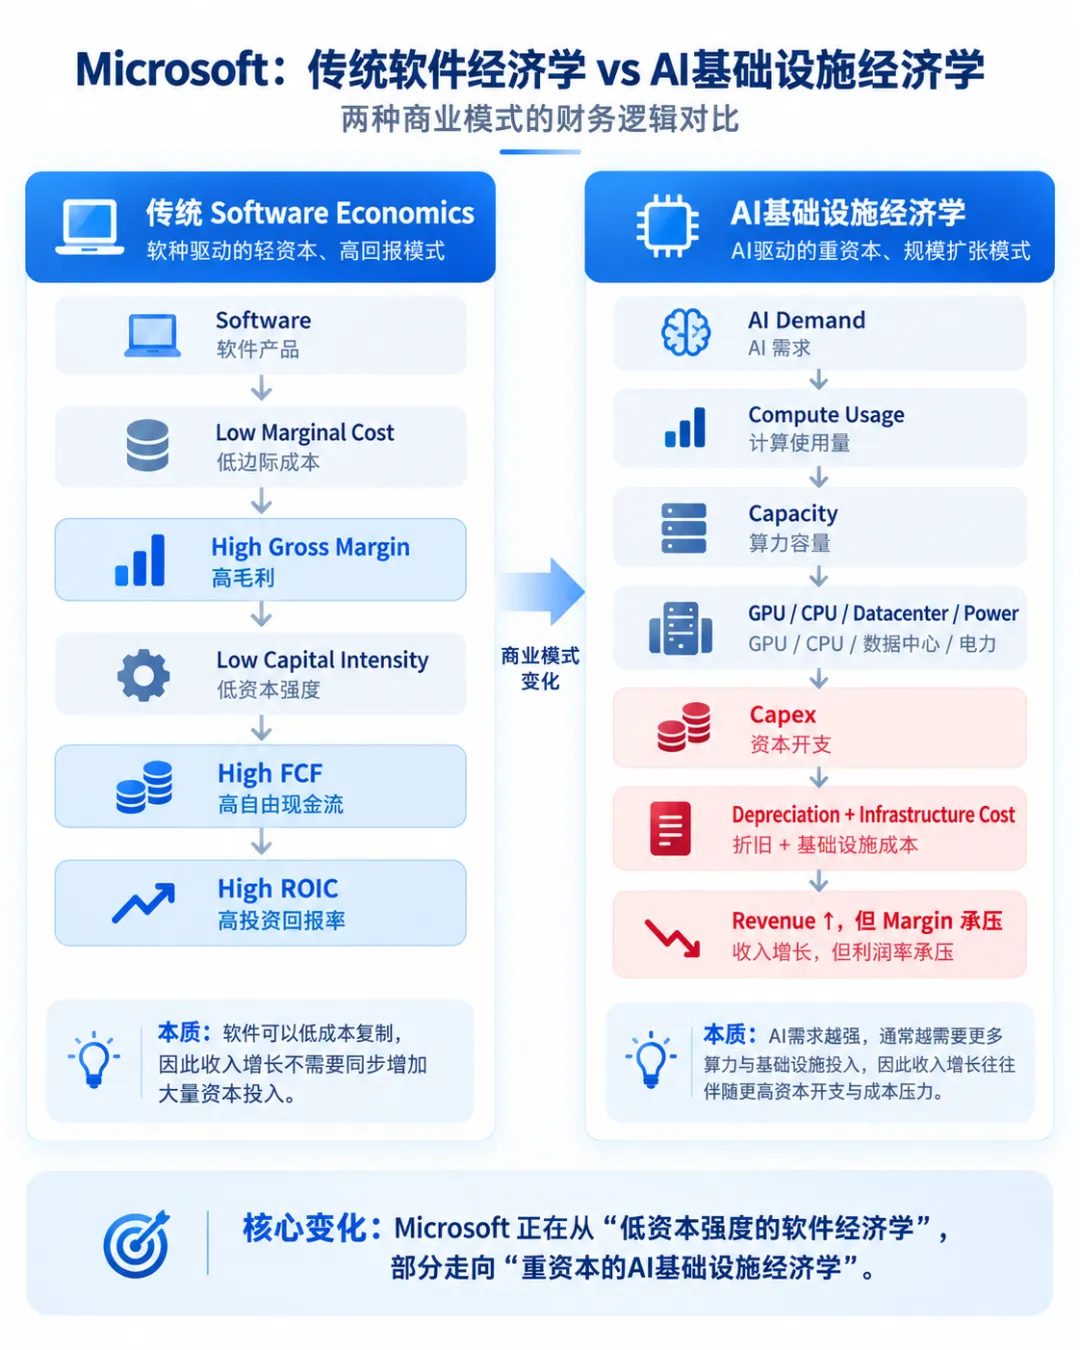
Microsoft Q4 Company Gross Margin下降、Microsoft Cloud Gross Margin降至65%,管理层明确将原因归结为Business Mix向Azure转移、AI Infrastructure Investment以及更高的Product Usage,只是被效率改善部分抵消,也看得出来AI时代下Microsoft的Financial DNA正在改变 。
所以这里需要一个非常重要的修正:不能简单说“AI需求越大,Microsoft毛利率就必然越来越低”,那就要进入一个全新的财务模型来修正这个毛利率:比如未来GPU Utilization提升、模型效率提高、自研Silicon优化、Inference Cost下降,以及M365、Dynamics和Agent这些更高Value Layer收入增加,都可能重新抬高Unit Economics。
真正值得研究的是:
Microsoft能不能通过上层Platform和Application的高价值收入,加上底层Compute效率持续提高,最终让Revenue Growth长期快于Infrastructure Cost Growth?
如果可以,今天的Margin下降只是Build Phase的阶段性现象;如果不可以,那么AI就可能永久改变Microsoft过去最优秀的Software Economics。
九、把时间拉长50年:Microsoft商业模式一直在变,但有一样东西从没变
研究到这里以后,我重新把Microsoft过去50年的历史拉了一遍。如果只看产品,这几乎是完全不同的几家公司。
➡️1975年,Microsoft从Altair BASIC起家,本质上是一家Programming Tools公司;➡️1980年代进入MS-DOS和Windows时代以后,它开始占据PC操作系统入口;➡️1990年代Windows + Office让Microsoft同时控制PC Platform和Knowledge Worker Workflow;➡️2000年代Windows Server、SQL Server、Exchange和SharePoint又把Microsoft延伸到Enterprise IT Stack。
➡️2008年Azure出现以后,Microsoft第一次大规模从纯Software进入Cloud Infrastructure:Microsoft自己建设Data Center,为客户提供Compute、Storage和Network;➡️2011年Office 365又把Software License转变成Monthly Subscription。➡️到2014年Nadella重新把Microsoft定义为“Productivity and Platform Company for a mobile-first and cloud-first world”,Microsoft重新明确了自己最核心的身份不是Device Company,而是Platform Company。
如果把这段历史做成商业模式时间轴,会是这样:
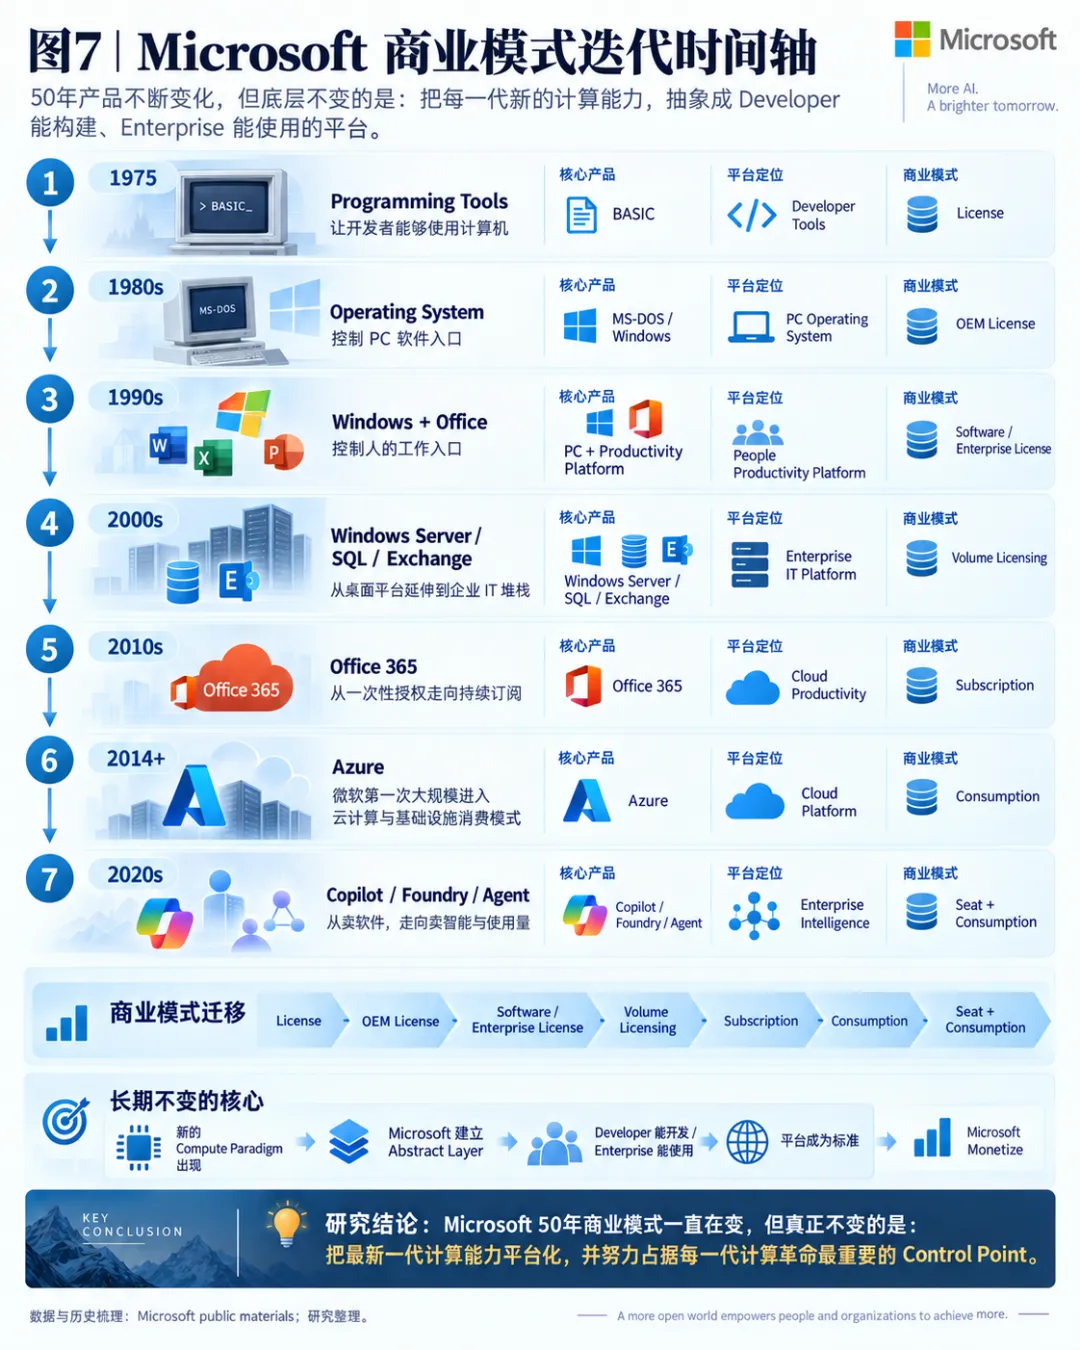
产品变了,收费方式也一直在变:
License → OEM License → Enterprise License → Subscription → Consumption → Seat + Intelligence Consumption。
但是如果把BASIC、Windows、Office、Azure、Foundry这些产品名称全部删除,只看Microsoft每一次转型的结构,我反而发现它50年来一直重复做同一件事:
新的Compute Paradigm出现↓底层技术越来越复杂↓Microsoft建立Abstract Layer↓Developer可以更容易开发↓Enterprise可以更容易使用↓形成生态和Distribution↓Platform逐渐成为标准↓Microsoft Monetize
1975年机器语言复杂,Microsoft用BASIC把它抽象给Developer;PC时代Hardware复杂,Microsoft用Operating System抽象;企业IT越来越复杂,Microsoft用Windows Server、SQL和Enterprise Stack抽象;Cloud时代Data Center复杂,Microsoft用Azure抽象;今天AI时代更复杂,GPU、Model、Token、Context、Memory、Tool Calling、Security和Agent都变得异常复杂,Microsoft又试图用Azure、Foundry、GitHub和Agent 365重新抽象一次。所以如果NVIDIA几十年来最稳定的长期追求是:
不断提高Compute的速度和效率。
那么我认为Microsoft50年真正没有变的东西是:
把最新一代计算能力平台化。
更完整一点:
把每一代新的Compute能力,抽象成Developer能够构建、Enterprise能够使用的平台,并努力占据这一代计算革命最关键的Control Point。
这比“Microsoft是一家软件公司”更接近它真正的长期商业基因。
十、AI最符合Microsoft的战略DNA,却正在挑战它的财务DNA
这也是我研究完这家公司以后最有意思的结论。
从战略上看,AI几乎是最符合Microsoft能力禀赋的一次技术革命。因为AI的核心问题恰好就是复杂:GPU复杂、Model复杂、Data复杂、Memory复杂、Security复杂、Agent复杂,而Microsoft最擅长的事情,就是站在复杂Compute和Developer、Enterprise之间建立一个Platform。
所以AI时代:
New Compute↓Platform↓Developer↓Enterprise↓Ecosystem
完全符合Microsoft过去50年的成功路径。
但从财务上看,它又第一次把Microsoft推向一个与经典Software Economics非常不同的位置。过去Customer自己购买大量Hardware,Microsoft主要卖Software;今天Microsoft必须先支付数百亿美元购买GPU、CPU、Data Center和Power Infrastructure,再等待Customer Consumption逐步把这些资产Monetize。
于是出现了这篇文章最核心的矛盾:
AI极度符合Microsoft的战略DNA,却正在改变Microsoft过去最优秀的财务DNA。
这也是为什么我不会因为Azure +43%就简单认为Microsoft的AI战略已经完成验证,也不会因为FCF下降23%就认为这些AI投资一定效率低下。我们现在看到的是同一轮资本周期的两个不同阶段。
前半段:Capex↓Capacity↓Revenue↓OCFMicrosoft已经证明得越来越清楚。真正还没有被证明的是后半段:OCF↓FCF↓ROIC
结尾:我接下来真正会盯Microsoft什么?
2026年初,市场担心Microsoft还是一家可能被AI颠覆的传统软件公司;到Q4以后,我认为这个问题已经不再是Microsoft最重要的问题。Q4越来越清楚地证明,Microsoft有能力把AI从技术能力变成企业需求、Cloud Revenue和Operating Cash Flow。
真正的新问题已经变成:
Microsoft能不能完成从AI增长到AI资本回报的最后一跳?
未来我会重点观察四件事情。
第一,Customer ROI有没有越来越多可以量化的证据,尤其是Dynamics和Agent进入Sales、Finance、Customer Service和Supply Chain以后,是否真正产生Revenue提升、Cost下降和Working Capital改善。
第二,AI Consumption是不是从Frontier Model Companies扩散到普通Enterprise。Q4一个很值得关注的信号是,Commercial RPO环比增加全部来自Frontier Model Companies以外的客户,而且Microsoft全年Cloud Revenue接近90%来自Frontier Model Companies以外。
第三,ΔOCF什么时候能够持续跑赢ΔCapex。单个季度环比已经出现改善并不够,真正重要的是这一变化能否持续几个季度,最终让FCF重新开始同比增长。
第四,也是最重要的,ROIC什么时候重新向上。只有到这一刻,我们才能真正说,这轮AI投资不只是创造了一家更大的Microsoft,而是创造了一家资本回报同样甚至更优秀的Microsoft。
所以我现在对Microsoft最核心的研究问题已经非常简单:
Customer ROI → Consumption → OCF → FCF → ROIC。
如果这条链最终能够闭环,那么今天看到的巨额Capex,很可能会成为Microsoft历史上又一次成功的平台迁移;如果AI Usage持续增长,却始终需要同比例甚至更快的Capital Investment去支撑,那么Microsoft仍然可以是一家高速增长的AI公司,但它未必还是过去那门低资本强度、极高ROIC的软件生意。
而这才是我认为Microsoft未来几年最值得研究的地方。