ARTICLE · 1137534
一个没有App、只有14个人的公司,估值达到100亿美金,Instinct是做什么的?
一个没有App、只有14个人的公司,估值达到100亿美金,Instinct是做什么的?
2026年9月28日,旧金山初创公司Instinct宣布完成10亿美元C轮融资,由红杉资本、Benchmark Capital和Coatue联合领投,投后估值达到100亿美元。 这轮融资距离其B轮仅过去33天——在8月的那轮融资中,Instinct的估值还只有25亿美元。33天,估值翻了两番。 更值得关注的是,这家公司成立仅约一年,团队只有14人,产品仍处于邀请制内测阶段,没有独立App,没有公开的用户数据,也没有披露任何收入。 你可能会想,这又是一个典型的硅谷泡沫故事。但如果你仔细看它的运营数据,结论可能不会下得这么快。 一、Instinct是什么 1.没有App的AI助手 Instinct的产品形态与传统AI工具截然不同。它没有独立应用,用户通过短信或电话与之交互。 每个Instinct有自己的手机号和电脑,可以发短信给它,也可以打电话,它也可以主动打电话给你。 Instinct创始人兼CEO Noah Shinn在播客“Invest Like The Best”中说:“这不是一个新App,也不是一个新工具,而是一种新体验。” 在一个典型场景中,用户只需发一条语音消息说“我今晚需要到纽约”,Instinct便会自动识别当前位置、偏好航空公司、座位类型和绑定信用卡,完成机票预订并衔接酒店与接送服务,再同步到日历。 2.增长数据 尽管产品尚未公开,Instinct已经积累了一组值得注意的运营数据。 根据Shinn在播客中披露的信息,平台年交易流水(GMV)已超过10亿美元,其中50%来自旅行预订。用户日环比增速维持在10%至11%,且整个过程营销支出为零。 信任是个人AI代理的核心变量。Shinn分享的数据显示,入网三周后,40%的用户已主动向Instinct共享了个人信用卡。当用户向Instinct共享至少一条敏感信息并产生信任后,留存率达到80%。 3.创始人和团队 Instinct创始人Noah Shinn现年23岁,曾是Sierra AI的研究科学家,也是2023年一篇关于语言代理研究论文的第一作者。 公司目前团队仅14人,这在百亿美元估值的公司中是罕见的配置。 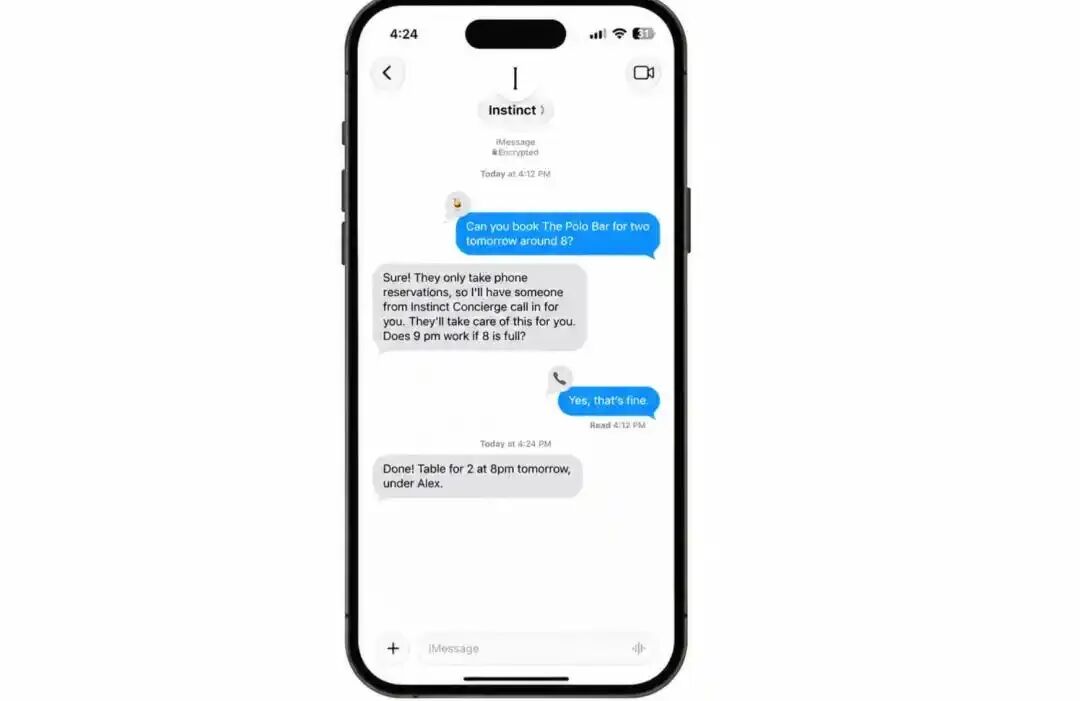
二、为什么资本愿意给这么高的估值 1.入口价值从注意力经济转向交易经济 Instinct最核心的估值逻辑,在于它试图占据的是一个可能重塑数字消费分发格局的位置——用户通信关系的直接入口。 传统互联网平台的商业逻辑是注意力经济:通过免费服务吸引用户,再将用户注意力卖给广告主。Instinct选择了另一条路。 Shinn明确拒绝了广告变现模式,他的替代方案是交易抽佣——“用户免费使用,商家为获得分发渠道而付费”。 目前部分精品酒店愿意为每笔成交支付高达30%的佣金,Shopify抽佣率在2%至3%,Amazon约为10%,Apple应用内购买同样为30%。Shinn表示,Instinct的抽佣目标“在高端”。 这个模式的关键在于:如果用户把信用卡交给Instinct,让它代为预订、购买、退订,那么Instinct就从一个“工具”变成了“中介”。 而中介的位置,恰恰是商业价值最集中的地方。投资者押注的不是另一个聊天机器人,而是一个可能重塑数字消费分发格局的信任中介。 
2.执行能力从动嘴到动手 这一轮AI Agent热潮中,资本市场最关注的转变是:AI从“能聊天”进化到了“能干活”。 以Instinct和Meta旗下的Muse为代表的AI智能体,主打的是“代客执行”——从一键规划旅游行程、自动排期日程,到帮用户揪出冗余服务并自动退订。 这种能力与传统的生成式AI有本质区别。生成式AI的输出是文本,而Agent的输出是完成的任务。文本的价值难以直接定价,但任务的完成有明确的商业价值锚点。 Meta的Muse自9月8日上线以来,在美加两地的下载量已突破300万次。Muse的爆火从侧面验证了消费级AI智能体的需求真实存在,也为Instinct的估值提供了市场参照。 3.赛道估值溢价 AI Agent赛道的估值溢价本身就是2026年的一个显著现象。数据显示,AI Agent初创公司在A轮的中位数估值超过5000万美元,比同阶段的非AI公司高出30%至42%。 在整个AI Agent赛道中,所有公司的平均收入倍数约为52倍年度经常性收入(ARR)。 Instinct的特殊之处在于,它在几乎没有任何公开财务数据的情况下获得了百亿美元估值。 红杉资本、Benchmark和Coatue愿意在这个阶段以这个价格入场,本质上是在用极高的溢价购买“赛道卡位”——他们赌的是Instinct有机会成为个人AI代理领域的核心入口。 
三、这个案例的启发 1.产品形态的选择可能比功能本身更重要 Instinct没有做App,这个决策看起来反直觉,但仔细想有它的道理。做一个App意味着用户需要额外打开一个界面,而用短信和电话意味着Instinct嵌入的是用户已有的通信习惯。 它利用的是手机最基础的功能——打电话和发短信,这两个功能在所有智能手机上都存在,不需要用户学习任何新操作。 对于做AI产品的团队来说,值得思考的问题是:你的产品是在创造一个用户需要“额外去做”的事情,还是在嵌入用户“本来就在做”的事情?前者需要教育用户,后者只需要改变用户完成任务的方式。 2.信任是个人AI代理的关键变量 个人AI代理面临的核心挑战是信任——用户愿意把多少敏感信息交给它,直接决定了它能做多少事。Instinct的“首次共享信用卡的时间”被Shinn视为信任的关键代理指标。 入网三周后40%的用户主动共享信用卡,信任建立后的留存率达到80%——这两个数字说明,信任一旦建立,用户的黏性远超普通消费级产品。 对于任何涉及用户敏感数据的AI产品,信任不是“锦上添花”,而是决定产品天花板的关键变量。产品设计上,如何缩短用户从“试用”到“信任”的路径,是一个值得深入思考的问题。 3.团队规模不等于交付能力 14个人做到年交易流水超10亿美元,这背后是一个值得注意的事实:AI工具正在大幅压缩产品从想法到交付的周期。 Instinct没有庞大的销售团队,没有市场部门,增长完全依靠产品本身的口碑效应。 这不意味着所有公司都应该保持小团队。但它说明,在AI工具的辅助下,小团队能够撬动的价值杠杆正在变大。 对于大公司的内部创新团队来说,这意味着组织架构和资源配置方式可能需要重新思考:是否所有的项目都需要配备完整的职能团队? 4.商业模式的选择会影响估值叙事 Shinn明确拒绝了广告变现模式,选择交易抽佣。这个选择不仅是商业层面的,也是叙事层面的。广告模式的估值逻辑是“你能吸引多少注意力”,而交易抽佣的估值逻辑是“你能促成多少交易”。 前者的天花板是广告市场规模,后者的天花板是交易市场规模——后者远大于前者。 Instinct的年交易流水已超过10亿美元,如果按照交易抽佣的模式,即便保守估计抽佣比例在2%至3%,对应的年收入约在2000万至3000万美元量级。 这个收入规模对应的100亿美元估值,意味着市场给出的是对未来GMV持续高速增长的定价,而非对当前收入的定价。 这也是为什么它的增长率和信任数据如此关键——它们共同支撑了这个估值的叙事逻辑。 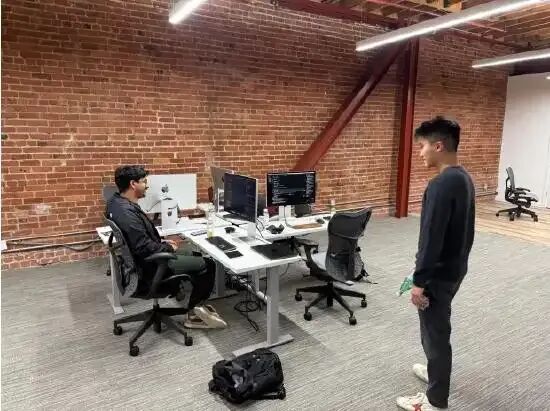
四、需要冷静看待的部分 Instinct的估值故事并非没有隐忧。 最直接的风险来自竞争。Meta的市值约为Instinct最新估值的191倍,其Muse产品不仅有免费版本,还可以直接接入Instagram、Facebook和Marketplace,这种分发能力是Instinct无法匹配的。 摩根大通分析师将Meta定性为消费级AI智能体赛道中“最具威慑力的竞争者”。此外,Alphabet已重启其实验性AI智能体CC,Manus也在扩充智能体矩阵。 另一个值得关注的问题是数据安全。Instinct的初始用户条款曾因“永久且不可撤销”的数据许可引发批评,公司随后更新了该政策。 有用户反馈Instinct曾在未确认的情况下代表她发送邮件——正如Moxxie Ventures创始人Katie Jacobs Stanton所说,“一次未经授权的操作就可能让信任归零”。对于一个需要用户交出信用卡的AI代理来说,安全事件的容错空间极小。 还有一个更根本的问题:Instinct尚未披露任何收入数据,也未公开用户规模。 The Information报道称其用户数已超过10万,但这一数字未经公司确认。对于一个100亿美元估值的公司来说,信息的透明度远低于市场预期。 红杉资本、Benchmark和Coatue愿意在信息公开度极低的情况下入场,本质上是在做一笔“高信念下注”。 他们赌的是个人AI代理会成为消费者与互联网服务之间的主要接口,而Instinct有机会成为这个接口。这个判断是否正确,至少还需要一到两年的产品数据来验证。 但有一件事已经确定:Instinct展示了一种不同于过去十年移动互联网产品逻辑的可能性——最有可能赢得AI时代的产品,可能不是另一个App,而是用户手机里那个不需要打开任何应用就能帮你把事情办完的“隐形助手”。对于每一个正在思考AI产品方向的人来说,这个信号值得认真对待。
(图:Instinct 创始人诺亚·辛)
免责声明:自媒体内容仅用于记录和分享,请勿用于商业用途。所有内容来自于网络,或由人工智能服务生成。如有文字或图片涉及侵权,请联系修改或删除。文章内容不代表本人观点,亦不代表本人所在机构观点,不构成任何投资建议。