ARTICLE · 1146570
APP今年暴跌:AI 时代的黄金坑,还是隐藏的天坑?
大家好,今天我们来聊一家公司:AppLovin,股票代码 APP。
这家公司今年股价跌幅截止到今天已经达到 58% 左右。
对于这样一只高波动的股票,很多人的第一反应可能是:基本面是不是出了问题?是不是还会继续跌?短期涨跌难以预测,不如先看看这家公司的财务情况和行业趋势。
今天,我们就从盈利能力、营业费用率,以及AI带来的优势和风险三个角度,来分析一下 APP。
第一,先看盈利能力:这家公司为什么这么赚钱?
我看一家公司,首先关注的不是故事讲得有多好,而是它最终能留下多少钱。
根据我关注的数据,APP 的净利率已经连续3个季度都达到60%以上。
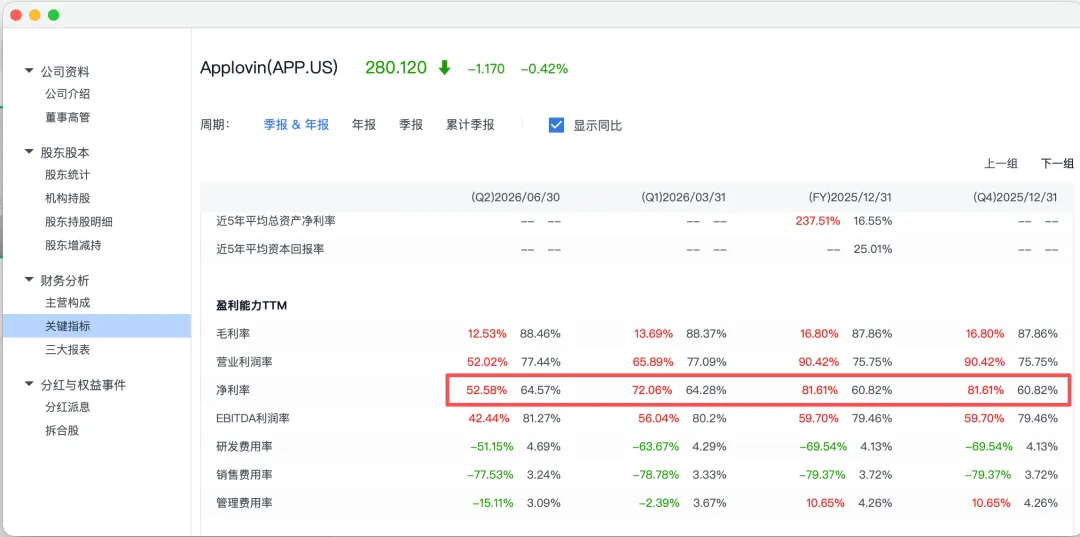
这个数字相当惊人。也就是说,根据这个净利率对应的财报口径,公司2季度每创造 100 美元营收,就能留下大约 64.57 美元的净利润。
这是什么概念?美股市场只有英伟达和少数几家行业寡头公司才能保持这么高的净利率,这通常代表公司具有极强的竞争力和领导地位。
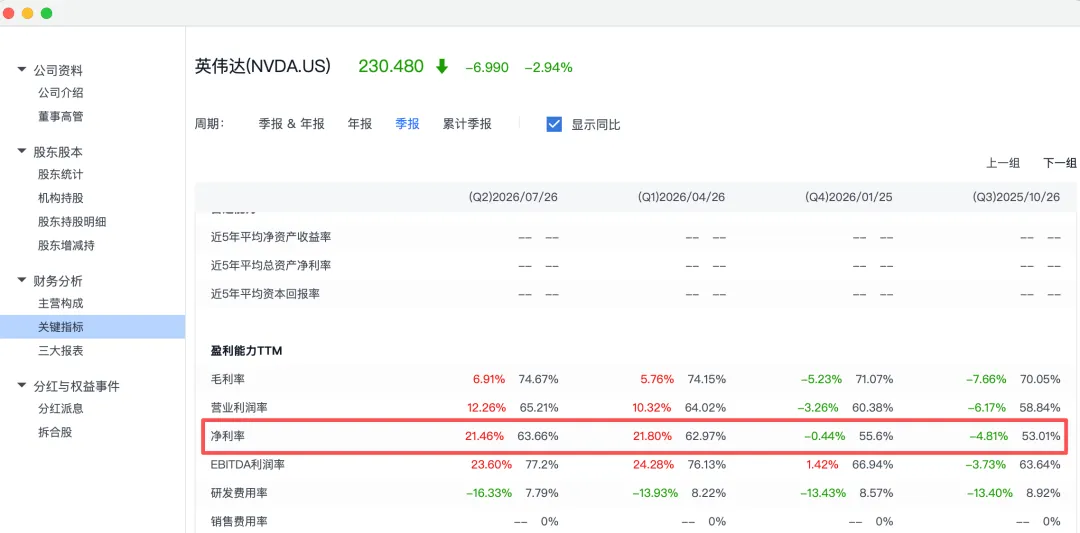
再把视角放宽到整个美股市场,很多公司营收增长很快,但为了获得这些收入,需要投入大量销售费用、研发费用,甚至还要不断扩建基础设施。最后看起来生意做得很大,真正落到股东手里的利润却没有多少。
APP 给我的启发却是:它的商业模式具有很强的利润转化能力。
当然,几个季度的高净利率不能直接代表长期水平,我们还需要观察它能否持续,以及利润是否能够转化成自由现金流。
但如果一家公司长期保持很高的利润率,同时还能维持业务增长,那它的经济模型就非常值得研究。
第二,我最关注的,是它的整体营业费用率。
为什么?
因为现在是 AI 时代。
很多公司想要维持竞争优势,就必须不断投入研发,招人,扩大规模等。
比如 AI 算力基础设施公司 CoreWeave,需要不断采购和部署昂贵的 GPU,并承担硬件的折旧,摊销费用和硬件技术迭代风险。而Snowflake 这样的软件基础设施公司,也需要持续投入研发,并承担内部人员管理费用和客户拓展的成本,这些费用也长期在季度营收里占比较大。
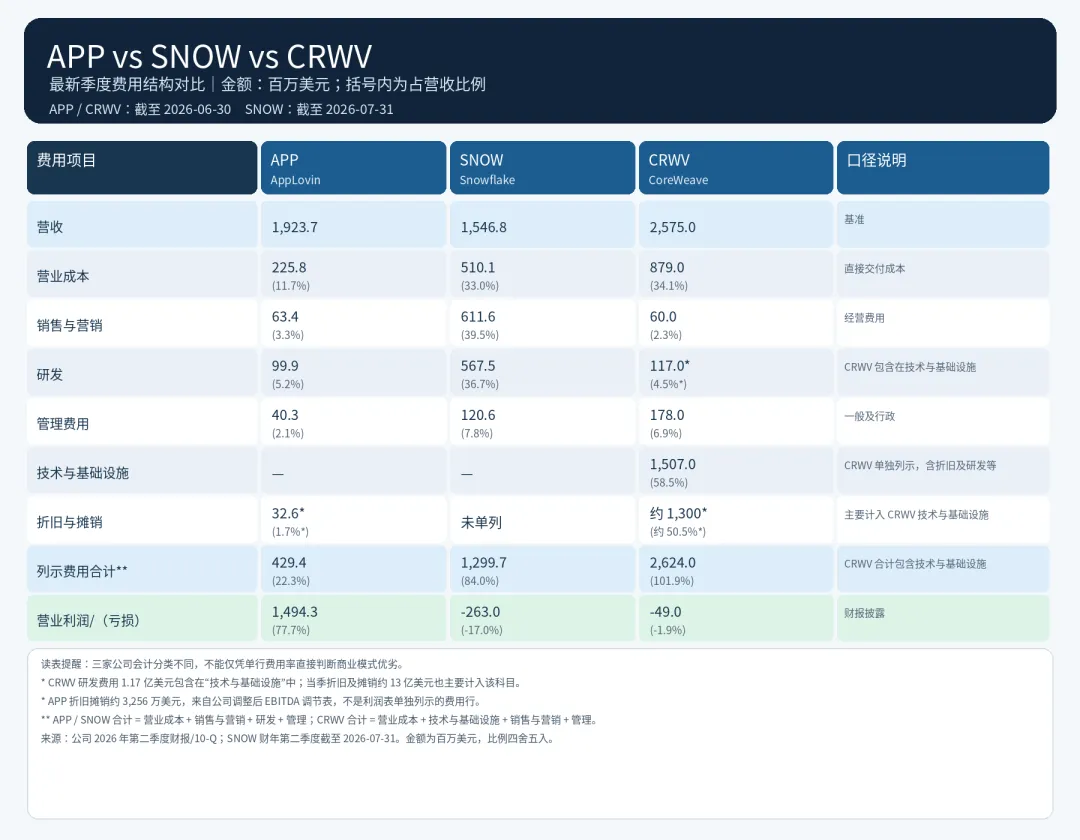
这些投入本身并不是坏事。问题在于,企业需要不断投入多少资源,才能维持自己的竞争优势?
如果收入每增长一块钱,就必须同步投入大量资金、人员和基础设施,那么这种生意的增长就可能非常消耗资本。
但 APP 的费用结构就很有意思。
按照上图的季度数据,它26年2季度的销售与营销费用、管理费用、研发费用,三项合计不到营收的 15%;主营业务成本占比也相对较低,大约在 12% 左右。
为什么会这样?
因为 APP 的核心业务不是简单地靠增加人手来获得更多收入,而是依靠广告技术、算法、数据和自动化系统,帮助广告主提高投放效率。
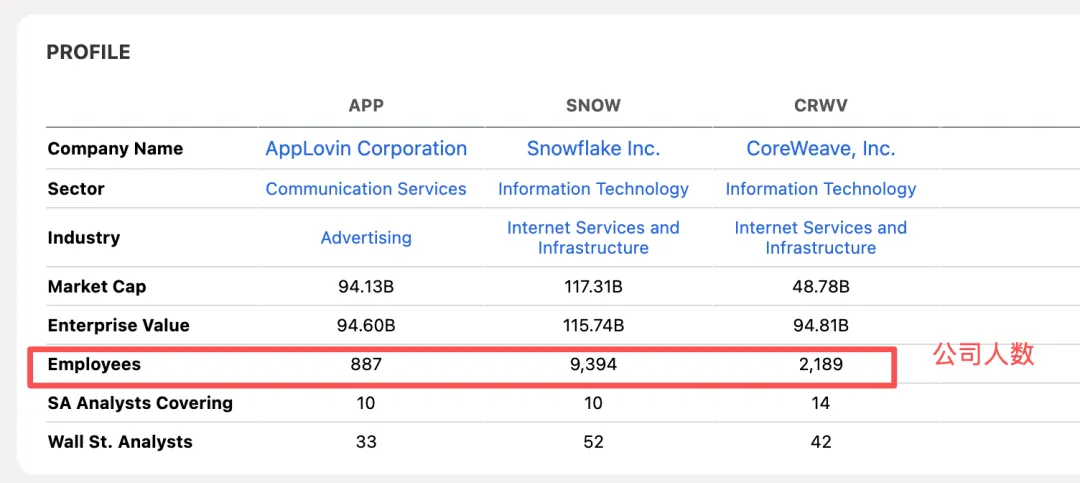
一套成熟的技术平台,可以服务大量广告主和广告活动。
当算法和系统越来越成熟时,公司有机会在不同比例增加研发、销售和管理人员的情况下,承接更多业务。
这就是我非常看重的一种商业模式:
前期建立技术和系统,后期通过规模化运营,不断放大每一份投入所产生的价值。
当然,广告流量采购、合作伙伴分成和其他收入成本仍然存在。所以,APP 并不是完全没有边际成本,而是有机会让运营费用的增长速度低于营收增长速度。
如果这种运营杠杆能够持续发挥作用,利润率就有机会保持在较高水平。
第三,AI 浪潮会不会让这种优势进一步放大?
这是我认为 APP 最值得研究的地方。
很多人一提到 AI,首先想到的就是 GPU、数据中心、大模型。
但我认为,AI 的价值不只在于谁提供算力,还在于谁能够把 AI 真正转化成商业收益。
对于广告平台来说,AI 可以用于预测用户行为、优化广告投放、提高转化率,并帮助广告主更有效地分配预算。
如果平台能够持续改善Axon引擎广告投放效果,广告主就可能愿意把更多预算交给它。
这就形成了一个潜在的正向循环:
Axon引擎算法效果改善,带来更好的广告转化;更好的转化效果,吸引更多广告预算;更多业务数据,又有机会进一步改善算法。
如果这个循环持续成立,那么 APP 的竞争优势就不只是一个软件产品,而可能是由技术、数据、广告主需求和平台效率共同形成的系统性优势。
但我们也要看到风险:Axon引擎算法优势未必永久存在,广告行业具有周期性,竞争对手也可能追赶,苹果/安卓平台政策和广告生态变化同样可能影响未来表现。
所以,AI 是它的潜在增长动力,但不是保证股价上涨的理由。
第四,今年跌了这么多,到底是机会还是天坑?
我觉得,这个问题不能只看跌幅,而要看股价下跌之后,公司的长期盈利能力有没有发生变化。
一家公司跌了 58%,并不意味着它便宜了 58%。
对于 APP,我会持续观察几个问题:
第一,净利率和自由现金流率能否维持在较高水平?
第二,移动游戏广告的业务增长是否已经见顶?能否拓展到电商,网络电视等其他领域?
总结一下:
我认为,轻资产、高利润率、能够通过技术平台实现规模化扩张的公司,是 AI 时代非常值得研究的一类商业模式,APP 正好具备这些值得深入分析的特征。
当下价格在280美元附近,我认为机会大于风险。对于预期持有一年的人来说,当下是可以采取分批投入的方式。
您看好APP的商业模式么?以及当下的价格是否有吸引力?欢迎留下您的看法!
各位的支持和点赞是我不断分享的原动力,感谢!
END
加入我们你能获得什么?
低成本快速上车HK,MG市场,抢占先机。 学到阳光哥筛选标的方法,入场时机,仓位管理,出入场逻辑等。 1v1解答TZ市场的任何问题,优化投资组合,提升预期回报。
联系我:yggsq1
点赞关注❤️,发家致富