ARTICLE · 1146842
拆解十家海外AdTech公司半年报:AppLovin狂飙背后的广告权力转移 | Morketing财报分析
拆解十家海外AdTech公司半年报:AppLovin狂飙背后的广告权力转移 | Morketing财报分析
2026年上半年,独立广告技术行业交出了一份高度分化的成绩单。 AppLovin营收增长近56%,净利润超过24亿美元;The Trade Desk仍在增长,但增速降至个位数,利润同步下降;Criteo营收、利润及现金流全面承压;押注流媒体广告的Magnite表现回暖;PubMatic则直到二季度才显现复苏迹象。 宏观来看,广告主并没有停止为技术付费,但越来越不愿意为缺少独家数据、流量和效果能力的“中间环节”付费。能够直接提升广告转化、掌握优质媒体资源,或者建立数据闭环的平台,正在获得更多预算和利润;只提供标准化程序化交易服务的平台,定价权则持续受到挤压。 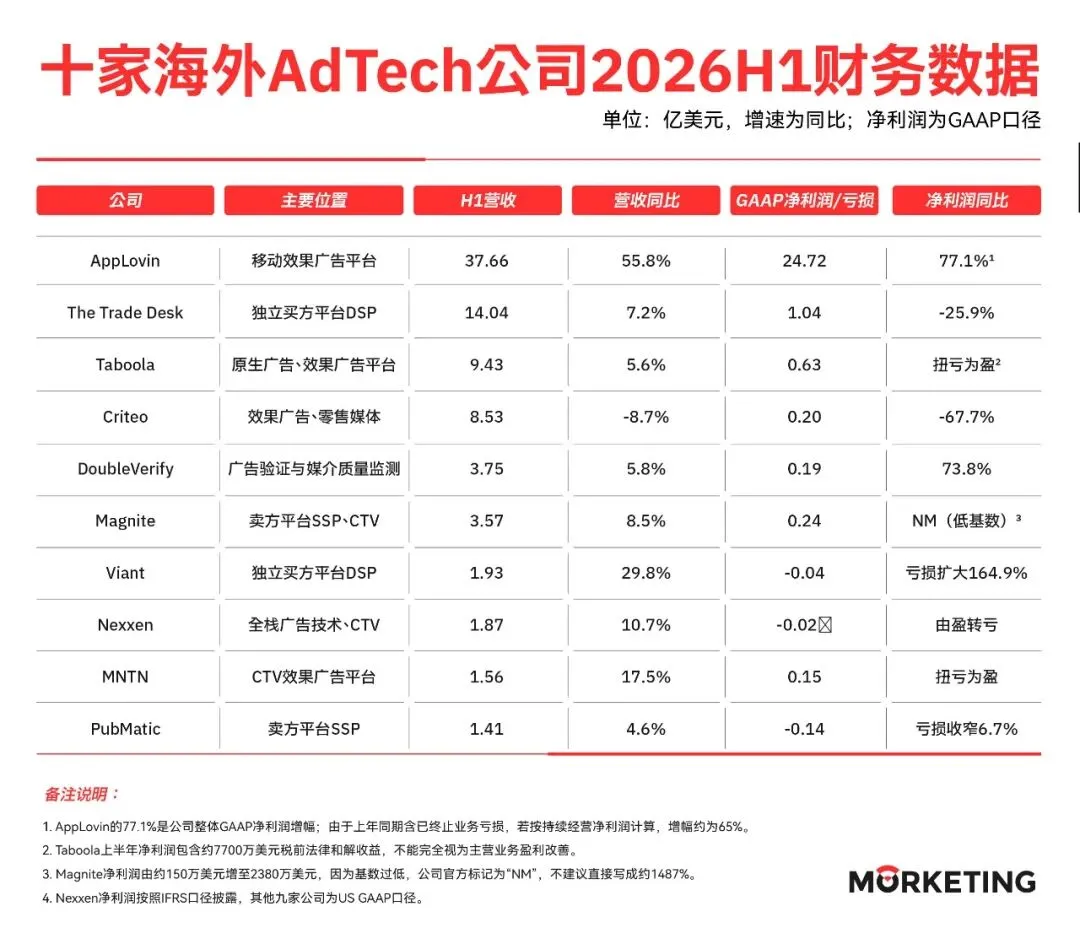
五家公司中,AppLovin不仅规模最大,增速和利润率也明显领先。 2026年上半年,AppLovin实现营收37.66亿美元,同比增长55.8%;净利润24.72亿美元,调整后EBITDA达到31.71亿美元,同比增长62.1%,对应利润率约84%。同期经营活动现金流为21.60亿美元。它已经不像一家依靠交易量收取技术服务费的普通AdTech公司,更接近一家由算法驱动的效果广告基础设施。 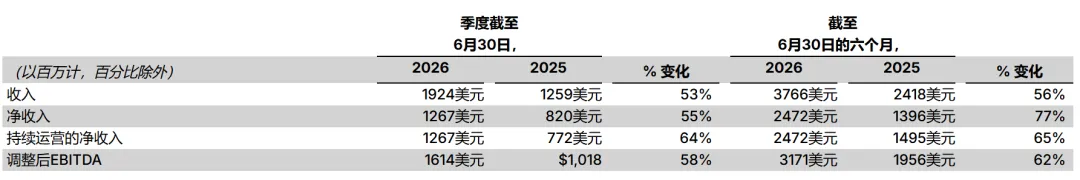
AppLovin的优势在于,它把广告投放、用户预测、媒体变现和效果反馈连接在同一个系统内。广告主购买的不只是广告展示,而是一套能够不断根据转化结果调整出价和受众选择的算法。效果越容易被量化,平台就越容易证明自己的价值,并从广告预算中获得更高收入。 这也解释了为什么AppLovin的盈利能力远高于传统DSP和SSP。程序化广告平台通常需要在广告主、代理商、媒体和数据服务商之间分配价值;AppLovin则试图把更多关键环节留在自己的技术体系内。 不过,AppLovin不能被简单视为整个独立AdTech行业的代表。它长期积累了移动应用广告数据和分发能力,近年来又向电商及更广泛的效果广告市场扩张。其业务结构、数据闭环和收入确认方式,与The Trade Desk、Magnite等开放互联网平台并不相同。它的高速增长证明的是“效果广告算法”的价值,并不能证明所有广告技术中间商都能获得同样的利润。 
问题不在于客户大量流失。公司披露,二季度客户留存率仍超过95%,并称这一水平已保持十多年。真正值得注意的是,客户虽然还在,却没有像过去一样快速增加支出。 上半年,The Trade Desk的平台运营费用由2.94亿美元增加至3.66亿美元,增幅约24.7%;销售和营销费用增长约10.4%,均快于收入增速。换言之,公司为了维护平台、推动客户迁移以及拓展CTV、零售媒体和身份识别业务,付出了更高成本,但这些投入尚未转化为相应的收入增长。 The Trade Desk面临的压力主要来自两端。一端是Google、Amazon、Meta等拥有自有流量和第一方数据的平台,它们能够提供从用户触达到转化归因的闭环;另一端是广告主和大型代理商不断压缩程序化广告供应路径,希望减少不透明的技术费用。 因此,The Trade Desk的问题不是“有没有客户”,而是作为独立买方平台还能否继续证明:绕开大型封闭平台,通过开放互联网买广告,能够获得更好的效果和透明度。 
Taboola:拥有开放互联网流量, 却很难复制AppLovin的利润 Taboola和AppLovin都把自己定位为效果广告平台,但二者的财务表现展示了两种完全不同的商业模式。 2026年上半年,Taboola实现营收9.43亿美元,同比增长5.6%;ex-TAC Gross Profit增长11.3%至3.60亿美元,调整后EBITDA为8218万美元,仅增长1.3%。公司GAAP净利润由亏损转为6338万美元,但其中包括约7700万美元税前诉讼和解收益,因此不能据此判断主营业务已经实现大幅盈利改善。 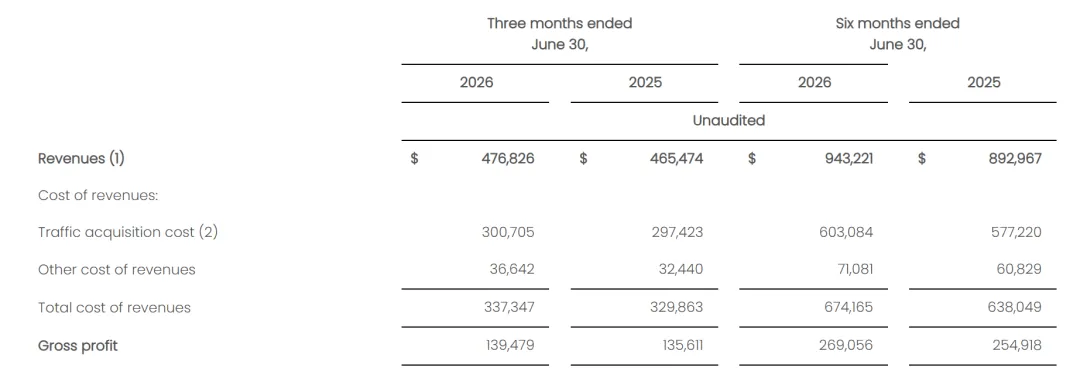
分析Taboola,营收并不是最有效的指标。上半年,公司向媒体及合作伙伴支付的流量获取成本达到6.03亿美元,占营收约64%。这意味着Taboola虽然可以触达大量开放互联网用户,却不完全拥有这些流量。它需要通过与新闻网站、手机厂商和设备平台签订合作协议,获得广告展示入口,再利用算法帮助广告主实现转化。 这种模式的优点是覆盖面广。Taboola称其广告平台Realize能够通过NBC News、Yahoo、三星、小米等媒体和设备伙伴触达约6亿日活跃用户,为广告主提供Google、Meta之外的效果广告库存。但其弱点同样明显:平台既要向合作方支付流量成本,也可能受到最低收入保证、续约条件和大客户关系变化的影响。流量属于合作伙伴,Taboola主要拥有的是连接和优化能力。 这解释了为什么Taboola即使改善广告效果,也很难获得AppLovin那样的利润率。AppLovin的优势来自更紧密的算法和转化数据闭环,而Taboola必须在广告主、平台自身和媒体伙伴之间分配收入。前者更接近出售预测结果,后者仍然要为流量入口支付高额成本。 Taboola的财报说明,开放互联网并不缺流量,但这些流量高度分散,获取成本也不低。独立效果广告平台能否赚钱,不只取决于算法是否有效,还取决于它与媒体伙伴之间如何分配收益,以及平台能否把一次性的原生广告点击,升级成可持续、可验证的销售结果。 
Criteo:AI广告合作与零售媒体扩张 Criteo上半年营收为8.53亿美元,同比下降8.7%。2026年第二季度为11亿美元,按固定汇率同比增长9%。这表明其平台交易规模仍在增长。但需注意,媒体支出不等同于收入或利润,该指标主要反映平台处理或促成的广告支出规模,不能单独用于判断盈利质量。 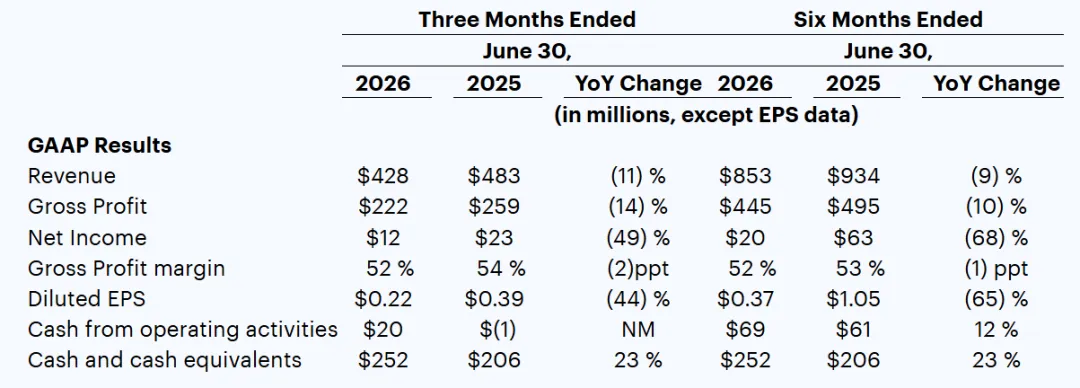
Criteo于2026年3月成为OpenAI首个广告技术合作伙伴。目前已有七个国家、超过2000个品牌通过ChatGPT投放广告,并计划扩展至墨西哥、巴西等市场。ChatGPT广告库存已可通过Criteo的自助跨渠道绩效平台Criteo GO接入。该合作使Criteo在AI对话式广告领域具备先发位置,但其商业化仍依赖OpenAI的广告策略、地区开放节奏和库存规则。 与此同时,Criteo继续拓展Loblaw、Monoprix、Olive Young等零售商客户,并与Albertsons尝试将商品广告接入AI对话式搜索。由此来看,当前业绩更像是转型过程中的阶段性波动。不过,这次调整也说明,零售媒体平台既受益于大客户带来的规模,也需要应对客户改变自营与外包边界的风险。 也就是说,Criteo正在强化两条主线:一是通过OpenAI合作切入AI对话式广告;二是扩大零售媒体网络和变现场景。Criteo接下来的关键,不只是增加零售商数量,还要通过更广泛的品牌需求、数据连接和广告产品,提高平台对单一客户变化的抵抗力。 
DoubleVerify:广告交易链条被压缩, 验证层反而更重要 DoubleVerify与其他九家公司最大的区别是,它不负责帮助广告主竞价,也不负责帮助媒体出售广告。它出售的是信任:验证广告是否被真实用户看到、是否出现在安全内容中,以及平台报告的曝光和效果是否可信。 2026年上半年,DoubleVerify营收达到3.75亿美元,同比增长5.8%;净利润增长73.8%至1933万美元,调整后EBITDA增长18.3%至1.21亿美元,利润率由29%提高至32%。分业务看,广告激活收入增长2%,测量收入增长11%,供应侧收入增长12%。增长更快的已经不是传统投放前验证,而是投放后的测量以及面向媒体平台的服务。 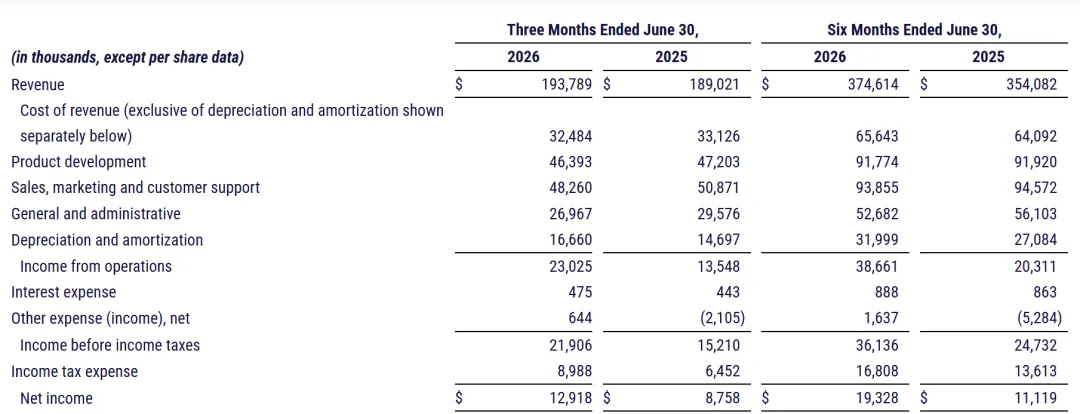
这反映了AdTech行业一个看似矛盾的变化:广告主希望减少中间商,却不会因此放弃第三方验证。恰恰因为广告预算向少数封闭平台集中,广告主更需要一个相对独立的机构确认平台提供的数据是否可靠。对于品牌来说,Meta、YouTube或TikTok既出售广告,又评价自己的广告效果,本身就存在利益冲突。 不过,DoubleVerify也并非完全独立于大型平台。它要测量社交媒体和流媒体广告,仍然需要平台开放数据接口和验证权限。如果封闭平台限制外部测量,或者选择强化自有验证工具,第三方公司的业务边界也会受到影响。 2026年8月,DoubleVerify与Nielsen签署收购协议。二者结合的逻辑,是把Nielsen的受众和电视测量能力,与DoubleVerify的数字广告验证技术连接起来。这也说明广告验证正在从一项辅助服务,变成数据集团争夺的基础设施。AI可能淘汰一些广告操作工具,却会提升“谁来证明广告有效”这一问题的商业价值。 
Magnite押中了CTV这条增长线 Magnite的表现与Criteo形成对比。2026年上半年,公司营收3.57亿美元,同比增长8.5%;Contribution ex-TAC增长14%至3.51亿美元;调整后EBITDA增长24.5%至1.14亿美元,利润率由30%提升至32%。GAAP净利润也由上年同期约150万美元提高至2380万美元。 Magnite是一家偏卖方的广告平台,主要帮助媒体和内容平台销售广告库存。它当前最重要的增长来源是CTV,即联网电视和流媒体广告。二季度,其CTV Contribution ex-TAC同比增长36%,明显快于传统数字视频和展示广告业务。 CTV之所以重要,是因为电视广告预算正在从传统线性电视迁往流媒体,而大型流媒体平台需要新的广告服务、交易和变现基础设施。与普通网页展示广告相比,优质流媒体内容的供给更稀缺,品牌安全性和广告价格也更高。因此,能够接入头部媒体库存、提供广告服务器和程序化交易能力的平台,仍然具有议价空间。 Magnite的财报说明,SSP并没有因为供应路径优化而失去全部价值。没有差异化媒体资源的SSP可能被压缩,但掌握CTV等稀缺库存入口的平台,反而有机会成为不可绕开的基础设施。 
Viant:独立DSP仍有增长空间 Viant同样是一家服务广告买方的独立DSP,但与The Trade Desk追求跨渠道、全球化的大平台路线不同,Viant近年的重点更加集中:依靠家庭身份识别、CTV和自动化投放争取美国广告主。 2026年上半年,Viant营收达到1.93亿美元,同比增长30%;Contribution ex-TAC增长21%至1.11亿美元,调整后EBITDA增长44%至2400万美元。仅从增速看,Viant明显跑赢同期营收只增长7.2%的The Trade Desk。二季度,Viant平台上的CTV广告主支出同比增长近50%,表明其增长很大程度上来自电视广告程序化和效果化的趋势。 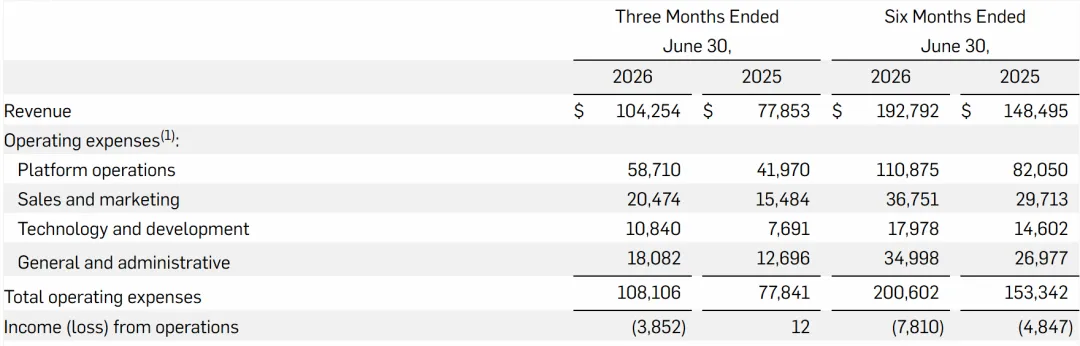
但Viant的高速增长也有明显代价。上半年平台运营成本由8205万美元增加至1.11亿美元,增幅约35%,快于收入增长;公司GAAP净亏损也由152万美元扩大至403万美元。虽然调整后EBITDA表现良好,但股权激励、并购及重组费用仍在消耗利润。其增长还建立在较小的收入基数之上,能否在扩大客户规模后维持效率,仍需继续观察。 Viant提供的行业信号是:独立DSP的机会没有消失,但竞争逻辑正在从“大而全”转向“垂直场景+独有数据”。当通用竞价能力逐渐标准化,CTV身份识别、家庭数据和可量化效果,才是小型DSP从大型平台手中争夺预算的筹码。 
Nexxen:全栈平台扩大了收入, 也扩大了成本 Nexxen同时覆盖DSP、SSP、数据管理、移动应用广告和CTV,试图把广告需求、媒体供给和数据能力连接在同一套平台内。理论上,全栈模式可以减少外部技术费用,形成更完整的数据反馈,并同时掌握广告主和媒体两端的关系。 2026年上半年,Nexxen营收达到1.87亿美元,同比增长10.7%;其中程序化广告收入增长13%至1.77亿美元,占总收入约95%;Contribution ex-TAC增长12%至1.82亿美元。二季度CTV收入增长33%,显示其在联网电视和程序化视频领域仍有较强需求。 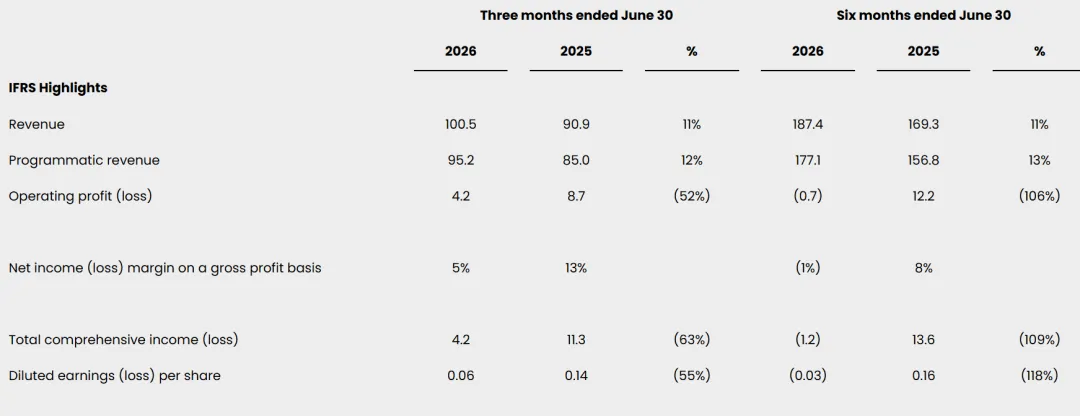
但增长没有转化为利润。公司上半年由盈利1030万美元转为净亏损168万美元,调整后EBITDA下降17.3%至4389万美元。更值得注意的是,其营收增长11%,IFRS毛利润却只增长2%,说明新增业务带来的成本增长明显快于毛利润。 Nexxen将利润下降归因于AI、数据、基础设施、销售和平台能力投入,以及汇率变化。它正在建设nexAI,并尝试让自身数据和广告执行能力直接接入客户的AI系统;同时还在拓展CTV主屏广告、移动应用SDK和企业客户。但这些布局都需要前期研发、计算资源和商业团队投入。 这揭示了“全栈AdTech”的核心矛盾。覆盖更多环节确实可以获得更多数据,也可以减少对外部平台的依赖;但每增加一个环节,公司就要承担相应的产品维护、客户服务和基础设施成本。全栈并不天然意味着高利润,只有当不同业务真正共享数据、客户和技术成本时,整合才会产生经营杠杆。 
MNTN:把电视广告变成中小企业 也能购买的效果产品 传统电视广告长期属于大型品牌:制作成本高、购买流程复杂,效果通常通过收视率和品牌调研衡量。MNTN试图改变这一模式,将联网电视广告包装成一种类似搜索和社交广告的自助式效果产品。 2026年上半年,MNTN实现营收1.56亿美元,同比增长17.5%;净利润1548万美元,而上年同期净亏损4734万美元;调整后EBITDA增长58.5%至3784万美元,利润率由18%提升至24.2%。这是十家公司中少数同时实现收入增长、利润转正和利润率扩张的平台。 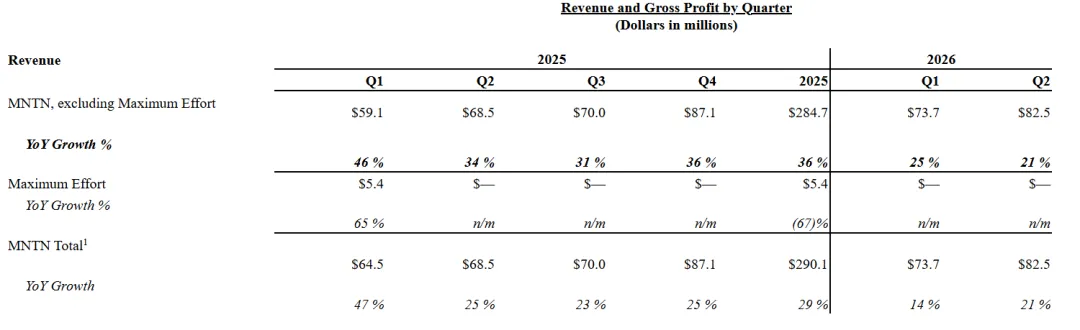
MNTN的核心产品Performance TV允许广告主设定网站访问、注册或购买等目标,由系统自动选择流媒体库存、调整预算,并将电视曝光与后续转化连接起来。它实际上是在重新定义电视广告:广告主购买的不再只是某个频道的曝光,而是可追踪、可优化的用户行动。 截至2026年6月底的过去12个月,MNTN的Performance TV客户达到4225家,同比增长39.9%。客户增长明显快于收入,原因是公司正在扩大中小企业覆盖范围,新客户规模更小,导致平均客户支出下降。这既是增长机会,也是潜在风险:中小企业市场规模庞大,却通常预算较少、流失率较高,对短期投放回报也更加敏感。 MNTN与Magnite虽然都受益于CTV增长,但处在不同位置。Magnite帮助流媒体平台出售广告库存,更接近供应侧基础设施;MNTN则面向广告主,将CTV库存重新包装成效果广告产品。前者受益于流媒体广告总量扩大,后者则试图从搜索和社交平台手中争夺效果预算。 MNTN的增长说明,CTV真正重要的变化并非传统电视预算简单迁移到互联网,而是电视广告开始采用数字广告的购买和衡量方式。当品牌可以按照转化而非节目收视率购买电视广告,CTV面对的市场将不再局限于大型品牌预算,也会触及数量庞大的中小企业。 
PubMatic复苏了, 但H1仍谈不上高增长 PubMatic二季度营收和利润明显改善,但从整个上半年看,复苏仍处于早期。公司H1营收为1.41亿美元,同比增长4.6%;GAAP净亏损1371万美元,上年同期净亏损1469万美元,亏损小幅收窄;调整后EBITDA为2220万美元,同比下降2.1%,利润率由17%降至16%。 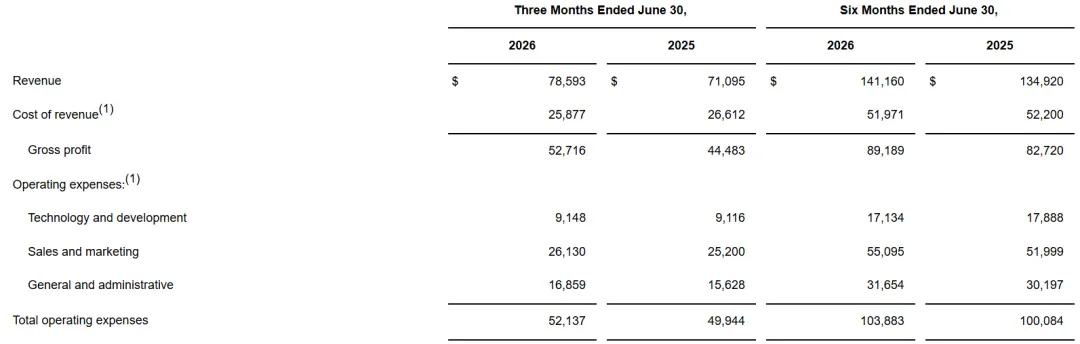
二季度表现明显好于一季度:营收同比增长11%,调整后EBITDA增长38%。公司披露,包括Activate、商业媒体、Connect和AI解决方案在内的新兴业务收入约翻倍,占二季度总收入约15%。其中Activate允许买方更直接地访问媒体库存,意味着PubMatic正在突破传统SSP的业务边界。 但这也反映出独立AdTech行业的一项共同趋势:只守在供应方或需求方的一侧已经不够。TTD在强化数据和媒体连接,Magnite强调自己位于供需双方之间,PubMatic则开始提供更接近买方的工具。所有公司都在试图覆盖更多交易环节。 
谁正在影响独立AdTech? 从十份财报看,三股力量共同改变了行业的利润分配。 第一股力量,是Google、Meta、Amazon等封闭平台对广告预算的持续集中。 这些公司的优势并不只是流量大,而是同时控制了用户身份、内容场景、广告库存、投放工具和转化数据。一个品牌在Meta投放广告后,平台可以根据用户是否点击、加购或购买,继续训练广告模型;Amazon甚至能够把广告曝光与站内搜索、下单和复购直接连接起来。数据不会离开平台,算法也能从每一次交易中继续学习。 独立AdTech通常只能看到其中一部分:DSP知道广告被投向哪里,SSP知道哪些媒体展示了广告,但未必能够获得完整的购买数据。隐私政策收紧、第三方Cookie弱化后,这种数据缺口更加明显。封闭平台因此建立了一套新的竞争标准:广告主不再满足于购买曝光,而是要求平台证明曝光最终带来了多少销售。 不过,封闭平台也不可能完全取代开放互联网。广告主不愿把预算全部交给少数平台,媒体也不愿完全丧失广告定价权。CTV、新闻网站、音乐、播客和大量垂直内容仍然位于开放生态之中。因此,独立AdTech的机会不再是简单提供“平台之外的流量”,而是帮助广告主跨媒体购买、统一控制频次,并证明开放互联网能够带来封闭平台无法覆盖的增量用户。 第二股力量,是广告主和代理商主动压缩广告供应链。 程序化广告发展早期,产业链不断增加新的DSP、SSP、数据商、验证商和交易平台。每一层都声称能够提高效率,但也都会从广告预算中抽取费用。结果是,品牌支付的一美元广告费,只有一部分真正到达媒体,剩余部分被多个技术环节分走;重复竞价、隐藏费率、广告欺诈和效果归因不透明,也让广告主越来越难判断每一层创造了多少价值。 在预算增长放缓后,广告主开始推行供应路径优化,即减少合作平台数量、缩短交易链条,优先与能够披露费用和媒体来源的平台合作。大型代理商也在建立自己的数据系统、媒体交易框架和精选交易市场,不再需要同时接入大量功能相似的AdTech供应商。 这对独立平台形成了双重压力。首先,单纯提供竞价通道的平台容易被合并或删除;其次,即使平台被保留,也可能面临更低的技术费率。未来能够留在供应链中的公司,必须证明自己至少带来一种增量价值:更低的媒体采购成本、更高的转化率、独家广告库存,或者平台之外无法获得的用户数据。AdTech商业模式由此从“经过我就收费”,转向“只有创造可验证的增量才收费”。 第三股力量,是AI对广告技术能力的重新定价。 过去,自动出价、受众筛选、广告素材测试和预算分配,都可以作为AdTech公司的核心功能。生成式AI和自动化模型普及后,这些能力正在快速标准化。广告主可以用AI批量生成素材,代理商可以自动完成媒介计划,媒体也可以自己预测广告价格。一些过去需要多个平台和运营团队完成的工作,将由一个AI代理直接执行。 但AI并不是让AdTech平台失去价值。恰恰相反拥有真实购买数据、长期广告转化记录或稀缺媒体库存的平台,可以利用AI进一步强化优势;没有专属数据的平台,即使使用相同模型,也很难得到同样的预测结果。AI降低的是算法和工具的门槛,却提高了数据规模、计算资源和闭环反馈的重要性。 同时,AI生成内容大量增加,也会带来新的品牌安全、虚假流量和广告验证需求。广告主需要确认广告展示给了真实用户,媒体需要区分真人内容与机器生成内容,监管机构也可能要求平台解释自动化投放决策。因此,验证、测量、版权识别和高质量媒体认证可能成为新的AdTech增长点。 这三股力量并不是彼此独立的。封闭平台利用第一方数据训练更强的广告模型,提高了广告主对效果的预期;广告主为了接近这种效果,开始压缩开放互联网中过长的供应链;AI又加快了标准化中间环节的替代速度。未来那些既不控制数据、不掌握媒体资源,也无法证明增量效果的平台会陷入十分危险的境地。 “仅仅作为中间商”正在变成一门越来越困难的生意。下一阶段的赢家,不一定是处理广告请求最多的平台,而是最能证明自己直接创造了广告效果的平台。
文 | Tiana
AppLovin为什么成了行业异类?
The Trade Desk还在增长,
但增长质量变弱了
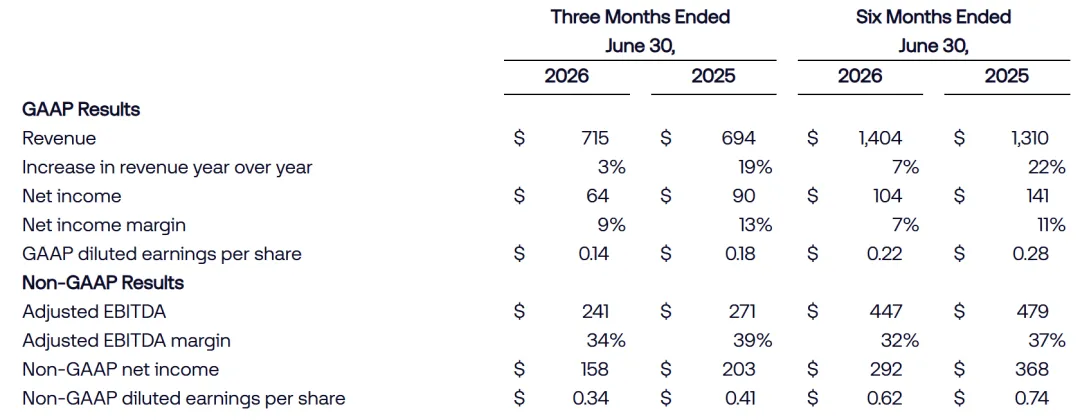
The Trade Desk是五家公司中最典型的独立DSP。2026年上半年,公司营收14.04亿美元,同比增长7.2%;GAAP净利润从上年同期的1.41亿美元降至1.04亿美元,下降25.9%;调整后EBITDA下降6.5%至4.47亿美元,利润率由37%降至32%。
觉得内容还不错的话,给我点个“在看”呗