ARTICLE · 1154426
巨星科技深度拆解:手工具出口龙头的AI基建新引擎,与PE仅12倍的全球渠道壁垒
一句话核心判断:巨星科技是全球手工具出口龙头——美国HOME DEPOT、WALMART、LOWES等大型连锁超市最大工具供应商之一,全球2万家以上连锁超市在售,渠道壁垒+自有品牌+并购欧美百年品牌的打法难以复制。2026H1公司营收76.75亿(+9.21%)、归母13.05亿(+2.5%),手工具业务51.69亿(+11.88%)量利双升,核心增量来自美国AI基建(数据中心/AIDC)拉动的电力工具与建筑工具需求。当前PE(TTM)仅12.7倍,机构目标价37-38.22元(较现价+37%~+41%)。这是一只「全球渠道垄断力+AI基建新周期+低估值」三重逻辑共振的稀缺出口制造龙头。
本报告需要回答的三个核心问题:① 巨星科技的全球渠道壁垒与品牌矩阵究竟有多深?② 2026H1业绩归因:收入增长与利润微增背后的「AI基建红利」与「汇兑拖累」如何交织?③ 12.7倍PE的估值是否低估?AI基建周期的可持续性与风险点是什么?
一、公司概况:全球手工具出口的隐形冠军
公司速览
• 业务本质:以手工具为核心的全球工具制造与品牌运营商——ODM/OEM代工起家,通过并购欧美百年工具品牌(如Arrow、Goldblatt等)实现「自有品牌+并购品牌」双轮驱动
• 行业地位:全球手工具出口规模最大的中国企业之一,与史丹利百得、创科实业等国际巨头同台竞争,在北美零售渠道具备近乎垄断的供应地位
• 成长逻辑:渠道壁垒(2万家超市在售)→ 品类扩张(从手工具到电动工具/激光/储物柜)→ 新需求捕获(AI基建建筑与电力工具)
二、产品情况:手工具为绝对基本盘,电动工具是新品类放量点
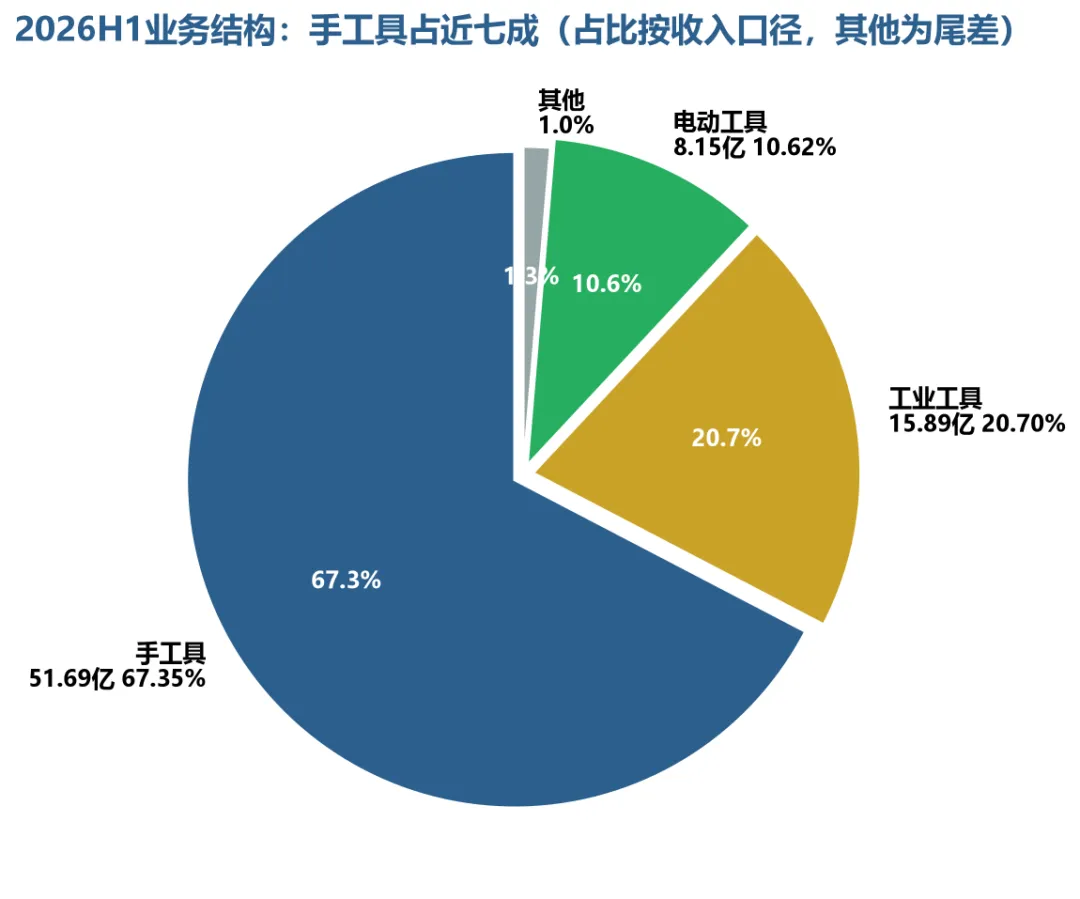
图4:2026H1业务结构——手工具占近七成
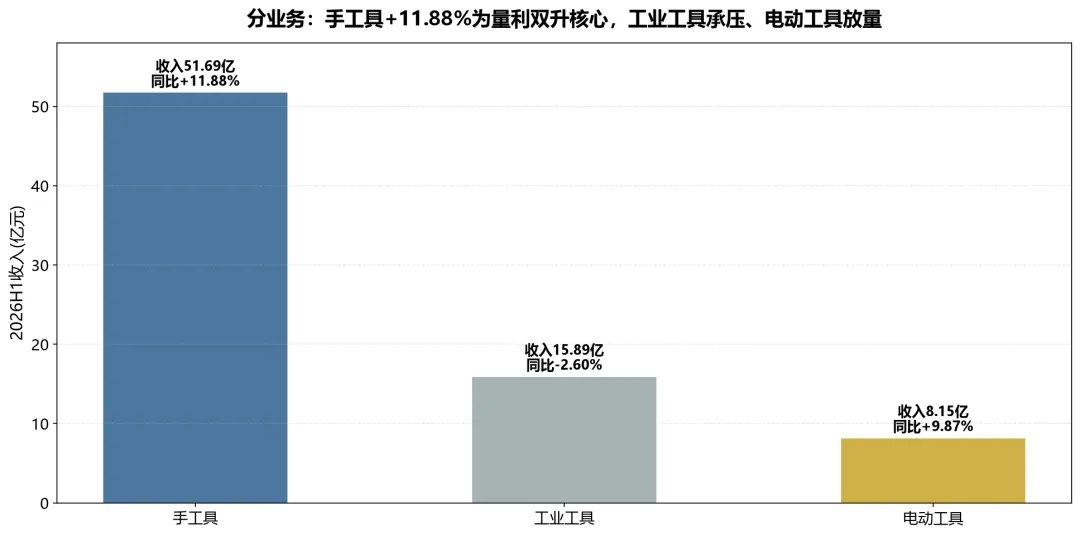
图3:分业务收入与增速
2026H1分业务一览
• 手工具(压舱石):占营收67.35%,+11.88%且毛利率提升1.88pct——量利双升,是业绩增长的核心贡献;北美AI基建带来的AIDC建筑工具与电力工具需求是重要增量
• 电动工具(新品类):+9.87%延续放量,毛利率29.74%;公司依托渠道优势快速拓展电动工具品类,产品广度持续提升
• 工业工具(承压):-2.6%,毛利率35.53%仍居三板块之首;工业端需求阶段性疲弱,但盈利质量高
• 品牌矩阵:自有品牌(WORKPRO等)+并购欧美百年品牌,产品覆盖DIY、专业级、工业级全场景
三、行业分析:AI基建打开工具行业第二成长曲线
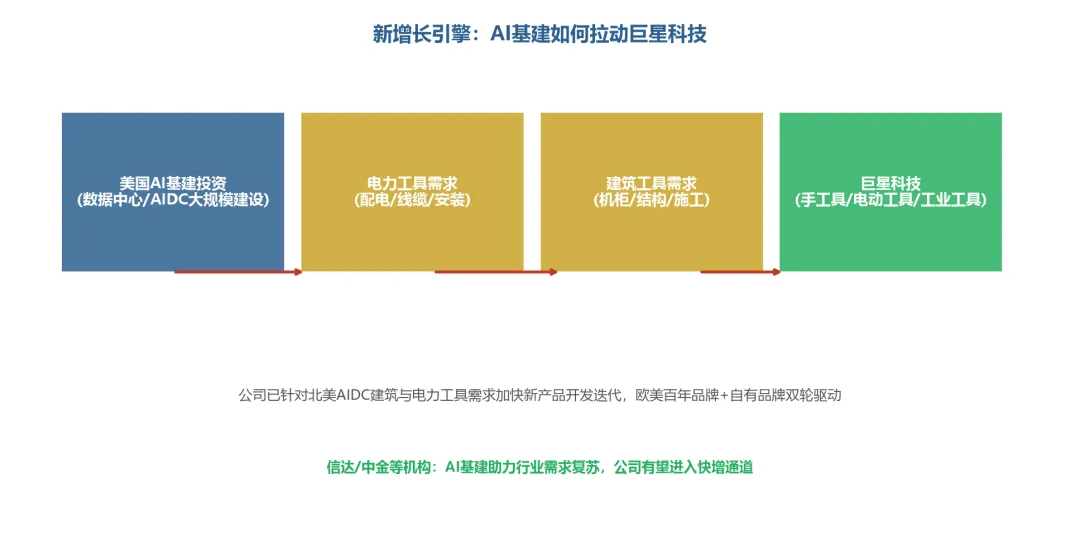
图6:AI基建拉动工具需求传导逻辑
• 传统需求:家庭住宅维护与建筑维修是工具最大应用场景,与地产周期、DIY消费强相关——2025-2026年美国地产置换需求阶段性疲弱,压制传统需求
• 新增长极(AI基建):全球AI算力扩张带动数据中心(AIDC)大规模建设,电力系统、机柜安装、建筑施工等环节对电力工具与建筑工具需求激增——这是近几年工具行业最重要的增量来源
• 行业格局:全球工具市场由史丹利百得、创科实业、博世等巨头主导,中国企业在出口制造环节占据重要份额;巨星科技凭借渠道+品牌+制造一体化的稀缺能力,在全球零售渠道建立强卡位
• 竞争壁垒:大型连锁超市的供应商认证周期长、品类协同效应强,一旦进入核心供应体系即形成高粘性壁垒——2万家以上连锁超市在售是难以复制的护城河
四、经营情况:收入重回增长,利润弹性受汇兑压制
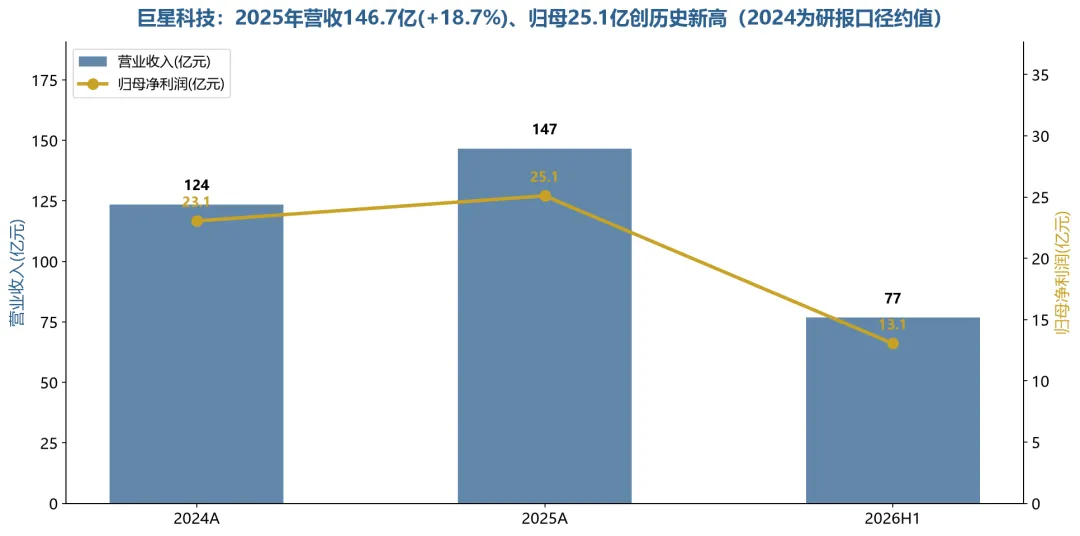
图1:2025年营收146.7亿、归母25.1亿创历史新高
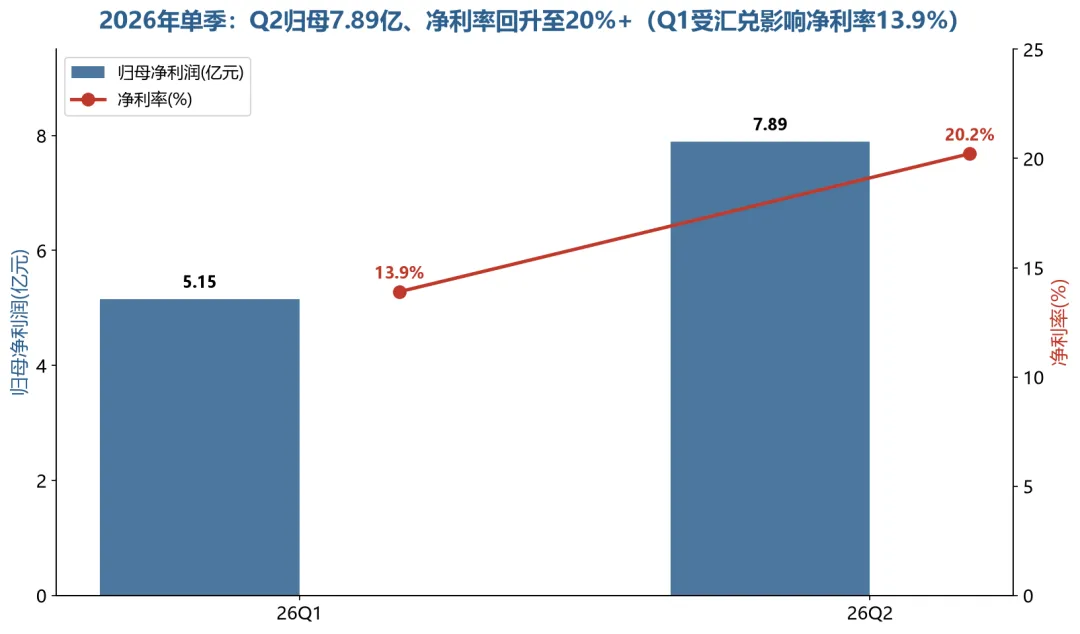
图5:2026年单季归母与净利率
2026H1业绩对比
• 收入端:AI基建红利显现——手工具+11.88%为核心引擎,北美AIDC建筑与电力工具需求驱动;Q2单季营收39.02亿元延续增长
• 利润端:汇兑拖累为主因——2026年上半年人民币兑美元波动产生汇兑损失,压制归母增速(+2.5% vs 收入+9.21%的剪刀差主要来自汇兑)
• 单季节奏:Q1归母5.15亿(净利率13.90%,受汇兑影响大)→ Q2归母7.89亿(净利率回升至20%+,Q2单季归母同比-2.81%但环比显著改善)
• 盈利质量:扣非12.76亿(+1.72%)与归母增速基本同步,主业盈利真实;公司是全球少有的净利润率稳定在17-19%的制造出口企业
五、财务情况:高净利率、低负债、强现金流的三好生
核心财务一览(2024为研报口径约值)
• 盈利能力:净利率稳定在17-19%区间,2026H1为17.18%——在全球工具制造企业中属于顶格水平,渠道+品牌溢价显著
• 成长轨迹:2024年归母约23亿 → 2025年25.10亿(+8.9%)→ 2026H1 13.05亿(+2.5%)——收入端AI基建拉动重回双位数增长,利润端短期受汇兑扰动
• 财务稳健:工具出口企业典型「低负债+强现金流」特征,账上类现金充裕,支撑持续并购与分红
• 中期分红:2026中报拟10派3元(含税)——上市以来持续回报股东,2025年度10派4元
六、股东情况:实控人家族高控盘,筹码小幅集中
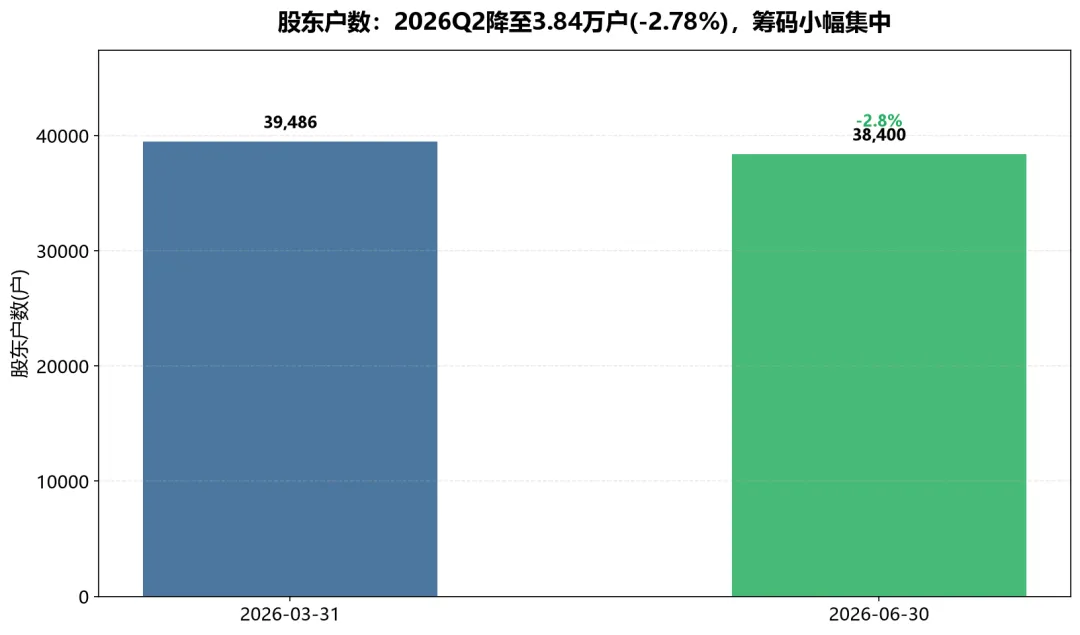
图7:股东户数2026Q2降至3.84万户(-2.78%)
主要股东(2026Q2)
• 筹码变化:股东户数2026Q1 39,486户 → Q2 38,400户(-2.78%),户均持股增至3.11万股——筹码小幅集中,长线资金沉淀
• 实控人动向:仇建平直接持股3.89%,2026年6月巨星控股拟转让0.29%股权给仇建平——实控人持股比例提升,治理信号积极
• 机构持仓:社保基金四零六组合2.51%长期持有,北向资金小幅减持——外资短期调整、内资长线稳定
七、资本开支与资本运作:并购整合驱动的品牌帝国
• 并购基因:公司上市以来持续并购欧美百年工具品牌(如Arrow Fastener等),以「收购品牌+嫁接中国制造供应链」模式实现全球化品牌布局——这是公司最核心的资本运作逻辑
• 产能布局:中国(杭州、海宁等)+海外制造基地协同,贴近北美市场降低关税与物流风险;近期积极拓展拉美市场(2026年9月亮相墨西哥五金展)
• 股权调整:2026年6月巨星控股向实控人仇建平转让0.29%股权——内部股权集中优化
• 资本开支方向:聚焦AI基建相关产品(AIDC建筑/电力工具)的新品研发与产能投入,以及电商渠道建设
八、估值分析:PE 12.7倍的全球工具龙头
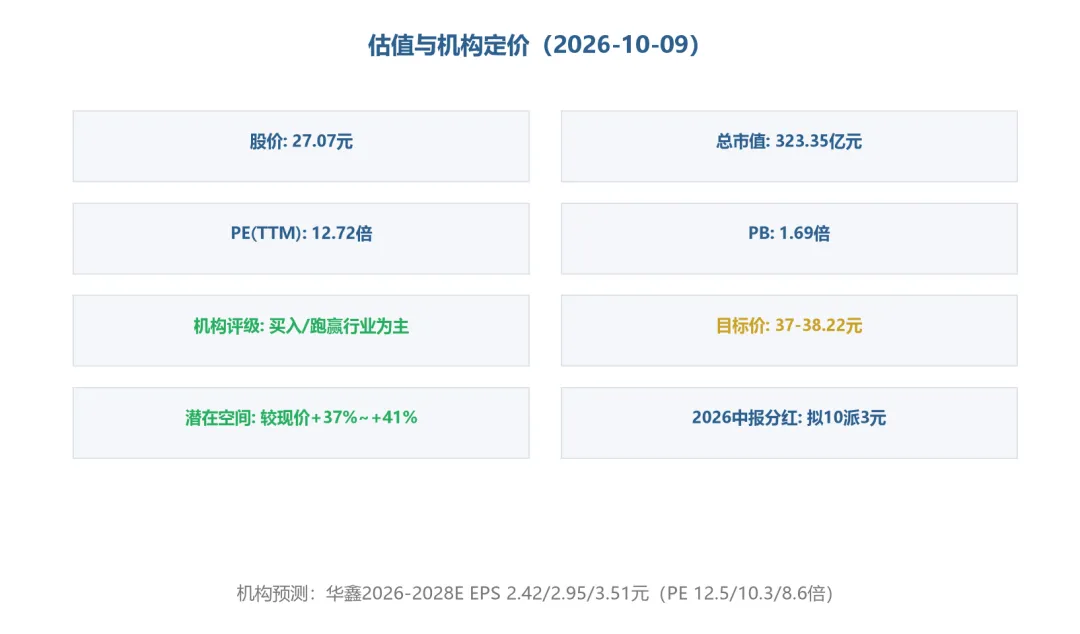
图8:估值与机构定价
估值一览
• 机构盈利预测:华鑫证券预测2026-2028年收入166.52/192.20/222.68亿元、EPS 2.42/2.95/3.51元,对应PE 12.5/10.3/8.6倍;国泰君安调整26-27年归母28.1/32.5亿元
• 目标价:中金公司「跑赢行业」目标价不超过38.22元;国泰君安DCF目标价37元(对应26年15.7倍PE)——较现价存在37%-41%空间
• 估值逻辑:当前12.7倍PE对应的是「传统工具需求疲弱」的悲观预期,若AI基建需求兑现+汇兑影响消退,盈利与估值有望双击
• 催化剂:① AI基建订单放量;② 美国地产周期回暖;③ 人民币汇率稳定;④ 电动工具/新品类渗透率提升
九、机构看法:集体买入,AI基建是共同主线
• 信达证券(买入):《AI基建助力行业需求复苏,公司有望进入快增通道》——AI基建是行业需求复苏的核心变量
• 华鑫证券(首次覆盖买入):北美AI基建拉动的AIDC建筑与电力工具新需求,叠加渠道壁垒,盈利预测PE仅12.5倍
• 中金公司(跑赢行业):目标价不超过38.22元——AI基建拉动收入提速
• 国泰君安(推荐):DCF目标价37元,强调品类扩张+全球布局突破产业链渠道壁垒,短期受美国地产置换需求疲弱扰动
• 行业共识:机构一致看好「AI基建新引擎+全球渠道垄断」双重逻辑,对汇兑波动与地产需求节奏存在分歧
十、主力持仓:社保+北向+基金三重配置
• 社保基金四零六组合:2.51%长期持有——全国社保的配置型底仓,验证长期投资价值
• 香港中央结算(北向):2.38%,2026Q2减持182.81万股——外资短期获利了结或组合调整
• 公募基金:作为沪深300/中证500成分股,被动资金持续配置;主动基金偏好其「出口+AI基建+低估值」属性
• 股东结构特征:控股股东+实控人合计持股超42%,筹码高度集中,流通盘稀缺
十一、亮点(事实+影响+可持续性)
• ① 全球渠道垄断力(最核心壁垒):HOME DEPOT、WALMART、LOWES等最大工具供应商之一,全球2万家以上连锁超市在售——供应商认证壁垒高、粘性强,可持续性极强
• ② AI基建第二曲线:美国数据中心建设拉动电力/建筑工具需求,手工具+11.88%量利双升已开始兑现——这是未来3年最确定的增量
• ③ 高净利率+低估值:净利率17-19%全球顶格,PE(TTM)仅12.7倍、PB 1.69倍——「盈利质量好+估值不高」组合稀缺
• ④ 品牌并购整合能力:收购欧美百年品牌+嫁接中国制造供应链的模式已被验证,品牌矩阵持续扩充
• ⑤ 财务稳健+持续分红:低负债、强现金流,2025年度10派4元+2026中报拟10派3元
• ⑥ 实控人增持信号:仇建平持股比例提升,治理与信心信号积极
十二、风险点(触发条件+跟踪指标)
• ① 汇兑风险(短期最直接):人民币兑美元升值将产生汇兑损失,压制利润弹性;跟踪=美元兑人民币汇率、财务费用-汇兑损益
• ② 关税与贸易政策风险:美国对中国工具加征关税可能冲击出口成本与份额;跟踪=关税政策、海外产能转移进度
• ③ 美国地产与消费需求风险:若地产置换需求持续疲弱、DIY消费降级,传统手工具需求承压;跟踪=美国成屋销售、家得宝/劳氏同店数据
• ④ AI基建资本开支不及预期:若北美数据中心建设放缓,AIDC工具需求弹性减弱;跟踪=美国数据中心投资、云厂商资本开支
• ⑤ 并购整合风险:海外品牌并购的商誉减值与文化整合风险;跟踪=商誉规模、被并购品牌收入
• ⑥ 海外需求波动:全球宏观经济下行或零售去库存,渠道订单波动;跟踪=海外渠道库存、订单能见度
十三、下半年展望及关注点
展望下半年及未来:短期(2026H2),AI基建订单延续+汇率若企稳,Q3-Q4利润弹性有望修复;全年机构预测归母28亿+(+12%左右),对应PE仅约11-12倍。中期(2027),AIDC建设进入施工高峰期,电力/建筑工具需求放量,叠加电动工具新品类渗透,收入有望重回15%+增长;若美国地产周期回暖,传统需求与AI需求双击。长期,公司以全球渠道垄断力为底座,持续向电动工具、工业工具、机器人等高附加值品类扩张,估值中枢有望从12倍向15-18倍修复。核心跟踪:① AI基建相关订单与北美数据中心投资(需求);② 美元兑人民币汇率(利润);③ 美国成屋销售与渠道库存(传统需求);④ 关税政策与海外产能布局(成本);⑤ 机构盈利预测上修(预期)。
十四、总结:投资逻辑与核心矛盾
一句话投资逻辑:巨星科技是一只「全球渠道垄断+AI基建新周期+低估值」三重逻辑共振的稀缺出口制造龙头。买它的本质是:以12.7倍PE买入一家净利率17%+、全球2万家超市在售、且正受益于AI基建大周期的隐形冠军。核心矛盾在于「AI基建需求的持续性 vs 汇兑与关税的短期扰动」:短期看,汇兑拖累利润弹性、地产需求疲弱压制传统基本盘;中期看,AIDC建设高峰期与电动工具放量是收入端最确定的增量;风险在于若AI资本开支不及预期或关税大幅加征,成长逻辑将阶段性受挫。适合关注出口制造+AI基建链的投资者作为核心配置标的,右侧确认信号是Q3-Q4利润弹性修复+AI基建订单放量+汇兑影响消退。
风险提示:本文基于公开信息整理,仅用于信息参考与研究辅助,不构成任何投资建议。股市有风险,投资需谨慎。文中涉及的机构预测和目标价仅代表相关机构观点,不代表本公众号立场。投资者应结合自身风险承受能力独立决策。
数据来源:巨星科技2026年半年度报告、2026年半年度业绩预告、2025年年度报告、2026年第一季度报告、2025年度董事会工作报告、深圳证券交易所公告、巨潮资讯、证券时报、新浪财经、央广网、证券之星、信达证券/华鑫证券/中金公司/国泰君安研报、Wind