ARTICLE · 1161717
政策只选100个标杆,2万家软件企业里,AI收入占比有优势的都有谁
AI应用这轮行情,先动的是估值,不是收入。9月11日,工信部发布《"人工智能+软件"专项行动实施方案》,把软件智能化的时间表定到2030年:到2028年,规模以上软件企业推广应用覆盖2万家,在重点行业打造100个智能体软件标杆应用。文件里写着三段转变,其中一段常被读过去——软件产品要由「被动响应」向「主动执行」转变。
这件事跟钱的关系,落在收费方式上。软件行业过去的计价单位是「人头」:一个账号、一个席位、一年多少钱;而一款能自己把活干完的软件,逻辑上会让企业需要的席位变少。10月9日,节后第一个交易日,国内软件板块放量上行,天融信、绿盟科技等多只个股封上涨停,市场先把这份文件读成了一条定价逻辑。
9月11日,工信部在新闻发布会上介绍《"人工智能+软件"专项行动实施方案》,给出了两条时间线:到2028年,规模以上软件企业的推广应用要覆盖2万家,并在重点行业打造100个智能体软件标杆应用;到2030年,关键软件全面实现智能化升级。同一天被反复引用的,是文件里的三段转变,其中「软件服务由产品交付向价值交付转变」这一段,讲的正是怎么收钱。
盘面比文件更快。10月9日,节后第一个交易日,软件类指数涨幅在3%以上,涨停名单里既有安全厂商,也有办公软件与工业软件公司。但这一轮先动的并不是业绩——半年报披露的口径里,多数软件公司的AI相关收入还没有单列,能把它写成占营收比例的,屈指可数。估值轴先动,收入轴后动——中间隔着的,是收费方式到底改没改。
软件行业过去的计价单位是「人次」:一个账号一年多少钱,买的人越多,收入越高。智能体把这个前提掀了——它接走的不是一次点击,是一段完整的活。同一家公司,原来要二十个席位做的报表,现在五个席位加几个智能体就够了;效率往上走,席位往下走,客户要备的人头反而越少。
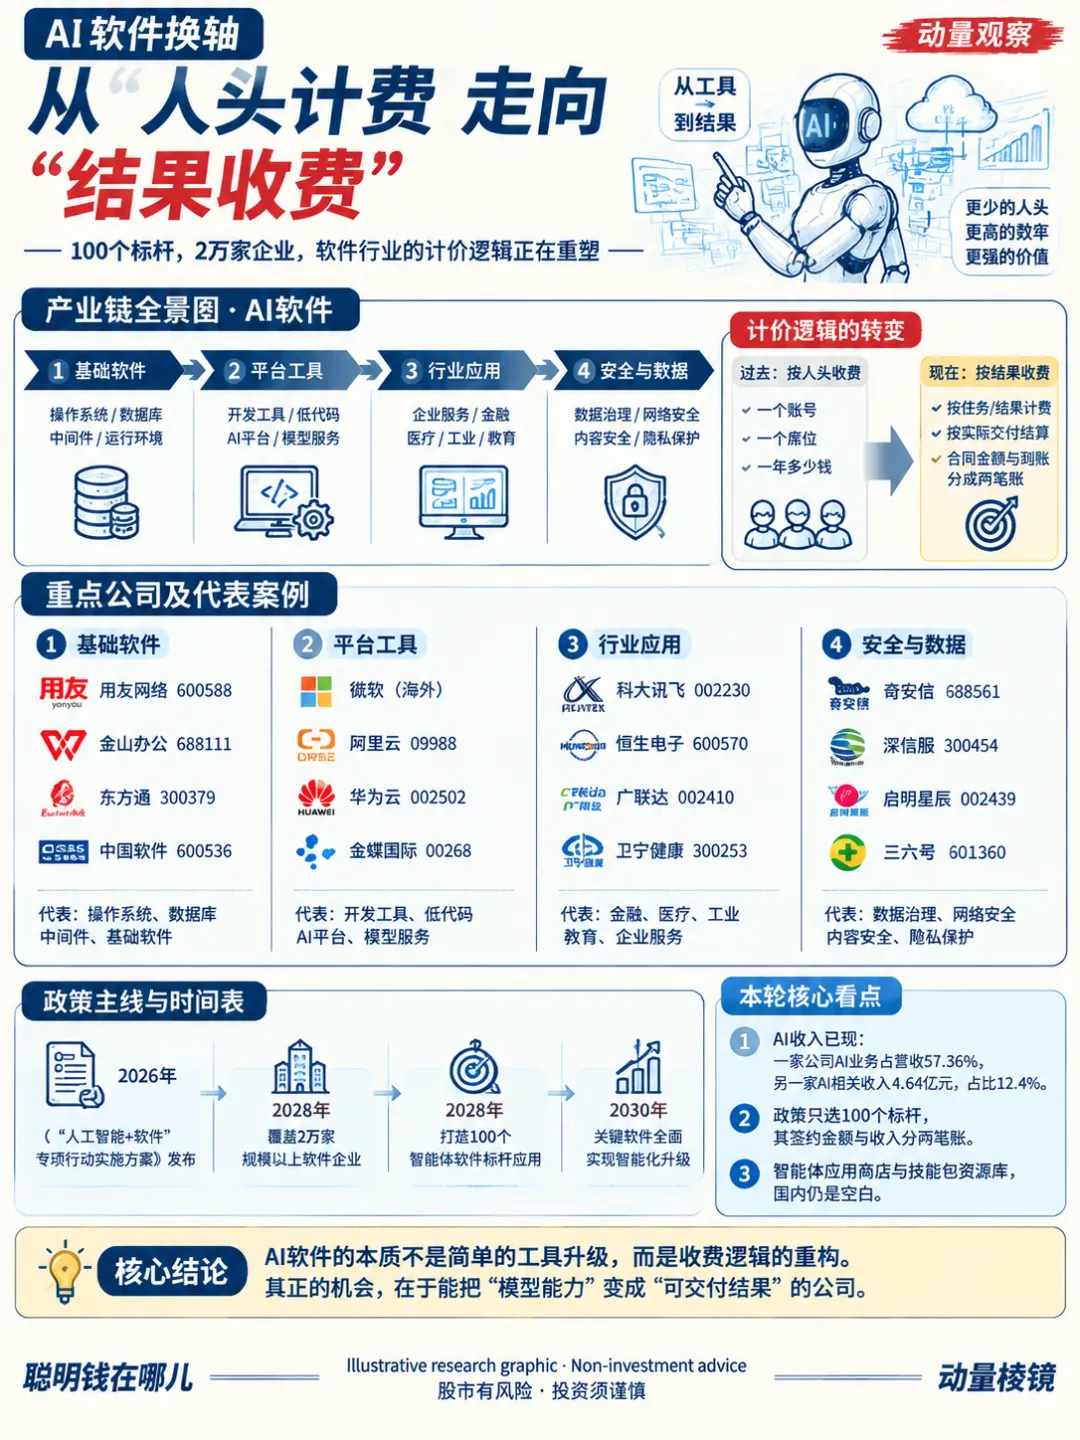
换成按结果收费,收入的确认口径也跟着挪。过去签完合同按人年分期确认,现在要看这张单子实际交付了多少任务、跑出了多少可计量的结果。合同金额和实际到账,从此是两笔账:前者按合同走,后者按交付走。
海外这一段走得更早,价格是公开摆着的。公开报道显示,一家做客服智能体的公司把收费单位定为「解决一次」,标价1.50美元,没解决不收;另一家把Agentforce的计价从「每月每用户」换成「每次解决」,标价2美元。两家都没有对外解释这套定价的边际成本,公开信息里能看到的只有价格本身。
要看这条线谁真的在收钱,得先把面上的公司摊开。此前把这条线上的604家公司按在链条上的位置摊成九段,摊完之后有一件事很明显:第四段「平台与开发工具」只有14家,是九段里偏薄的一格——而这一格,正好是这份文件点名要建的东西。再把口径收紧一层:604家里能同时拿出产品、客户和收入三样证据的,只有43家。
读表提示:环节按链条位置排列,排序不代表推荐顺序,也不代表业务规模。
四段摆好,接下来看每一段里的公司到底收到了多少。以下数字都取自各公司定期报告与公开披露,表里的公司在各自环节中都是举例,不等于这块业务占公司收入的比重高。
读表提示:「收入占比」一栏要格外小心读;签约额、合同额与营业收入是三个不同口径,比较前请回到原始披露。
把「收入占比」一栏并排看,写得出比例的只有两家:信创底座那一格的卓易信息,AI IDE收入占营业收入57.36%;智能体平台这一格的用友网络,AI相关收入占收入约12.4%。其余几家给的都是绝对金额或签约金额——用友网络上半年AI相关合同签约9.06亿元、AI相关收入4.64亿元,同一个半年度,收入只到签约的一半;致远互联那1.75亿元本身就是合同口径。签约额是态度,收入占比才是位置。
这一轮的涨,市场看的是「计价单位会不会真的换」,定价里装的是「先信」——先信收钱的方式会改,而不是先信这个季度能多收几千万。这是一条典型的远期期权叙事:买的是「它有能力按结果收钱」,不是「它已经按结果收了很多钱」。
要跟下去,只盯一个数:有没有第二家、第三家公司在定期报告里,把AI业务的收入占比单独写出来。这个数之所以比签约额有用,是因为它绕不过交付——签约额可以一次签很多,占比必须先把钱确认进来,才能写进报表。换轴真的开始,一定先在这个数上露头。
终政策要把计价单位从人头换成结果,市场先给它定了价;真正要等的不是签约额,是第二家公司把AI收入的占比写进报表。
研究支持,非投资建议;作者不具备证券投资咨询资质。
股市有风险,决策请独立判断。