ARTICLE · 1166565
被大模型吃掉的AI工具:单点工具的萎缩与幸存者法则
AI科普馆部分垂类内容转移至👆
【长三角人工智能联盟】公众号,快点进去瞧瞧!
7亿人在用AI了。但宏观热闹之下,行业内部正在发生一场残酷的洗牌——一批曾经风光的AI产品,正在以肉眼可见的速度消失。
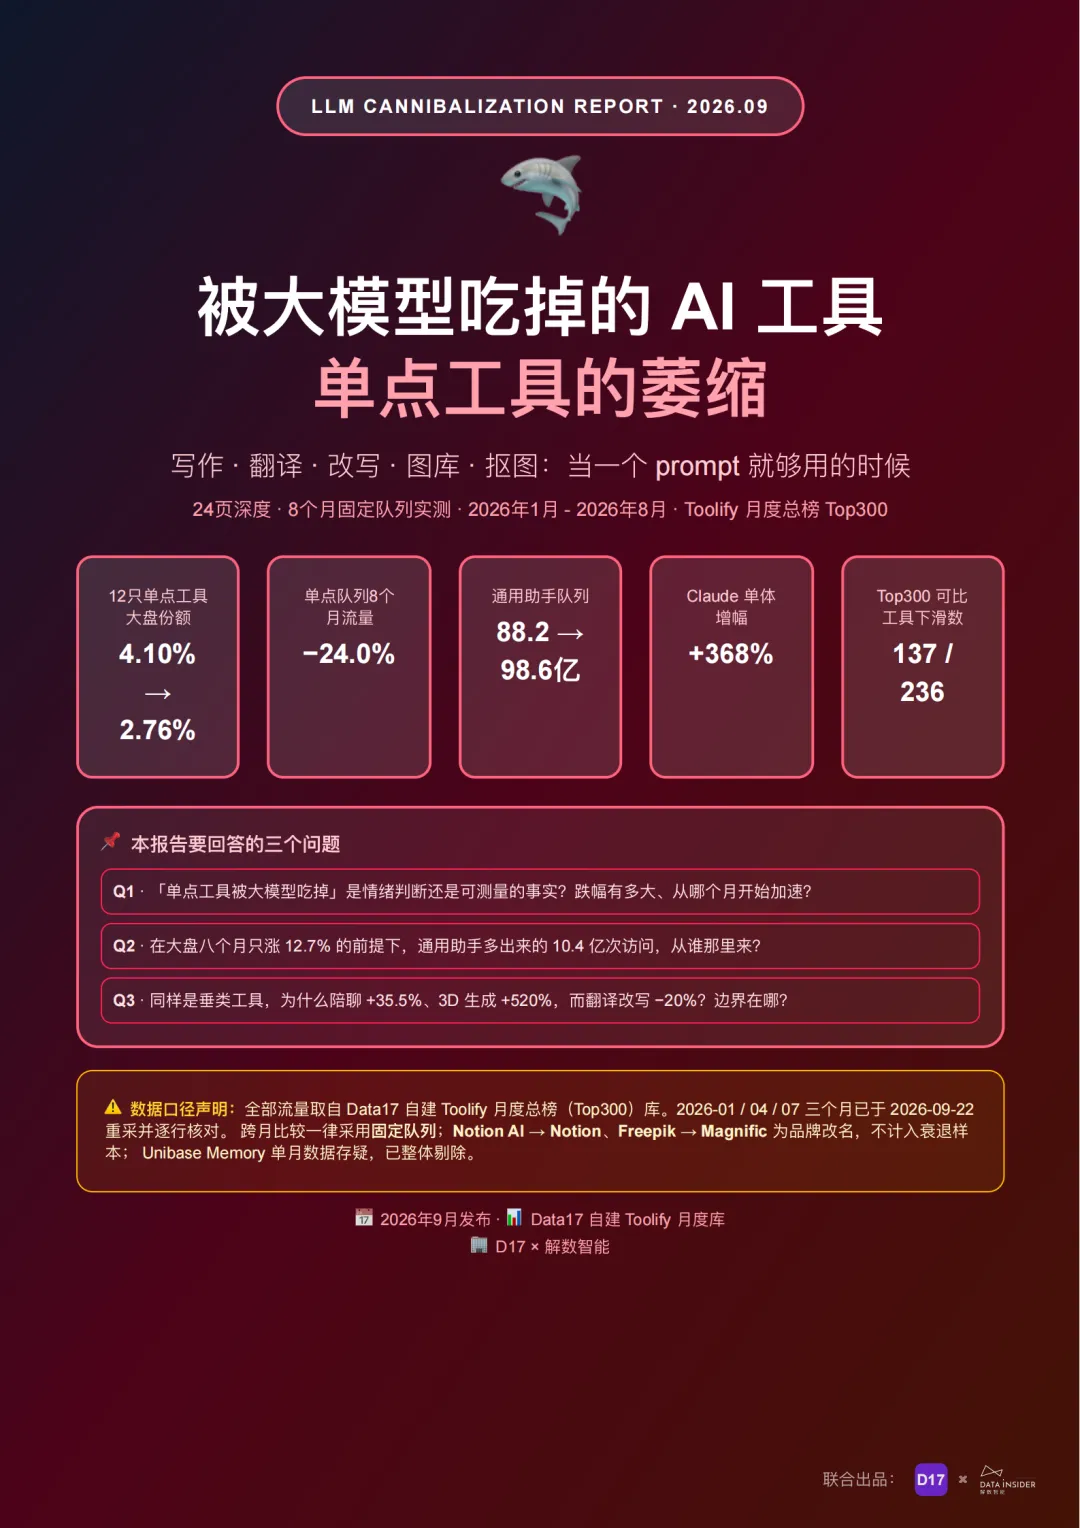
解数咨询与Data17联合发布的这份报告,用2026年1—8月、Toolify月度总榜Top300的固定队列实测,把这件事量化了。
一、先纠正一个共识:AI工具没有退潮
流行说法是"AI工具整体在退潮"。数据不支持。
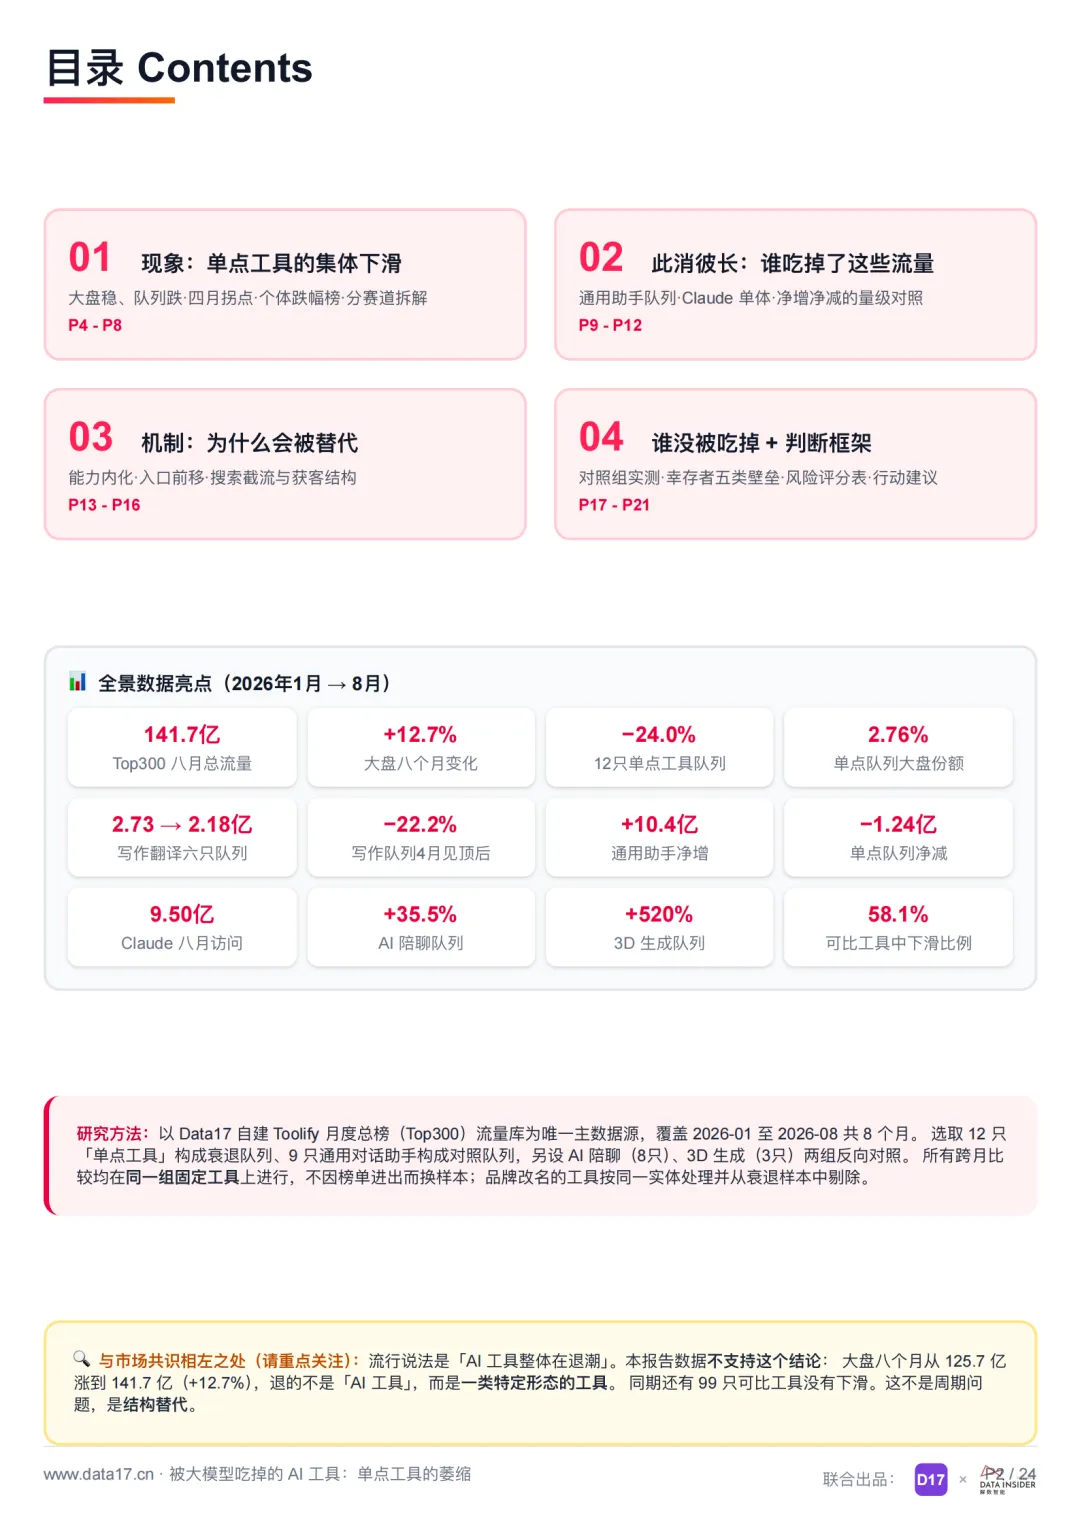
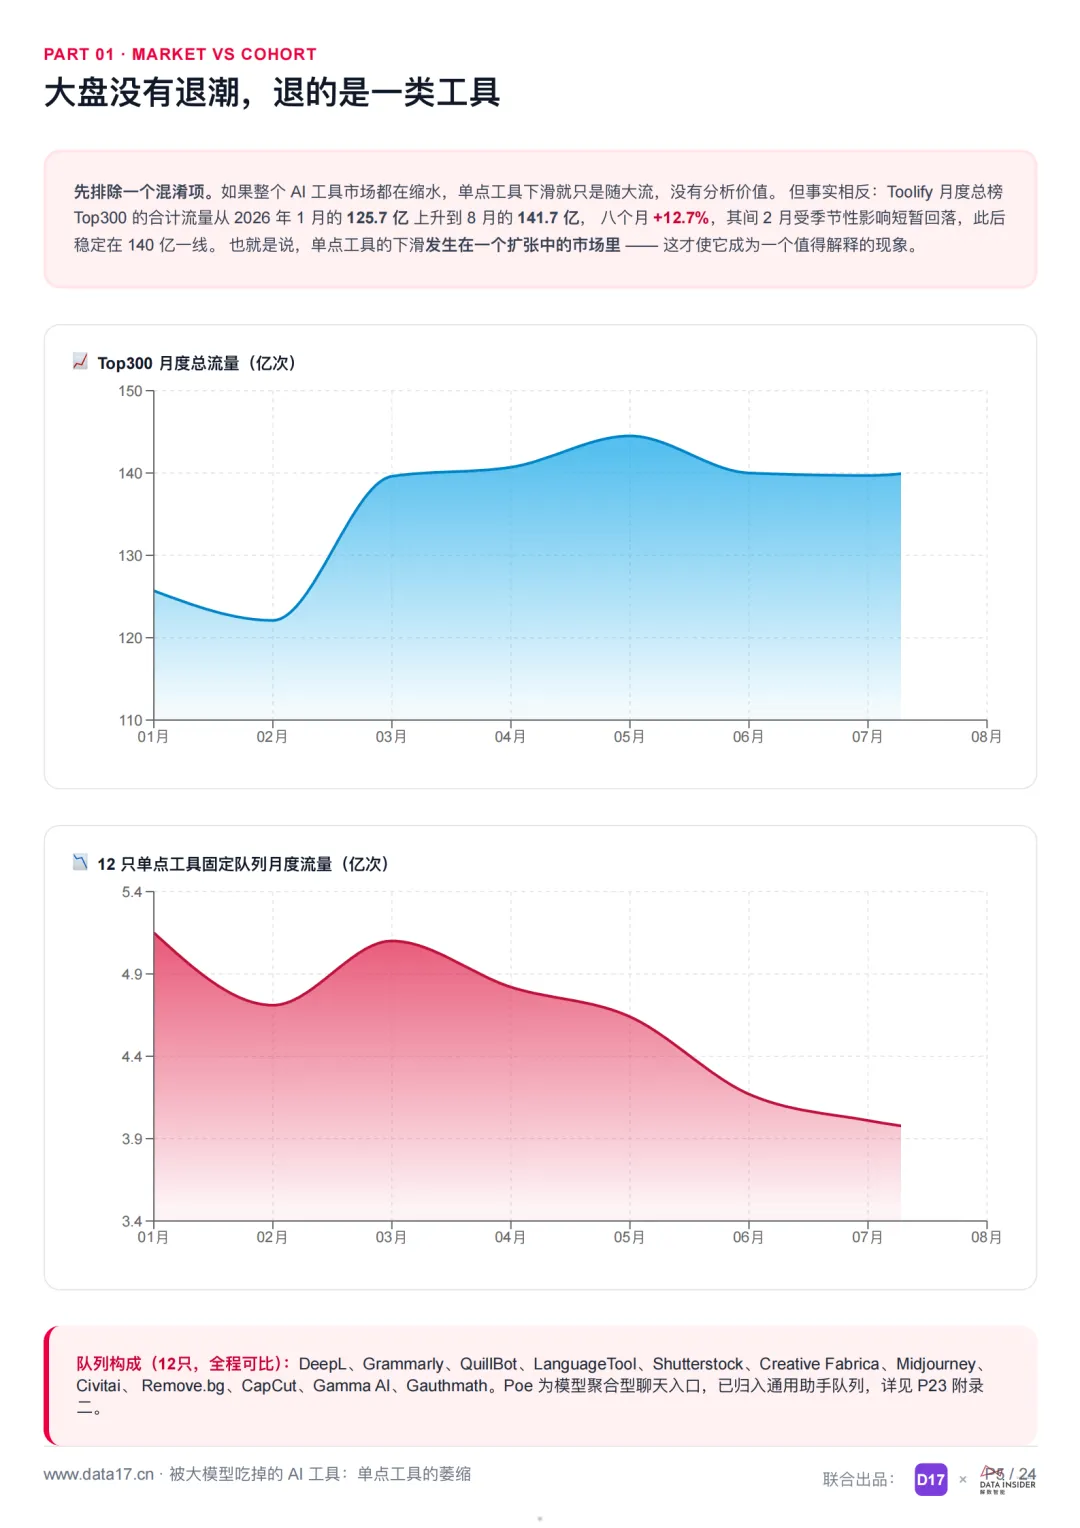
Top300总流量从1月的125.7亿涨到8月的141.7亿,八个月+12.7%。退的不是AI工具这个整体,而是一类特定形态的产品:只做一件事、打开即用、用完即走的单点工具。
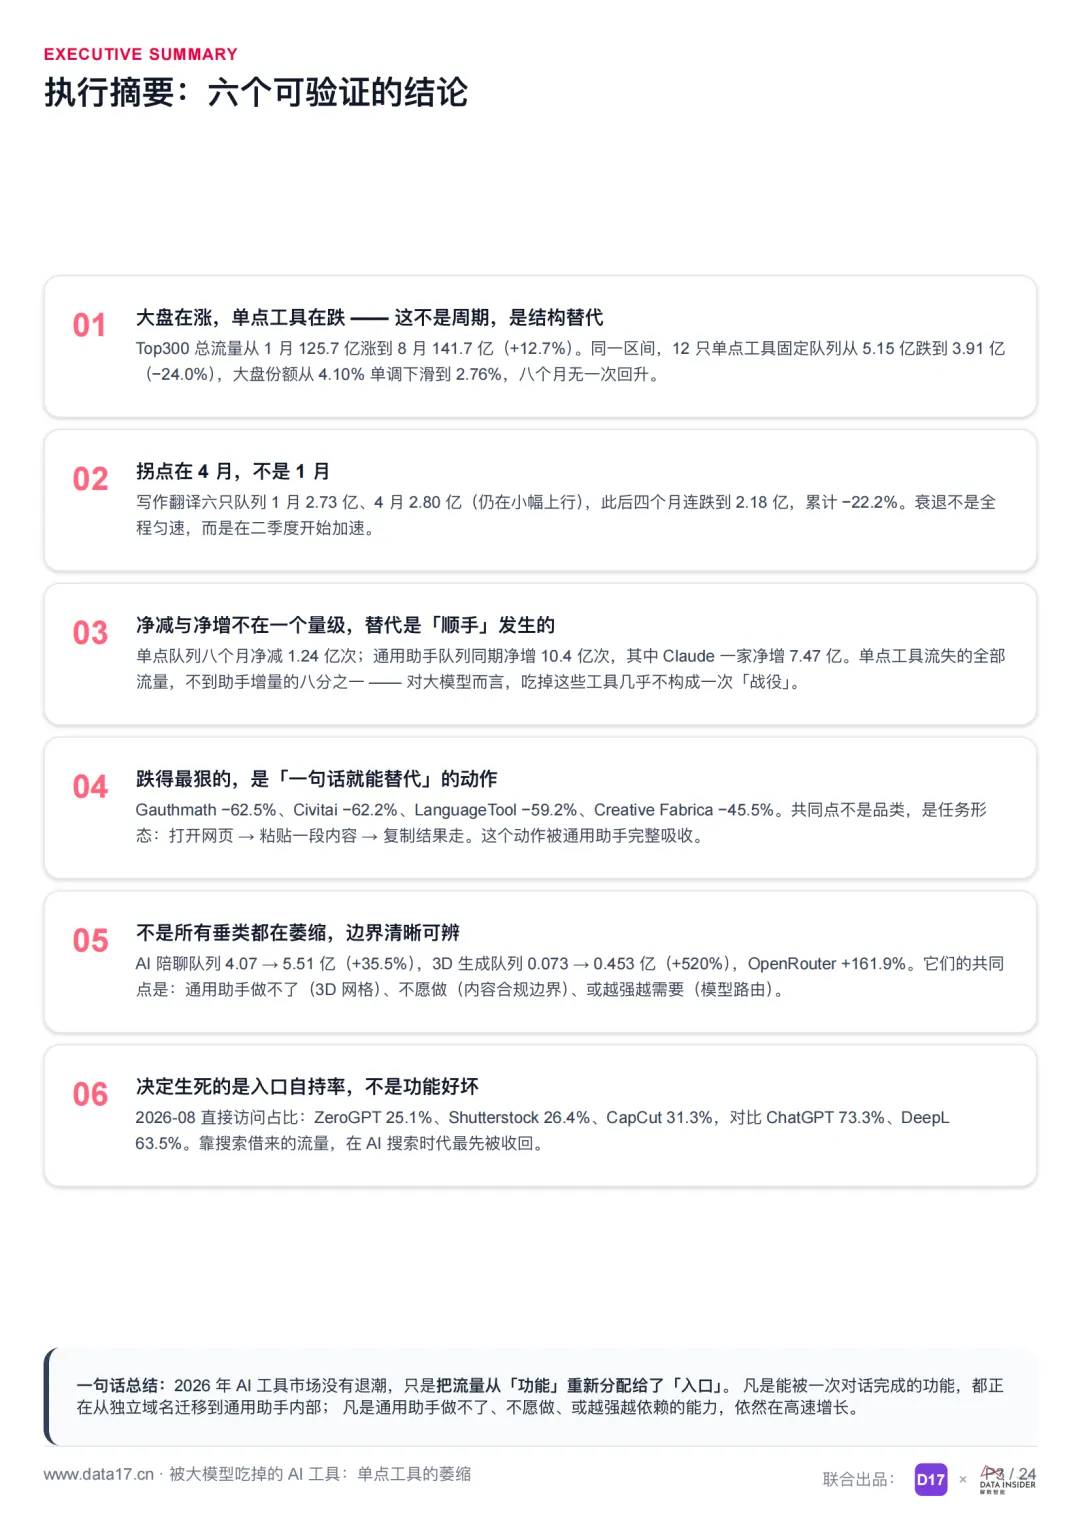
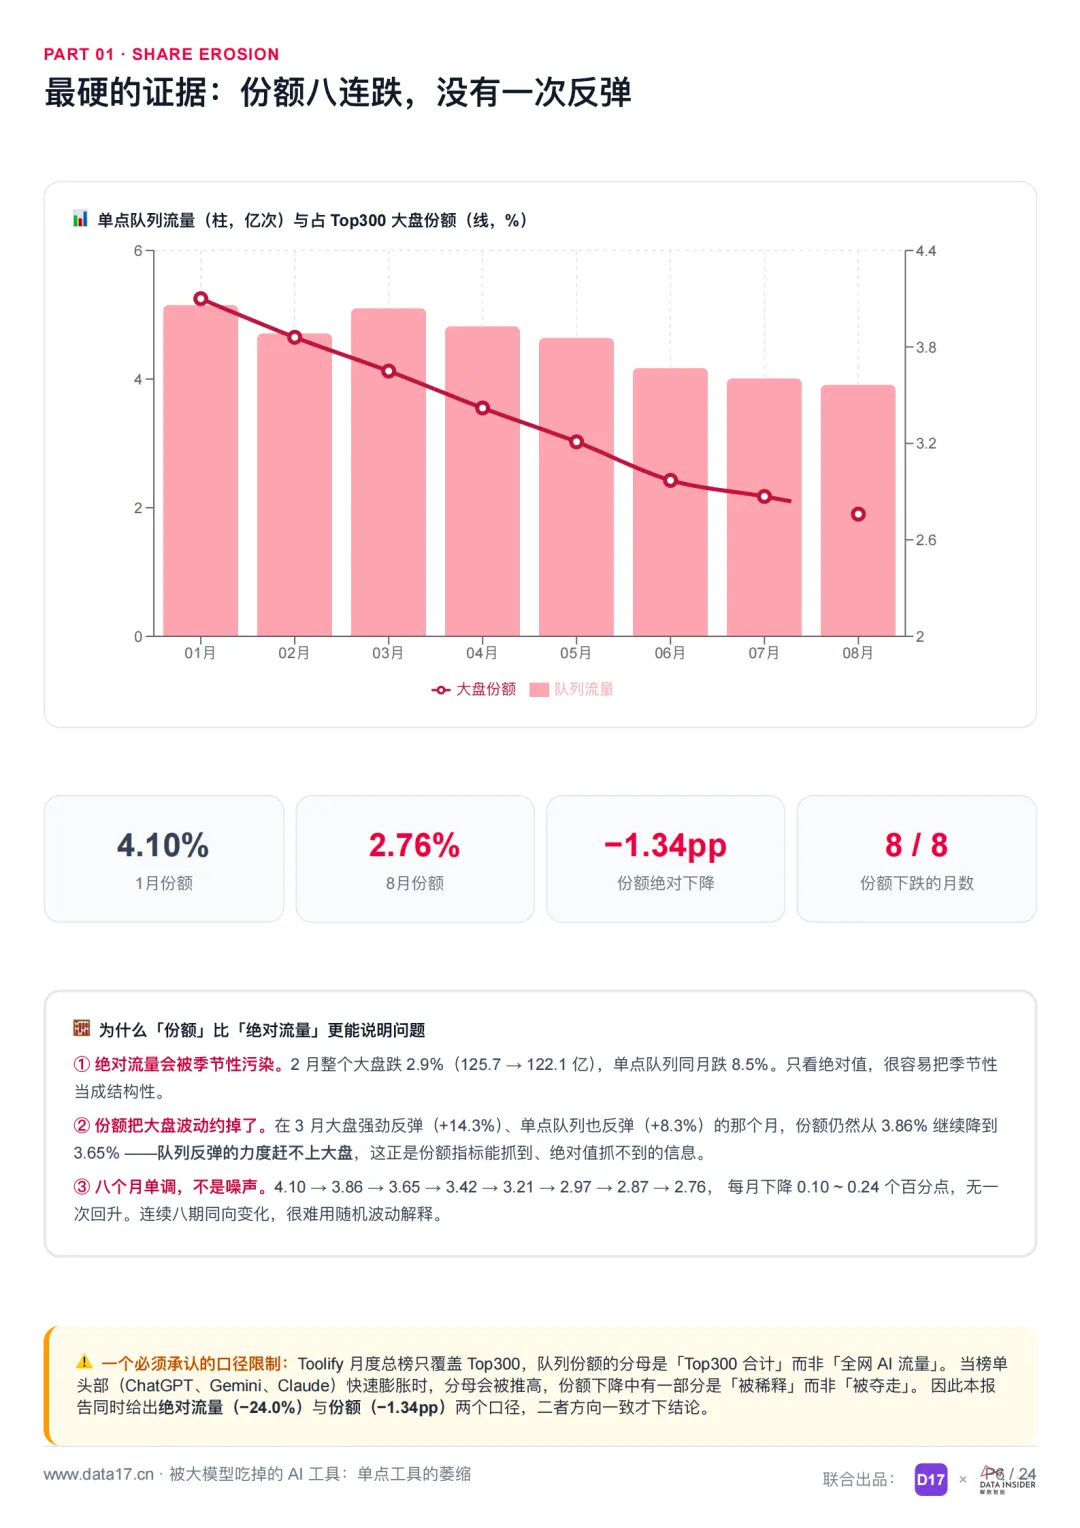
12只单点工具组成的固定队列,同期从5.15亿跌到3.91亿,-24.0%;占大盘份额从4.10%单调下滑到2.76%,八连跌,没有一次反弹。
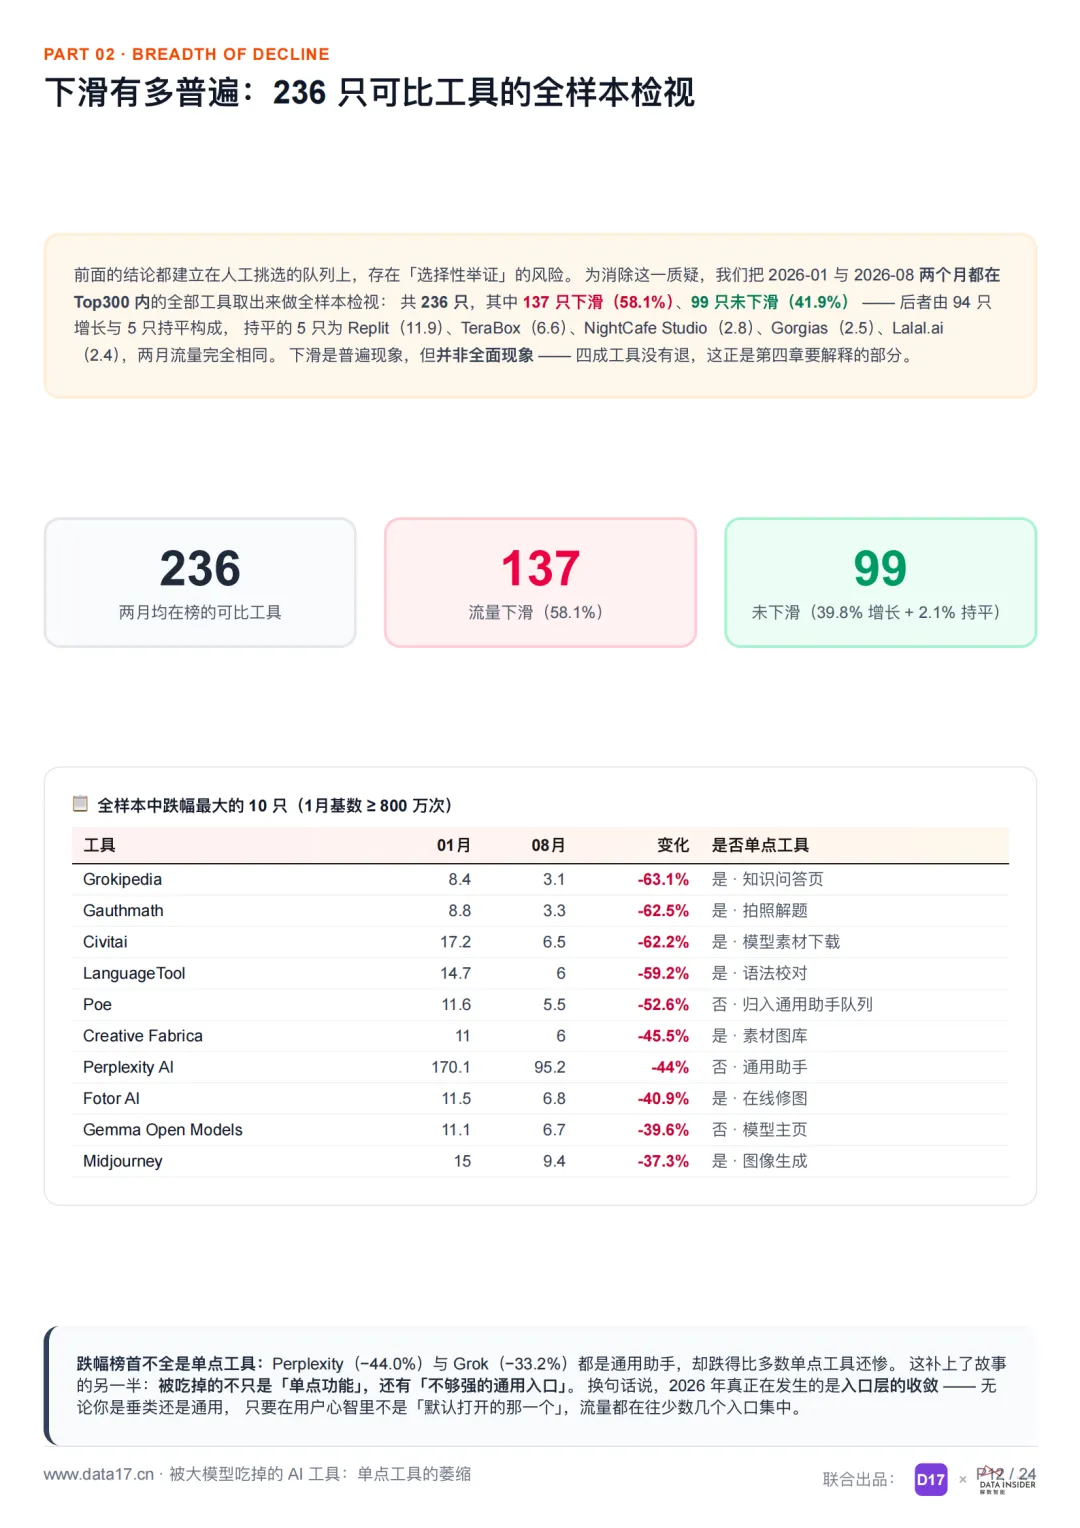
这不是周期问题,是结构替代。全样本236只可比工具中,137只下滑(58.1%),但仍有99只没有下滑。
二、拐点在4月,不是1月
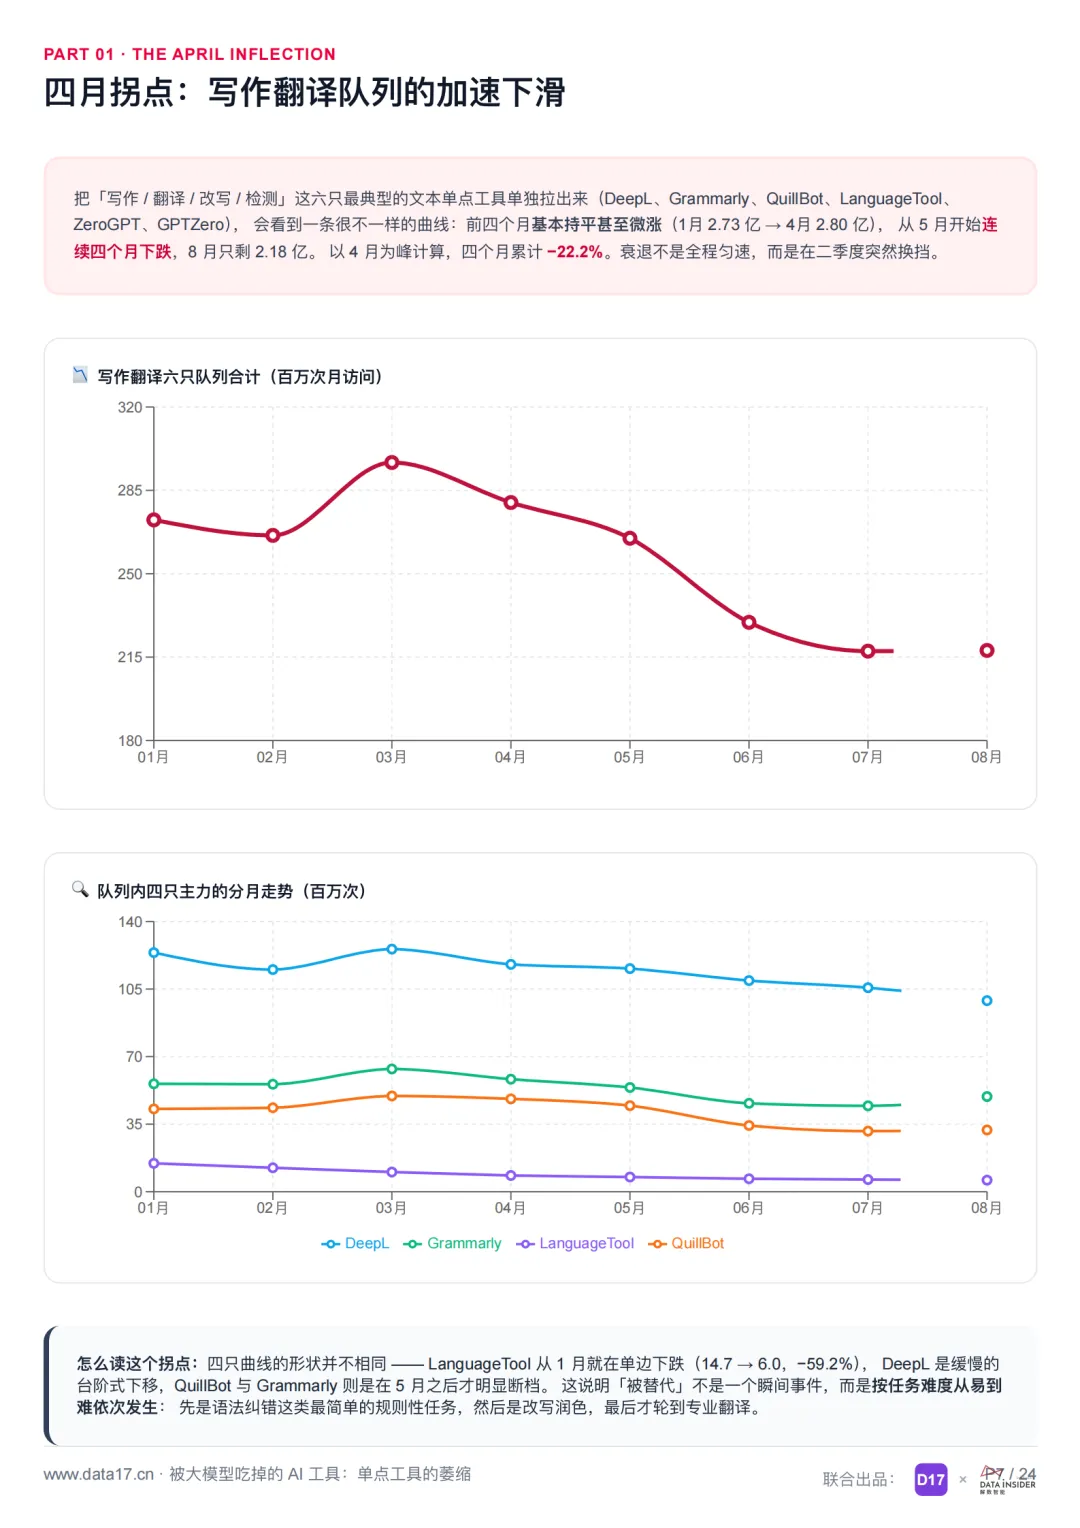
把写作/翻译/改写/检测这六支最典型的文本工具单独拉出来(DeepL、Grammarly、QuillBot、LanguageTool、ZeroGPT、GPTZero),曲线很不一样:
1月2.73亿 → 4月2.80亿(还在微涨) → 8月2.18亿。以4月为峰,四个月累计-22.2%。衰退不是匀速的,而是在二季度突然换挡。
队列内部还分化:LanguageTool从1月就单边下跌(-59.2%),DeepL台阶式下移,QuillBot和Grammarly到5月后才断档。这说明"被替代"是按任务难度从易到难依次发生的——先是语法纠错,然后改写润色,最后才是专业翻译。
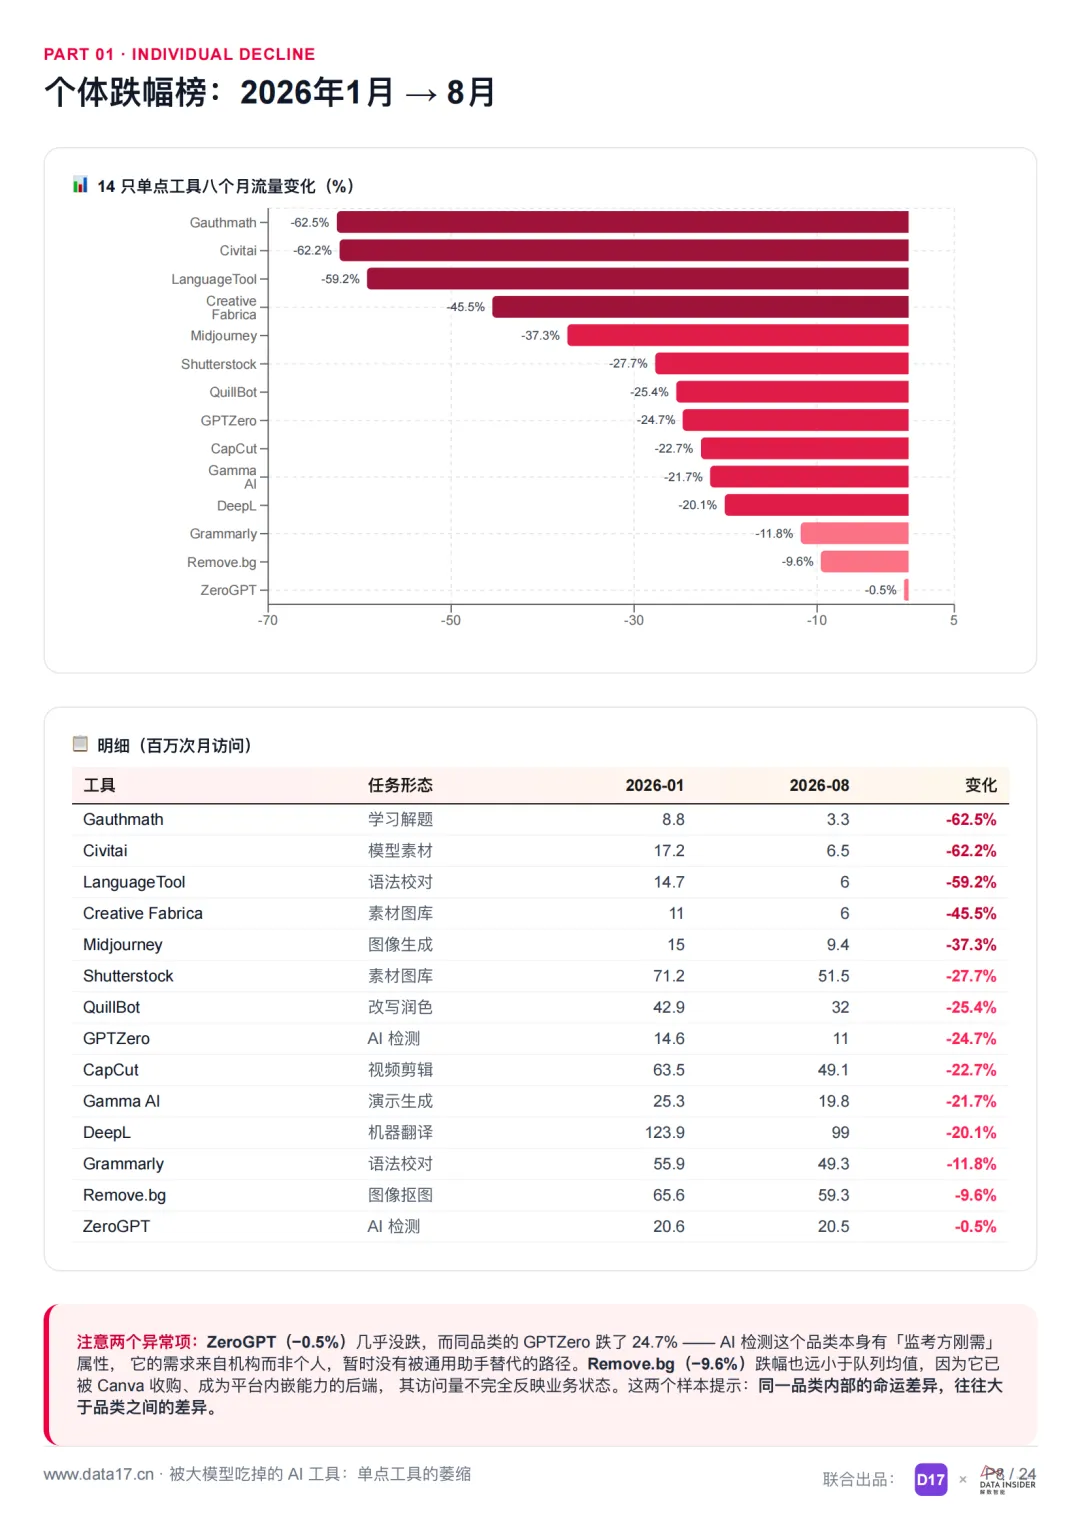
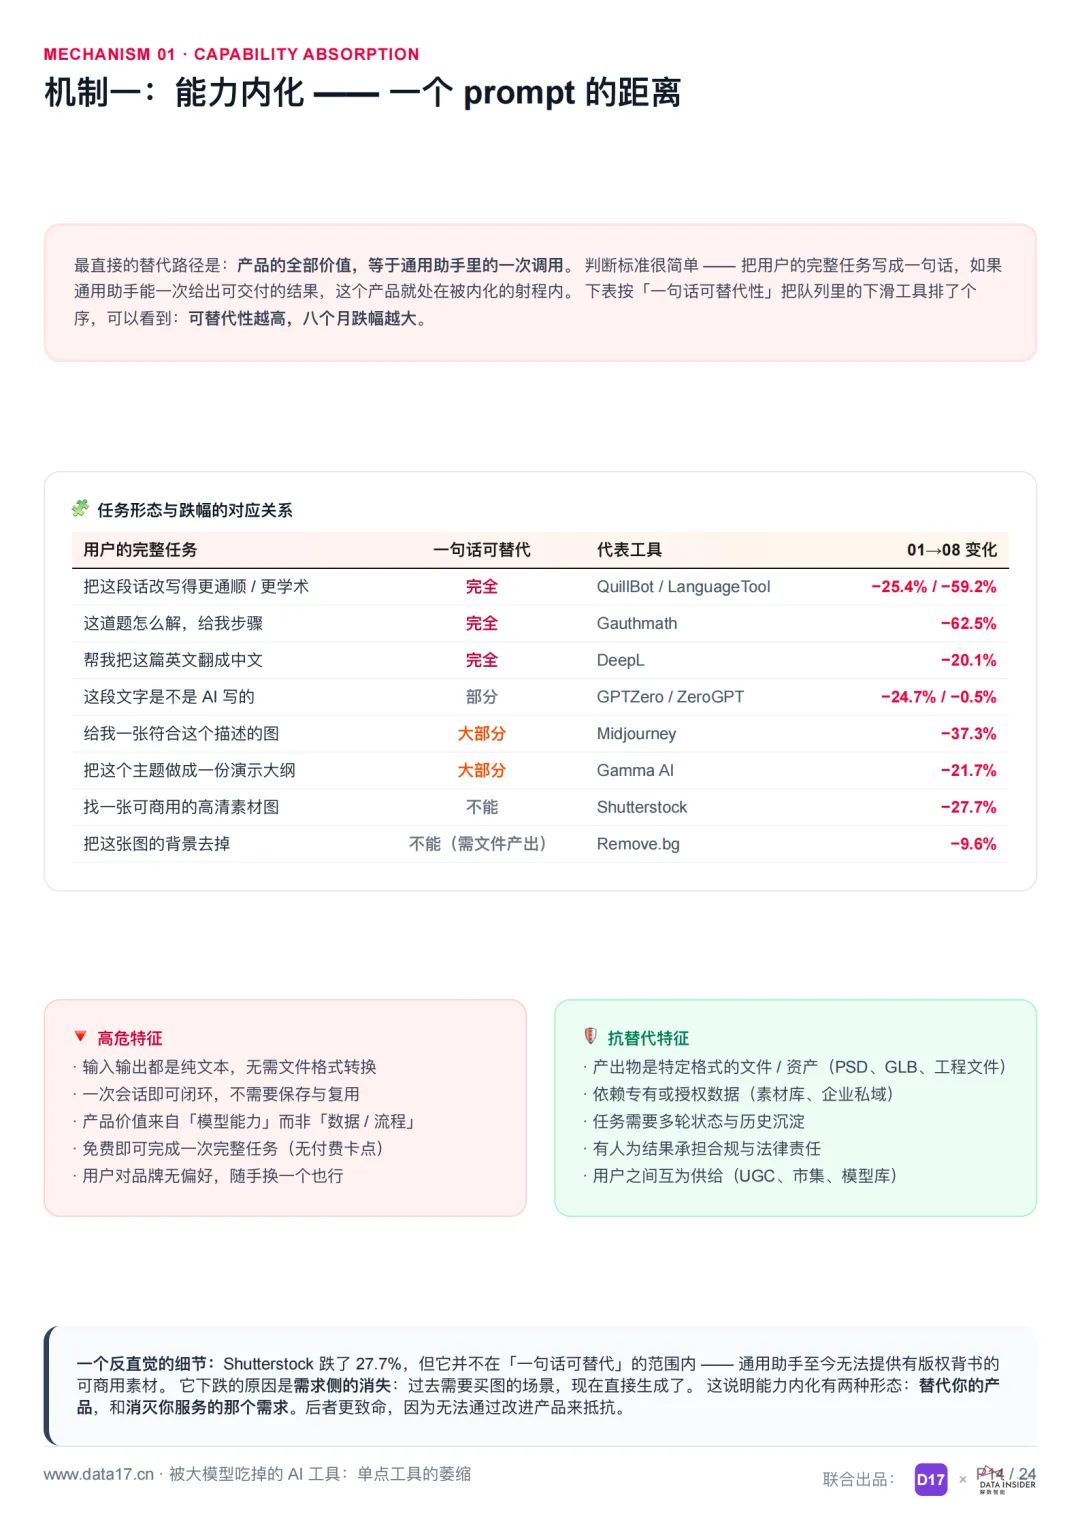
个体跌幅榜:Gauthmath -62.5%、Civitai -62.2%、LanguageTool -59.2%、Creative Fabrica -45.5%、Midjourney -37.3%、Shutterstock -27.7%、QuillBot -25.4%、DeepL -20.1%。
三、流量去哪了?答案有点扎心
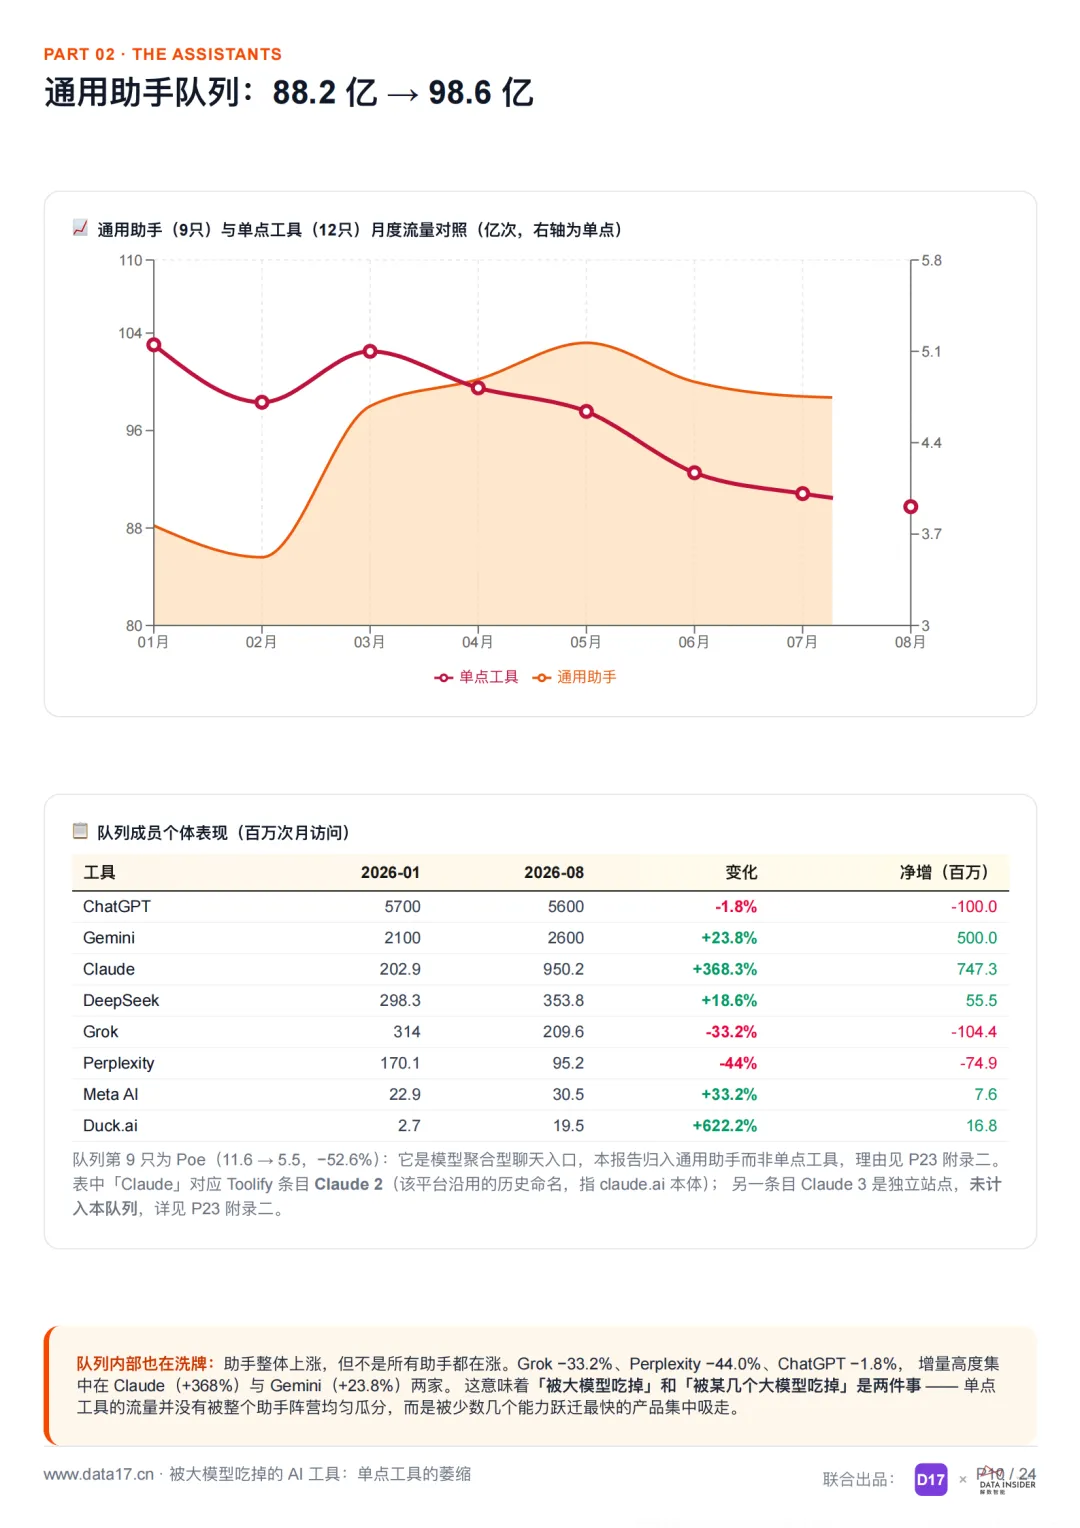
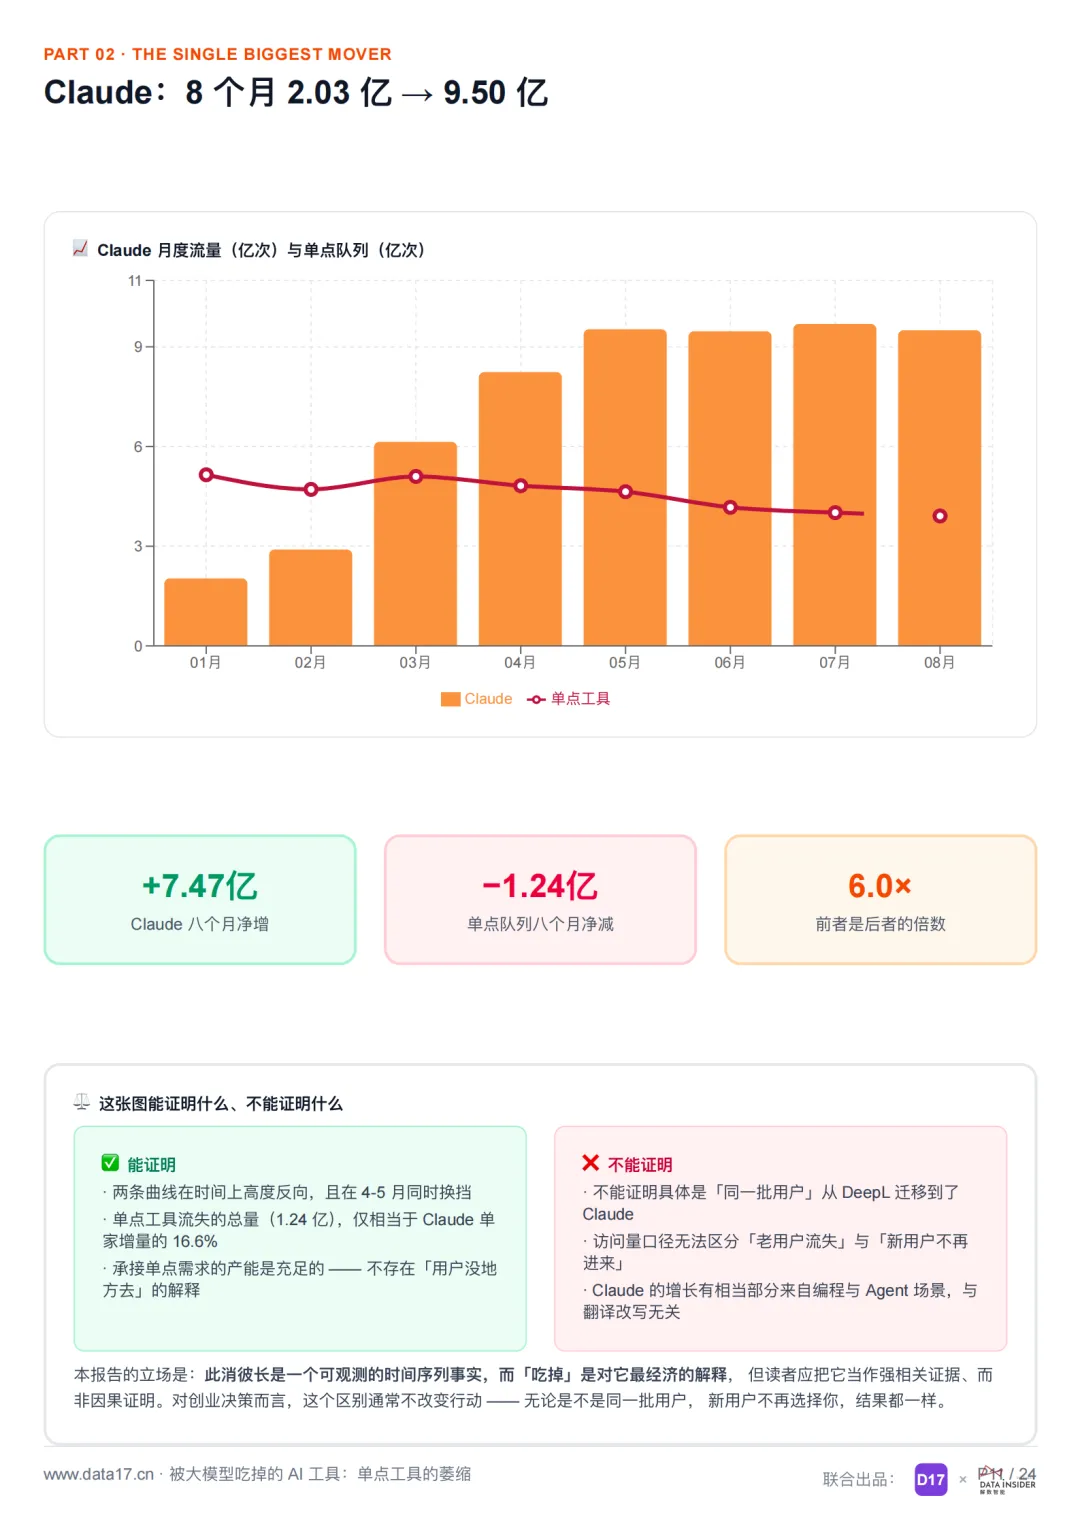
通用助手队列九支工具,八个月从88.2亿涨到98.6亿,净增10.4亿次。其中Claude一家从2.03亿冲到9.50亿,净增7.47亿,增幅368.3%。
而单点工具流失的全部流量是1.24亿——不到Claude一家的六分之一。对大模型来说,吃掉这些工具几乎不构成一次"战役",是顺手发生的。
还有一个容易被忽略的对照:跌幅榜前列不全是单点工具。Perplexity -44.0%、Grok -33.2%,两个通用助手跌得比多数单点工具还惨。真正在发生的是入口层的收敛——无论垂类还是通用,只要在用户心智里不是"默认打开的那一个",流量都在往少数几个入口集中。
四、三条替代通道
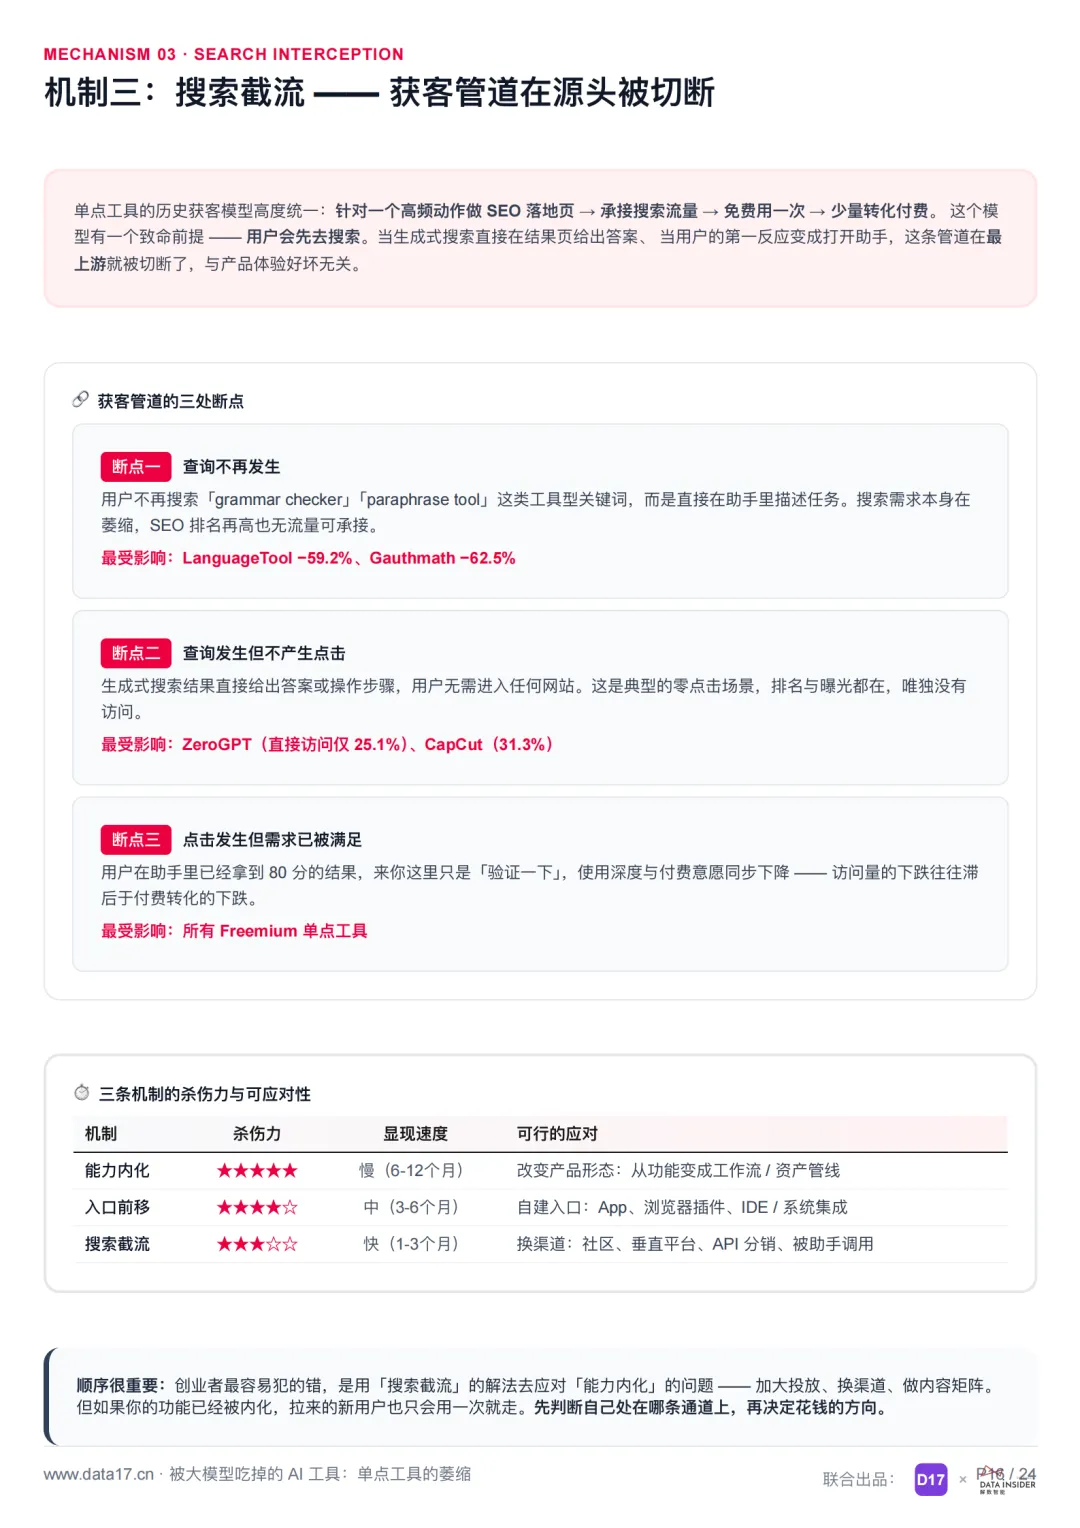
能力内化(慢,6—12个月)。判断标准极简:把用户的完整任务写成一句话,如果通用助手能一次给出可交付结果,这个产品就在射程内。"把这段话改得更通顺""这道题怎么解""帮我把这篇英文翻成中文"——全部命中。
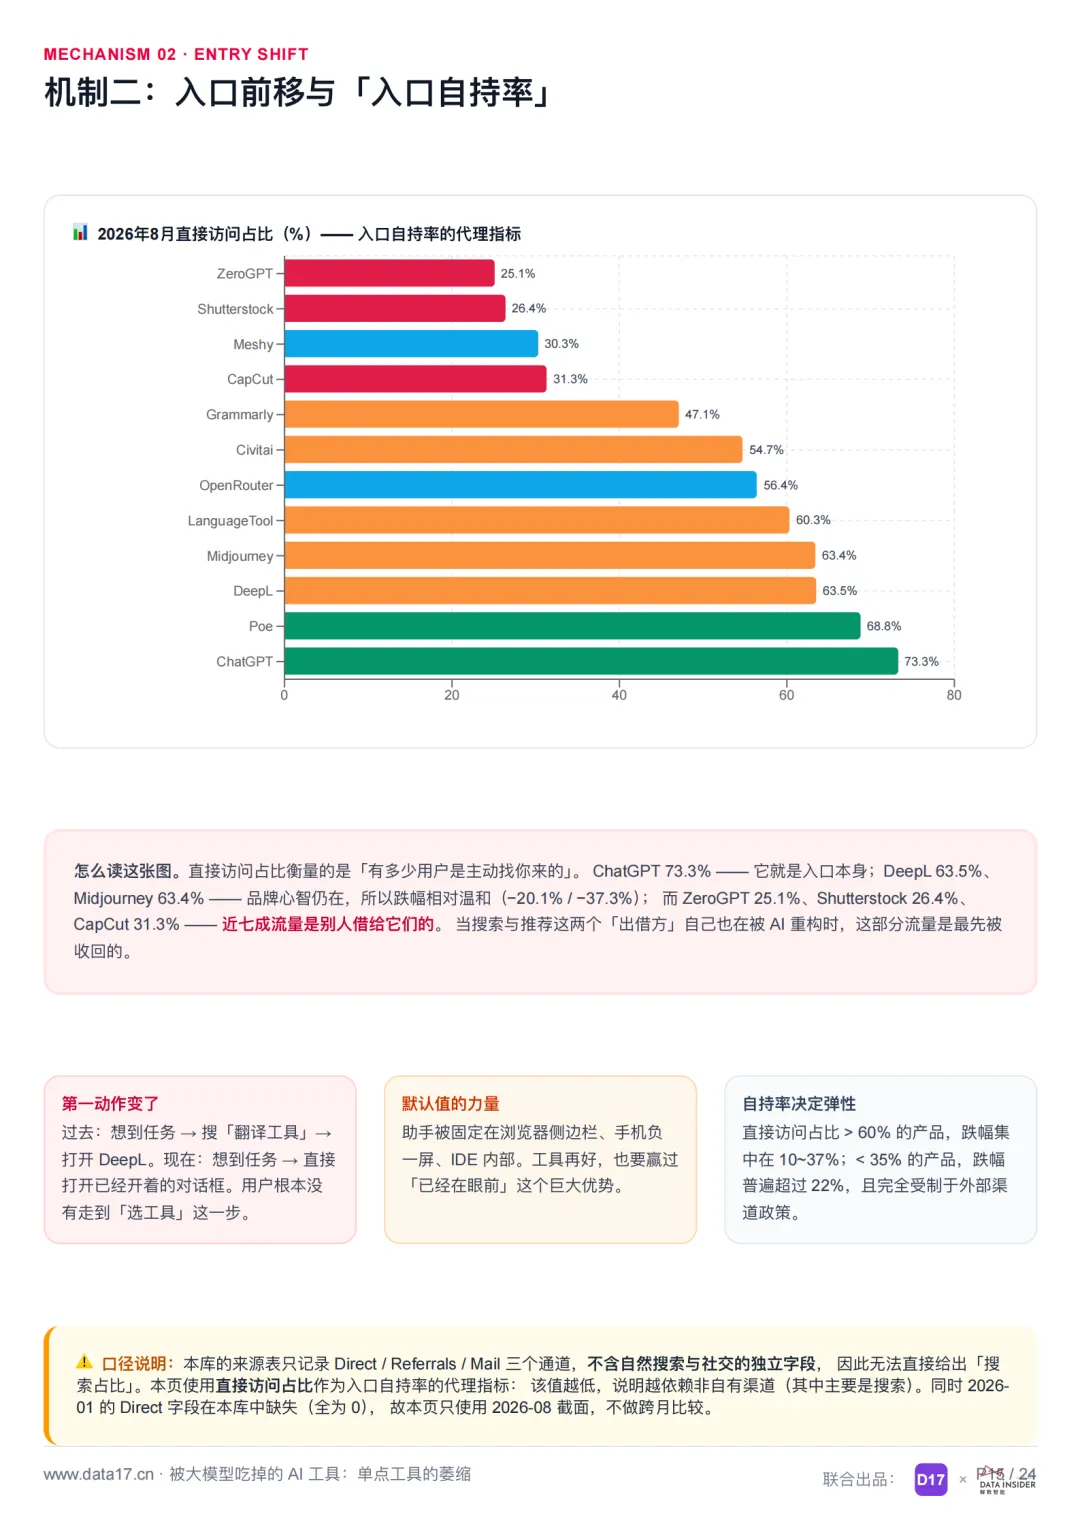
入口前移(3—6个月)。过去是"想到任务→搜翻译工具→打开DeepL",现在是"想到任务→直接打开已经开着的对话框"。用户根本没走到"选工具"这一步。
搜索截流(最快,1—3个月)。单点工具的历史获客模型是:SEO落地页承接搜索→免费用一次→少量转化。前提是用户会先去搜索。当生成式搜索直接在结果页给答案,这条管道在最上游就被切断了,与产品体验好坏无关。
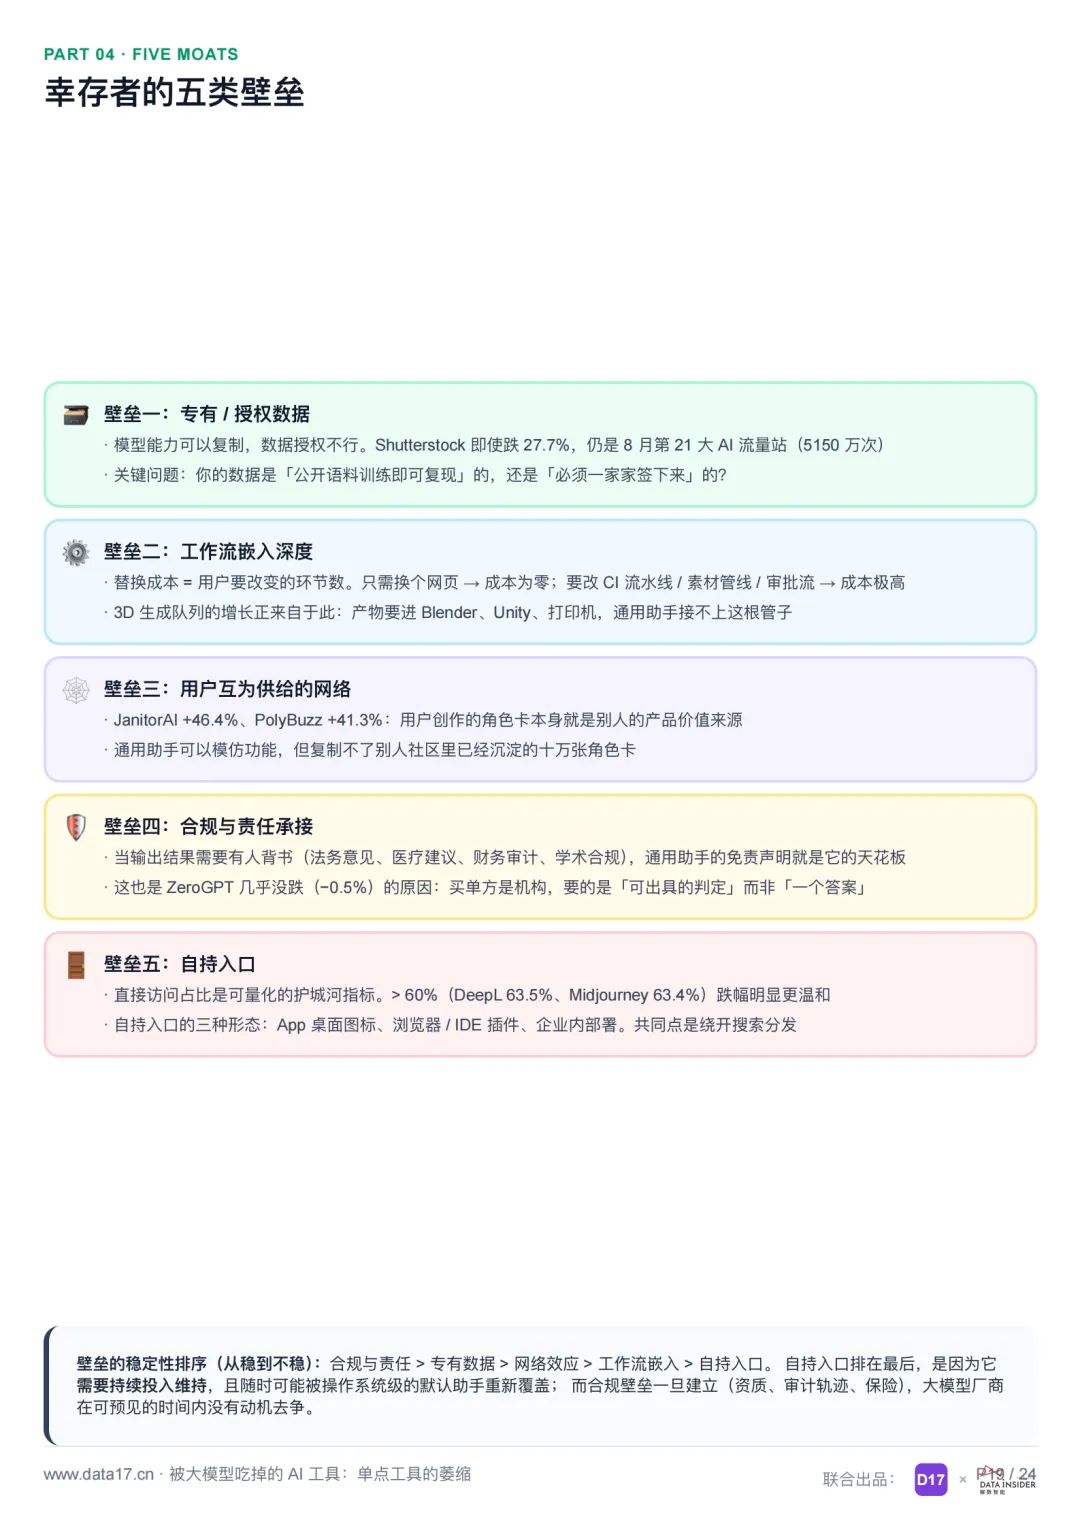
一个反直觉的细节:Shutterstock跌27.7%,但它并不在"一句话可替代"范围内——通用助手至今提供不了有版权背书的可商用素材。它下跌的原因是需求侧消失:过去需要买图的场景,现在直接生成了。能力内化有两种形态:替代你的产品,和消灭你服务的那个需求。后者更致命,因为没法靠改进产品抵抗。
五、谁没被吃掉
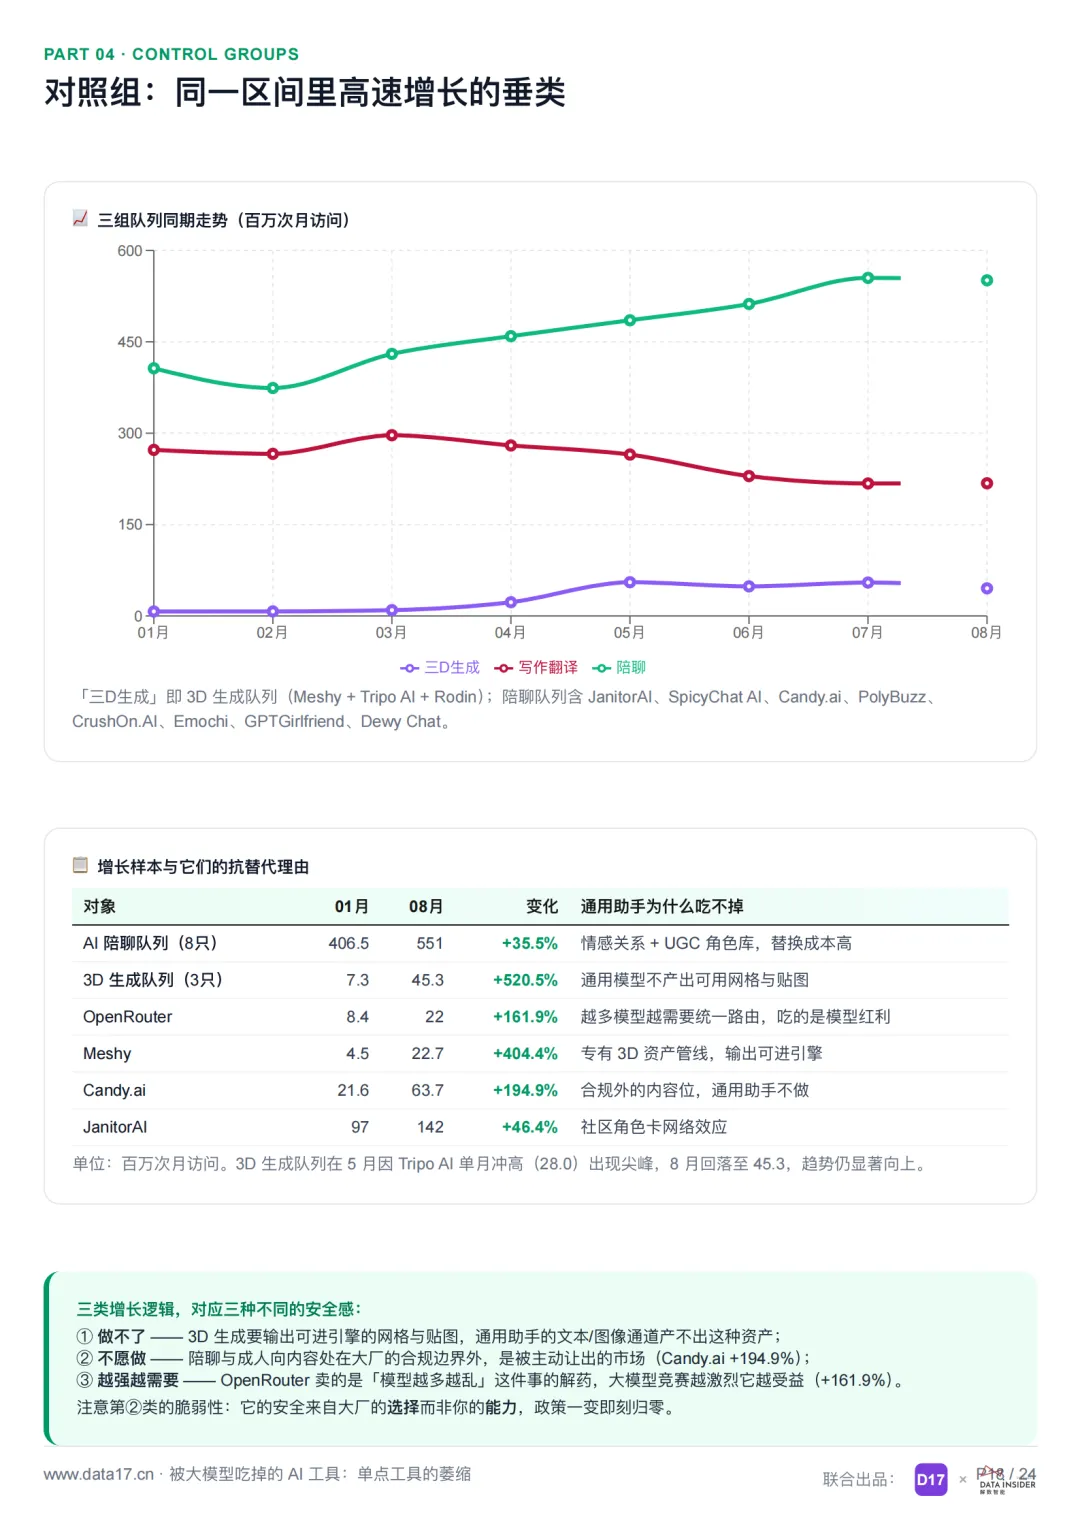
AI陪聊队列 4.07→5.51亿,+35.5%;3D生成队列 0.073→0.453亿,+520%;模型路由平台OpenRouter +161.9%。
共同点清晰:通用助手做不了(3D网格)、不愿做(内容合规边界)、或越强越需要(模型路由)。
同样是AI检测,ZeroGPT几乎没跌(-0.5%),GPTZero却跌了24.7%——前者的需求来自机构而非个人。同一品类内部的命运差异,往往大于品类之间的差异。
六、决定生死的是入口自持率
2026年8月直接访问占比:ChatGPT 73.3%,它是入口本身;DeepL 63.5%、Midjourney 63.4%,品牌心智仍在,跌幅相对温和。而ZeroGPT 25.1%、Shutterstock 26.4%、CapCut 31.3%——近七成流量是别人"借"给它们的。
靠搜索借来的流量,在AI搜索时代最先被收回。
一句话总结:2026年AI工具市场没有退潮,只是把流量从"功能"重新分配给了"入口"。凡是能被一次对话完成的功能,都在从独立域名迁移到通用助手内部;凡是通用助手做不了、不愿做、或越强越依赖的能力,依然在高速增长。
行业在洗牌,那普通人呢?另一组数据或许更说明问题——4.8亿人在快手上刷AI视频、3000万人主动搜索AI,他们的真实AI生活是什么样。
本文基于D17与解数智能联合发布的《被大模型吃掉的AI工具:单点工具的萎缩》撰写,详细内容请查阅原文。
以下是内容节选↓↓↓ 文末点击链接免费下载pdf,扫二维码加入交流群
AI科普馆:打开AI世界之窗