ARTICLE · 1173688
香港公司买电脑和软件:报税别照抄账面折旧
香港公司买了电脑,报税时不能把账上的折旧直接搬过去。符合《税务条例》第16G条的资本开支,可以在相关课税年度一次扣除;若只有部分用于产生应课税利润,就要按比例处理。
准备报税资料时,先把发票和合同放到一起,核清买到什么、怎样取得、实际用在哪里,再决定税务扣除金额。电脑和软件的品名,只是查核的起点。
账面折旧和16G,回答不同问题
账面折旧按公司的会计政策处理;16G要判断的,是在相关课税年度基期内发生的开支,是否属于合资格的指明资本开支。两边可能出现不同金额,不必为了报税把账上折旧改成同一个数。
这里的应课税利润,指须按香港利得税规则征税的利润。公司付款、有公司抬头发票,都不能单独证明整项开支符合用途条件。把资产用于什么业务、谁在用、有没有其他用途,才是要留下的资料。
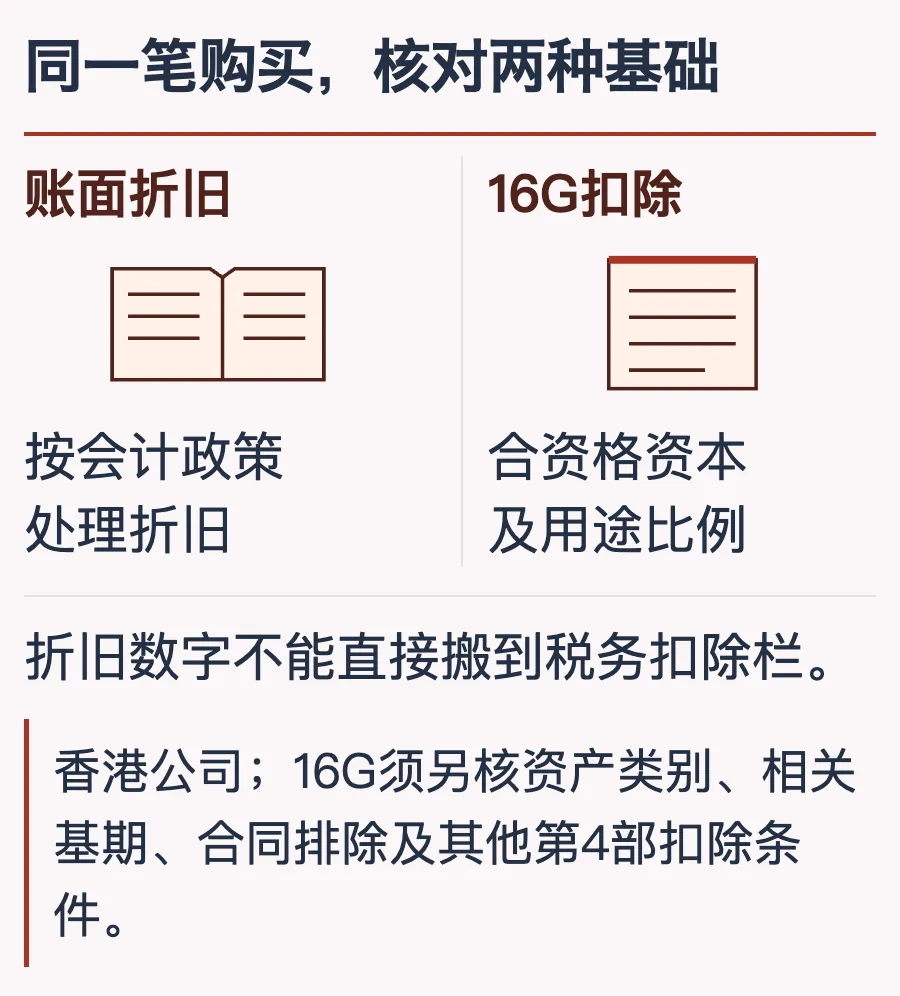
一笔购买,两套判断;税务金额须从合资格开支和用途重新核算。
电脑软件:先看合同实质
独立电脑硬件属于16G列明的资产类别。但构成其他机器或工业装置不可分割部分的硬件,不能只凭“里面有电脑”就单独套用这项处理;整部机器是否属于合资格资产,要另判。
电脑软件和电脑系统也在范围内,前提仍是资本开支及合资格用途。按月或按年购买软件服务,不能因为发票写着software,就当成16G资本扣除。合同若把系统、实施和持续服务包在一起,建议先列明各项内容;纯服务的扣除按其实际性质另核。
租赁和租购要分开查。有任何人持有承租权的固定资产,属于16G排除的资产。机器或工业装置的法定租赁定义,也涵盖拥有人把使用权给予另一人的安排,不只看有没有收租。租购协议下发生的资本开支则被单独排除。普通分期付款是否属于租购,要看合同,不能只看付款次数。可按第4部其他条文扣除的资本开支,也不放进16G。
2万元电脑,先核那80%的用途
虚构购买例:公司在相关基期内直接购入独立电脑,资本开支为港币20,000元;没有租赁或租购安排,也不能按第4部其他条文扣除。已核实80%用于产生应课税利润,其余为其他用途。
在这些条件均满足的假设下,16G扣除为20,000×80%=16,000元。剩余20%不能在这项申索中扣除。16,000元是从利润中扣除的开支金额,并非少交16,000元税;80%也不能为迁就结果随意填写。
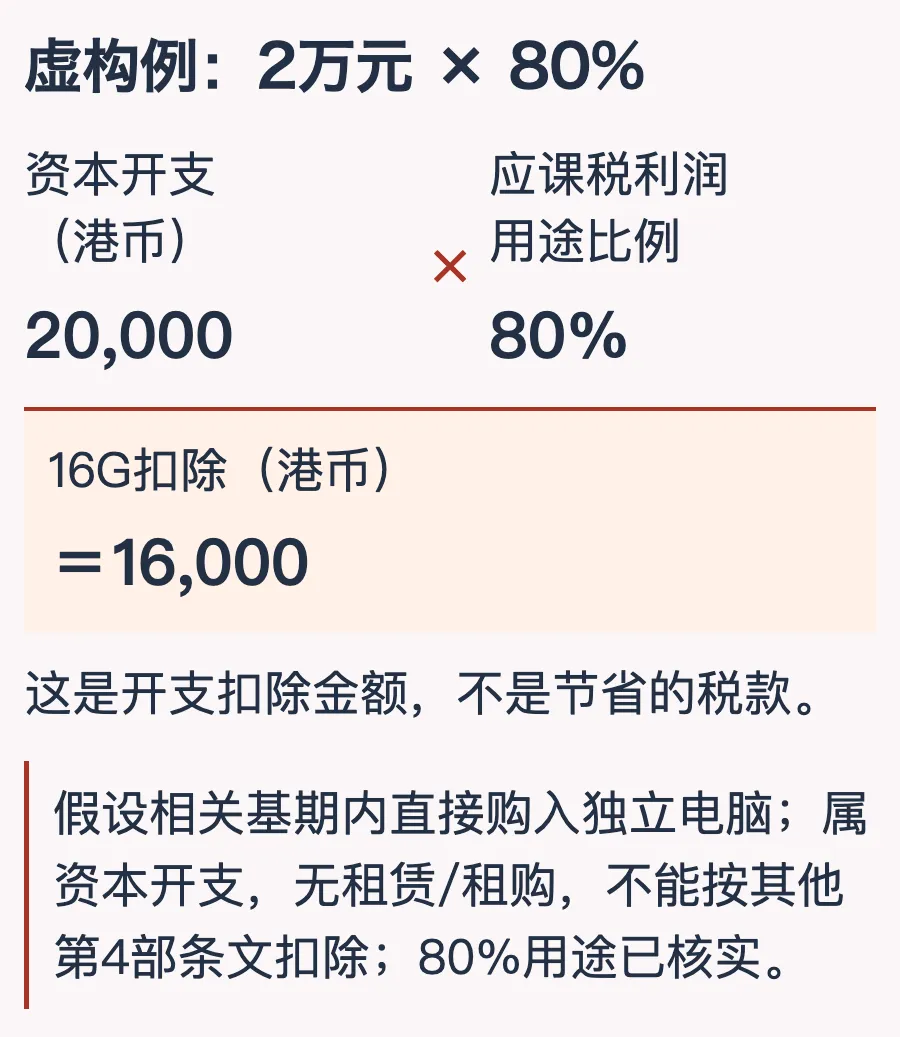
用途比例须有实际依据;算式不能代替资产和合同条件的查核。
把这份核对单交给报税经办人
下面是资料整理建议,可在年结核对电脑和软件采购时复制使用。一次买了资产和服务,就分别列明,暂时不确定的地方留待核,不先填成全部可扣。 本表只整理16G资料,账面折旧及其他报税调整由经办人另核。
相关课税年度:____;基期起讫:____。
发生日期:____;金额(港币):____。
发票/合同编号:____;附件位置:____。
内容及性质:____;资本或服务:____;硬件是否独立:____。
应课税利润用途:____%;比例依据/附件:____。
租赁或租购安排:____;可否按第4部其他条文扣除:____。
税务处理待核事项:____;经办人:____。
扣除后仍要保留这份记录。日后出售或毁坏获赔,相关款项如未另行应课利得税,会在不超过此前获准扣除额的范围内视作营业收入;曾按部分用途获扣除的,还须核相应比例。买入时核好的资料,正是之后处理这一步的依据。
香港《税务条例》第16G条电子法例当前选定2026-05-22版,2026-10-12核第16G(1)、(2)、(3)、(6):相关基期资本开支、部分用途、后续回收、资产定义与排除。https://www.elegislation.gov.hk/hk/cap112!en
税务局DIPN5(修订本,2019年4月)2026-10-12核原件。第17–20段:扣除及排除;第21–22段:租赁使用权;第25–27段:独立硬件、软件系统与用途比例;第28–33段:出售及毁坏赔偿。订阅服务分开分类是按资本条件作的整理判断,非所有订阅统一税务结论。https://www.ird.gov.hk/eng/pdf/dipn05.pdf