ARTICLE · 1186992
阿斯麦客户开始谈 2029 年订单:AI 的卡点,从"造芯片"挪到了"造芯片的那台机器"
⭐ 先说一件小事:微信改了推送规则,公众号文章不再按时间顺序送达。把「谈芯室」设为星标,每次更新才会第一时间出现在你的订阅列表里。(右上角「…」→ 设为星标)
【本文为这半周行业新闻整理】时间跨度:10 月 10 日到 15 日
本期看点速览:设备|阿斯麦 Q3 净销售额 117 亿欧元创新高、CEO 称客户已表达 2029 甚至 2030 年下单意向、2027–2028 排产已满足不了需求(阿斯麦,10-14)设备|SEMI 预计 2026 年全球 300 毫米前道设备支出 1490 亿美元、同比 +31%,2029 年 2270 亿美元(SEMI,10-13)尺子|微软 Maia 300 官方口径"每兆瓦 token 数比领先 GPU 高四成、2027 年多吉瓦部署"(10-12)|英伟达开放 Vera Rubin 机架 + 与思科推 USFP 400G 光模块、英特尔 D-series 480GB 内存 350W 风冷标准 PCIe、AMD Helion 纯 CPU 机架 32,768 核(同场 OCP 峰会)涨价|南亚科技 Q3 DRAM 均价环比涨超 60%、AI 相关营收占比超两成(法说会,10-12)|巴克莱称 DDR4 涨幅超 DDR5 出现价格倒置、短缺或延续至 2029(机构预测,10-14)|日本 JSR/东京应化/信越 10-01 起光刻胶整体 +15%、HBM 浸没 ArF 最高 +24%(10-09)规则|美国 ITC 就"垂直供电"立案 337 调查,立讯精密、工业富联等 20 家被列被调查方(公司公告 10-10/10-12)中国|长鑫存储 4F² 架构、晶体管"立起来"、混合键合,年底先推 DDR5 RDIMM(10-10);微导纳米定增预案 49.44 亿元、其中 32.25 亿元投向"下一代薄膜沉积"研发中心(10-13)|粤芯半导体上市首日 +223%、市值约 1117 亿元、华工科技战配近 2 亿元围绕硅光(10-13);朗道燧岩 EUV 光源样机极紫外输出 >15 瓦、现场称距量产 3–5 年(10-14)
10 月 14 日阿斯麦发第三季度财报,公司口径单季总净销售额 117 亿欧元创历史新高,毛利率 57.5%、净利润 49.6 亿欧元。数字够漂亮,但真正让我盯着屏幕愣了两秒的,是 CEO 傅恪礼随后那句话:
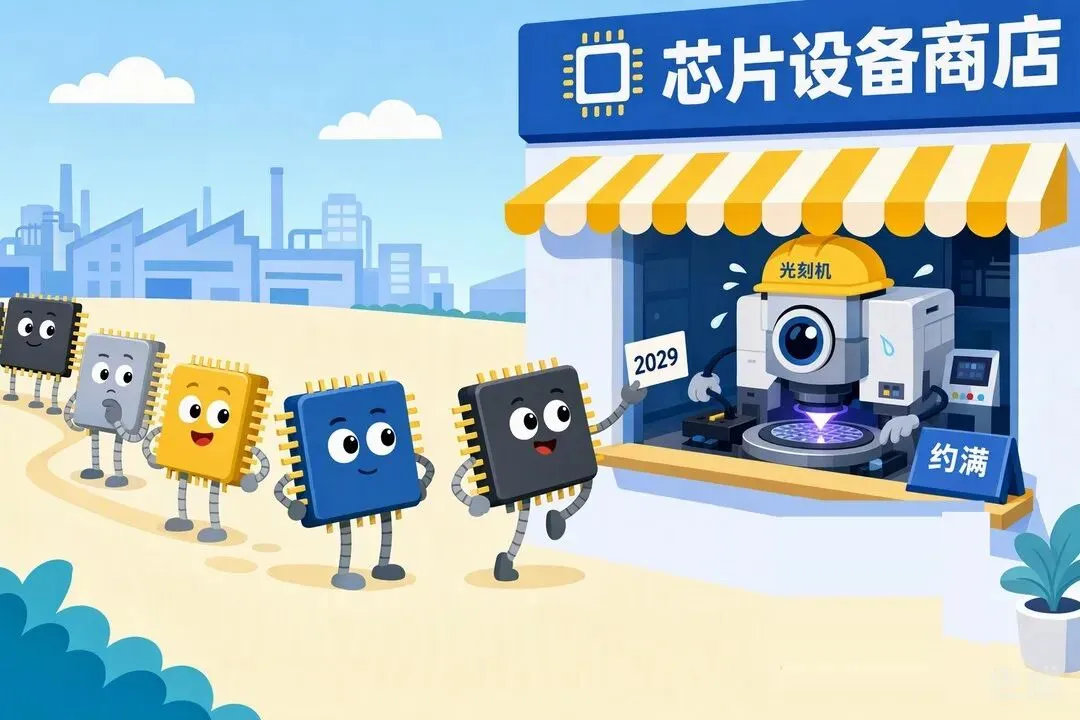
客户已经在跟他们谈 2029 年、甚至 2030 年的订单。按目前的排产计划,2027 年和 2028 年的供应都满足不了客户需求。
一台光刻机,交付周期四年起步。一家造光刻机的公司,公开说未来两年不够卖,客户已经开始四年后排队。
这半周发生的这些事其实指向同一件事:AI 的瓶颈,从"造芯片"往前挪到了"造芯片的那台机器";同时整个行业给 AI 芯片换了一把新尺子,不比跑分,比每一度电、每一寸机柜能出多少活。
一、瓶颈的位置,从"能不能造出来"挪到了"能不能拿到机器"
先看阿斯麦那条最硬的。Q4 指引 142 亿至 152 亿欧元、全年 440 亿至 450 亿欧元,公司同时提到正在研究把 2028 年产能增幅从此前公布的 30% 再往上提。同一天稍早,SEMI 在 SEMICON West 放出预测:2026 年全球 300 毫米前道设备支出 1490 亿美元、同比 +31%,到 2029 年 2270 亿美元,2026 年还有 20 座新建 300 毫米晶圆厂或产线开工。
一个是设备商自己说"排产满了",一个是行业协会预测"未来三年客户还要加钱"。两条并排放,指向同一句话:这一轮扩产不是补库存,是以两三年为跨度的实体产能投放。
国内设备公司也在同一周做了一个耐人寻味的选择。
微导纳米 10-13 披露定增预案,拟募资不超过 49.44 亿元。四个项目里最扎眼的这一笔:尖端薄膜沉积技术研发中心,32.25 亿元。两个产业化项目加起来才 10.19 亿元,研发中心一笔就是它们的三倍还多。一家已经靠 ALD 起家的公司,把超过一半的募集资金投给"还没有变成订单的技术"。
背景:微导 2025 年半导体设备收入 8.81 亿元、同比 +169%,截至今年 6 月在手订单 26.98 亿元。这不是"没订单所以搞研发",而是"订单正热,先把下一代做出来"。
同一天另一条更小巧。中微公司公告,全资子公司中微临港拟以不超过 3500 万元向青禾晶元增资,本轮连同其他投资方合计 2.5 亿元,把持股加到 7.07%。青禾晶元是干什么的?晶圆键合设备。为什么关键?上一期我们说过存储要往 4F² 走、HBM 要堆叠、Chiplet 要连起来。当"把两片晶圆对准贴合"变成新战场,键合就是新的卡位点。
顺带国内资本侧还有一条:粤芯半导体 10-13 登陆创业板,首日收涨 223%、市值约 1117 亿元(当日二级市场结果,与公司经营无关)。有意思的是它的战略配售名单,华工科技(含子公司华工正源)投了近 2 亿元,公告里明写合作方向是"硅光、特色模拟芯片"。一家做光模块的,用股权投资的方式把晶圆代工厂拉进自己供应链。光互连的竞争,正在从封装组装这一层,往"光器件和电芯片做到同一片晶圆上"这个工艺层里走。
这一周里"设备"这个词在中文语境下悄悄换了身份。以前它排在产能后面,是"要不要多买两台"的问题;现在它排在订单前面,是"你排到哪一年才能提到货"的问题。阿斯麦的 CEO 亲口说客户已经在谈四年后的订单,等于承认 AI 芯片的节拍器,从"建厂速度"换成了"设备交付速度"。
二、AI 芯片的尺子,这一周被换掉了
如果上一段是"卖铲子的开始收四年后的钱",那这一段就是"用铲子的人,改换了一种量法"。
同一次 OCP 全球峰会(10-12),四家巨头几乎同时上台,各自端出一份新东西。
微软把 Maia 系列推到第三代。Maia 300 计算芯粒台积电 N2P 制程、八组 HBM4 带宽 18.0 TB/s、950 瓦 TDP,机柜 96 颗加速器 167 千瓦。公司口径是"每兆瓦 token 数比领先 GPU 系统高 40%","96 颗满配机柜吞吐量为上一代 Maia 200 的 7 倍"。数字都是公司自己给的,未指明对比对象、也没有第三方独立复核。关键是,微软这次没有拿算力跑分当主打,主打的是"每一度电出多少活"。
英伟达没发新单卡,把 Vera Rubin 机架和计算托盘的设计开放进了开放计算项目 MGX 规范,把 250 千瓦级机架、5000A 液冷母线、盲插液冷这些原本藏在自家方案里的东西,写成了公共图纸。同日跟思科推了新的可插拔光模块形态 USFP,每通道速率从 200Gb/s 抬到 400Gb/s,带宽密度 4 倍、功耗效率高约 1.3 倍。
英特尔发布面向推理的 GPU D-series 细节(代号 Crescent Island):单片最高 480GB LPDDR5X 内存、1.5 TB/s 带宽、1.3 petaflops FP8、功耗封套 350 瓦、标准 PCIe、风冷。它没拿液冷做卖点,它把"不用改造机房"当成了一条硬指标。单卡支持 3000 亿参数、八卡系统 1 万亿+参数。
AMD 发布 Helion,一款专门给智能体场景用的机架方案。纯 CPU 机架最高 32,768 核,用来跑智能体里那些不是矩阵运算的活:检索、工具调用、结果校验、上下文维护。一体化版本内置"token router",把模型调用在前沿闭源和开源之间自动分流,计划 11 月上市。
第二天,Arm 又放出一套面向智能体的 CPU 评测方法,把"每机架能完成多少智能体工作"直接写进指标。给出的对比是:在七个负载上,Arm AGI CPU 每机架模型化性能平均是 AMD EPYC 9755 的 1.99 倍(由第三方 Signal65 验证,脚本由 Arm 提供)。
一家做云的、一家做 GPU 的、一家做 x86 的、一家 CPU+GPU 双修的、一家卖指令集的。这一周,五家分别用自己的方式说了同一句话:单卡跑分这个评价维度,正在被"每瓦有效产出 / 每机架完成多少任务"顶替。
小编觉得这里最有意思的一处,是英特尔那张 350 瓦、风冷、标准 PCIe 的卡。听起来不够猛,甚至有点"退步"。但放到"美国数据中心现在缺的不是 GPU、是电、是液冷改造、是机柜空间"这个背景下看,它其实踩在了一个很实在的痛点上:买得起加速器,不代表有机房能塞得进去。
训练比的是谁的集群大;推理比的是同样一度电、同样一个机柜能干出多少活。当评估口径从"单卡跑分"转到"每机架有效产出",产业链里过去被认为是配角的东西,一下子全走上前台:内存容量与带宽、供电与母线、液冷与散热、光模块与互连、CPU 的调度密度。至于"Maia 300 是不是真比 B 系列高 40%",得等 2027 年部署、有第三方基准复现之后才有答案。
三、存储涨价真的传导到下游了
过去几周我们讲过"锁产能"从 HBM 扩散到 MLCC。这一周,涨价从厂商报表扩散到了下游的产品配置表。
南亚科技 10-12 法说会:第三季度营收新台币 1336.49 亿元,环比 +61.9%、同比 +611.7%;毛利率 85.7%;EPS 新台币 25.40 元。公司说明当季 DRAM 平均售价环比上涨超过 60%,主因是部分旧有长期供应协议 6 月到期、7 月起适用反映市况的新合约价。更值得看的是结构:AI 基础设施相关应用的营收占比已经超过 20%,且公司明确提到"下游已开始规格降级、降低内存用量、延长产品生命周期,部分低端市场甚至用起了回收 DRAM"。
涨价已经不再只是内存厂财报上的数字,它开始逼着终端产品改配置表。
同一周还有两条一起印证。英国《金融时报》10-14 转述巴克莱最新内存报告:DDR4 涨幅已超过 DDR5,DRAM 出现"旧规格比新规格更贵"的价格倒置;报告警告 AI 驱动的内存短缺可能持续至 2029 年(机构预测)。上一期我们说过"AI 把产能吸走后,别的柜台跟着缺货",巴克莱这条等于把那句话量化了。
再往前倒,10-01 起,日本 JSR、东京应化、信越化学三家一起执行新定价:光刻胶整体 +15%,ArF 长协 +16%–22%,HBM 专用浸没 ArF 最高 +24%,现货散单 +32%–38%,KrF 常规 +9%–14%,3D NAND 厚膜 KrF +18%–20%,辅材 +10%–17%(据爱集微梳理的调价通知,非三家上市公司公告)。这组数字里最应该关注的不是涨多少,而是涨价幅度是按技术代际排的:越高端、越 AI 相关的品类涨得越猛,低端 G/I 线维持不动。产能被 AI 挤走,价格随之分层。
还有一条来自美国。ITC 10-09 就 Vicor 的一项"垂直供电系统"专利正式启动 337 调查,立讯精密、工业富联等 20 家做 AI 服务器电源与整机的公司被列为被调查方,两家公司先后公告回应:相关产品处于客户验证 / 内部评估阶段、尚未量产。被 AI 服务器盯上的,已经不再是芯片本身,而是给芯片送电的那一套东西。
从 HBM 到 MLCC、从光刻胶到电源架构,这一轮涨价与"337"式诉讼是同一件事的两面。当一条技术路线走到主战场,围绕它的每一个配套环节都会开始涨价,或被重新分配定价权。上游拿到定价权,下游只剩两条路:签长约锁产能,或者改设计降规格。
四、国产这条线,走的是"改架构",不是"改制程"
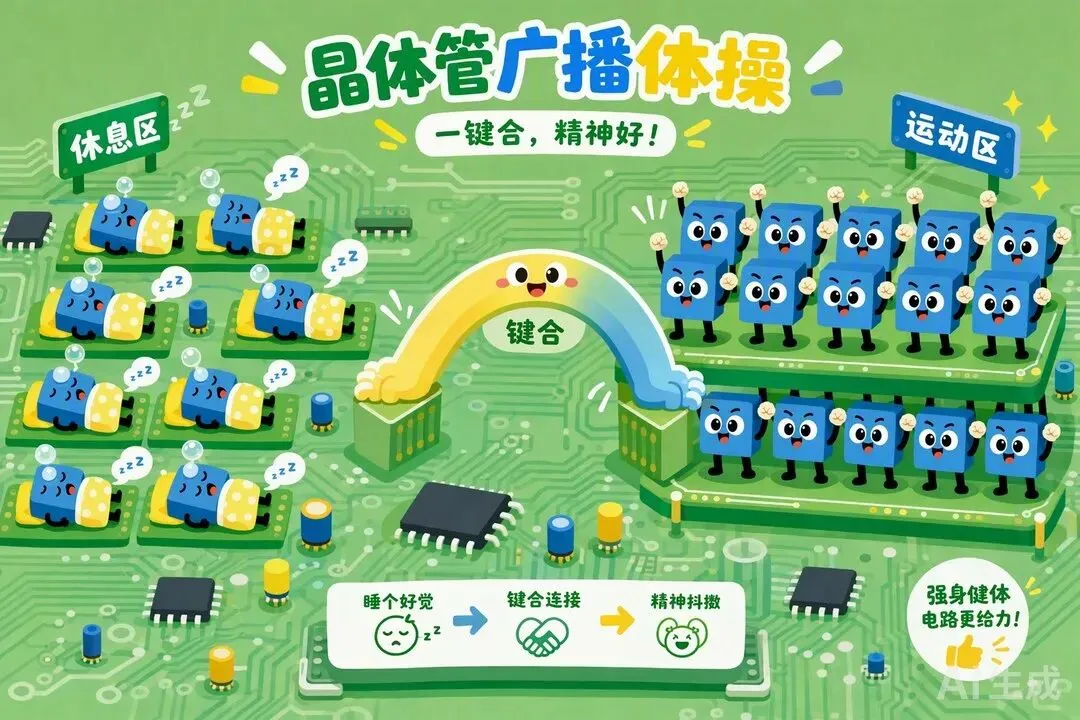
长鑫存储总裁曹堪宇 10-10 在集成芯片和芯粒大会上讲了 4F² DRAM 架构。核心动作不是把线刻得更细,而是把晶体管从"平躺"改成"竖立"(自研 VSG 垂直环绕栅极),让栅极从四面包住沟道;同时把存储阵列与外围逻辑拆开做,各自按最优条件制造,最后用晶圆级混合键合把两片连起来。公司口径是"预计年底推融合这套技术的新一代 DDR5 RDIMM",容量、速率等规格未披露。
过去存储密度靠"制程越先进、单元越小",长鑫走的是"制程不变、架构换一套"。当光刻能力被卡,改架构就变成一条能自己走的路线。
Chip 期刊 10-14 在湾区芯片大会公布的"Chip 2025 中国芯片科学十大进展",也在同一方向。入选成果绝大多数集中在两条路:把沟道材料从硅换成二维材料(复旦包文中、周鹏团队的二维二硫化钼 32 位 RISC-V "无极",5900 个晶体管),或者干脆绕开"把晶体管做小"(上海交大陈一彤课题组全光语义生成芯片 LightGen、北大孙仲/蔡一茂/王宗巍团队把模拟计算精度做到 24 位定点精度)。
再说一条要"说几句不合时宜的"。工博会上,朗道燧岩展出一台 EUV 光源系统样机,现场工作人员介绍国产化率 90%、距量产仍需 3–5 年;公司官网低功率产品参数:驱动激光 1000 瓦,极紫外输出能量大于 15 瓦,连续工作 100 小时以上。
百分比很漂亮,但瓦数还很小。商用 EUV 光刻机光源要求数百瓦级别,阿斯麦 2018 年推出 250 瓦版本、目前还在往更高功率演进。从 15 瓦到 250 瓦,中间差的是"百分比漂亮"三个字覆盖不掉的一个数量级。这条新闻建议读者按"路线走通了"来读,别按"参数领先了"来读。原理不是问题,难的是高功率短脉冲激光器、稳定锡液滴发生器、长寿命收集镜这三个子系统能同时长时间不出错。
最后
四天里模型侧还有几条一并记下:Google 10-13 全面开放 Gemini 4 Argon,1M 统一上下文、介绍期每百万输入 2 美元、11-30 起回到 4 美元;OpenAI 客户案例里研究机构 Third Moment Research 用 GPT-6 系列连续运行 1 万个智能体超过 36 小时;Anthropic 三季度收入据报道增至 168 亿美元、调整后毛利率 85%(公司未官宣,以公告为准);Character.ai 依 Chapter 11 申请重组、据报以 2000 万美元向迪士尼出售部分资产,它不是被 AI 淘汰,是被"每分钟对话成本 vs 订阅单价"这道算术题淘汰的。
把这些线放一块看,其实就是一件事:AI 这一轮,比的不再是"谁能算得更多",而是"谁能把每一度电、每一寸机柜、每一台设备的排产周期、每一颗电容的年度供应,都攥在自己手里"。
阿斯麦的客户已经在订四年后的机器;南亚的 DRAM 均价一季涨六成、把下游逼到用回收内存;微软、英伟达、英特尔、AMD 四家在同一场峰会上把 AI 芯片的评价尺度从跑分挪到每瓦产出;长鑫把晶体管立起来换一条架构路线;朗道燧岩把 EUV 光源点亮到 15 瓦;Character.ai 在破产申请里给整个 AI 应用行业上了一堂单位经济课。
笨办法仍然有效:别看谁在喊紧缺,看谁把紧缺写进了合同、写进了产能规划、写进了下一代设备的路线图。跑分会变、传闻会证伪、口径会有偏差,这些白纸黑字的东西,才是这一周里最实在的部分。
想看完整版?公众号篇幅有限,只能聊到这儿。· 完整早报每 1-2 天更新,每条带原文链接与我的核实清单· 还有上班路上能听的语音版· 199 元/年,一天五毛钱· 读到这儿,要是你觉得这一篇还值回一杯咖啡钱,不妨进里屋坐坐,你投喂得越多,我挖得就越深 扫码进星球
(以上为行业信息整理与个人观点,不构成投资建议。本文信息整理自公开权威渠道,公告与财报数字以公司公告为准,机构预测、厂商目标口径与未落地项目均已单独标注;Maia 300 与 Arm 每机架对比数据为厂商自述口径、未经第三方独立复核,Anthropic 三季度数据为媒体转述投资人沟通口径;"据媒体报道 / 转述"的表述以当事公司正式公告为准。仅供学习与研究参考。)
周一到周日,芯片世界发生的事,我讲给你听。