ARTICLE · 1215709
英伟达黄仁勋:AI是新工具,你的专业知识不会被取代
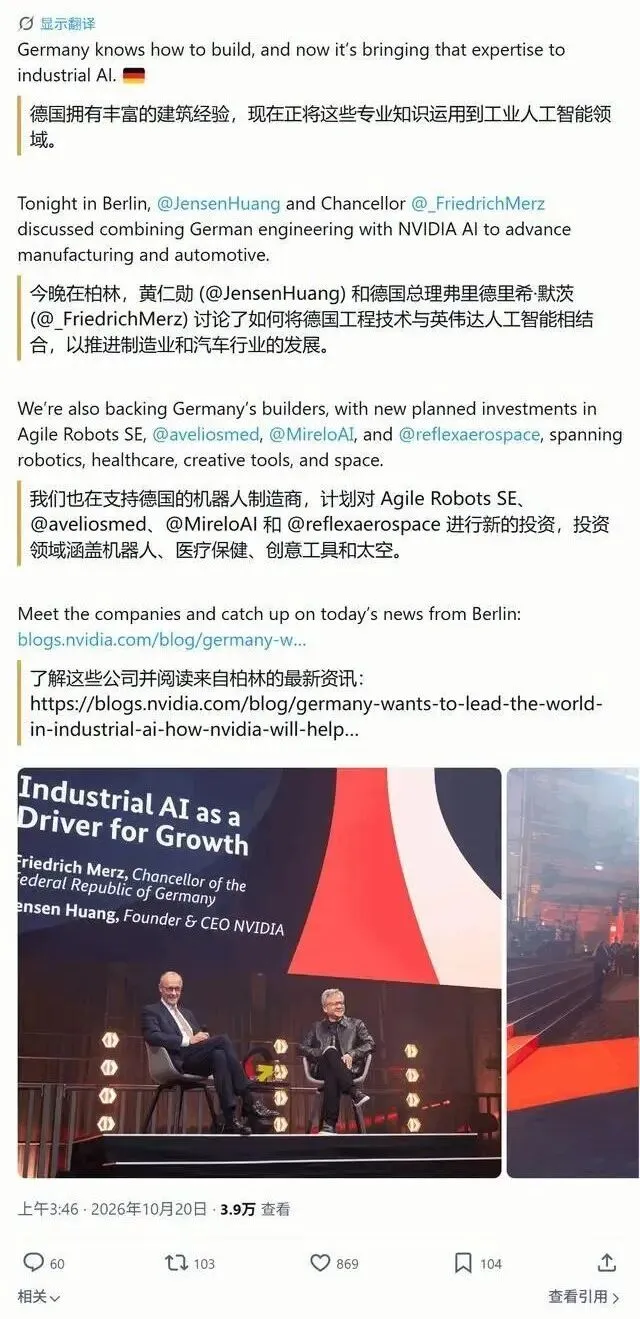
黄仁勋在柏林和德国总理默茨同台,说了一句很直接的话:AI不会替代德国制造业的知识,它只是一种新工具。同一天,德国联邦政府与英伟达签署联合意向声明,推进面向物理AI的先进模型。英伟达还宣布投资四家德国初创企业,覆盖机器人、医院信息系统、音频生成和卫星制造。这件事的重要性不在“黄仁勋又夸AI”,而在于物理AI第一次被摆到国家工业战略的执行层面,落点是工厂、机器人和医院,不是聊天窗口。
为什么是德国,而不是别处
黄仁勋给的理由很朴素:德国企业积累的工程、制造和科学知识,是AI无法凭空生成的资源。他把这种知识称为“属于你们、无法被替代”的资产。默茨的补充更具体:德国中小企业的长期数据是真正的优势,但需要打开门让AI用起来。
这里藏着一个容易被忽略的结构性事实。德国制造业的竞争力,很大程度不在大企业,而在大量高度专业化、长期深耕细分环节的中小企业。这些企业手里有几十年的工艺参数、故障记录、产线调试经验,数据质量远高于互联网上的公开语料。英伟达看中的不是德国市场大小,而是这批工业数据在训练物理AI模型时的稀缺性。德国联邦政府的声明也写明,合作要依托德国工业数据、制造能力和工程专长,嵌入“工业4.0平台”推进。
但数据在手,不等于AI会自动落地。德国中小企业对AI的开放度在上升,小型企业的使用率已经接近四成,可投资强度仍然偏低,平均只拿出营业额的0.35%用于AI,低于市场均值。德国手里握着一副好牌,但出牌速度并不快。 黄仁勋那句“你们没有第二次机会”,指向的就是这个时间差。
西门子的数字,比任何判断都直接
这次对话最有分量的产业信号,来自西门子在同一场合披露的工厂数据。西门子在埃尔朗根电子工厂与英伟达推进AI自主制造,全虚拟投产准备可减少最多85%的工程工作量,基于智能体的生产规划可节约最多20%的成本,上市时间最多缩短40%。
85%这个数字需要拆开看。它减少的不是拧螺丝的人,也不是设计电路的人,而是投产准备阶段的工程协调、文档转换、试错迭代。过去一个新产线或新产品从设计到量产,大量工程时间花在把虚拟模型和物理设备对齐。全虚拟投产把这部分工作前置到数字环境里完成,物理世界只做最终验证。这不是“效率提升”,是工程角色的重新定价:懂工艺又懂AI的人会变得更贵,只做重复性工程转换的岗位会被压缩。
这也是物理AI和上一轮AI浪潮最大的区别。语言模型替代的是文本生成,物理AI直接介入的是制造流程里的决策环节。黄仁勋在多个场合说过,物理AI与机器人技术将开启新一轮工业革命,最先落地的场景就是智能工业制造。西门子的85%不是实验室数字,是已经在德国工厂跑出来的投产准备指标。可截图转发的判断:物理AI的第一波冲击不在流水线,在投产准备室。
四家初创企业,投的是物理AI的“接口层”
英伟达这次宣布投资的四家德国公司,名字不如西门子响亮,但组合起来能看出意图。Agile Robots做机器人与仿生,Avelios Medical做AI医院信息系统,Mirelo做音频生成模型,Reflex Aerospace做高性能卫星。这笔投资属于英伟达面向欧洲近100亿美元承诺的一部分。
看起来分散,实际上都卡在物理世界的数据入口上。Avelios Medical在慕尼黑开发云端医院信息系统,把电子病历、病房和手术管理、计费整合起来,单次治疗最多自动生成2000个结构化数据点,并整合英伟达Nemotron语音模型做多语言临床记录。它的客户包括慕尼黑大学医院、汉诺威医学院和Sana医院集团。医院是典型的物理场景:人员密集、流程复杂、数据长期以非结构化形式沉淀。谁把医院的工作流变成结构化数据,谁就拿到了医疗物理AI的训练入口。
机器人、卫星、音频生成同理。Agile Robots的仿生机器人需要真实工业场景的交互数据,Reflex Aerospace的卫星制造涉及高精度物理系统的状态数据。英伟达投的不是短期财务回报,是物理AI模型在垂直场景里的数据管道和部署接口。这和它过去卖GPU的逻辑一脉相承:先让生态长在自家算力和模型栈上,再等规模效应把硬件需求拉起来。
物理AI最先改变的,可能不是蓝领岗位
舆论习惯把AI和制造业的讨论引向“机器人替代工人”。但从西门子85%的工程工作量削减和Avelios对临床行政流程的切入来看,最先被物理AI重新定价的是工程设计与投产准备环节,以及医院、工厂里的协调与文档工作。蓝领操作岗反而因为物理世界的复杂性,保留了更长的缓冲期。黄仁勋自己用一句话概括了边界:“电子永远无法取代原子”。原子的搬运、装配、调试仍然需要人,但围绕原子的规划、验证和记录,正在被系统接管。
这带来一个更现实的产业问题:德国中小企业的优势在“做”,但物理AI的杠杆在“做之前的准备”。如果工程知识只留在老师傅的头脑和纸质记录里,AI接不进去;只有把它变成结构化、可调用的数据,85%的削减才会从西门子的一家工厂扩散到供应链的上下游。 默茨呼吁中小企业向AI开放数据,指向的正是这个瓶颈。
趋势不在“英伟达又投了谁”,在工业软件的权力转移
把这次柏林对话放进更长的时间线看,物理AI的竞争正在从模型层向工业流程的嵌入层移动。英伟达和德国联邦政府的合作明确提到,基于Nemotron和Cosmos等开放模型,与德国工业界共同开发面向工业AI的专用模型。这意味着未来的工业AI不是通用大模型套一个界面,而是长在具体产线、具体医院流程、具体机器人本体上的专用系统。
对供应链的影响可以量化:西门子披露的20%生产成本节约和40%上市时间缩短,如果从单个工厂向德国机械制造和汽车零部件的中小企业扩散,受影响的不是某一项技术采购,而是工业软件、系统集成和工程服务环节的定价权。过去工业软件卖许可证,未来卖的是“虚拟投产准备+智能体规划”的闭环能力。谁掌握物理场景的数据接口,谁就在这个闭环里占据位置。
物理AI的竞争不在芯片算力,在谁把工厂和医院的流程变成可训练的模型。德国有数据,英伟达有工具,缺的是中小企业把两者接起来的速度。
黄仁勋这次在柏林反复说的“新工具”,本质上是在降低德国企业的心理门槛:不需要换掉你的工程体系,只需要把AI嵌进去。但工具嵌入之后,工程环节的工作内容会被重新切分。西门子的85%已经摆在桌面上,德国中小企业的0.35%AI投入强度也摆在桌面上。两者之间的差距,就是物理AI在德国制造业落地的真实节奏。
你怎么看:你所在的制造或工程环节里,投产准备、工艺文档、流程协调这类工作,如果被压缩一半以上,最先受影响的会是哪个岗位?
内容来源:网络
本期编辑:小艾
论文投稿:作为领先的高科技先进制造技术产业服务平台,AMT接受学术论文投稿;稿件的发布完全是公益和免费的;论文投稿邮箱:info@amtbbs.org
版权声明:AMT尊重版权并感谢每一位作者的辛苦付出与创作;除无法溯源的作品,我们均在文末备注了来源;如文章、视频、图片、文字涉及版权,请原创作者第一时间联系我们,我们将根据您提供的证明材料确认版权后立即删除内容或按国家规定标准支付稿酬!