ARTICLE · 1219086
钱散在 5 个 App 里后,我用这张表做了“资产体检”
前阵子,我翻了 5 个 App,才数清自己有多少钱。
银行卡、微信、支付宝、基金账户、信用卡……一个个打开时,我原本以为只是“钱放得有点散”。
后来才发现,问题不只是账户多。
因为,看到余额,不等于看清自己的资产。
比如银行卡里有 5000 元,支付软件里有 32000 元,基金账户里有 20000 元。看上去一共有 57000 元。
但如果信用卡还有 25000 元没还,那么这 57000 元并不全是你可以自由支配的钱。
真正需要看清的,不是“我有几个账户”,而是:
我有多少随时能用的钱?
有多少暂时不能动的钱?
又有多少需要偿还的钱?
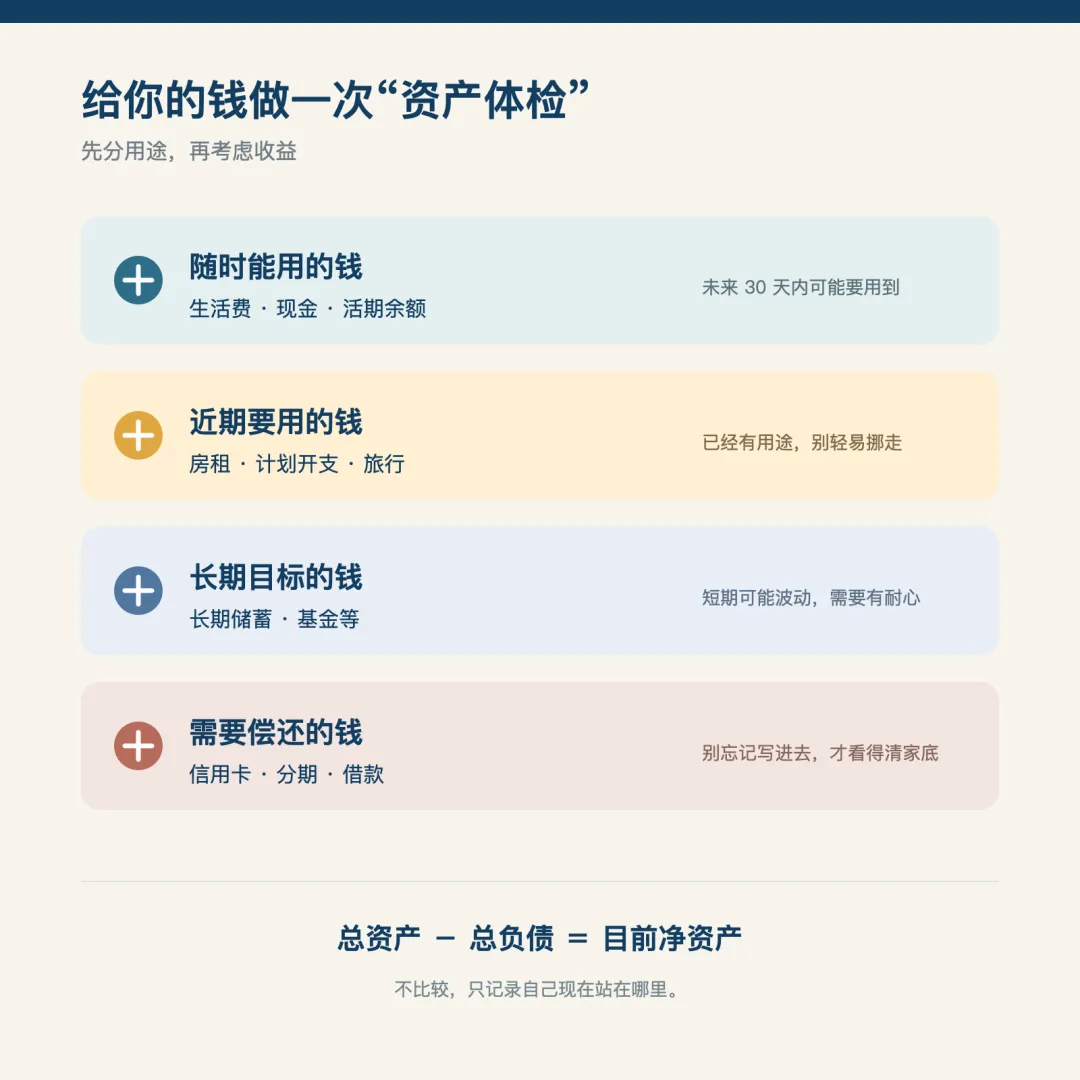
今天分享一张很简单的“资产体检表”。
不需要下载新 App,也不需要懂复杂的理财知识,即使你只有小学的数学水平,花 10 分钟也能轻松完成。
01|第一栏:随时能用的钱
这一栏包括银行卡活期余额、微信和支付宝余额、现金等。
它的作用不是赚收益,而是应付这个月的生活:吃饭、交通、房租、水电,以及突然出现的小开支。
很多人一看到账户里有钱,就以为自己“挺宽裕”。
但如果这笔钱要覆盖下半个月的生活费,那它就不是可以随便拿去投资的钱。
所以,先问自己一句:
这笔钱,未来 30 天内会不会用到?
会用到的,就把它归到“随时能用的钱”里。
02|第二栏:近期有明确用途的钱
这一栏是很多人容易忽略的。
例如,下个月要交的房租、车贷、年底想去旅行的钱、准备换手机的钱、保险缴费的钱,甚至是过节给家人的红包。
这些钱虽然现在还躺在账户里,但其实已经“有主人”了。
它们不适合因为一时看到市场上涨,就匆忙拿去买基金、买股票,或者跟着别人投资。
因为一旦需要用钱时遇到波动,你可能只能在不合适的时候把它取出来。
理财不是把所有钱都拿去追收益,一定要合理规划和配置。
理财更重要的一步,是先把未来一年要用的钱留出来。
03|第三栏:可以长期等待的钱
这一栏才是你真正可以慢慢学习投资的部分。
比如暂时不会使用的储蓄、为未来目标准备的钱,或者你已经投入基金等产品的资金。
这里有一个很重要的区别:
能长期等待的钱,可以承受一定波动;近期要用的钱,最怕遇到波动。
所以,别因为别人说“这个产品最近涨得不错”,就把本来准备交房租、还信用卡的钱投进去。
每个人适合投资的钱不一样。
关键不在于账户里有多少,而在于这笔钱多久不用、能承受多大变化。
看不懂、拿不准的钱,先放着学习,也是一种选择。
04|最后一栏:别忘了把负债写进去
做资产体检时,最容易被忽略的就是负债。
信用卡待还、花呗、分期付款、消费贷……这些都要写下来。
不要因为数字不太好看就回避。
只有看清楚,才知道下一步该做什么。
你可以简单记成这样:
随时能用的钱:____ 元近期要用的钱:____ 元长期目标的钱:____ 元待还款项:____ 元
然后算一个最简单的数字:
总资产-总负债=目前的净资产。
这个数字不需要拿来和别人比较。
它只是帮你知道:我现在站在哪里。
05|第一次做资产体检,只做这 3 步就够了
第一步,打开常用账户,把余额记下来。
第二步,在每笔钱后面标注用途:生活费、近期计划、长期目标,或者待还款项。
第三步,把这张表保存下来,一个月后再看一次。
不用追求一次做到完美,也不用一开始就做很复杂的表格。
真正有用的理财习惯,往往都很朴素:
看清自己的钱,知道它要去哪里,然后少做一点冲动决定。
钱散在几个 App 里并不可怕。
可怕的是,我们以为自己“有钱”,却不知道哪些钱能花、哪些钱不能动、哪些钱其实还不属于自己。
从今天开始,花 10 分钟,给自己的钱做一次体检。
你会发现,理财的第一步,可能不是买任何产品。
而是先把自己的家底看明白。
本文仅作理财知识分享,不构成任何投资建议。
你现在的钱,主要分散在哪几个 App 或账户里?欢迎留言聊聊。