ARTICLE · 1236571
AI短剧火疯了,利润谁拿走了?
10月9日,芒果超媒20cm涨停,投资群里一片沸腾。
十一节后,AI短剧带领传媒股走出一波凌厉行情。龙头股慈文传媒7天6板,成为资金追逐的焦点。这波行情的导火索来自密集的产业催化:红果短剧国庆期间日活跃用户达1.68亿,超越爱优腾芒四大长视频平台日活总和;2026年上半年国内AI短剧市场规模已达220亿元,全年预计突破400亿元。
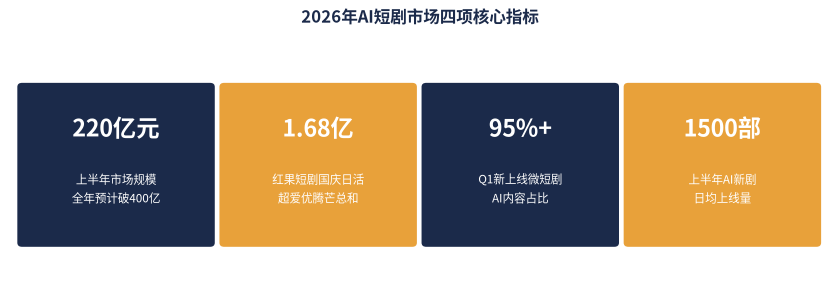
图 1|2026年AI短剧市场四项核心指标:市场规模、用户规模、内容占比和日均上线量
供给端同样火爆。根据行业统计,2026年上半年AI新剧日均上线量达1500部,Q1新上线微短剧中AI内容占比已超95%。这意味着,每10个网民中就有一多半看过AI短剧,红果用三年时间走完了长视频平台十年的路。
巨头也在加速入场。腾讯上线"绿泡泡短剧",博纳AI院线电影定档10月23日,验证AI内容能否进入院线赛道。这些消息让AI短剧从赛道叙事变成了待验证的行业景气信号。
但火爆背后有个扎心的问题。上半年AI剧爆款率仅0.47%(DataEye数据);技术进步让制作端成本下降90%,但供给极大丰富反而让流量成本同比上涨100%,收益端下滑50%以上(DataEye副总裁林启文)。
看似形势大好,实则隐忧不小。从产业层面看,供需双旺并不等于收益必然增长;从投资层面看,最正宗的标的无法被选中。同时满足业务纯度高、跑通盈利、足以改变估值锚的标的很难找到。
那么,AI短剧赛道利润大头被谁拿走了?当下可以如何投资?如果从终局倒推,该怎样下注?
 制作成本降了,流量成本翻倍了
如今AI短剧盛况的触发点,是"原料"成本曲线的陡降让供给端门槛几乎归零,但总成本并未降。搞清楚降本、涨价分布发生在哪、定价权握在谁手里,投资价值就藏在成本重新分配的那些节点上。
AI短剧可类比拍电影,从成本结构来看,钱主要花在三个环节:拍出来(器材)、拿得出手(后期)、被看到(银幕、平台)。
分环节来看,当前的降价只发生在第一环制作。AI把单部成本压到真人短剧(50—100万元/部)的1/5—1/10,这是实打实的降本。但供给越大,稀缺的渠道和注意力反而越贵。
第二环是后期。当前模型本身变贵、生成次数变多、云厂商涨价都提高了AI剧的算力成本。公开定价页面上,Seedance2.5相对2.0的涨幅大约在20%—35%;爆款《非妖哉》有个几秒的镜头,创作者抽了将近50次才满意;而阿里云算力卡产品最高涨34%。这共同导致AI剧单集算力成本从早期的17元左右涨到了80—100元。
第三环是分发环节。2026年全行业短剧投流日耗1.5亿—1.7亿元,流量成本同比涨超100%(DataEye)。这就像一夜之间冒出十万部电影,全国银幕还是那几万块,好档期、好场次就那么多,宣发费和排片费自然被抬上去。
制作成本降了,但流量和算力成本反而涨了。钱在哪一环被重新分配?
 两种变现模式,利润都流向平台
从收入结构来看,当前IAP(应用内付费)和IAA(应用内广告)是短剧最主流的两种变现模式,后者的规模占比已经远超过前者。
在IAP模式下,假设一部AI剧流水有1000万元,其成本主要有4部分(用行业口径拼出来的示意值):投流买量(55%—70%)、平台及渠道分成(10%—15%)、内容生产(0.8%—1.5%)、IP成本(0%—0.5%),等等。这样的话,大致能剩下不到20%的利润;如果投流或平台分成系数有变化,利润还可能再降。且剩余利润中还有不少会流向平台(作为投流通道和分账方),以及投流/分销环节的操盘方,制作方拿到的份额极小。
IAA模式更像"按票房分账"的院线联营。IAA没有投流买量这个前置扣项,但平台分走广告收入的大头。据称广告总收入平台拿走60%—70%,创作者拿30%—40%,普通AI漫剧很多只有20%左右。
可见,在短剧极度依赖投流的当下,无论是IAA还是IAP模式,最大头的利益最终还是流向平台。
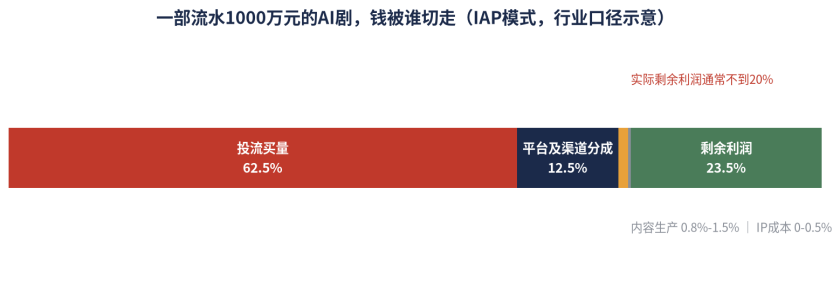
图 2|IAP模式下一部流水1000万AI剧的资金流向拆解:投流买量吃掉55-70%,平台分成10-15%,制作方到手不足20%
 三种平台模式,都买不了
但即便平台拿走AI剧最大利益,也不等于拿到净利润,更不意味着就一定是很好的投资标的。如今AI剧平台中,字节红果、腾讯绿泡泡、快手是典型的三类玩家。简单来说,红果是闭环里的收租者,绿泡泡是让利换广告的中间商,快手是重金扶持的基建方。
字节红果代表"闭环收租"。它是唯一一个把IP、导流、播放、变现全部攥在同一体系内的平台:番茄小说出IP,视频生成用Seedance,抖音导流,投流靠巨量千川,红果用"免费+广告"完成闭环。保守估计,红果2026年全年营收在200亿元量级,广告收入占绝对大头。但字节没有上市,红果也没有拆出来。市面上任何以"红果受益"为理由推荐A股标的的逻辑,本质是映射,不是投资。
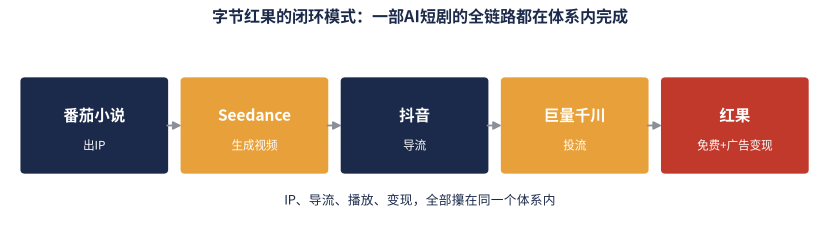
图 3|字节红果的闭环模式:番茄小说出IP、Seedance生成视频、抖音导流、巨量千川投流、红果完成变现
腾讯绿泡泡代表"让利换广告"。它的模式把内容分成更多让出去,最高100%收入激励里,90%是现金,10%是只能用于投放的广告金。可以理解为,微信让出内容分成,赚得是片方购买流量的钱。微信短剧小程序渠道月活5.08亿,比独立短剧App渠道的4.02亿还多(2026年5月)。但问题在于,这部分广告收入在腾讯财报里没有单独披露。
快手代表"转型中的基建方"。其IAA变现占比约90%,正在从投流ROI模式转向GMV共享,同时投入8亿资金、2亿现金、10亿流量扶持内容。快手2026Q2短剧业务中平台截留的部分混在线上营销服务收入(206亿元)里,没有单独披露。另外,可灵AI收入超8.5亿,但那是卖视频生成模型的钱,不是短剧分配权的钱,占集团总收入355亿约2.4%。
这三家平台展示了三种布局AI剧的形态:闭环收租(红果)、让利换广告(绿泡泡)、补贴换生态(快手)。而它们的共同点是,截留利润在各自报表上要么被稀释、要么被隐藏、要么被混同。这导致这三家难从AI剧的角度来投资。
 三类可关注标的,各有瑕疵
平台标的买不了,那就退而求其次,看产业链上有没有其他标的值得关注。必须要说的是,当前尚没有AI剧标的,同时满足业务纯度高、利润可分离、单位经济成立、足以改变估值锚四个条件。但仍有不少环节和标的值得关注。
首先值得关注的是自营出海。中文在线旗下的海外短剧平台FlareFlow当前表现最扎眼:上半年收入2.53亿元、账面净利1.52亿元,净利率约60%。不过这还不能说出海已跑通。同业数据说明这不是行业常态,映宇宙旗下的快创上半年收入9.48亿元、除税后亏损618万元。而且FlareFlow在2025年全年收入3.52亿元、净亏损4.73亿元,一年之内从巨亏到60%净利,这个转折的幅度太大。现有数据不足以验证单体盈利能力。
其次是卖铲子的工具链。Seedance年化收入约20亿美元、毛利率约70%,这是基础视频模型的API收入。万兴剧厂增速超100%,3月至6月收入月度复合增长率超100%,但基数未披露,万兴科技2026上半年归母净利润亏损6898万元。
第三是IP/版权这一环。阅文是港股唯一同时有IP储备和短剧改编链条的标的,2026上半年短剧及AI漫剧收入4.3亿元,同比增长230%,46部漫剧播放破亿。但这个数字混在"IP运营及其他"里,拆不出单独利润。
A股映射可以点名中文在线、掌阅、海看股份。掌阅短剧收入占比已升至66.44%,亏损仍在;海看自己在互动平台明确说"短剧业务在公司整体营收中占比较小,预计不会对当期业绩产生重大影响"。
写在最后
总结来看,AI短剧火疯了,但现在能够把产业热度真正转化为利润、并支撑估值的上市公司,确实没几个。制作成本断崖式下降,但供给爆炸反而推高了流量和算力成本,产业链利润大头被平台截留,而平台方要么未上市、要么相关业务占比过小无法定价,导致A股投资者面对的是一个"看得到热闹、买不到利润"的尴尬局面。
当下可关注的方向是:盯紧红果分账规则这个定价锚、海外平台的现金流成色、第三方工具的续费率,以及内容方短剧分部利润披露。任何一点出现方向性变化,都值得重新评估对应标的的估值权重;否则,赛道叙事再热,投资判断仍应停留在观察而非确认。
---------END--------

「有见·Finsight」
商业是解码人性的棱镜,在数据浪潮中清醒,在博弈丛林里慈悲。
本文文字、配图素材部分引自公开网络,相关著作权、字体版权归属原著作权人。本公众号转载目的为信息传播、学习交流,不以素材本身牟利。