ARTICLE · 1260878
同一个AI,为什么费半跌得远比科创50克制?
新规则下,不星标收不到推送。点击上方蓝字关注,再加个星标,别让我们走散。
昨夜美股,费城半导体指数(SOX)大涨2.82%,收于11083点,美光科技等AI算力链巨头继续高歌猛进,呈现深V反弹态势。而今天(10月27日)的A股市场,却走出了极度撕裂的行情:上证指数下跌1.33%,创业板指大跌3.41%,而作为A股硬科技核心的科创50指数,更是遭遇了单边暴跌4.81%,收于1252.28点。
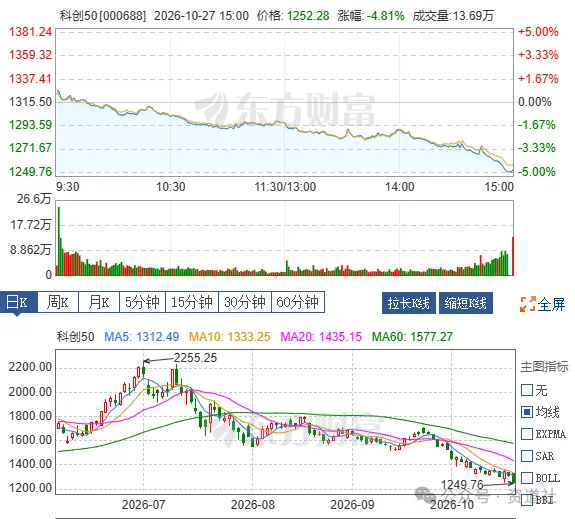
图为 10月27日科创50指数k线图及日内走势
这种“跟跌不跟涨”的极致反差,比单纯的跌幅差异更值得深思。AI行情的策源地在美国,费半不仅回撤幅度远小于科创50,甚至在反弹时也展现出极强的弹性。反观科创50,从高点2255.25一路下杀至1252.28,近乎腰斩。策源地跌得少、弹得快,跟随者跌得深、反弹弱,这背后不是简单的情绪周期,而是两个市场在用截然不同的系统给同一场AI浪潮定价。
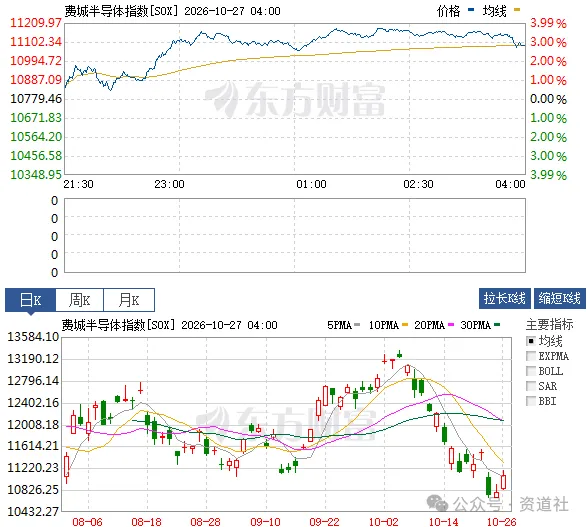
图为 10月27日费城半导体日内走势及日K线
第一套系统:用“远期叙事”扩张估值,还是用“即期业绩”绞杀估值。费半的上涨,底层逻辑是算力资本开支的持续性和远期盈利的可见度。美股半导体巨头的市盈率扩张,很大程度上是被强劲的业绩增长消化掉的,市场买的是“未来十年的AI基础设施”。而A股科创50的起点则完全不同。在前期狂飙中,科创50的PE-TTM一度逼近历史极值,大量成分股的估值透支了未来数年的完美增长。当全球科技股进入调整周期,费半收缩的是“溢价”,而科创50收缩的是“泡沫”。当估值拔到了200倍以上,任何风吹草动触发的都是惨烈的多杀多,因为向上的空间是情绪给的,向下的空间是数学决定的。
第二套系统:筹码结构的“全球化分散”与“单一赛道拥挤”。科创50指数的成分股中,半导体权重占比极高,前五大成分股集中度惊人。这意味着科创50本质上不是宽基,而是一个“加了杠杆的半导体单一赛道指数”。更致命的是筹码浮盈——从2024年以来的科技牛市中,大量机构资金在低位重仓埋伏,积累了极其丰厚的账面利润。今天科创50的暴跌,本质上是机构在极度拥挤的赛道里发生踩踏。一旦下跌趋势确立,对于浮盈巨大的资金而言,落袋为安成了唯一理性选择。反观费半,30只成分股覆盖设计、制造、设备多个环节,且近期行情已经从英伟达一家独大扩散到二三线标的,筹码有分歧也有承接,指数天然具有缓冲垫。
第三套系统:周期定位的错位,“业绩最好的时候就是卖点”。今天A股半导体板块的重挫,并不完全是因为“AI不行了”,而是国内半导体的高盈利带有极强的周期弹性,尤其是存储和消费电子链。三季报业绩预告越漂亮,市场反而越担忧这轮涨价周期的见顶。周期股的定价法则从来都是“买在市盈率高(盈利底),卖在市盈率低(盈利顶)”。当利润达到历史峰值,资金的第一反应是抢跑衰退。而费半的核心资产定价的是算力基础设施的永续增长,而非一个两年周期的涨价潮。
第四套系统:地缘博弈下的“折价”与宏观基本面的掣肘。今天科创板的暴跌,同样叠加了国内宏观基本面的映射。正如之前我们看到的财政数据,内需修复仍需时间,叠加中美关税博弈带来的供应链不确定性,市场对依赖海外市场或技术迭代的硬科技板块避险情绪极度升温。费半面临的是美国经济软着陆和降息周期的预期,而科创50面临的是国内流动性偏好下降与风险偏好收缩的双重压制。美股半导体跌了有业绩兜底,A股半导体跌了,流动性一旦抽走,连承接的托盘都找不到。
今天这根4.81%的巨阴线,不仅砸穿了科创50的短期均线,更砸出了一个残酷的真相:在这场AI的全球狂欢里,美国市场在做“产业定价”,中国市场还在做“资金博弈定价”。 费半的克制,是因为它的底牌是英伟达、博通的真实订单;科创50的暴跌,是因为它的底牌是国内机构拥挤的仓位和等待兑现的巨额浮盈。
短期内,科创50的杀跌是估值回归与筹码出清的必经之路。什么时候企稳?不看费半涨多少,而看A股内部的筹码拥挤度何时消化完毕,看国内半导体产业链能否从“周期涨价”真正跨越到“算力核心硬件”的利润兑现。只有完成从“讲故事”到“看报表”的切换,科创50的定价系统,才有资格和费半坐上同一张牌桌。