ARTICLE · 1267446
AI账户诊断:你的基金账户,问题到底出在哪?|小倍功能上新

很多投资者朋友会遇到这样的问题:我明明买的都是"好基金",为什么账户还是一直亏?
先说结论:因为你的问题,很可能根本不在"选哪只基金"上。
我见过太多这样的账户,手里七八只基金,看起来挺分散,实际上全都压在同一个方向。
单看每一只都还行,凑在一起却是同涨同跌。
基金没选错,但股票仓位远超自己能承受的水平,一波回撤就把人洗出去了。
这就是我们做 AI 账户诊断的原因。
它要解决的不是"明天买什么涨",而是一个更基础、也更值钱的问题:你这个账户,现在的整体结构是不是合理的?
所以围绕 AI 账户诊断,今天这篇文章专门做一次详细拆解,主要解答以下几个问题:
1. 为什么选对了基金,账户还是可能出问题?
2. AI 账户诊断到底在看哪些东西?
3. 七个诊断模块,分别解决什么问题?
4. 诊断结果出来后,调仓顺序为什么不能乱?
5. 一个完整的账户诊断案例,应该怎么看?
6. 普通人到底该怎么用它?
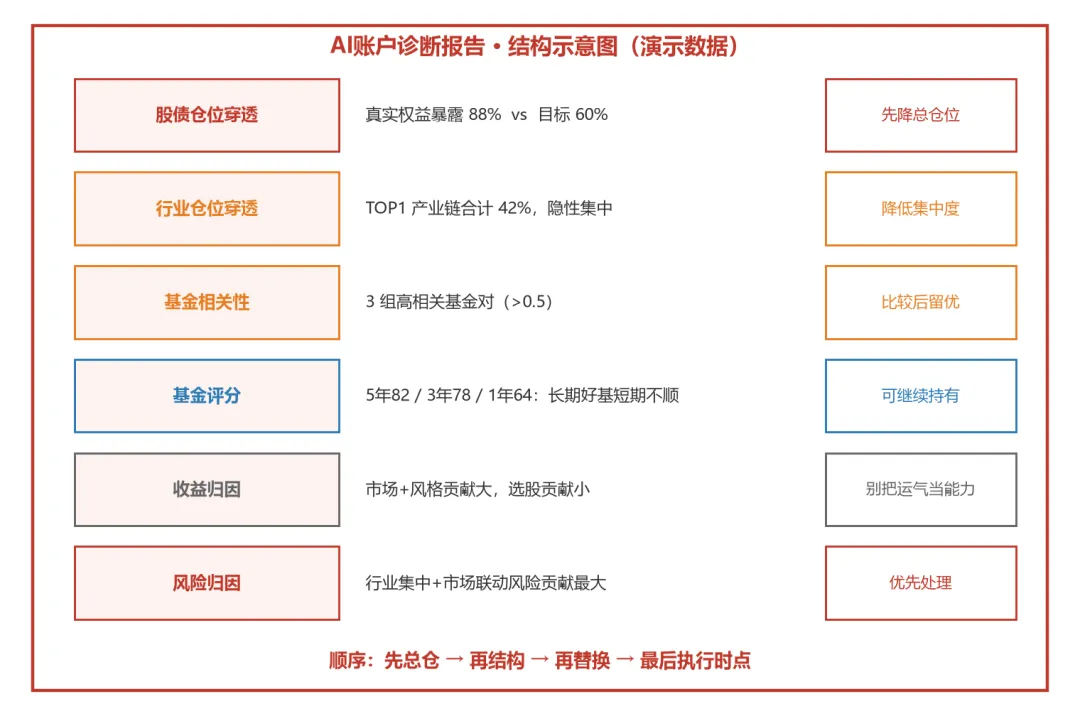
AI 账户诊断报告结构示例图
为什么选对了基金,账户还是亏?
很多小伙伴对投资的理解,是"选到好基金就赢了一半"。
这个大方向没错,但"选到好基金"和"账户能赚钱",完全是两回事。
举个最简单的例子。
假设你有 10 万块,全部买了股票型基金。
这时候哪怕你选的基金是同类前 10%,遇到市场整体下跌 20%,你的账户也要亏 2 万。
问题出在基金吗?当然不是。
问题出在你的股票仓位太重了,重到超过了你晚上能睡着觉的水平。
或者说很多人把买基金当成了买股票的玩法在玩。
再换一个例子。
你买了 5 只基金,分别是新能源主题、光伏主题、锂电主题、碳中和主题、绿色成长混合。
看起来 5 只,很分散对吧?
但实际上它们背后压的是同一批股票、同一条产业链。
市场风格一切换,5 只一起跌,一个都跑不掉。
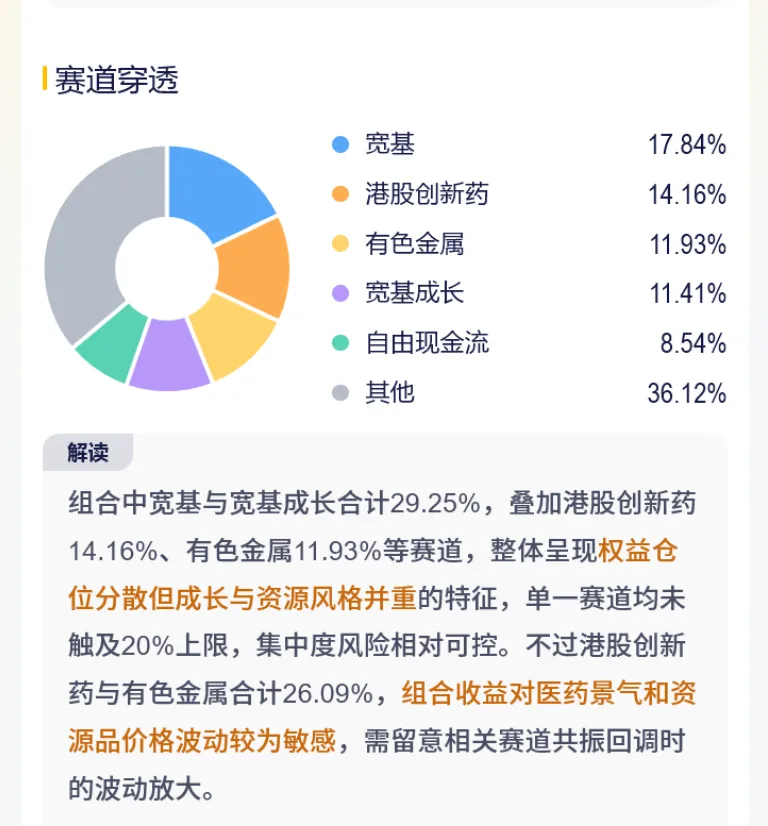
小倍 AI 持仓诊断示例图
这就是我们常说的"表面分散,实际集中"。
所以,普通投资者买基金时最常见的三个问题——现在能不能买、应该买多少、买的是短线反弹还是中长期反转——里面最要命的其实不是第一个,而是第二个。
方向看对了,仓位压错了,结果一样是亏钱。
而 AI 账户诊断,回答的正是"应该配多少、配在哪"这个问题。
这里有一句话请大家划重点:AI 账户诊断决定的是总仓位和组合结构,不是某只基金的具体买点。
整套体系的逻辑,可以浓缩成一句话:
宏观定仓位,中观定方向,微观定标的,指标定节奏,风控定上限。
翻译成大白话就是:先看现在该进攻还是防守(决定股票仓位)。
再看哪些行业值得配(决定方向),再看同一方向里选哪只基金(决定标的)。
再用指标决定什么时候动手(决定节奏),最后用风控给自己设一个不能突破的上限。
AI 账户诊断到底在看什么?
我们的诊断框架主要看四层信息。
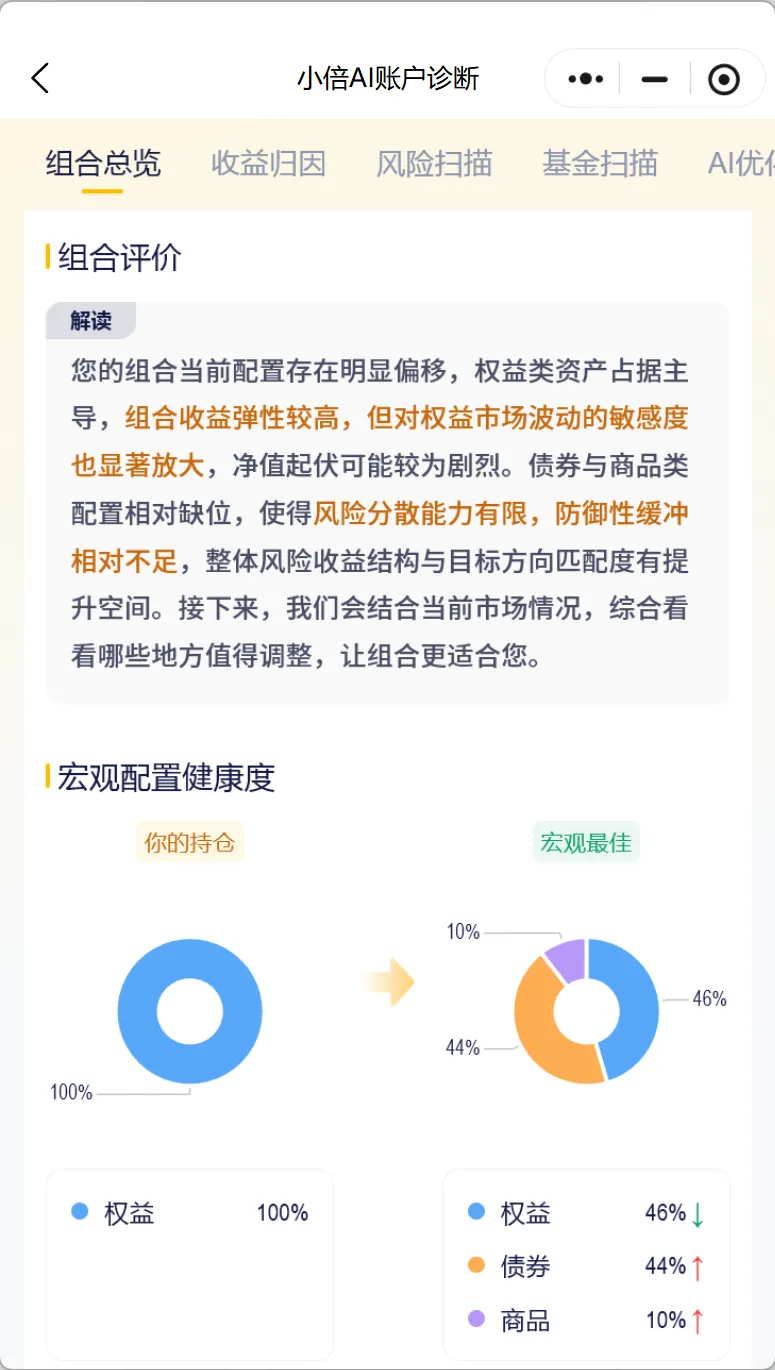
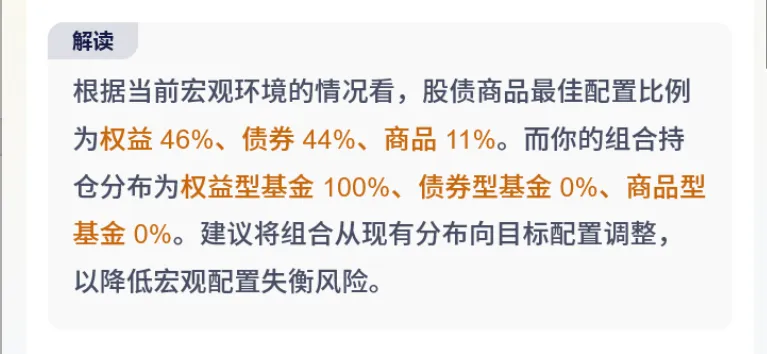
(1)大类资产配置:现在该进攻,还是该防守?
这是最顶层的一个判断,也是最容易被普通人忽略的一个。
股票、债券、商品这三类资产,风险和收益特征完全不同。
市场便宜、性价比高的时候,可以多承担一点权益风险;市场贵了、不确定性上来了,就应该把一部分钱挪到债券这类更稳的地方。
诊断会把股债性价比、GDP 的增速、CPI/PPI 的表现情况、M1 和 M2(货币流动性的情况)等维度的指标做一个多因子的宏观判断标准。
说白了,就是在当前的宏观环境下股票的预期回报和债券的收益做比较,看现在承担股票风险到底划不划算。
这一层给出的结论是:你的权益总仓位应该是多少。
股债性价比:拿股票预期回报与债券收益比一比
(2)行业景气度:钱应该往哪个方向配?
同样是股票仓位,配在不同行业,结果可能天差地别。
我们看行业,主要看四类信息:
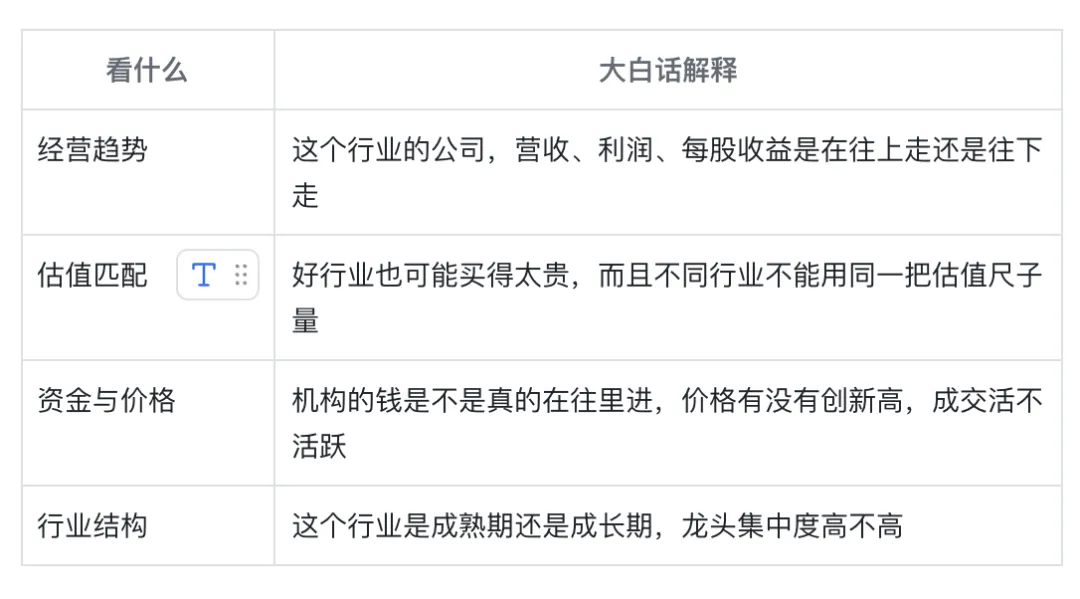
为什么要同时看这四个?因为只看其中一个,一定会踩坑。
只看经营趋势,你可能买在一个业绩很好但估值已经透支的行业。
只看估值便宜,你可能买在一个正在持续变差的行业里,越跌越"便宜"。
只看资金和热度,你就是追涨。
只看行业结构,又太慢,抓不住变化。
最后这些信息会合成为一个行业景气度星级,从一星到五星。
星级越高,说明这个行业在增长、估值、资金、结构四个维度上的综合状态越好。
同时我们还会做 1 年、2 年、3 年三个期限的景气度观察。
短期景气和长期景气不是一回事:有的行业明年很好但三年后不行,有的行业现在难受但长期空间还在。
分开看,才不会把周期性反弹当成长期趋势。
诊断拿到你的持仓后,会把这些行业的景气度对照一遍,警示出哪些方向的景气度不佳。
(3)基金质量:同一方向里,保留哪只、替换哪只?
这一层解决的是"选什么",而不是"追最近的冠军"。
对主动型基金,我们重点看五类能力:
净值修复能力。
这只基金历史上跌下去之后,多久能创出新高?
这个能力直接决定你的持有体验。
一只三年才修复一次的基金,和一只一年就能修复的基金,拿在手里感受完全不同。
超额收益能力。
关键是要看它在不同牛熊阶段相对基准的表现,而不是只看某一段上涨行情。
牛市里跑赢不算本事,熊市里少亏才是真功夫。
波动与回撤。
净值波动大不大,年度最大回撤有多深,极端行情下的持有体验怎么样。
基金经理。
从业年限、管理规模、在管产品数量、历史超额收益,几个维度一起看。
这一项对新基金或者刚换过经理的基金尤其重要——历史业绩没法看的时候,只能看人。
长短期评分背离。
这一条最容易被忽略,也最容易吃亏。
如果一只基金短期表现显著强于它自己的长期平均水平,你既要看到优势,也要警惕近期的高收益不可持续。
诊断会把持仓里每只基金的评分算出来,按权重加权得到组合分数,并且分别给出 1 年、3 年、5 年、10 年的结果。
怎么看这组分数?
• 长期分数高、短期分数不高:说明这是只好基金,只是当下不顺,值得关注;
• 短期分数明显高于长期分数:反而要小心,可能是运气或者踩中了短期风口。
(4)持仓穿透:你以为分散了,其实没有
前面三层看的都是"应该怎么样",这一层看的是"你实际怎么样"。
基金名称是会骗人的。
一只叫"XX 成长混合"的基金,你可能完全不知道它里面到底装了多少股票、多少债券,压在哪几个行业。
所以诊断要做穿透——把基金名字撕开,看它背后真实的股票暴露和债券暴露。
穿透之后,会得到三个非常关键的结论:
第一,你真实的股票仓位是多少。
这个数字往往和你想的不一样。
很多人以为自己"配得挺稳",穿透完发现权益暴露接近九成。
第二,你真实的行业集中度是多少。
五只基金可能穿透后全部指向同一个产业链。
第三,你的基金之间相关性有多高。
相关性高,意味着它们容易同涨同跌。
基金数量多,不等于真正分散。
诊断会把相关性明显偏高的基金标记出来提示你。
这些分析,怎么变成一份能照着做的建议?
光看出问题没用,关键是怎么改。
这里要引入两个很多人没听过的概念:收益归因和风险归因。
它们一个解释过去,一个提示未来。
收益归因:过去赚的钱,是能力还是运气?
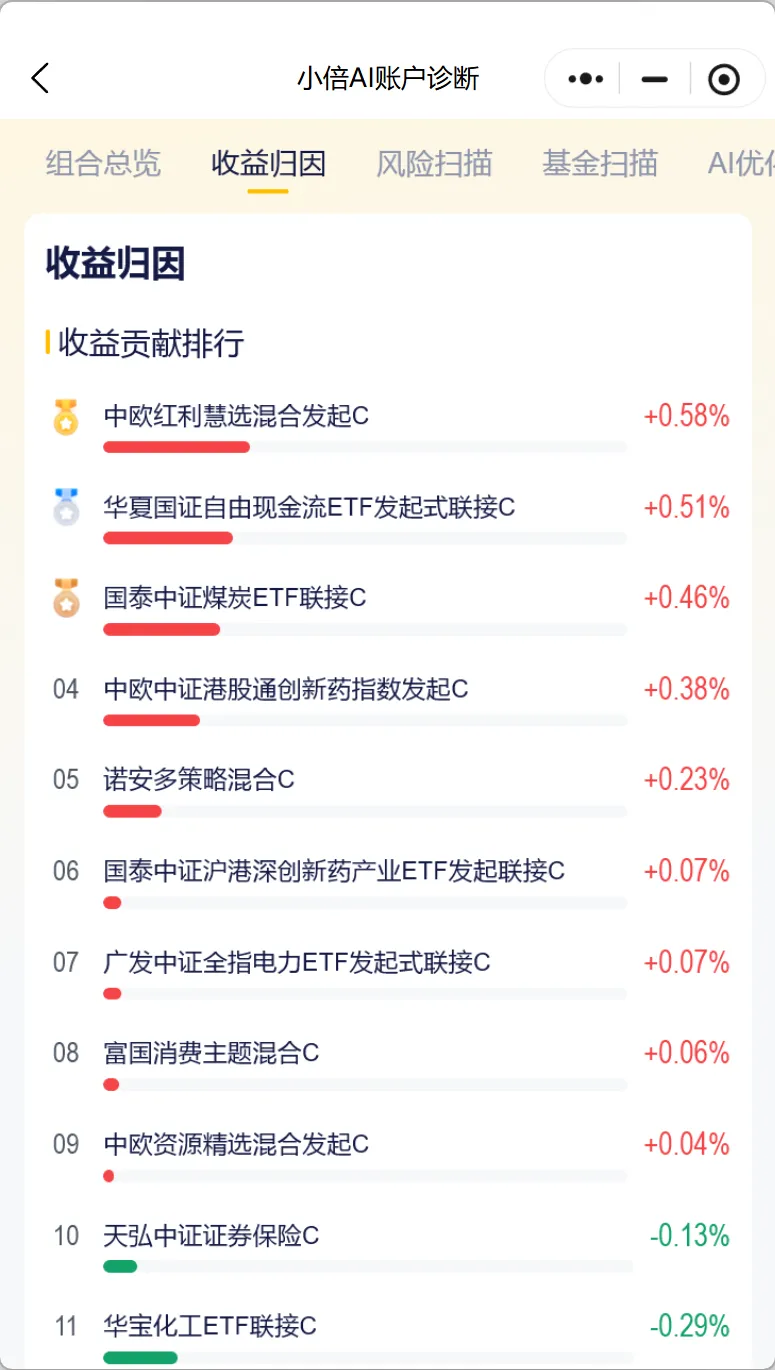
小倍 AI 账户诊断收益归因
我们会把你持仓的历史收益拆开,看它到底来自哪里:
• 是市场整体上涨带来的(说白了就是水涨船高,谁都赚);
• 是风格踩对了带来的(比如那阵子小盘股涨,你正好买了一堆小盘);
• 还是基金经理真的选出了好股票带来的。
拆完你会发现一件挺扎心的事:有些账户的收益,绝大部分来自市场和风格,真正的选股贡献很小。
这有什么用?
用处大了。避免你把市场运气,误当成稳定能力。
一旦你以为是能力,就会继续重仓、继续加杠杆,等风格切换的时候一次性还回去。
风险归因:未来最可能从哪里受伤?
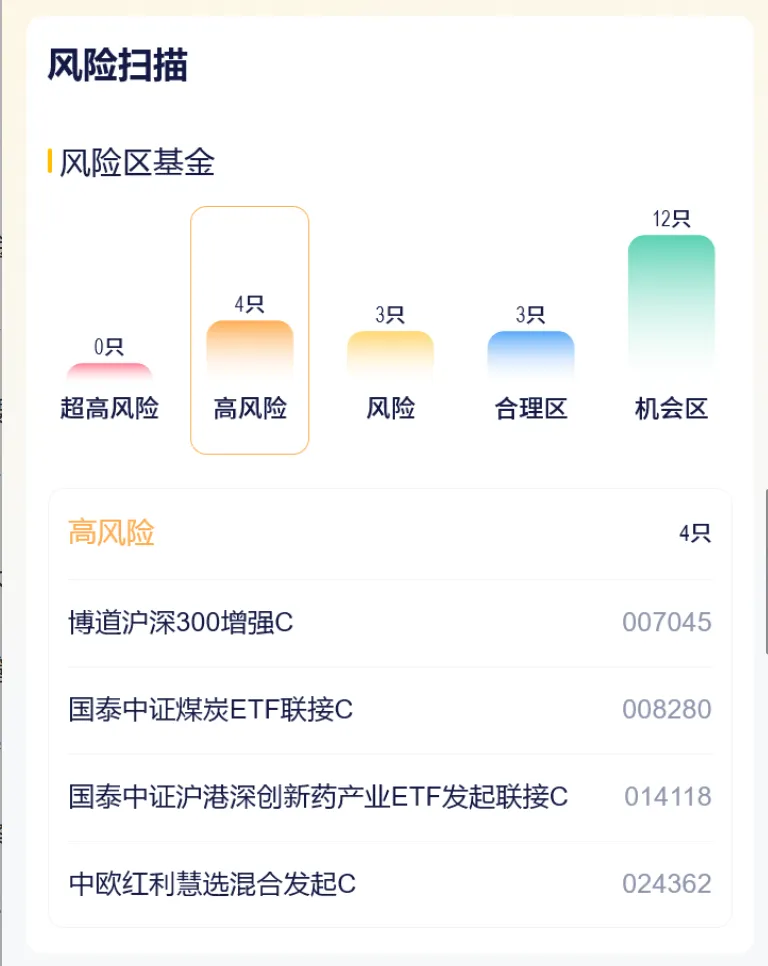
小倍 AI 账户诊断风险扫描
收益归因看的是过去,风险归因看的是未来。
我们会把组合未来可能面临的风险拆开,看主要来源是哪些:
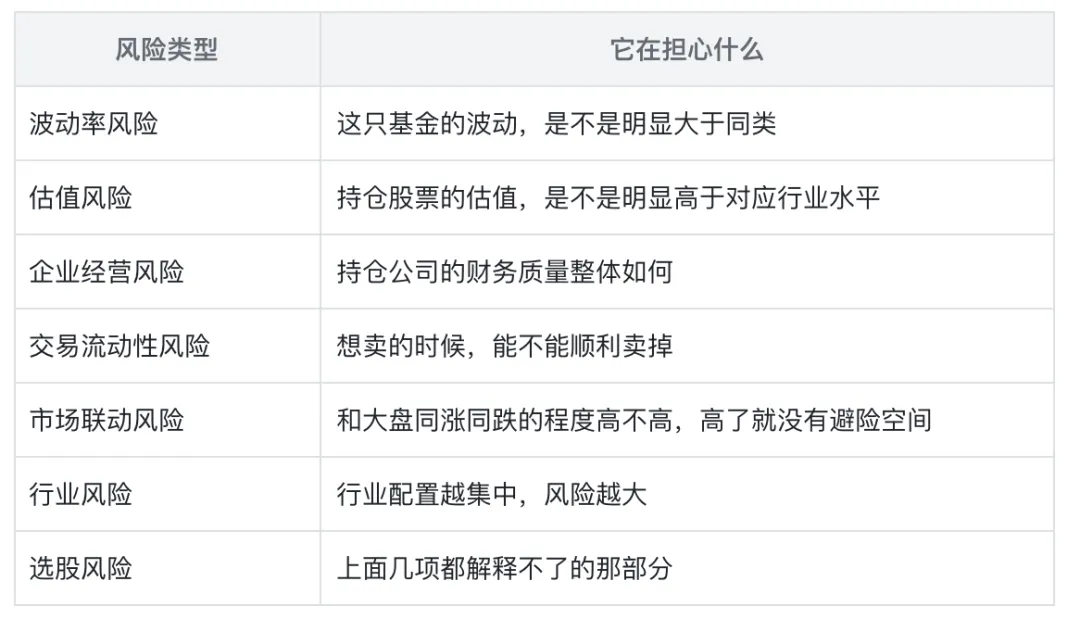
拆完之后,诊断会告诉你:哪个基金的哪个风险因子贡献最大,你的组合可能从哪里受伤。
这里必须说一句实在话:风险归因的价值是识别风险来源和相对贡献,不是精确预言未来的最大回撤。
任何情景模拟都依赖模型、历史关系和假设,都可能失效。
把上面的内容汇总,就是一份完整的诊断报告:
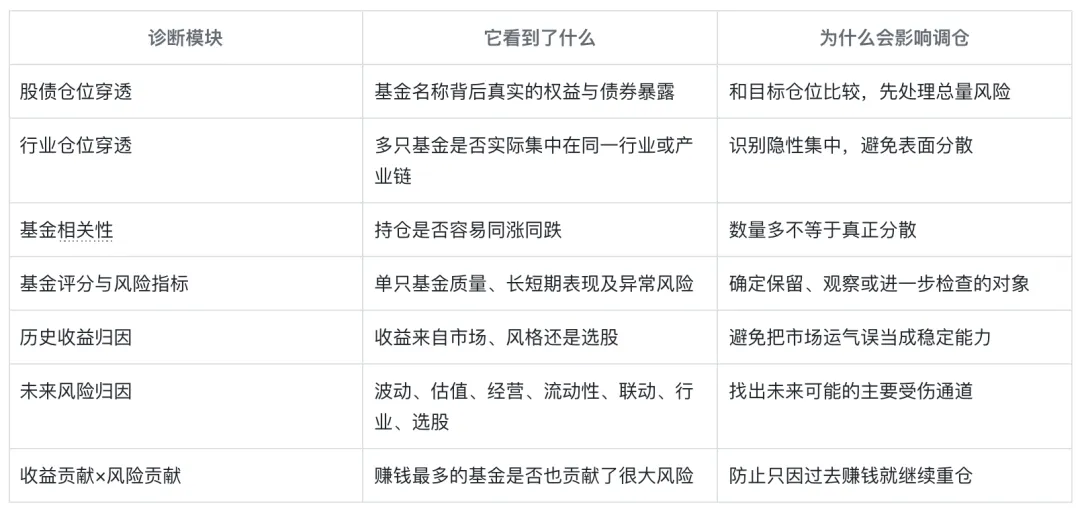
最后那一行,是最多人想不通的:"这只基金给我赚最多钱,凭什么还提示它高风险?"
因为赚钱最多和风险最大,经常是同一只基金。
它之所以赚得多,很可能就是因为它压得集中、波动得厉害。
过去赚钱,不代表未来还能这么赚;而它带来的风险,是真实存在、且会一直存在的。
重点来了:调仓顺序为什么不能乱?
拿到诊断报告,很多人第一反应是:"那我把评分低的都卖了不就行了?"
不行。
顺序错了,你会一边调仓一边制造新风险。
标准的执行顺序,是这样五步:
第一步,先调总仓位。
如果你实际的股债结构,和当前环境下的目标配置差距很大,那么优先处理这个。
因为总仓位是账户最大的风险来源。
仓位错了,选基再准也补不回来。
第二步,再调行业结构。
降低那些景气度不足、估值不匹配、或者已经过度集中的方向。
第三步,再处理重复持仓。
对相关性高的基金,要比较它们的质量、波动和在组合里的作用,而不是机械地全部删掉。
有时候留两只低相关的同类基金,比留一只更好。
第四步,再优化单只基金。
结合长短期评分、风险指标和归因结果,决定保留、观察还是替换。
替换的时候也有讲究:不是随便找一只评分高的换上,而是要从基金池里筛选景气度较高、和你现有组合相关性不高、并且当前正处于买入阶段的标的。
相关性这一条特别重要——你换一只和原来高度相似的基金,等于白换。
第五步,最后确定执行时点。
这一步最容易被跳过,但它决定了你前面四步的成败。
方向正确,不等于应该一次买完。
哪怕所有诊断都告诉你该加仓,你也仍然需要分批、需要节奏控制。
因为诊断给的是"结构应该是什么样",不是"今天就是最低点"。
划重点:先总仓,再结构,再替换,最后才是执行时点。
顺序颠倒,是账户调仓最常见的翻车原因。
一个完整的账户诊断案例
下面是我们构造的一个教学演示账户。
请注意:这个账户是为讲解判断顺序而构造的示例,不对应任何真实客户持仓,也不指向任何具体基金或行业。
我们要学的不是它的结果,而是看问题的顺序。
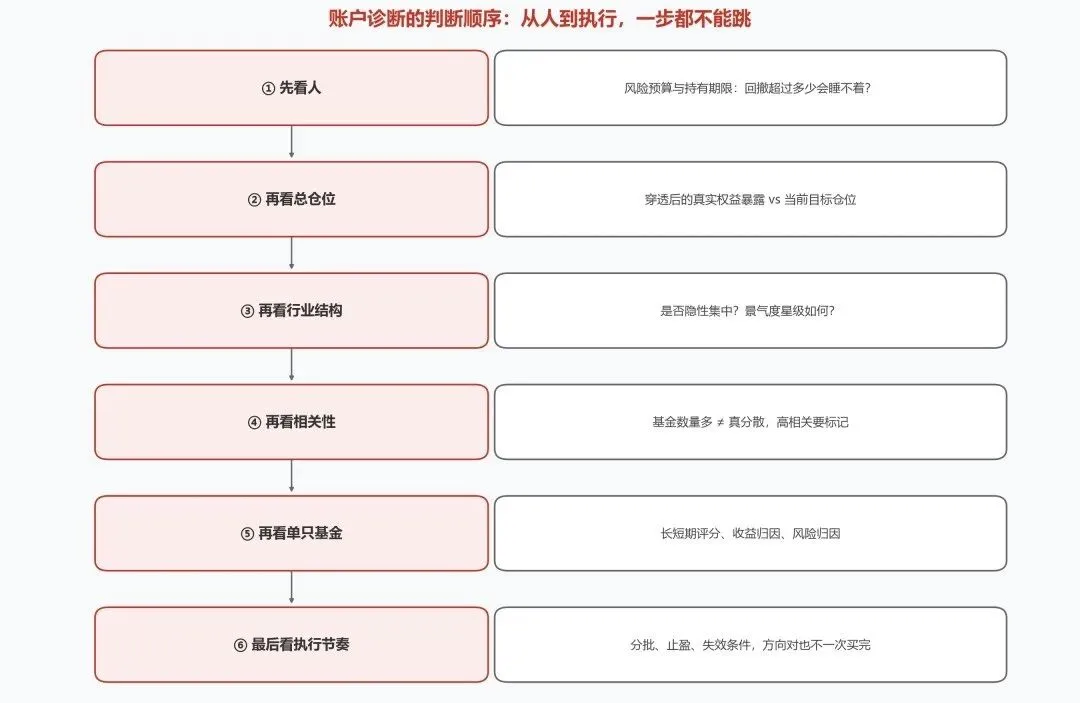
账户诊断判断链:从人到执行,一步都不能跳
账户背景
张先生,可投资金 30 万,投资期限 3 年左右,自评风险承受能力中等,希望年化收益 8%—10%,但明确表示"账户回撤超过 15% 会睡不着觉"。
他的持仓一共 8 只基金,看起来挺丰富。
第一步:先看投资者约束
这一步不看任何指标,只看人。
张先生说的是"3 年期限、中等风险、回撤超过 15% 睡不着"。
这三句话,直接决定了他的风险预算和执行周期。
后面所有的诊断结论,都必须服从这个前提。
如果他实际持仓的回撤特征远超 15%,那么哪怕这些基金都是好基金,这个账户对他来说也是错的。
第二步:检查总仓位
穿透之后发现,张先生 8 只基金背后的真实权益暴露偏高,明显超过当前股债性价比所对应的目标区间。
这就是账户最大的风险来源。
注意,到这一步我们还没有评价过任何一只基金的好坏。
诊断的第一个结论:先降权益总仓位,把债券类资产补上来。
第三步:检查行业结构
再看穿透后的行业分布,发现问题更明显:8 只基金里有 4 只,穿透后主要压在同一条产业链上。
表面上 4 只不同的基金,实际上是同一个方向的四倍下注。
对照行业景气度,其中 2 个方向景气度星级偏低、估值分位偏高。
诊断的第二个结论:降低这条产业链的集中度,把景气度不佳的方向先减下来。
第四步:检查相关性
相关性模块标记出 3 组高度相关的基金对。
其中一组是两只同类型主题基金,持仓重合度很高。
对比两只的质量:A 基金长期评分稳定、波动较小、修复周期较短;B 基金短期评分明显高于自己的长期平均水平,波动更大。
诊断的第三个结论:保留 A,B 进入观察,不急着一次卖光。
请注意这里的处理逻辑——不是"高相关就全删",而是"比较完再决定留谁"。
第五步:检查单只基金与归因
评分模块显示,8 只基金里有 2 只长期评分不错但短期偏弱,1 只出现长短期背离。
收益归因显示,张先生过去一段时间的收益,主要来自市场整体上涨和风格因素,选股贡献占比很小。
风险归因显示,组合未来最大的风险贡献,来自行业集中风险和市场联动风险——也就是说,一旦市场整体走弱,这个组合几乎没有缓冲。
诊断的第四个结论:那 2 只长期好、短期弱的基金可以继续持有;出现背离的那只降低权重;风险集中的部分优先处理。
第六步:确定执行方式
到这里,方向已经清楚了。
但张先生不能今天一次性全部调完。
正确的做法是:
• 降仓位的部分,分批执行,不要一天清完;
• 补债券的部分,可以按固定节奏定投式建仓;
• 需要替换的部分,先确认新标的当前是否处于合适的买入阶段,不处于就等;
• 全程保留一部分现金,给自己留修正空间。
这个案例真正想告诉你什么
不是"张先生应该怎么调",而是这个判断链条:
先看人 → 再看总仓位 → 再看行业结构 → 再看相关性 → 再看单只基金 → 最后看执行节奏。
绝大多数人做反了:一上来就问"我这 8 只基金哪只要卖",从最后一步开始想。
结果就是卖掉了不该卖的,留下了真正的问题。
最后说说,普通人到底怎么跟着用?
第一,把诊断当成体检,不要当成荐股。
它告诉你身体哪里有隐患、该怎么调理,但它不会告诉你"明天买这只一定涨"。
如果你的预期是后者,那这个工具你会用得很失望,而且很可能用错。
第二,先改结构,再改标的。
看到诊断报告里一堆提示,不要慌着全部动手。
先看总仓位差多少,再看行业集中度,最后才轮到单只基金的取舍。
一次改一件事,改完观察,再改下一件。
第三,不要看到"替换建议"就立刻全换。
替换是有成本的:申购费、赎回费、可能踏空的行情、新基金的适应期。
频繁换基是普通投资者收益的头号杀手之一。
诊断给的是研究方向,最终要不要换、什么时候换,还要结合你的持有期限和成本。
第四,定期做,而不是天天做。
账户结构不会一天一变。
按季度或者半年做一次完整诊断就够了,市场出现剧烈变化时可以加一次。
天天盯着诊断报告调仓,只会让你被短期噪声牵着走。
第五,接受一个前提:所有结论都可能失效。
诊断依赖历史数据、统计模型和既定假设。"
高胜率"指的是相对历史统计而言具有更高的性价比或成功概率,不代表必然上涨,也不构成收益承诺。
模型会失效,历史关系会变,极端行情下所有参照都可能不管用。
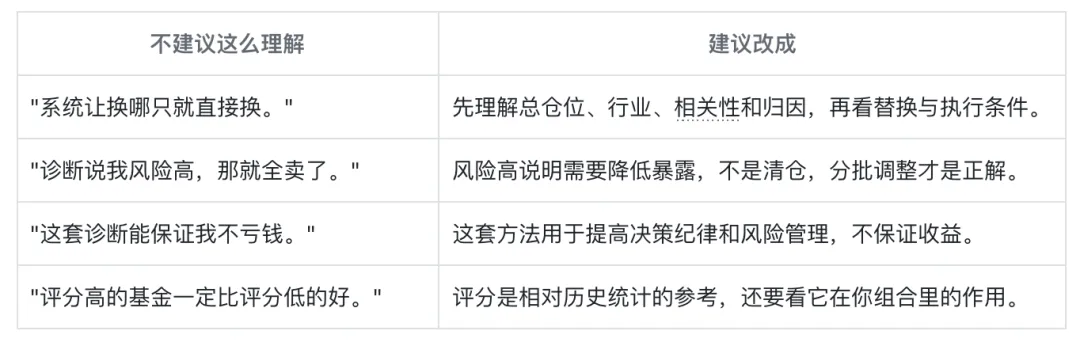
顺便说说,哪些话不要信
在做账户诊断的时候,你会发现很多"听起来很爽"的说法,其实都是坑。
我们把它们翻译一下:
一句话总结:账户诊断先于单基金买点,总仓位错误不能靠选基弥补。
你手里的基金再好,如果整个账户的股票仓位超出了你的承受能力、行业集中在同一个方向、基金之间高度相关,那么一次市场调整就能让你把所有的浮盈还回去,甚至亏到怀疑人生。
所以,在你研究"下一只买什么"之前,先花十分钟看看自己现在的账户,到底是什么样子。
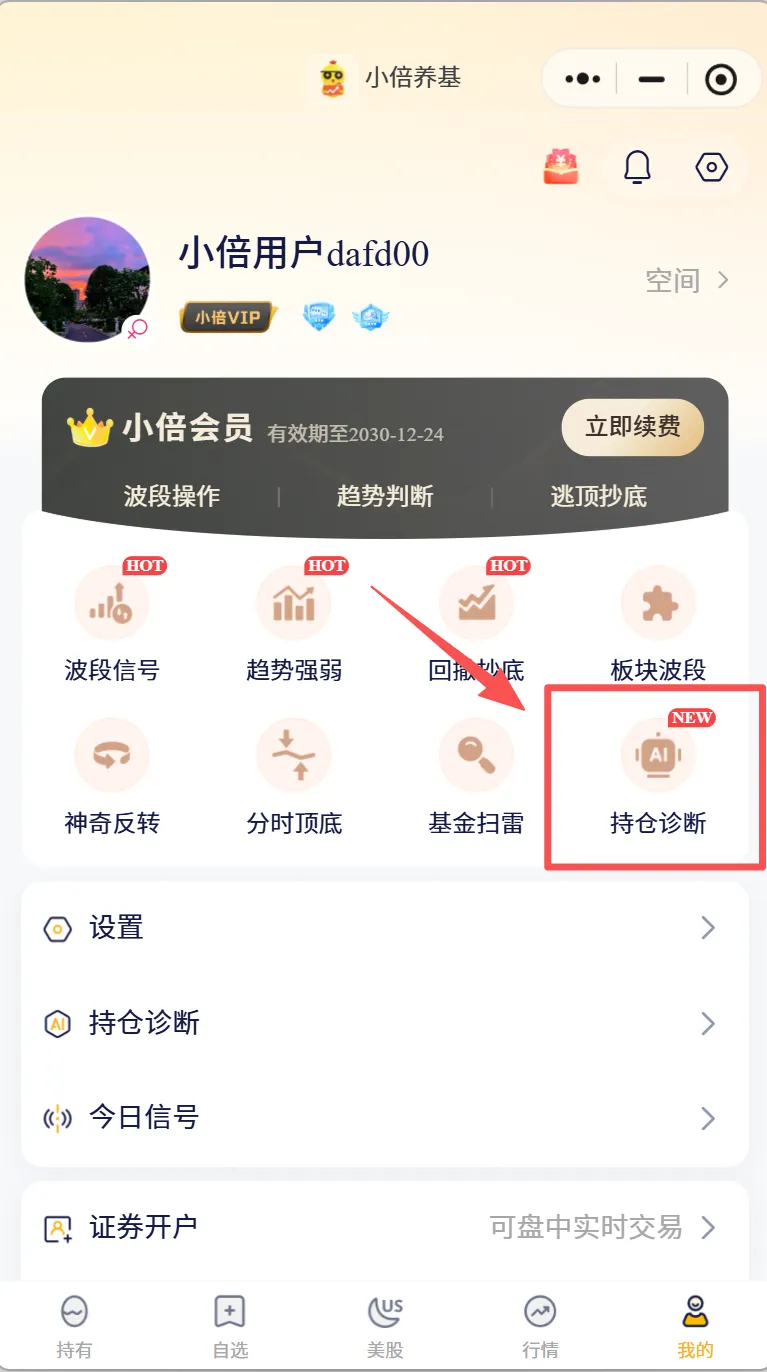
在哪里看?
打开小倍养基 APP,进入 AI 账户诊断功能,导入你的持仓,就能生成属于你自己的诊断报告。
方法论可以教,最后的执行仍然要靠知行合一。
同时小倍为了辅助大家做号投资决策,新增加了一个公众号【小倍养基决策助手】,每天看行情、找机会、看策略,不想自己到处翻信息,就关注「小倍养基决策助手」👇
风险提示: 本文用于产品功能解释与投资方法分享,不构成对任何具体基金、行业或资产的推荐,也不构成收益承诺。所有诊断结果均基于历史数据、统计模型与既定假设,历史案例、统计规律、模型评分和情景模拟均可能失效。投资者应结合自身财务状况、投资目标、持有期限和风险承受能力独立决策,并注意交易成本、流动性及极端市场风险。
免责声明:以上内容不构成投资建议或承诺,我司对信息的完整性和准确性不作任何保证,也不保证有关观点或分析判断不发生变化或更新,不代表我司的正式观点。市场有风险,投资须谨慎。