ARTICLE · 1282979
AI叙事的“账单时刻”:当增长开始收费,没有资产能免疫 10月30日全球市场暴跌的深层逻辑
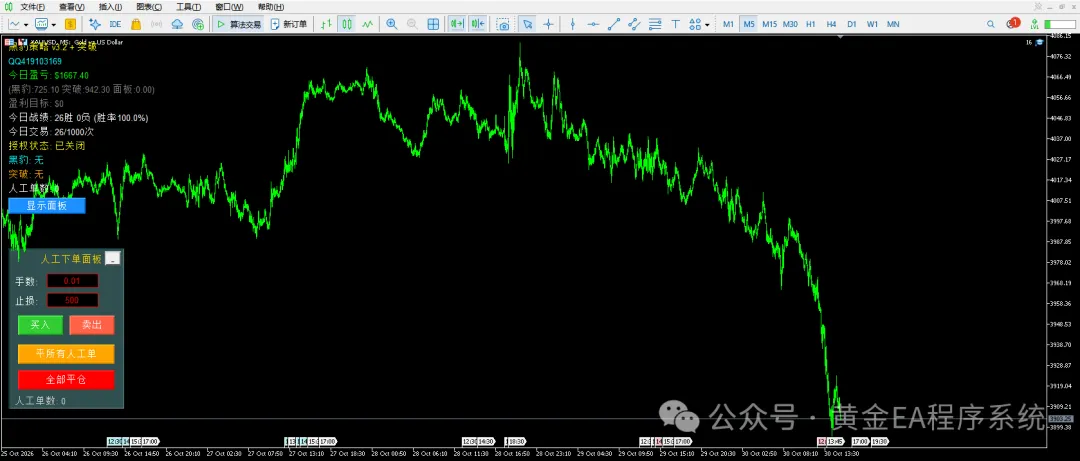
10月30日的市场动荡,表面上是英特尔财报引发的科技股抛售与黄金跌破4000美元的“巧合”,但将时间线拉长来看,这是一场围绕AI资本开支回报率的定价重估,正在从股票市场向大宗商品、加密货币乃至利率预期全面扩散。黄金的暴跌并非避险属性的失效,而是流动性挤压下的被动抛售;英特尔的崩盘也非孤立事件,而是市场对“增长需要付出多少代价”这一问题的集中清算。
英特尔的困境:AI需求真实存在,但兑现路径被堵死
英特尔第三季度数据中心与AI业务收入同比增长78%至73亿美元,这一数字本身足以证明AI服务器需求的强劲。问题出在另一端:客户端计算业务收入下降5%至81亿美元,远低于分析师预期的89.8亿美元,而第四季度营收指引150-160亿美元更是大幅低于市场共识的170亿美元以上。首席执行官陈立武在财报会上坦言,内存价格飙涨已经传导至PC整机成本,OEM合作方正在加速管控库存。
这形成了一个罕见的错配:英特尔最强的增长引擎(服务器CPU)因原材料短缺而无法充分转化为收入,最弱的传统业务(PC芯片)却比预期更早、更深地下滑。首席财务官津斯纳预计PC市场疲软至少持续至2027年上半年,全球PC出货量在2026年下滑12%后,2027年还将再降约10%。内存价格同比涨幅可能达到200%至300%,直接吞噬了PC厂商的利润空间。
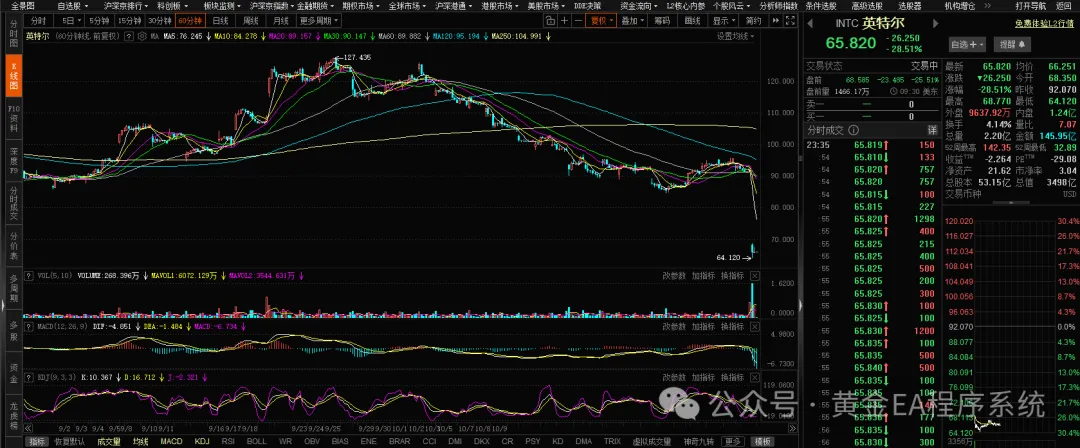
更令市场不安的是,即使剔除以色列工厂停产带来的3亿美元营收减记,第四季度指引仍显著低于预期。这意味着PC需求的结构性恶化与服务器供应瓶颈,才是英特尔真正的麻烦。股价从9月高点127美元跌至64美元附近,近乎腰斩,反映的是市场对“复苏叙事”本身的怀疑——当一家公司的核心业务同时遭遇需求萎缩和供给受限,估值修复的逻辑便失去了锚点。
黄金暴跌的真相:不是避险失灵,是流动性在抽血
现货黄金跌破4000美元、白银盘中暴跌约5%,表面上的解释是油价上涨推升通胀预期、迫使投资者重新定价利率路径。布伦特原油升至115美元上方,美国9月PCE同比3.6%、核心PCE 3.1%,均较前值加速。美联储本周维持利率不变,但两位委员投下反对票、主张立即加息25个基点。市场对12月加息的概率定价已升至约80%。
但更直接的驱动力来自科技股抛售引发的跨资产流动性挤压。盛宝银行大宗商品策略主管汉森明确指出,交易员正在密切关注股市抛售是否会延续至华尔街时段,这可能引发全球市场更大范围的去杠杆和流动性压力驱动的抛售。当科技股持仓出现集中亏损时,黄金作为流动性最好的资产之一,往往成为机构补充保证金或降低风险敞口的首选抛售对象。这与2020年3月疫情冲击初期的模式如出一辙:黄金的避险属性并未消失,但在极端去杠杆场景下,流动性需求压倒了一切。
白银的处境更为脆弱。金银比已升至去年12月以来最高水平,汉森警告技术面导向的基金可能进一步平仓多头头寸,银价甚至可能跌向每盎司40多美元的中段区域。白银此前自去年12月开启的猛烈涨势中积累了大量的动量型多头仓位,一旦趋势逆转,平仓压力会自我强化。
亚马逊与AI资本开支:市场开始追问“钱从哪里来”
亚马逊的财报是另一个关键触发点。第三季度营收与每股收益双双不及预期,而公司预计今年资本支出维持在2200亿美元高位,自由现金流出现高达424亿美元的负缺口。这引出了当前市场最核心的焦虑:AI基础设施的巨额投入,何时能以足够快的速度转化为自由现金流?
美银首席投资策略师哈特内特的判断值得玩味:真正的机会在科技债而非股票,科技债收益率已被推升至6%至8%的吸引力水平,而科技巨头大额回购股票的黄金时代正在走向终结。这意味着市场正在重新分配对AI价值链的定价权——从“谁在增长”转向“谁在为增长买单,以及买单的成本是否可持续”。
这种担忧的传导链条清晰可见:Alphabet此前的下跌已经让市场开始审视AI资本开支与自由现金流的关系,随后压力扩散至亚马逊(支出端)、英特尔(兑现端)以及整个半导体板块(设备与存储的订单预期)。费城半导体指数当日下跌约5.7%,AMD跌约10%,Arm跌9.5%,美光跌5.5%,资金正在从“AI受益方”向能源、医疗保健等防御板块迁徙。
下周的风险不在消息,在仓位
10月30日晚间有一个容易被忽略的细节:北京时间20:30公布的美国第三季度就业成本指数环比上涨0.8%、低于前值0.9%,这本是一条温和的好消息,但黄金和美股期货当时的反应却是继续下跌。市场失去了消化边际利好信号的能力。
这意味着当前市场的核心矛盾已经不在“消息的好坏”,而在**仓位的拥挤程度与杠杆的脆弱性。下周一亚洲市场需要警惕的,是大型机构同时削减多头和空头仓位、降低整体风险敞口的“大规模仓位解除”。一旦这种情况发生,价格走势将不再需要新的催化剂来推动——下跌本身就会成为下跌的理由。
回到英特尔。这家公司的遭遇之所以具有标本意义,在于它同时暴露了本轮AI周期的两个软肋:供给端的物理瓶颈(内存短缺、晶圆厂意外停产)和需求端的分化裂痕(服务器强劲 vs PC疲软)。当这两者叠加,即使最乐观的分析师也难以用“长期逻辑”来安慰自己——因为第四季度的收入缺口是实实在在的,而代工业务的外部大客户订单,至今仍未出现在披露文件中。
黄金跌破4000美元、英特尔接近腰斩、比特币跌破7.7万美元,这些价格信号指向同一个方向:市场正在对“AI增长需要多少资本成本”这一命题进行强制重新定价。在这个过程中,没有资产能够完全免疫于流动性收缩的引力。唯一确定的是,当科技股的抛售从“财报不及预期”演变为“仓位被迫解除”时,底部不会出现在所有人都盯着头条新闻的时候。