ARTICLE · 1282978
安卓高端第一,vivo的逆周期突围
►文 观察者网 吕栋
中国智能手机行业,正经历一场前所未有的压力测试。
IDC最新季度跟踪报告显示,2026年第三季度,国内智能手机出货量约5806万台,同比下降15.2%。上半年的降幅还在4%左右,进入下半年,下滑速度反而加快。
成本是最直接的压力。存储等元器件价格持续走高,逐级传导到终端,新品定价普遍上浮;消费者面对涨价需要时间消化,换机周期进一步拉长,“量跌价升”成为这一阶段最鲜明的特征。
但需求并没有全面退潮。
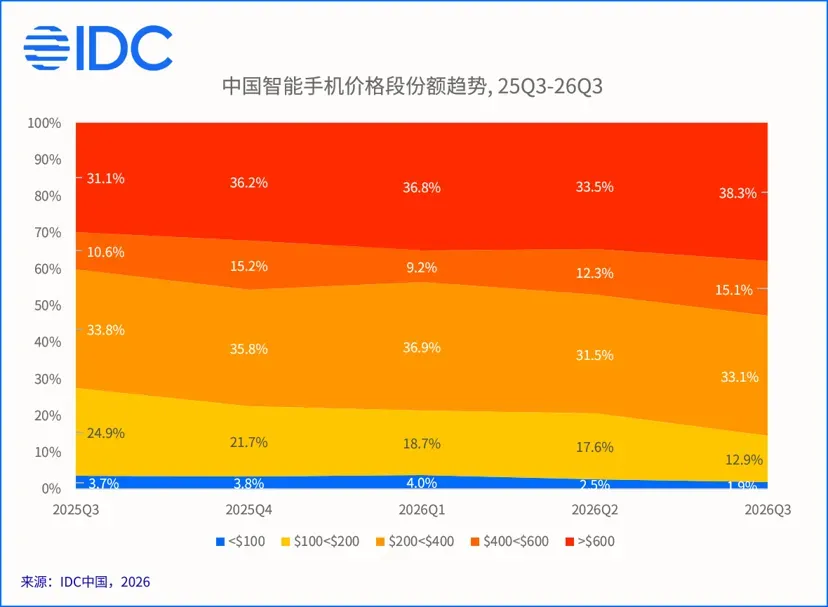
分价格带看,本季度600美元以上高端市场份额同比提升7.1个百分点,400—600美元中高端提升4.6个百分点;与之相对,200美元以下低端市场份额下降13.9个百分点。用户需求没有消失,而是在向更有价值的产品集中。
当换机变得审慎,消费者更愿意为“真正用得上”的体验买单。行业竞争的标尺,也随之从规模转向了价值。
正是在这样的背景下,vivo交出了一份稳健的成绩单:在主品牌与子品牌的协同下,vivo位居600美元以上高端市场安卓阵营第一;与此同时,S60系列表现优于上一代,帮助vivo拿下400—600美元价位段第一,销量基本盘进一步夯实。
一个加速下滑的大盘,与一份向上的成绩单同时出现,这种“逆周期”的稳定从何而来?沿着vivo的产品布局和经营战略向上追溯,答案并不复杂,它来自以用户为坐标的产品结构,更来自多年“埋头种因”,时间给出丰厚的回报。

行业周期巨震,双品牌让韧性更强
vivo之所以在行业承压时表现得更稳,与双品牌战略的成功落地密不可分。
在手机行业里,拥有多品牌的企业并不少见,但真正高效跑通的却不多。有的品牌线之间定位重叠,资源分散、彼此消耗;有的只是用一个新名字覆盖低价,难以形成独立的用户认知。在存量竞争的市场,企业最容易犯的错误,就是用同质化产品争夺同一批用户,最后滑向价格战。
vivo的思路,是把品牌分工的起点放在用户身上。用户本来就不是同一张面孔。有人买手机,最在意能不能把人和景拍得更好;有人更看重长时间游戏的帧率、发热和操控。即便预算相近,需求也可能完全不同。
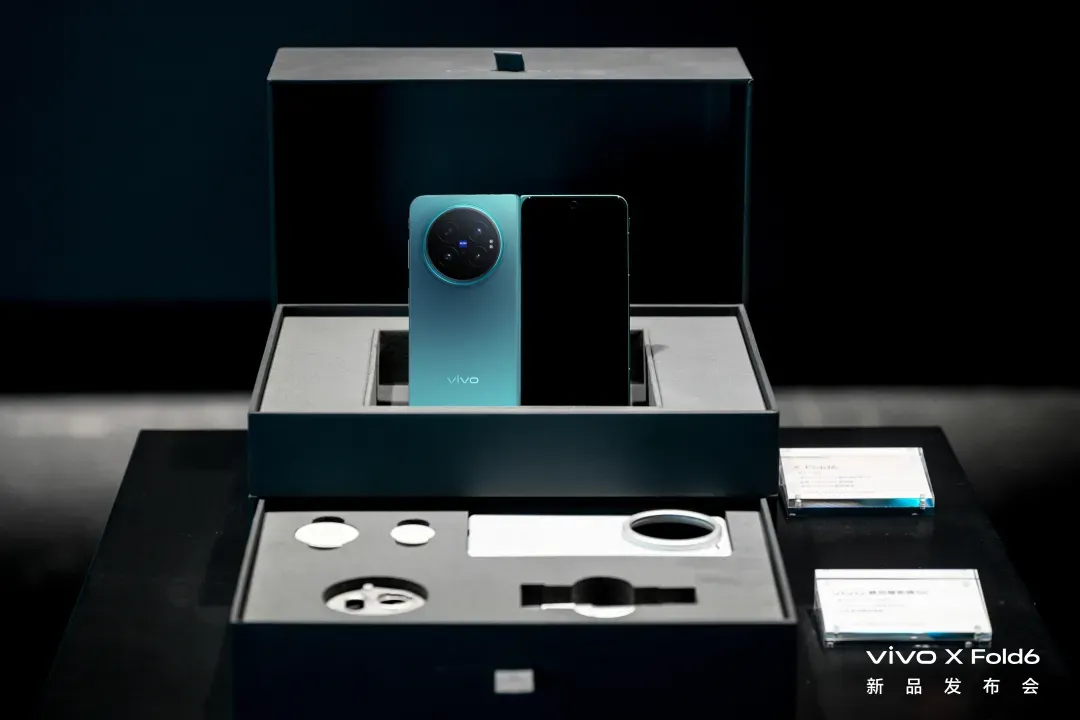
围绕这些真实存在的差异,vivo把不同的产品线对准不同的用户:主品牌中,X数字系列持续深耕移动影像,X Fold系列探索折叠形态与大屏多任务,S系列以外观与影像的均衡表现承接主流价位;子品牌iQOO则长期聚焦年轻电竞人群,在屏幕、性能芯片、系统调度上持续投入,把“性能”这一标签做深。
这样的分工,本质上是用户导向在产品结构上的落地。它让每一类用户都能更快找到对应自己需求的产品,也让品牌之间减少了同质化的内部消耗。
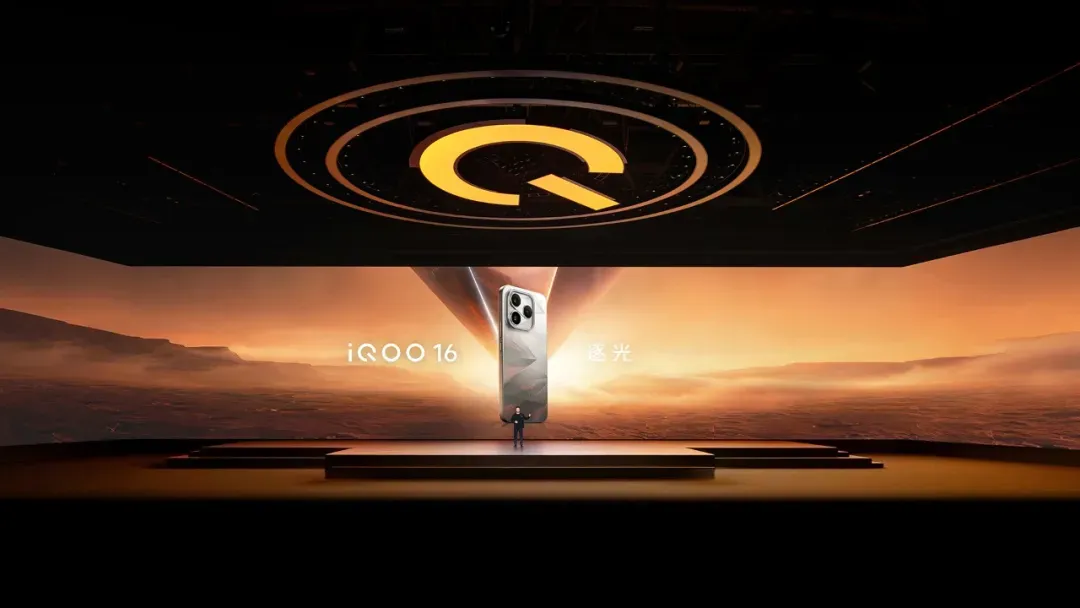
分工在前台,能力则在底层打通。影像研发投入大、迭代快,vivo没有把主品牌多年积累的技术,局限在单一产品线。iQOO 15搭载了NICE算法、VCS人眼仿生、CCD人像等vivo主品牌的影像能力;iQOO 16更进一步,采用NICE 3.0光学重建引擎和自研超光影HDR。
同一份技术沉淀服务更多用户,既提升了研发投入产出,也让iQOO在守住性能特色的同时,带来更全能均衡的旗舰体验。市场反馈是直接的,IDC在报告中指出,旗舰iQOO 15系列持续热销,新款iQOO 16上市后亦受到市场欢迎。
双品牌不是数量上的物理简单叠加,而是对不同用户需求的完整覆盖。当两条产品线各自站稳,vivo面对行业波动时,自然就多了一层缓冲。
Omdia智能手机首席分析师侯林对观察者网指出,vivo的注意力长期集中在中国等核心市场,产品从型号、配置到版本都更有针对性,这让它在涨价潮中受到的冲击相对缓和;而国内成熟的代理商制度,也让渠道体系具备更强的弹性。
IDC则在报告中这样总结:高端市场上影像与性能双线差异化突围,使vivo在行业周期波动中展现出更强的经营韧性与市场竞争力。

拿下两个“第一”,价值和规模都不可或缺
vivo的两个“第一”值得分开来看,它们对应的是经营中两种不同的支撑。
600美元以上的安卓第一,指向的是高端价值与品牌信任。
在这个价位,用户购买的早已不只是参数,而是对品牌、对影像、对长期体验的认可。这是行业最难进入,也最考验积累的区间。全新旗舰X500系列进一步夯实vivo高端影像旗舰的市场地位,X Fold6以折叠形态形成补充,iQOO在性能端呼应,多条线支撑起这个“安卓高端第一”。
400—600美元的“第一”,指向的则是规模与基本盘。S60系列表现好于上一代,承接数量最庞大的主流换机需求。这部分销量维系着渠道、供应链和经营盘面的稳定运转,是企业在任何周期里都需要的“压舱石”。
一个向上立价值,一个向下托规模。两者同时成立,才构成完整的韧性。
Counterpoint Research分析师马诗文,解释了构筑这种结构的必要性:高端用户对涨价更不敏感,厂商仍有利润空间吸收部分成本,高端因此更具韧性;而纯低端机利润本就微薄,即便降配、涨价也难以完全抵消内存成本上行,低端供给随之收缩。
在一个收缩市场中,只押注单一价位或单一标签,往往会随周期起伏:高端受消费信心影响,低端受成本与需求的双重挤压。而当vivo高端与中端同时站稳,需求上行时有增长弹性,需求下行时又有规模托底。
更值得注意的,是两个“第一”背后共同的根。
影像能力能够同时在两个价位段成为主力,意味着vivo对这项技术的积累、应用和成本控制,已经跨过成熟的拐点。一套长期投入的技术底座,开始在不同产品、不同用户群体中持续兑现价值。
这正是“种因”与“收获”的关系:前期好像看不见回报的投入,最终会以产品力和市场份额的方式显现出来。

不抢一时风头,逆周期的真先手
如果说双品牌是结构,影像与性能是路径,那么支撑这一切的,是vivo一以贯之的经营策略,埋头种因,果水到渠成。
所谓种因,是把资源投向那些短期内未必看得到数字回报、却真正决定用户体验的地方。
在侯林看来,vivo长期坚持的打法可以概括为“敢为天下后”:不抢一时的风头,跟随市场节奏,同时把关键技术研究透。这与“埋头种因”互为表里,慢半拍不是落后,而是把功夫下在真正决定体验的地方。
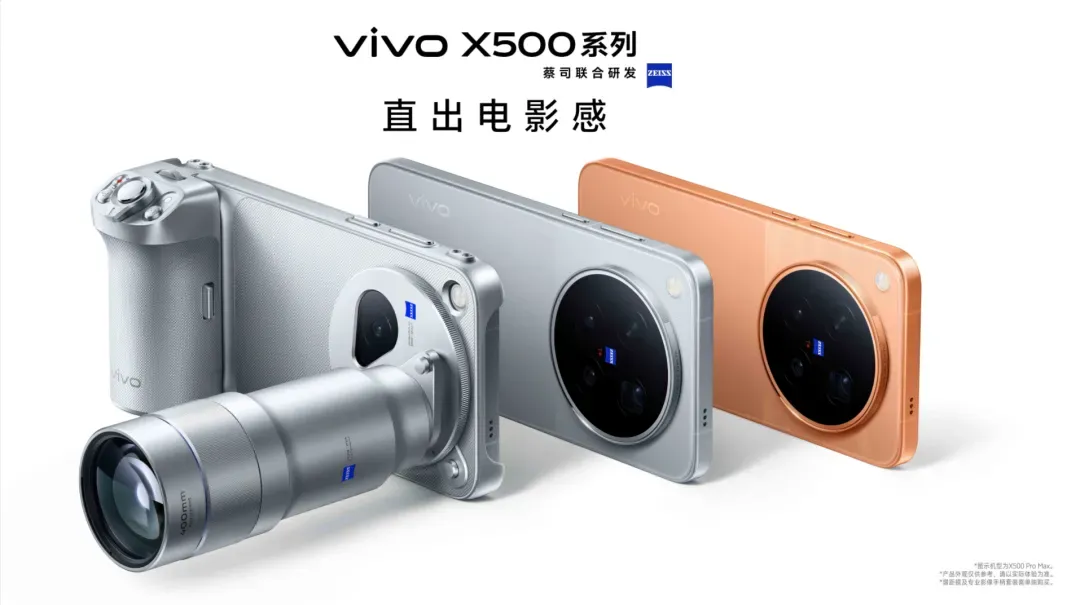
以影像为例,vivo在这条长赛道上走得难而正确。2020年,vivo与蔡司开启全球影像合作,成果很快落地于X60;2021年,首颗自研影像芯片V1面世,仅研发就历时24个月、投入超过300人;此后V2、V3相继推出,到X500 Pro系列,已演进为V3+与VS1双芯协同。
光学、算法、芯片,沿着多代产品逐级迭代。其中任何一个节点,在当时的一两个季度,都难以立刻转化为份额。
但移动影像恰恰是一门需要时间沉淀的能力。更好的成像,依赖传感器、镜头、算法与算力的协同;一项技术要从实验室走向稳定的用户体验,必须经过多代产品的验证,再经过海量用户的使用和口碑积累,才能真正沉淀为品牌认知。
这个过程慢,却难以被复制,也不会因为短期的市场波动而失效。
折叠屏是另一个观察样本。IDC季度跟踪显示,2026年一季度vivo折叠屏国内份额为5%,随着X Fold6上市,二季度份额抬升,三季度维持在5%,前三季度稳步上行,稳居国内安卓阵营第一梯队。
当行业还在拼轻薄、拼折痕,执着物理维度竞争时,vivo把思考聚焦在用户的需求场景,尤其是AI时代下的生产力需要。以独创的原子工作台,把折叠大屏变成一个围绕“AI任务流”运转的多窗口空间,多任务同时运行,而且可以跨APP交互。同时,围绕轻办公需求场景,打造AI文件管家、AI会议助手等端侧AI体验,让X Fold系列成为一个为移动AI而生的软硬件平台。
未来几个季度,成本与价格的再平衡、消费者对新定价体系的适应仍需时间,这是全行业共同面对的变量。IDC中国研究经理郭天翔提醒,消费者最关注价格,只要定价有诚意、与产品力相匹配,用户的接受度就会更高;但最基础的问题,还是要回到产品本身,靠创新和差异化吸引人。
vivo的两个“第一”,正是对这道题的回答。
真正的逆周期,不是在下行期找到某个短期爆发点,而是在行业顺风顺水时就按自己的节奏投入,在行业承压时依然不打乱节奏。长期主义在这里不是口号,而是技术、品牌、渠道和产品迭代能力,在多年时间里复利累积的过程。
水到渠成的前提,是先埋头把水引来。
vivo用两个“第一”证明:穿越周期所依靠的,从来不是对短期风口的追逐,而是对用户价值的长期坚守。这是vivo的经营方法论,也是它在这个调整周期里,为行业提供的一个可观察、可参照的样本。