ARTICLE · 1315201
从硅片困境看AI繁荣

硅片行业的经历,揭示了本轮AI产业繁荣中一个容易被忽视的问题:新技术可以创造巨大的产业需求,却未必让整条产业链同步获得利润。每一轮技术革命,都会重新决定谁拥有定价权、谁获得超额利润、谁只能承担成本。
作者 | 王 旭
版面 | 金美霞
题图 | AI生成


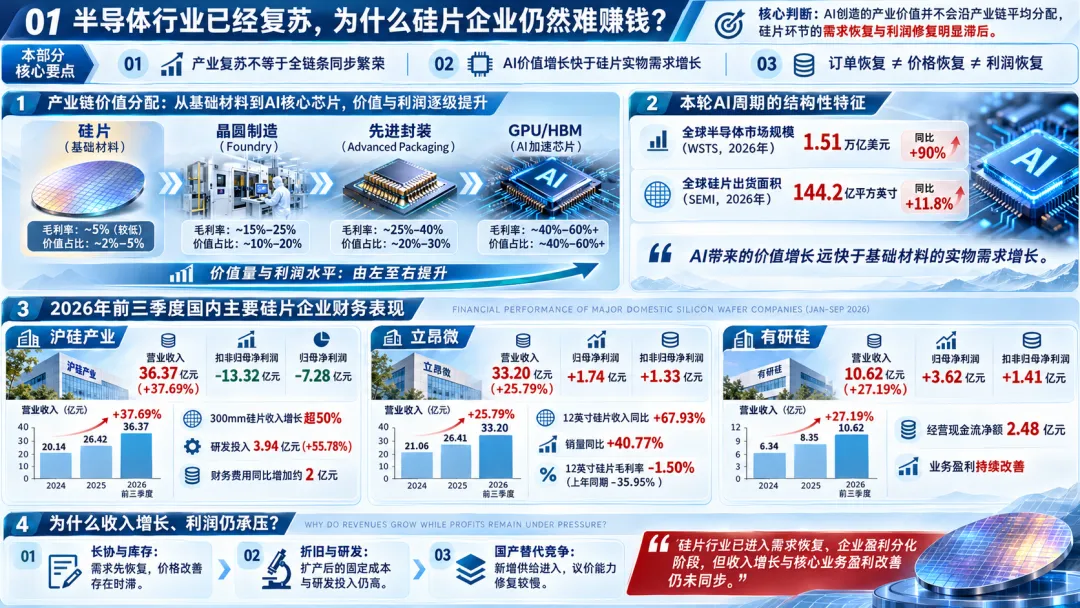
2026年,全球半导体产业正在经历一轮罕见的高景气。世界半导体贸易统计组织(WSTS)预计,全年全球半导体市场规模将达到1.51万亿美元,同比增长约90%。AI算力需求持续扩张,GPU、HBM、先进逻辑制程和先进封装成为产业增长的重要动力,产业链部分环节的利润快速增长。
但在半导体最基础的材料领域,企业的经营表现却呈现另一番景象。2026年前三季度,国内硅片龙头沪硅产业营业收入同比增长37.69%,达到36.37亿元,扣非归母净利润却亏损13.32亿元;立昂微虽然实现集团扭亏,但其12英寸硅片业务毛利率仍为-1.50%。放眼海外,日本SUMCO(胜高)今年上半年营业收入同比增长4.7%,300毫米硅片需求恢复,营业利润却由盈转亏。
这种反差尤其值得关注。作为芯片制造最基础的原材料,硅片几乎贯穿所有主流硅基芯片的生产过程。过去十年,中国企业又持续推进12英寸硅片国产替代,技术水平、产能规模和客户数量都取得明显进步。如今,下游需求已经恢复,部分高规格硅片重新进入供给偏紧状态,为什么行业仍有不少企业难以赚钱?
硅片行业的经历,揭示了本轮AI产业繁荣中一个容易被忽视的问题:新技术可以创造巨大的产业需求,却未必让整条产业链同步获得利润。每一轮技术革命,都会重新决定谁拥有定价权、谁获得超额利润、谁只能承担成本。
01
半导体行业已经复苏,为什么硅片企业仍然难赚钱?
回顾半导体产业的发展,从PC时代的处理器竞争,到智能手机时代的移动芯片、应用处理器与先进制程,再到今天AI推动的GPU、HBM和先进封装,产业增长的主要动力与高价值环节始终在发生变化。基础材料、设备和制造环节同样不可或缺,但它们分享增长的方式、速度和比例却不相同。技术进步创造的新增价值,并不会按照产业链上下游关系平均分配。
这一轮AI产业增长尤其具有鲜明的结构性。WSTS预计2026年全球半导体销售额增长约90%,而国际半导体产业协会(SEMI)在10月发布的预测显示,全球半导体硅片出货面积预计增长11.8%,达到144.2亿平方英寸。两个指标的统计口径不同,一个衡量芯片销售金额,一个衡量硅片出货面积,但能够说明本轮产业增长的重要特点:AI创造的价值增长,远远快于部分基础材料的实物需求增长。 GPU和HBM的价值提升来自芯片架构、先进制程、存储技术及封装工艺等多个环节,即使单颗芯片售价大幅提高,其消耗的硅片面积也不会同比例增长。
更重要的是,硅片自身的需求结构也存在分化。AI GPU、先进逻辑和高端存储对硅片的缺陷密度、平整度、杂质控制及生产稳定性提出更高要求,能够满足这些要求的供应商相对集中。国内企业虽然已进入越来越多的12英寸硅片市场,但产品仍覆盖大量成熟制程、工业控制、功率器件、消费电子等应用,不同终端市场的需求恢复速度和价格变化并不一致。因此,整个半导体行业需求增长,并不意味着增长最快、利润最高的订单能够平均分配给所有硅片企业。
从最新财报看,国产硅片企业已经开始感受到需求恢复,但经营表现出现了明显分化。
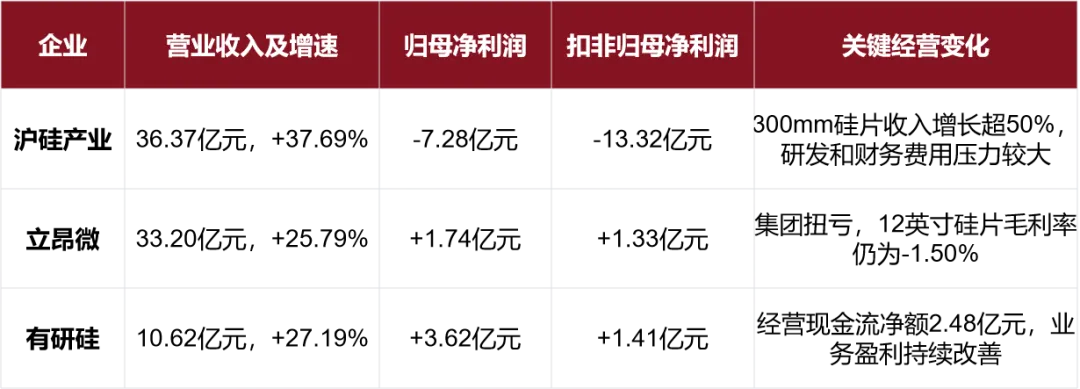
2026年前三季度国内主要硅片企业财务表现
这组数据说明,硅片行业已经从普遍承压逐步进入需求恢复、企业盈利分化的阶段,但收入增长与核心业务盈利改善仍未同步。 其中,立昂微的情况尤其典型:2026年前三季度,12英寸硅片收入同比增长67.93%,销量增长40.77%,但该业务毛利率仍为-1.50%。虽然相比上年同期的-35.95%已经显著改善,却说明部分新建产能仍然需要进一步消化制造成本。
对于硅片企业来说,从行业触底到真正赚钱,中间需要经过库存消化、长协重新定价、产能利用率提高、客户认证和折旧摊薄等多个环节。任何一个环节没有完成,都可能制约利润修复。这使硅片行业的景气传导具有明显的滞后性:需求恢复,并不意味着价格立即恢复;价格恢复,也不意味着利润能够同步恢复。
首先,出货量增长未必能够迅速推动价格上涨。半导体硅片企业通常与核心晶圆厂建立长期供货安排,提前约定采购数量和价格。长期协议在下行周期有助于稳定订单,但在市场价格重新上涨时,也会使收益兑现存在时间差。此前积累的库存需要消化,新增国产产能又持续进入市场,进一步影响企业的议价能力。因此,需求恢复首先体现为采购量增加,产品价格改善则需要等待合同调整和供需关系变化。
其次,即使价格开始改善,企业仍然需要承担前期扩产形成的成本。12英寸硅片属于典型的重资产制造业,新工厂需要投入大量生产设备,经历工艺调试、良率爬坡和客户认证。折旧随着资产投入使用开始计入成本,但高端产品可能尚未形成足够规模的订单。与此同时,企业为了开发下一代产品,还需要持续增加研发投入。2026年前三季度,沪硅产业研发投入3.94亿元,同比增长55.78%,重点仍在300毫米硅片和SOI产品;公司披露,汇率变化使财务费用同比增加约2亿元,进一步影响当期利润。
最后,国产替代带来的新增供给,也在一定程度上改变着市场竞争。过去几年,中国硅片企业持续建设新产线、提高本土供应能力。对于整个产业,这是供应链安全和国产化能力的进步;但对于单家企业,新增产能意味着更多竞争者需要争取相同客户。为了提高利用率、完成认证和扩大市场份额,部分企业可能接受较低毛利。需求虽然增长,价格却仍然受到竞争约束。
当这三种变化叠加时,硅片企业就可能出现一种看似矛盾的经营状态:订单增加、产能利用率提高、营业收入增长,但利润仍然承压。企业已经开始分享半导体行业的需求复苏,却还没有充分获得价格改善和固定成本摊薄带来的收益。
不过,这一过程正在发生变化。立昂微12英寸硅片毛利率已经大幅改善,中环领先开始实现季度盈利,部分企业也已启动新一轮价格调整。硅片行业的利润恢复并非没有开始,只是从需求复苏到盈利真正改善,比下游部分高景气环节经历了更长的时间。
硅片当前的盈利压力,既有产业价格周期的影响,也有中国企业仍处于产业化追赶阶段的因素。 即使未来供需关系改善、产品价格恢复,不同企业能够获得怎样的长期利润,仍然取决于它们是否真正建立了有竞争力的制造能力和客户体系。
02
国产替代越深入,硅片行业越需要跨越产能之外的竞争门槛
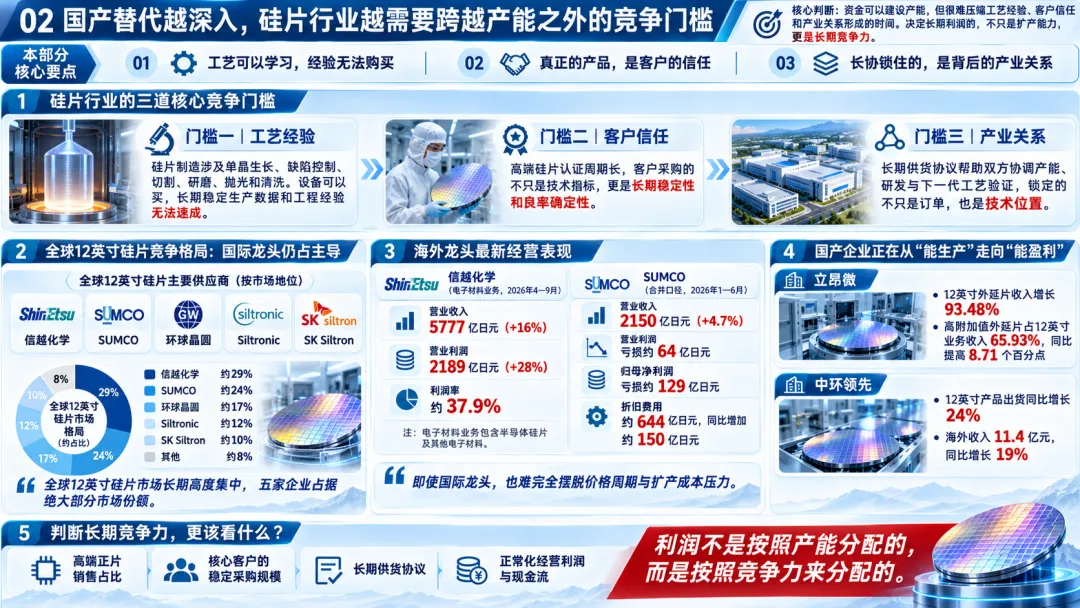
从产业化成果看,中国半导体硅片已经取得显著进步。沪硅产业较早实现国产12英寸硅片规模化量产,中环领先、立昂微、有研硅等企业也相继建立起具有不同特色的产品体系。2026年前三季度,中环领先12英寸产品出货同比增长24%,海外收入达到11.4亿元,同比增长19%;立昂微12英寸外延片收入增长93.48%,高附加值外延片在12英寸业务收入中的占比达到65.93%,较上年同期提高8.71个百分点。这些变化说明,国产硅片正在逐步进入更多高规格应用和客户供应体系。
但如果将国产化率提高直接等同于盈利能力改善,就容易低估这一产业的竞争难度。全球12英寸硅片市场长期高度集中,日本信越化学、SUMCO(胜高)、中国台湾环球晶圆、德国Siltronic(世创电子)以及韩国SK Siltron五家企业占据绝大部分市场份额。这一格局经历了长期产业演变,近年虽受到中国厂商扩张的影响,但整体集中度仍然较高。国际龙头领先的基础,除了生产规模,更来自几十年不断积累的工艺、客户关系和供应能力。
门槛一:工艺可以学习,经验却无法购买。硅片制造涉及高纯度原料、单晶生长、缺陷控制、切割、研磨、抛光和清洗等复杂环节。决定产品品质的,除了设备和工艺路线,还包括不同批次之间的稳定性、长期积累的生产数据,以及工程师对大量细微工艺参数的持续优化。技术文件能够记录工艺流程,却很难完整复制工程师在不同生产条件下形成的判断经验。信越化学和SUMCO经过数十年的产品迭代、工艺调整和规模制造,建立了难以通过一次设备采购迅速获得的生产体系。
门槛二:真正的产品,是客户的信任。硅片本身只是晶圆制造成本的一部分,但原材料缺陷可能影响后续价值更高的芯片制造工序和最终产品良率。对于晶圆厂而言,更换硅片供应商意味着重新验证材料、调整生产条件,并承担潜在的良率损失。因此,高端硅片认证可能持续数年,部分先进应用需要更长时间。供应商即使已经能够生产满足技术指标的产品,也未必能够立即获得大规模量产订单。客户采购的除了硅片本身,还有长期制造稳定性带来的确定性。
壁垒三:长协锁住的,是背后的产业关系。国际硅片龙头通常与核心晶圆厂建立多年合作关系,长期供货协议能够帮助双方协调产能、采购和产品开发。对于客户,稳定供应意味着生产风险更可控;对于供应商,客户未来的制程规划和技术要求能够为产能配置和研发提供依据。随着合作深入,供应商甚至可以在客户下一代工艺开发阶段提前参与材料验证。这样的长期合作锁定的不只是订单,也在不断强化供应商在客户技术体系中的位置。
这三道门槛相互联系。工艺积累提高产品稳定性,稳定性帮助企业获得客户认证,长期客户合作又带来新的工艺反馈和研发机会。经过多年循环,企业才能形成较成熟的产品体系和市场地位。这也是为什么全球主要硅片供应商的竞争格局能够长期保持相对稳定,而新进入者很难仅凭产能扩张迅速改变行业利润分配。
不过,即使拥有长期技术与客户积累,国际龙头也没有完全摆脱硅片行业的价格周期和扩产成本压力。
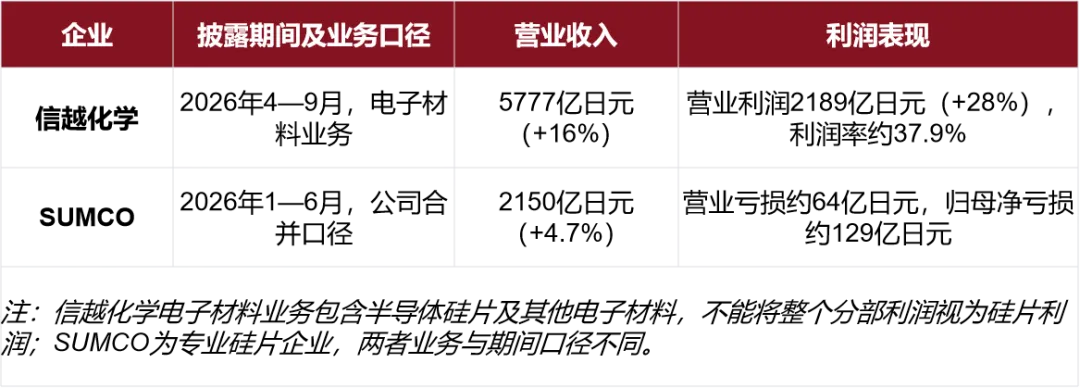
海外硅片龙头最新经营表现
信越化学的电子材料业务维持较强盈利能力,SUMCO却在300毫米硅片出货恢复的情况下仍然亏损。根据SUMCO半年报,其上半年折旧费用约644亿日元,同比增加约150亿日元。两家企业的对照说明,技术积累能够提高长期竞争地位,却不能完全消除价格周期;高端客户能够提供较好的产品机会,也不能保证每一次产能扩张都立即获得合理回报。 产品结构、产能建设节奏和资本投入形成的成本,仍然会影响最终利润。
对于正在追赶的国内企业,挑战又增加了一层。国产替代初期,企业最需要解决的是客户能否使用国产产品;随着越来越多的企业实现量产,竞争逐渐转向谁能够稳定供应高品质正片,谁能够进入核心晶圆厂的高端供应体系,以及谁能够在较高产能利用率下获得合理利润。
因此,判断国产硅片企业的长期竞争力,需要观察的指标也应当发生变化。产能达到多少万片、全球市场份额提高多少,只能证明企业已经形成的生产和市场规模;高端正片销售占比、核心客户的稳定采购规模、长期供货协议,以及正常化经营利润和现金流,才能进一步说明这些产能是否具有持续的经营价值。
有研硅与立昂微的经营改善,说明部分企业已经开始通过成熟产品、特色工艺和产品升级形成更好的盈利基础;沪硅产业仍在为更高规格的300毫米硅片和SOI产品持续投入研发;中环领先则通过全尺寸产品布局、海外客户和规模交付改善经营。不同企业选择的路径并不相同,但面对的共同问题,是如何让已有制造能力进一步转化为长期商业竞争力。
科技赛道的产业升级没有奇迹,只能靠不断的积累。 技术突破解决的是能否生产,客户认证解决的是产品能否被使用,持续规模交付才能逐步建立市场地位,而企业最终还要用盈利能力证明此前投入的经济价值。这几道门槛需要长期积累工艺、客户、人才和资金,也需要经历完整的产业周期。正如参考文章中所强调的,时间,才是制造业最昂贵、也最不可替代的成本。
今天很多国产硅片企业讨论最多的是——国产化率提高了多少和全球份额增加了多少,但这中变化并不直接决定利润,真正决定利润的是另一组指标——正片占比有没有提高、有没有进入核心客户的高端供应体系、能否获得长期供货协议?这些能力远比市场份额更重要,因为利润不是按照产能分配的,而是按照竞争力来分配。未来参与者之间拉开差距的不会是扩产能力,而是生存能力,而当行业竞争开始收敛,利润才会真正从产业需求传导到企业报表。
03
从硅片看AI产业链:今天的高利润,能否穿越下一轮产业周期?
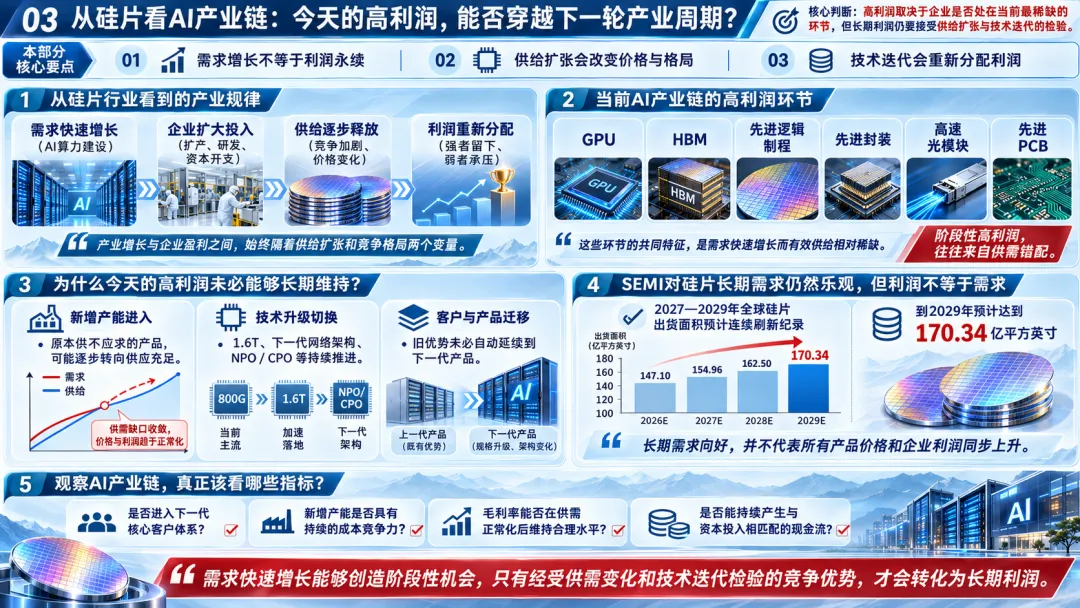
这轮AI产业已经形成若干盈利能力突出的领域。高性能GPU、HBM、先进逻辑制程、先进封装、高速光模块和先进PCB等环节,都因为算力基础设施建设获得了新的增长机会。它们的共同特点,是产品需要满足更高的性能要求,而能够在短期内稳定、大规模交付的供应商相对有限。需求快速增长与有效供给相对稀缺相互叠加,使头部企业获得了较强的盈利能力。
但半导体硅片的经历表明,产业需求持续增长与产品长期紧缺之间,并不存在必然关系。2026年10月,SEMI预计全球硅片出货面积将在2027—2029年连续刷新纪录,到2029年达到170.34亿平方英寸。硅片产业的长期需求前景仍然向好,但这并不代表所有硅片产品价格和企业利润都会同步上升。
产业增长与企业盈利之间,始终隔着供给扩张和竞争格局两个重要变量。高速光模块、先进PCB、液冷及其他算力基础设施环节,都在根据客户需求持续扩大研发和制造投入。今天的订单增长和供给紧张,为企业扩张提供了现实依据,但这些产能未来能否继续保持较高盈利,还取决于不同厂商的扩产节奏、客户需求变化以及产业集中度。如果市场将当前的高价格和高毛利简单外推到未来,就可能低估下一轮竞争加剧的风险。
04
结语
这一过程也说明,产业升级是一场持续的竞争。技术突破、产能扩张和国产替代可以帮助企业获得参与市场的机会,但只有通过长期经营,把技术转化为稳定的产品,把产品转化为高质量订单,再把订单转化为可持续利润,企业才能真正建立竞争优势。
今天AI产业链中部分企业已经获得了丰厚利润,未来仍然需要接受新产能释放和技术迭代的考验;而部分当下盈利承压的企业,也可能随着长期积累逐渐形成更有竞争力的产品与客户体系。
产业机会决定企业能够进入怎样的市场,而长期积累形成的竞争优势,才最终决定企业能够从市场中获得多少持续的利润。
-END-