ARTICLE · 1042199
散热材料:AI终端功耗抬升,怎么升级?
一部手机越来越像随身小电脑,真正卡人的不只是芯片算力,还有热量怎么带走。温度在电子设备失效原因里占比55%,元器件温度每升高2℃,可靠性大约下降10%,散热已经从体验问题变成可靠性问题。
变化还在继续。以近几代高端手机芯片为例,热设计功耗已经从约4W到6W的区间,抬升到7W到10W的区间。AI功能越靠近终端本地运行,机身内部越难只靠老办法扛住热流密度。
所以散热材料这轮变化,不是简单多卖几个零部件。真正要区分的是,哪些材料在高功耗下变成必选项,哪些方案只是补充,以及国内厂商能不能从送样、定点走到稳定量产。
一句话判断:现有证据支持散热升级先落在均温板和高导热材料渗透率提升上,主动散热会成为补充,但厂商兑现还要看客户定点、量产良率和成本控制。
过去的散热方案更像给芯片和外壳之间补一层通道。导热界面材料负责填平发热器件和散热器之间的微小空隙,降低接触热阻。石墨膜负责把局部热点沿平面方向铺开,让热量不要集中在主板附近。这两类材料的价值,是让热量先走得出去、再散得均匀。
但它们各有边界。石墨膜在水平方向导热能力强,竖向导热能力却明显弱一些。当芯片功耗继续上去,被摊开的热量仍会在有限机身里堆积,散热方案就必须从“单一材料”变成“材料组合”。
这个组合的演进很清楚:手机散热先经历导热界面材料,再到石墨膜、热管,最后进入均温板时代。均温板不是把前面的材料淘汰掉,而是接过更高功耗下最难的一段,把点热源快速扩散成面热源,再交给石墨膜、机壳或其他结构继续带走。
看到这里,散热材料的主要逻辑已经逐渐展开。但一条主线是否还值得继续跟,需要每天重新核对驱动、热度和兑现节奏。我每天会在开盘前重新筛一遍市场,只留下2—3条更值得观察的方向。明天优先看什么,可以滑到文末,从【阅读原文】继续看。
均温板的核心变化,是把热管的一维传导变成更适合手机内部布局的二维传导。它可以做成不同形状贴近热源,相比热管传热效率提高20%到30%,也更适合小型化设备。AI手机和AIPC带来的散热增量,首先会落到均温板这种能把点热源摊成面热源的高端被动方案上。
手机端已经出现了信号。传统4G手机常用“导热界面材料+石墨膜”,中高端智能手机现在更多转向“导热界面材料+石墨膜+均温板”。AI智能体手机努比亚NaviXUltra问世后,终端变化不再只是多加一个AI功能,而是手机系统围绕智能体任务重构,芯片算力需求和热流密度都会继续抬升。
市场测算也在回答同一个问题。AI手机和AIPC散热规模都被测算为继续扩张,其中PC端斜率更陡。PC端增速更高,是因为AIPC渗透率提升和单机散热价值量同步上行。
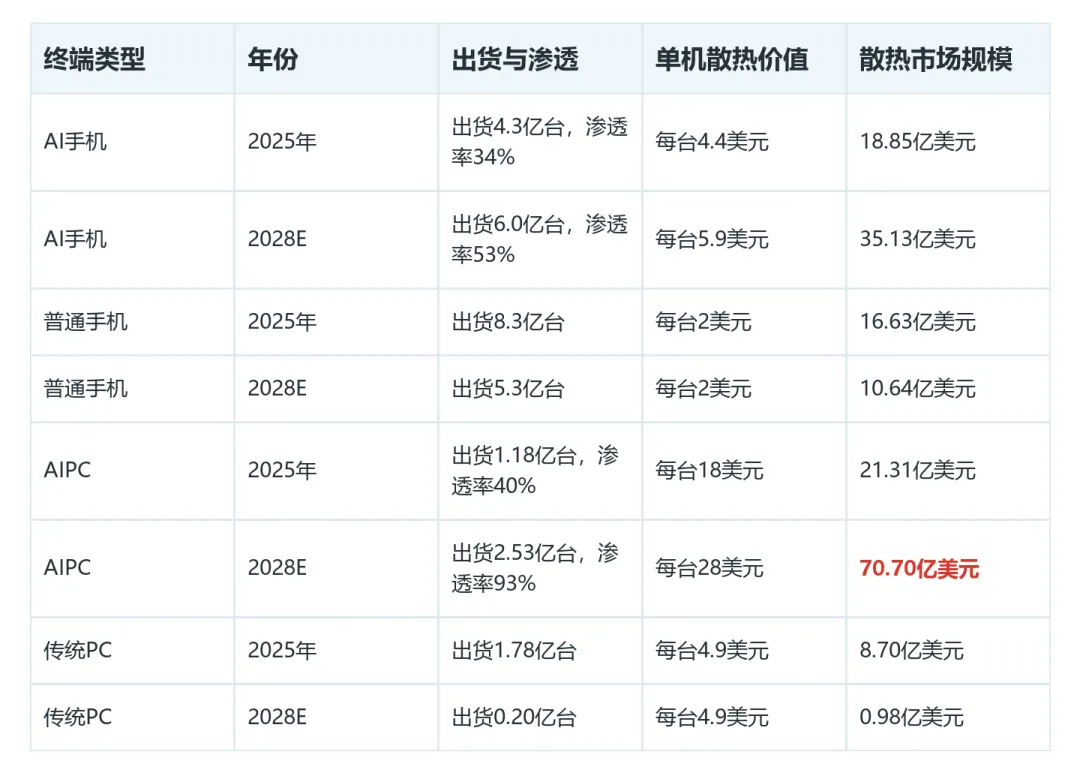
当芯片功耗超过5W,单一被动散热方案已经很难把结温控制在安全阈值内。风冷、液冷这类主动散热不会替代均温板,而是出现在更极端的场景里,给游戏手机、旗舰机和高性能PC补上最后一段散热能力。
均温板站到前台,并不意味着基础材料退场。导热界面材料仍然是热量离开发热器件的第一站,石墨膜仍然负责把局部热点摊开。如果没有前端导热和后端均热,均温板本身也很难单独完成整机散热。
这里还有一个容易被忽略的升级方向:导热界面材料本身也在变强。液态金属和先进石墨烯热界面材料都属于更高性能的方案,后者还兼具柔韧性和可加工性。高端AI算力芯片的散热方案向石墨基热界面材料切换,说明材料性能仍在决定整机上限。
从产品空间看,均温板和石墨膜都不是短周期小品类。均温板的远期市场增速高于石墨膜,说明高端被动散热仍处在渗透提升阶段。这类增长背后对应的不是单一终端销量,而是高功耗终端里单机用量、单机价值量和方案复杂度一起提高。
海外和中国台湾厂商仍有先发优势,贝格斯、尼得科超众、双鸿科技、奇鋐科技等在消费电子和PC散热里积累更早。但国内电子制造和终端品牌份额提升后,本土散热企业不再只是低端替代,开始进入均温板、导热界面材料、热管、液冷模组等更完整的产品组合。
苏州天脉的线索在被动散热向主动散热延伸。公司可量产超薄热管和超薄均温板,对应传热量均达到5W以上,同时与建准电机设立合资公司布局微型风扇,并筹备服务器液冷散热产品。它的看点不是单个材料,而是能不能把被动散热客户基础延伸到风扇和液冷。
其他厂商对应的承接方式也不一样。思泉新材从石墨材料扩到风冷、液冷模组,中石科技通过AI芯片石墨烯散热垫片、超薄VC和液冷并购补强方案能力。飞荣达在服务器和机器人里推进散热器、风扇、3DVC、液冷冷板等产品,领益智造通过收购立敏达进入服务器液冷核心硬件,捷邦科技则借收购赛诺高德补上智能终端VC均温板部件。
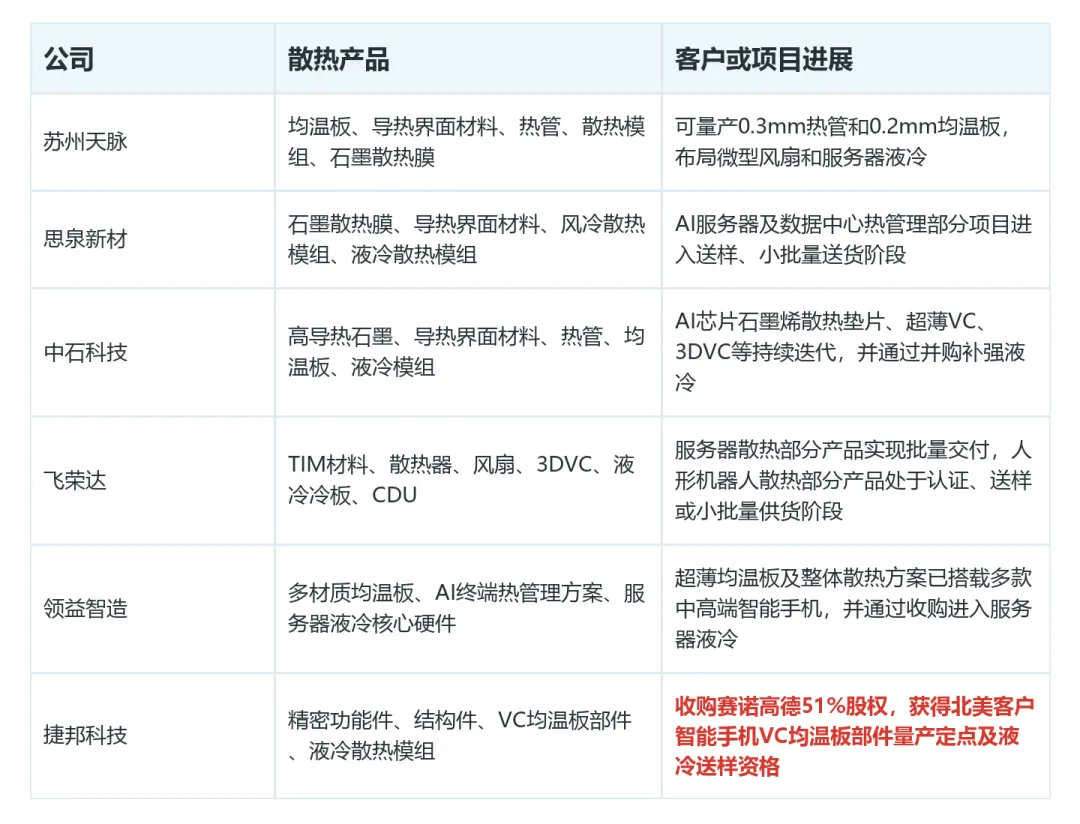
这些公司能否受益,不能只看有没有产品名。消费电子和服务器客户导入通常要经历认证、送样、小批量、定点和批量交付,任何一环慢下来,收入确认都会滞后。散热材料的产业机会,最后会落到客户代码、量产定点、批量供货和成本控制这些更硬的经营动作上。
这轮散热升级的核心矛盾很直接:AI终端功耗继续抬升,传统散热组合不够用了,但材料厂商的收入不能只靠技术方向确认。均温板、高导热界面材料和石墨膜承担主要升级,风冷、液冷在更高功耗场景里补位,国内厂商还要把这些方案做进客户供应链。
因此,散热材料已经从终端内部的配套件,变成影响产品性能、机身设计和供应链选择的关键部件。若高功耗终端渗透率提升带来单机价值量提高,同时客户定点、批量交付和成本控制跟上,行业增长才会从技术升级走到经营结果。若客户导入慢、成本降不下来,这条升级路径就会先停在产品验证阶段。
最后,现在市场每天的消息很多变化也很快,大家盘前未必有时间逐条梳理。我会在每个交易日开盘前,整理2—3条重点观察方向,其中的逻辑我会梳理清楚告诉你。想省下反复翻找信息的时间,可以在文末左下角的【阅读原文】里找到我查看。