ARTICLE · 1071719
【事务所风险观察】|系列数据说明:3,232 张罚单,一分钱金额都查不到
先说清 3,232张罚单的来源表
打开表格,光标停在“处罚决定”这一列,按下 Ctrl+F,输入“元”。
零个结果。
再输入“万”。
还是零个结果。
这不是我漏填。这一列有 3,232 行,没有一行是空的——但其中 3,021 行,填的是一个你在屏幕上根本看不见的字符;另外 211 行,填的是两个连字符“--”。
这些记录,是从各级财政厅、证监局、注协的公开页面上一条一条扒下来的。一笔金额都没能带回来。
所以在讲任何结论之前,我得先把这张表交代清楚。这个系列后面每一期都会引用它,口径只在这里讲一次。
一、这张表是什么
它不是抽样,是我手工整理的完整台账。
项目 | 数值 |
记录条数 | 3,232 条 |
覆盖期间 | 2001-10-26 — 2026-09-16 |
涉及会计师事务所 | 1,313 家(按总所记名) |
作出处罚的机关 | 409 个,归为22 类 |
处罚手段标签 | 31 种 |
违规行为标签 | 46 种 |
平均一条记几种手段 | 1.7 种 |
来源是三层:财政部及各级财政厅(局)、证监会及各地证监局、中注协及地方注协,另加沪深北三家交易所的纪律处分。全部是各机关官网的公开信息,没有一条来自自媒体。
为什么是 3,232 条而不是别的数?因为它是“披露一次记一条”。同一家所、同一个案子,如果省财政厅公示一次、财政部年度公告里又提一次,那就是两条。这一点非常要命,下一节说。
二、三条硬边界
这张表能用,前提是你先接受它的三条边界。跨过去一步,结论就会错。
边界一:条数≠ 次数 ≠ 案件数
台账是“披露条数”,不是“处罚次数”,更不是“案件数”。
同一件案子,可能在三份文件里各出现一次:作出机关公示一次、上级机关汇总公告一次、行业协会转载一次。3,232 条里,有多少是重复披露,我没法逐条排除。
所以这个系列里所有“占比”,分母一律写清是“条数”。看到“某类占 35%”,请理解成“在 3,232 条披露记录里占 35%”,而不是“35% 的案子是这样”。
边界二:三条线,绝对不能相加
证监会、财政部、中注协三家的口径完全不同:
·中注协是行业自律惩戒(训诫、通报批评、公开谴责、记入诚信档案);
·财政部第五十一号公告是对头部证券资格事务所的行政处罚;
·财政部第五十二号公告是组织地方财政厅对全行业的行政处罚。
一个是协会纪律,一个是行政处罚,一个是另一层级的行政处罚。三份公告的数字加在一起,得到的不是“全国处罚总数”,是一个不存在的数。本系列任何一期的“总量”,都只在单条线内说话。
边界三:违规行为标签是机器打的,只能看分布
46 种“违规行为”标签,是我用规则自动打的。它粗、而且会错:一份决定书里可能同时写了函证缺失、监盘未做、复核走过场,机器可能只抓住其中一条。
所以这些标签只能看整体分布,绝不能当成某个具体案件的事实。要讲个案,必须回决定书原文——这个系列里凡是落到个案的情节,我都会标出处。
三、口径只有一个
这是全系列唯一一次讲口径的地方,请务必看完这一段。
先交代一个我剔掉的数。
台账做出来之后,我发现有93 条记录的主体名称是“某某财务咨询有限公司”“某某财税管理有限公司”这类——它们不是会计师事务所。当初为了不漏,我把它们一并收了进来,一共45 个主体。
这个系列讲的是会计师事务所的执业风险,所以这 93 条整体剔除,全部数字只按剩下的3,232 条出:
项 | 数值 |
台账原始条数 | 3,325 |
剔除(主体不含“会计/事务所/审计”) | 93 条 / 45 个主体 |
本系列使用的口径 | 3,232 条 / 1,313 家 |
占全国总所 9,522 家 | 13.8% |
剔掉的是谁,我留了全表(「口径对照_全量vs严格.xlsx」,8 张表),任何一期你想查,都能查。
那这 93 条剔掉之后,结论会不会变?基本不变。把处罚按“罚什么”分成三类:
类别 | 条数 | 占全部 | 涉及家数 |
财产罚(赔钱) | 1,125 | 34.8% | 701 |
能力罚(丢证) | 360 | 11.1% | 286 |
声誉罚(留档) | 2,299 | 71.1% | 914 |
三层任一(去重后家数) | — | — | 1,192 家(90.8%) |
只命中“其他”(责令改正等) | 269 | 8.3% | 121 |
看到没有——占比那一列加起来是 117.1%。因为它本来就该大于 100%:一条罚单可以同时是罚款、警告、暂停执业。
所以下面这一条,请一定记住:三个“和”,不是一回事。
财产罚 1,125 + 能力罚 360 + 声誉罚 2,299 = 3,784,这是“三层之和”;再加上“其他”269,等于 4,053,这是“四类之和”。而 31 种手段的条数加起来是 5,494。三个数都大于 3,232,因为它们都在重复计数。
任何“总数”都不能跟 3,232 比大小。这个系列里我只会用“三层任一(去重后家数)”来谈覆盖率。
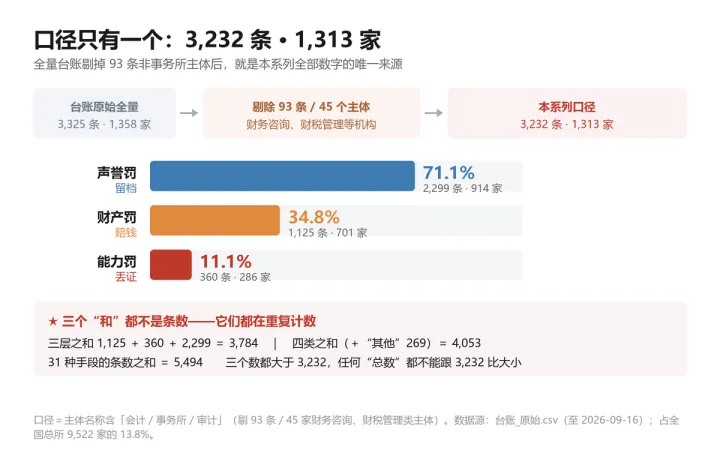
图 1|唯一口径与三桶构成:全量 3,325 → 剔除 93 条非事务所主体 → 3,232(占全国总所 9,522 家的 13.8%)
四、金额为什么拿不到——一次诚实的交代
回到开头那个 Ctrl+F(查找)。
我起初以为是数据没整理好。后来逐列查了一遍:
·「处罚决定」列:3,232 行全部有值,但3,021 行是私用区字符 (不可读),211 行是「--」。没有任何一行含真实内容。
·「原文附件」列:3,232 行全部是「--」(字符长度恒为 2)。
也就是说,台账里根本没有金额字段。
金额只存在于每一份决定书原文里。那我去抓不就行了?
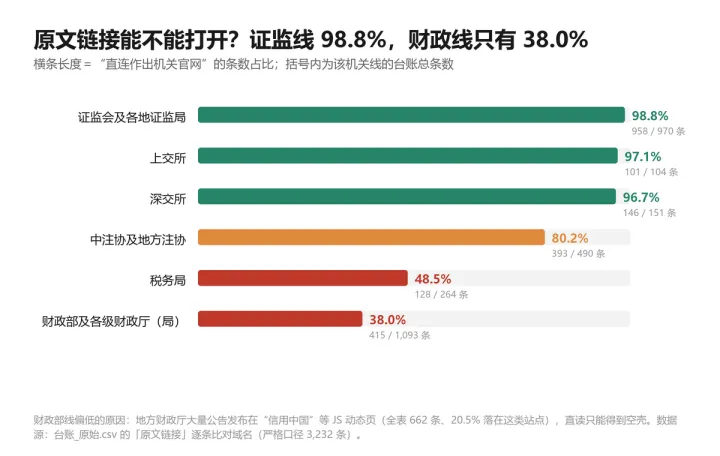
抓了。今年 9 月,我把台账里的「原文链接」逐条跑了一遍可达性:
机关线 | 条数 | 直连官网 | 占比 |
证监会及各地证监局 | 970 | 958 | 98.8% |
上交所 | 104 | 101 | 97.1% |
深交所 | 151 | 146 | 96.7% |
中注协及地方注协 | 490 | 393 | 80.2% |
税务局 | 264 | 128 | 48.5% |
财政部及各级财政厅(局) | 1,093 | 415 | 38.0% |
证监会这条线是金矿——近千份决定书能直接读全文,文号、签字注册会计师姓名、逐条引用的准则条款、罚没金额,一样不缺。
从文件格式看,好消息还是多的:
格式 | 条数 | 占比 |
网页类(html/shtml/htm/无后缀等) | 2,627 | 81.3% |
319 | 9.9% | |
Office 二进制(doc/docx/xls/xlsx/wps) | 267 | 8.3% |
非 URL(仅文字描述) | 19 | 0.6% |
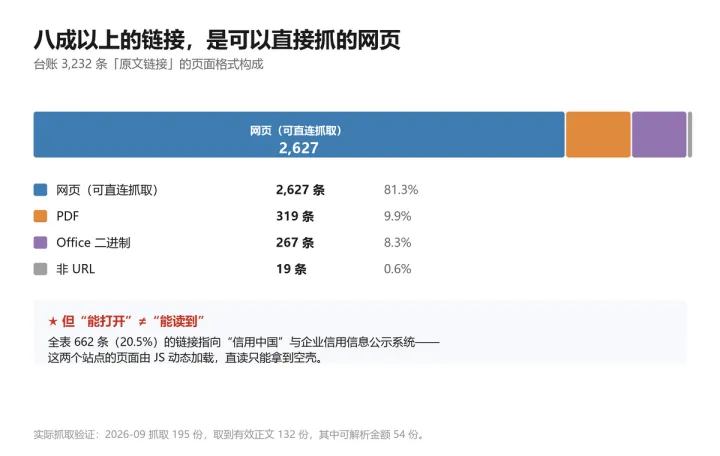
这就是本系列所有涉及金额的内容的样本基础:54 份。我会用“样本内中位数”“样本内极值”这类说法,但绝不会用它去推算“全国罚没总额”——那需要全部 3,232 条的决定书,而按上面那张表,其中至少两成路是堵的。
五、21 张表,能回答什么、不能回答什么
台账我做了 21 张分析表。列在这里,是为了让你知道每一期的数字都能回溯:
表 | 能回答 |
年度趋势/机关×年份矩阵 | 处罚强度随年份怎么变 |
处罚机关构成/手段总表 | 谁在罚、罚什么 |
三桶与家数/一家所命中几个桶 | 赔钱、丢证、留档的比例与重叠 |
分层条件概率 | 大所与“只被罚一次的小所”差多少 |
能力罚逐年/种类组合/机关TOP20/注册地 TOP20 | “丢证”到底谁在动用 |
暂停或停止执业逐年 | 最重的那一档的年度分布 |
手段共现TOP25 | 哪些处罚是“成套出现”的 |
违规行为标签分布 | 事由的宏观形状(不可当个案事实) |
注册地分布/所属行业分布/头部所画像TOP20 | 地域与主体结构 |
复发间隔分布 | 同一家所两次被罚隔多久 |
非执业相关·机关/年份 | 剔除执业无关记录后的对照 |
它们共同回答不了一个问题:钱。一张表都没有金额列。这不是设计缺陷,是数据源的天花板——决定书原文里有,汇总台账里没有,而汇总台账能回读的比例只有约一半。
六、怎么引用这套数据
后面每一期涉及数字,我会写成“详见底座§N”,不再重复解释口径。对应关系:
编号 | 内容 |
§1 | 表的来源、规模、条数定义 |
§2 | 三条硬边界(条数≠次数、三线不可相加、机器标签) |
§3 | 唯一口径(剔除 93 条)、三桶、三个“和” |
§4 | 金额的可得性(54 份样本、可抓比例) |
§5 | 21 张表的清单 |
§6 | 本节的引用方式 |
§7 | 全系列地图与阅读顺序 |
如果你在任何一期里看到一个数,找不到它是哪来的,请直接回来问我——我会告诉你它在哪张表、第几行、算的是什么。
这是我做这个系列的底线:数字可以少,但不能有一个说不清出处的。
七、【事务所风险观察】公众号文章[预告]:全系列地图
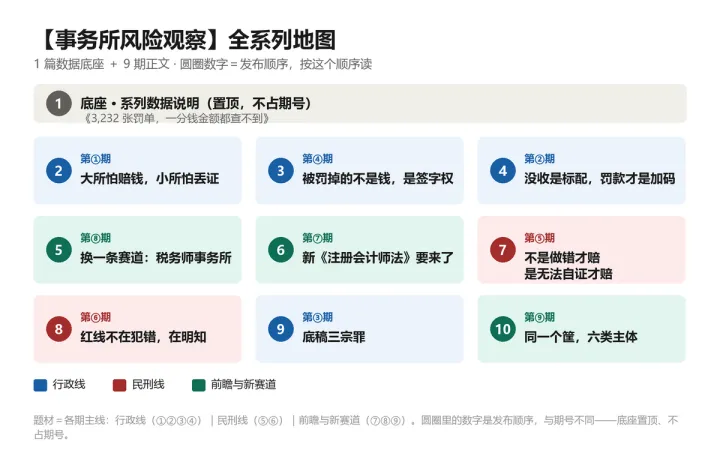
灰色那条是底座自己——置顶、不占期号。蓝色是行政线(①全景、④资格、②金额、③底稿,数据最厚);红色是民刑线(⑤民事、⑥刑事,只能靠案例);青色是前瞻与新赛道(⑧税务师、⑦新法、⑨六类主体)。
每期涉及的数字都标了“详见底座 §N”,你随时能回来对。
数据来源:财政部及各级财政厅(局)、中国证监会及各地监管局、中国注册会计师协会及地方注协、沪深北证券交易所官网公开信息;台账截取至 2026-09-16。