ARTICLE · 1078883
美术外包两年降23%:AI把游戏公司成本结构改成了什么样
鼬游白书 · 第 033 期 · 趋势
价格是症状,需求才是病灶——美术外包这一轮跌价,跌掉的是「按件计价」这门生意本身。
一张游戏角色立绘,2023 年初的行情是 8000 元起步;现在,2000 元有人接。
改一张图,200 元。两张手游场景地图整包,1500 元。
这是 GameLook 早在 2023 年就报道过的数字。两年多过去,价格没有回来,但一个更值得你注意的事实浮出了水面——
外包的总盘子并没有塌。塌掉的只是其中一层。搞清楚塌的是哪一层、钱挪去了哪里,比感叹"AI 冲击"有用得多。
美术外包价被打穿:跌的不是报价,是需求本身
先看两组数。
据外部开发峰会 XDS 的 2025 年行业报告,美术在游戏外包业务中的占比,两年间下降了 23%;动画下降 9%。同一份报告里,78% 的发行商已经在用 AI——主要用在创意发想、概念板和工作流自动化上。
行业分析机构 Deconstructor of Fun 对这份报告的判断更直接:概念美术已经躺在案板上。越来越多工作室承认,AI 生成的参考图,质量已经追平甚至超过早期概念稿——而这恰恰是过去发给外包的第一批活。
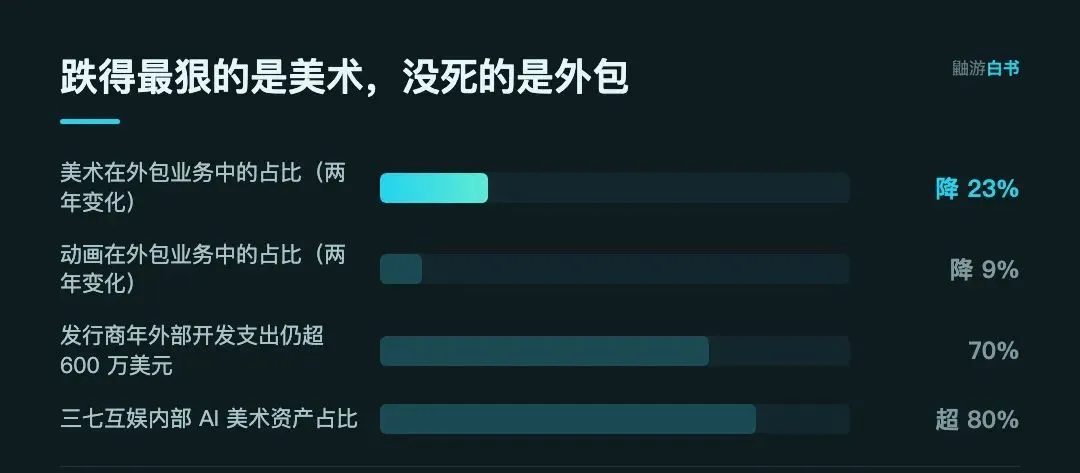
注意这个结构:价格不是被外包公司之间卷下来的,是需求端直接抽走了。
而且抽走的不只是画图钱。界面新闻早前的报道里有个细节:甲方开始自己用 AI 出图,图省掉的是「与外包公司来回沟通」的成本。外包报价里从来不只含一张画——它还含着需求文档、三轮返工、项目管理的溢价。AI 把这层隐性溢价也一并蒸发了。
所以单张立绘从 8000 到 2000,不是降价 75%,是「按件计价」这个模式在概念与 2D 这一层失去了买家。
还要看清打穿的边界在哪——同一份 XDS 报告里,动画占比只降了 9%,不到美术的一半。
为什么?概念与 2D 是单件交付、与管线低耦合、验收标准偏主观的活,AI 最先吃掉的就是这一种。而 3D 资产与动画绑着拓扑、绑定、引擎规范——一件资产要进管线跑起来才算交付,返工不是改一张图,是返一条链。这一层,AI 目前还是提效工具,替代不了交付责任。耦合度,就是这轮击穿的分界线。
成本结构重排第一站:外包采购费,变成了复合人才的工资
钱去哪了?先看头部厂商的账。
三七互娱在 2026 年半年报里披露,以自研大模型「小七」为底座的生产体系,AI 美术资产占比已超 80%。伽马数据《2026 中国游戏产业 AI 发展报告》提到,网易 AI 原生管线的部分环节效能提升 300%。再往前追,游族网络 2022 年业绩会就说过 2D 美术外包成本降了约 25%,巨人网络 CFO 称美术人效提升 5 到 10 倍。
头部厂内部 AI 资产占到八成,买断式的外包件在这些管线里自然没有位置。中手游当年把目标写得更直白:外包成本先降 30% 到 40%,年底降到 50% 到 60%。
界面新闻还记录过更极端的样本:广州一家游戏公司精简了全部美术人员,角色、场景整套交给 AI。极端个案不构成行业,但方向与头部一致——需求端在系统性地把美术收回体内。
但另一面是——美术岗并没有消失。据南方都市报对 2026 年游戏大厂春招的统计:米哈游的 AI 相关岗位从一年前的 1 种扩到十余种,网易技术岗招聘规模翻倍,而「美术表现类岗位仍是招聘重点」。
外包件在减,美术岗还在招。这两件事放在一起,才是成本结构重排的真相:
成本没有消失,它只是从「按件付钱」改成了「按月养人」。
用财务的语言说:外包是可变成本——按件计价,项目停了就能停;自建 AI 管线加复合人才是固定成本——模型要算力,技术美术要月薪,不管这个月出不出图。
重排的本质,是可变成本的固定化。好处是边际成本趋近于零,出第一百张图和第一千张图的成本差不多;代价是产能一旦空转,固定成本会在项目波动期反过来咬你。这笔账,后面细算。
没被打穿的那部分外包,正在改名叫联合研发
回到那个反常识的数字:XDS 报告里,70% 的发行商每年在外部开发上的支出仍超过 600 万美元。
75% 的甲方说,选外部伙伴的首要标准是质量,不是价格。37% 的外包商计划重新议价——注意,是重新议价,不是降价求生。
活下来的这一层,交易方式变了。虎嗅的观察是:海外厂商正在把「外包」合同改写成「联合开发」——不再是把需求扔过墙、等成品扔回来,而是外部团队直接嵌进甲方的管线、里程碑和工具链里,按阶段共担结果。
这里还有一个很少被说破的悖论。
不少甲方在合同里禁止外包商用 AI——怕版权瑕疵、要求人画;可甲方自己,78% 在用。外包商被合同锁在低效率的一侧,议价力进一步流失。能突围的,反而是把 AI 流程主动摊开给甲方看、按结果而非按件交付的团队——这与我们第 031 期拆过的「过程留档成为采购门槛」是同一件事的两面。
按件卖画的死了,卖「嵌入式产能」的把单价谈得更高了。这才是这轮跌价的完整图景。
三笔账,判断哪些美术该外包、哪些该收回来
趋势讲完,落到你的项目上。决定「收回来自己做」还是「继续外包」,别凭感觉,算三笔账。
1、返工账。该环节的返工主要来自哪里?如果来自风格锁定难、沟通轮次多——比如角色概念、场景氛围图——AI 加内部精修收回来,省的是沟通成本;如果是风格独立、一次交付的整包——宣传图、周边物料——继续外包,别为它养人。
2、产能利用率账。自建管线是固定成本,前提是你的月度出图需求能把它填满。多项目滚动的厂能填满,单项目、需求随版本波动的中小团队大概率填不满——那就别学大厂自建大模型,用「采购 AI 工作流服务」替代「采购买断件」,把成本留在可变的一侧。
3、科目账——这条给投资人。判断一家公司是真 AI 化还是假 AI 化,别只看研发费用绝对额降没降,看结构:外包采购费在缩、技术美术与算力投入在涨,是真重排;只有外包费在缩、内部投入没有对应增加,那只是砍预算,跟 AI 没关系。
执行顺序:先算返工账挑出候选环节,再用产能账过滤掉填不满的,最后小范围跑通再扩。
止损线:收回内部的环节,跑三个月,产能利用率不足一半就退回外包——固定成本的坑,进去容易出来难。
写在最后
每一轮生产力变革,打穿的都不是价格——是价格背后那门生意的组织方式。
美术外包不会消失,就像当年引擎商业化没有消灭程序员。会消失的,是「把需求写进邮件、等三轮返工」的协作方式。今天被重排的科目是美术,下一个排队的,可能就是程序。
《鼬游白书》趋势栏目,持续拆 AI 时代游戏行业的结构性变化。下一期我们把镜头转向资本侧:一家 AI 游戏公司到底值多少钱——三种估值口径,和它们各自失效的时刻。
关注《鼬游白书》,看懂游戏行业的下一步。