ARTICLE · 1084570
Meta Muse进化:从AI助手到购物入口,消费代理的30万亿美元想象空间
Meta 正在把 Muse 从一个可以聊天的 AI 助手,推向更完整的消费入口:它接入零售商,进入语音和 AR 眼镜,还准备扩展到 Apple 电脑、电子邮件和一款随身设备。
这份由 Morgan Stanley 发布的研究更新给出的判断是,Meta 的早期 Agent 路线仍在加速铺开。但这条路线能否兑现,取决于几个具体问题:用户是否愿意持续使用,Connector 是否真的能缩短购买流程,合作方愿意开放多少数据和交易能力,以及新硬件能否从展示品变成日常设备。
Muse 的变化值得关注的地方,在于它开始从“回答问题”走向“替用户完成一段消费行为”。
01.
Muse先从购物开始,连接器决定它能走多远
Muse 的第一条商业化路径,是把零售商直接接进用户的问答和购买流程。
Meta 已宣布与 Walmart、Best Buy、Dick's Sporting Goods、Gap 等大型零售商合作,并继续扩展 Connector。用户在 Muse 中提出购物需求后,理想路径不再是先搜索、再打开多个网站、再比较商品,而是由 Agent 调用对应商家的商品与交易能力,减少中间跳转。
Walmart 等零售商的加入,给 Muse 补上了从推荐到购买的实际出口。
研究报告把 Expedia、Instacart 等此前合作也放在同一条逻辑里:Meta 先把用户、使用频率和商业行为聚拢起来,再讨论长期变现。当前公开信息还无法确认每家合作方的佣金、数据共享、会员体系接入、商家责任主体和零售媒体安排,具体条款仍需要逐家观察。
02.
低佣金是扩生态的办法,也是对竞争对手的压力
Morgan Stanley 判断,Meta 在早期可能接受较低的交易佣金,把重点放在扩大用户规模、活跃度和商业行为上。
这是一种很典型的平台建设顺序:先让更多商家接入,先让用户形成使用习惯,再寻找广告、会员、交易服务和交叉销售等更长周期的收入来源。Connector 的价值不只在于一笔订单,还在于它能把 Muse 从信息工具变成商业基础设施。
对 Agent 平台来说,早期最贵的东西可能不是算力,而是让足够多的商家愿意接进来。
报告同时推测,Walmart 加入后,Amazon 也可能面临跟进压力。原因很直接:如果 Muse 在购物场景中形成了真实 traction,Amazon 需要避免用户长期把购物决策交给别的 Agent。不过,Amazon 拥有自己的商品、物流、会员和广告体系,是否加入、以什么条件加入,仍然取决于双方谈判。
03.
语音和眼镜,把Muse从屏幕里拿出来
Muse Voice 预计会提供更个性化、更具连续性的语音互动;Muse 也将集成到 Meta 最新的 AR 眼镜中。用户可以直接通过眼镜和 Muse 对话,减少拿出手机这一动作。
这个变化的重要性在于,交互场景从“我打开 App 问一个问题”变成“我看见一个东西,顺手问一句”。例如,用户可以询问眼前商品的信息、价格和购买渠道,再由 Muse 调用对应的零售 Connector。
眼镜真正要争夺的,不只是显示屏,而是用户在真实世界里遇到问题时的第一反应。
这种使用方式仍处于产品扩张阶段。报告描述的是 Meta 展示和计划中的能力,并不等于这些功能已经在所有地区、所有设备上可用,也不能直接证明用户会持续使用。
04.
Charm和新眼镜,补上日常入口
Meta 还展示了 Muse Charm,一款类似手持设备或钥匙扣的小型硬件,预计在假期购物季出货。报告目前没有给出足够的价格、功能和使用场景细节,因此它更像是 Muse 生态的一个新入口,而不是已经验证的产品线。
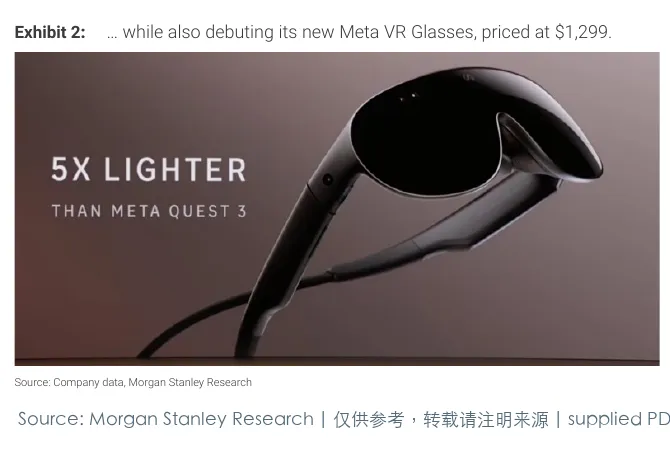
更受关注的是一款轻量化 VR 眼镜。Meta 称其重量不到 Quest 3 的五分之一,起售价为 1,299 美元,预计在春季上市,并把 Muse 直接集成进操作系统。
如果眼镜足够轻,Muse 就有机会从一个需要被打开的应用,变成用户随时可以调用的环境能力。
产品定位也比过去的头戴式设备更宽:它同时覆盖 VR 和 3D 游戏、电影和电视、演唱会及赛事内容,以及多屏虚拟桌面和键盘等生产力功能。如果这款设备真的足够轻,且内容和办公体验能形成日常使用,它可能让 Meta 的硬件路线出现新的观察窗口。
05.
30万亿美元是市场假设,不是已经兑现的收入
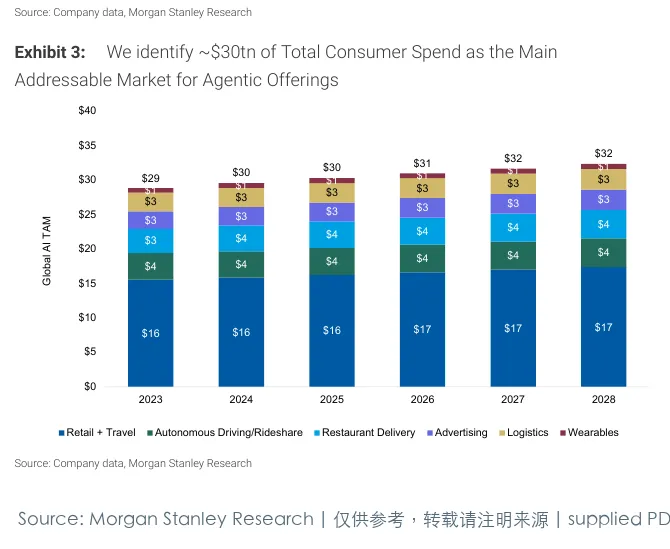
Morgan Stanley 将零售与旅行、自动驾驶和网约车、餐饮配送、广告、物流、可穿戴等消费相关场景合并估算,认为 Agent 可能触达约 30 万亿美元的总消费支出。
这个数字的作用,是说明 Agent 一旦进入交易链路,潜在市场可能远大于单一聊天产品的订阅收入。它把竞争焦点从“谁的模型更会回答”推向了“谁能把更多真实消费行为接进自己的系统”。
但 30 万亿美元是研究报告对总可寻址消费支出的估算,不等于 Meta 的收入、交易额或已经完成的商业转化。Meta 还需要证明用户愿意把购物决策交给 Muse,零售商愿意开放接口,平台能处理推荐责任、交易归属和数据使用,最终才谈得上稳定变现。
06.
Meta的下一场竞争,是谁能成为消费行为的默认入口
从产品组合看,Meta 正在同时铺设四条路径:把 Muse 接进零售商,把它放进语音和眼镜,把它扩展到 Apple 电脑和未来的邮件系统,再用 Charm 等小设备增加日常触达。
这些动作共同指向一个目标:让用户不必专门打开一个 AI 应用,Muse 就能出现在购物、出行、娱乐、工作和现实世界观察等场景里。Meta 的优势在于,它可以把 Agent、社交分发、广告系统、硬件入口和商业伙伴放在同一家公司里推进。
目前最值得跟踪的指标也很具体:Connector 的数量和覆盖场景,用户通过 Muse 完成的真实交易,语音和眼镜的日活与留存,Charm 的定价和复购,以及 Meta 是否披露更多合作条款。它们比“Agent 市场很大”更能说明 Muse 是否正在从产品演示走向可持续业务。
资料来源:Morgan Stanley Research,《Meta Platforms Inc: The Muse Ecosystem and Capabilities Continue to Grow》,2026 年 9 月 24 日。文中关于合作方、产品计划、价格和市场规模的表述均基于该报告;产品发布时间、功能和商业条款以 Meta 后续正式披露为准。
本文及配图仅供参考,不构成投资建议。图片和资料如需转载,请注明来源为 Morgan Stanley Research,并保留完整出处;未经书面许可,不得用于商业转载或再分发。