ARTICLE · 1084907
无AI增长:8只精选股票
几乎没有人工智能敞口,这些公司可以使盈利翻倍。纸箱和生物技术公司的案例。
杰克·霍夫
人工智能是第四次工业革命,还是超级泡沫,取决于华尔街哪位预言家在说话。它将引发超级生产力超级周期,或崩溃——也许两者兼有。它将征服疾病和贫困,除非它首先降低大规模毁灭的门槛。它……有时只是有点令人疲惫。
以下是八只有前途的股票,它们幸运地与AI关系不大。每家公司都可以到本十年末使盈利翻倍;估值合理,为股价上涨留出空间;财务状况看起来强劲,因此即使经济不繁荣也能坚持。
这里不会讨论神经形态计算或控制论融合。不会有范式转变——但一些邮轮会顺利航行。我们将忽略奇点,但会简要触及挤压玩具。不是事件视界,我们有一个相当大的视频游戏发布。
我们不承诺100%无AI的名单。我们将要谈到的一家券商肯定受益于投机者翻转Direxion Daily AI & Big Data Bull 2X股票和其他证券化废品。两家制药商,像几乎所有同行一样,使用机器学习寻找新疗法进行测试。甚至一家瓦楞纸箱公司也有关于AI驱动效率的说辞,而一家折扣健身房连锁店如果你真的坚持,会指向AI教练。但我们的名单作为投资主题只有7.7%的AI敞口。这是其中一个流行的聊天机器人告诉我们的,这个数字似乎大致正确。
为了找到这些股票,我们筛选了美国市场,不太考虑公司规模、行业或风格——例如成长型与价值型。我们坦率地说很难区分便宜的成长股和成长型便宜股,风格基金也很难区分,从持仓重叠来看。
请不要将这篇AI喘息解读为微妙的末日预言。我们是乐观的。也不要把这些股票视为任何理想的投资组合。相反,将它们视为个别候选人的名单,如果你觉得你的投资组合已经游荡到矩阵中太远,可以考虑。
皇家加勒比集团
皇家加勒比集团的十年投资者获得了344%的回报,比标普500指数高出20个百分点。想想吧。当Covid-19在2020年3月袭来时,皇家加勒比在全球范围内关闭了15个月。让其全部船队恢复运营又花了一年。海外注册和全球劳动力使该公司没有资格获得美国政府援助,因此它发行高息债券并出售新股以渡过难关。结果就是超额表现。
今年,行业担忧比比皆是。加勒比海的新船会造成供应过剩吗?中东战争推高了船用燃料成本。它也会抑制欧洲的旅行欲望吗?繁文缛节会推迟皇家加勒比“完美日墨西哥”——该公司利润丰厚的私人岛屿模式的下一个支柱——从明年晚些时候推迟到2028年吗?我们最好的猜测是:供应看起来可控,北美和加勒比海的强劲可以抵消欧洲的任何疲软,墨西哥岛屿将被推迟。
皇家加勒比股价今年下跌7%,但盈利共识基本与年初持平,意味着14%的增长。未来两年的预测要求类似的增长,表明皇家加勒比很有可能到2030年使去年的盈利翻倍。
BioMarin制药
一些制药股代表对单一在研疗法的全有或全无押注。另一些则依附于拥有大量现金流但增长缓慢的成熟公司。BioMarin制药处于中间。其治疗软骨发育不全(侏儒症最常见原因)的Voxzogo,在儿童生长板开放时作为每日注射给药。它可以改善比例,减少骨骼并发症,并将成人身高从比如刚过四英尺增加到近五英尺。Voxzogo的销售额今年将超过10亿美元。如果BioMarin能够将治疗扩展到一种称为软骨发育低下的相关疾病,以及更年轻的患者,同时抵御新竞争,它们最终可能达到20亿美元。
竞争对手Ascendis Pharma有一种新的每周注射用于软骨发育不全。BioMarin起诉,声称专利侵权,两家最近和解,条款给予BioMarin相对较高的特许权使用费率,同时它开发自己的下一代治疗。与此同时,BioMarin今年以48亿美元收购Amicus Therapeutics,为其提供了两种治疗称为法布里和庞贝病的遗传疾病的疗法,每种都有超过10亿美元的年销售潜力。该交易的削减成本应该会增加现金流。
如果BioMarin成功,到本十年末,它将看起来不像一家单一重磅药物制药商,而是一家多元化的罕见病专家,盈利要高得多。
礼来
如果你想降低55岁及以上超重美国人的医疗成本,那就买Zepbound,最畅销的减肥针。这是一项最近发表在《糖尿病、肥胖与代谢》杂志上的研究的发现,该研究由——你可以想象——销售Zepbound的礼来公司资助。这无疑是针对美国国会的。法律禁止Medicare覆盖仅用于减肥的药物。但像Zepbound这样的GLP-1已被证明
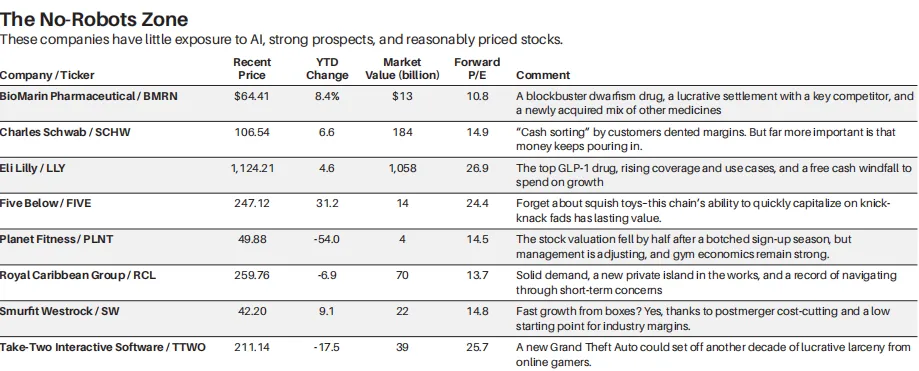
无机器人区
这些公司几乎没有AI敞口,前景强劲,股票定价合理。
| 公司/代码 | 近期价格 | 年初至今变化 | 市值(十亿) | 预期市盈率 | 评论 |
|---|---|---|---|---|---|
| BioMarin制药 / BMRN | $64.41 | 8.4% | $13 | 10.8 | 重磅侏儒症药物,与关键竞争对手的有利和解,以及新收购的其他药物组合 |
| 嘉信理财 / SCHW | 106.54 | 6.6% | 184 | 14.9 | 客户的“现金分类”削弱了利润率。但更重要的是资金持续涌入。 |
| 礼来 / LLY | 1,124.21 | 4.6% | 1,058 | 26.9 | 顶级GLP-1药物,覆盖范围和使用案例增加,以及用于增长的自由现金意外之财 |
| Five Below / FIVE | 247.12 | 31.2% | 14 | 24.4 | 忘掉挤压玩具——这家连锁店快速利用小玩意潮流的能力具有持久价值。 |
| Planet Fitness / PLNT | 49.88 | -5.4% | 4 | 14.5 | 在一次搞砸的注册季之后,股票估值减半,但管理层正在调整,健身房经济仍然强劲。 |
| 皇家加勒比集团 / RCL | 259.76 | -6.9% | 70 | 13.7 | 需求稳健,新私人岛屿正在建设中,并有应对短期担忧的记录 |
| Smurfit Westrock / SW | 42.20 | 9.1% | 22 | 14.8 | 纸箱的快速增长?是的,得益于合并后的成本削减和行业利润率的低起点。 |
| Take-Two互动软件 / TTWO | 211.14 | -17.5% | 39 | 25.7 | 新的《侠盗猎车手》可能引发在线游戏玩家又一个十年的利润丰厚的盗窃。 |
来源:彭博
有助于糖尿病、睡眠呼吸暂停、心脏和肾脏疾病,并正在研究用于药物和酒精成瘾、类风湿性关节炎等。
医疗保险和医疗补助服务中心创建了一个临时计划来帮助老年人负担这些药物。现在,国会必须决定是否创建永久计划。
礼来资助的研究发现,服用Zepbound 12个月的患者比未服用的患者住院次数和急诊就诊次数更少,平均每月减少607美元的医疗成本。这不包括Zepbound本身的成本,在过渡计划下为每月195美元。
无论研究的利益冲突如何,这都是一个令人信服的论点,而且私人保险覆盖和患者对GLP-1的接受度正在迅速上升。礼来正在开发下一代GLP-1,包括新推出的药片和试验中的注射剂,可以促进更多脂肪减少,也许保留肌肉。它正在将部分收益投资于多元化,超越GLP-1进入肿瘤学、神经科学和免疫学。所有这些加在一起,到2030年可能超过500亿美元。
Five Below
华尔街一直难以将Five Below的实质与南瓜分开。这家连锁店向恳求的孩子的父母销售低成本冲动商品。截至1月的本财年,盈利预计增长53%,同店销售增长近12%。全年估计一直在上升。然而就在7月,该股还落后于美国市场,给出买入建议的分析师占少数。归咎于Squishy Dumplings——柔软的指尖玩具,看起来像传统蒸笼里的中国包子——它成为病毒式热门,引发了一连串迭代,从Plop Pets到Chubby Buddies。人们认为这肯定会过去,增长会崩溃。
别那么快。9月2日,Five Below报告同店销售增长超过14%,管理层表示挤压饺子只是低个位数贡献者。它承认了一种光环效应,即挤压玩具访客购买其他东西并重复访问。称之为时尚,或者只是对社交趋势的快速反应——这种事物适合一家自称渴望成为“美国最伟大的小玩具店”的公司。
投资者开始接受Five Below,不像有面部特征的饺子,是有持久力的。共识要求明年在艰难比较下放缓,次年反弹至14%,估计一直在上升。该股现在跑赢市场,三分之二的分析师给出买入。
Smurfit Westrock
瓦楞包装——对于那些随意使用纸张术语的人来说是纸箱——不会让人想到轻松利润。但Smurfit Westrock有能力在四年内,甚至三年内使盈利翻倍,只要经济稍加配合,并进行大量合并后的效率提升。
该公司可追溯到1938年,当时英国实业家杰斐逊·斯默菲特收购了都柏林的一家纸箱制造商。近几十年来,交易为这个名字带来了不断变化的附加物。有Smurfit-Stone,在与芝加哥公司合并后,以及Smurfit Kappa,在私募股权主导与荷兰运营商的合并后。两年前,该公司与WestRock合并,后者本身是RockTenn和MeadWestvaco的结合,现在我们在这里。虽然Smurfit以精益运营者著称,但WestRock不是,因此削减浪费、关闭表现不佳的工厂以及取消或替换不良合同的机会巨大。
与此同时,行业利润率接近典型低谷水平,因为合同可以重新谈判。这有助于解释为什么Smurfit预计明年每股收益增长超过50%,次年仍有健康的14%。
嘉信理财
嘉信理财股票过去以20多倍的预期市盈率交易,表明其强劲的盈利增长。现在倍数是15。下降大致与美联储加息相对应,这导致嘉信理财的每股收益在2023年下降20%,次年几乎没有增长。
要了解原因,请考虑客户来到嘉信理财是为了低成本、透明的一站式银行和券商。他们可以免费交易许多交易所交易基金,获得ATM费用报销,等等。嘉信理财主要通过两种方式赚钱。一些客户将资金转移到费用更高的专业产品或咨询服务。许多人将资金停在支票账户中,默认赚取几乎为零的利息。嘉信理财可以将这笔钱投入使用并赚取利差。
当利率上升时,客户更可能进行“现金分类”,即将闲置资金投入到支付更高利息的产品中。放弃1%的货币市场基金是一回事,但4%的值得登录点击买入订单。由于这是嘉信理财投资于长期资产的流动资金,现金分类可能造成资金紧缩。为了解决这个问题,嘉信理财转向成本更高的资金来源,挤压其利润率。
现金分类现在已经趋于平稳,嘉信理财正在逐步淘汰其高成本资金。与此同时,客户资金继续涌入。上个季度的结果是21%的收入增长和42%的每股收益增长。
Planet Fitness
为了保持锻炼不令人畏惧,Planet Fitness健身房有一个好玩的“笨蛋警报器”,在重摔或大声咕哝时响起。但股东们今年53%的下跌会原谅一两次原始的吼叫。这是一家破碎的成长公司,还是一个买入机会?
下跌始于年初关键时期注册疲软,导致管理层暂停将黑卡会员价格从每月24.99美元提高到29.99美元的计划,并降低全年财务指引。Planet Fitness遵循健身房行业称为高价值、低价格(HVLP)的模式。它著名地将基础会员价格保持在每月10美元数十年,两年前才提高到15美元。低价格推动高注册,包括很少访问的会员。基础会员可以进入一个地点。黑卡会员可以
进入任何地点,外加免费客人访问、美黑等。
也许Planet Fitness在定价上撞了墙。但它也可能只是笨拙,未能为黑卡会员增加新的福利来证明更高价格的合理性,如红光疗法或冷水浴,或者没有在1月营销中足够关注其健身休闲核心。
健身房层面的经济仍然强劲。没有游泳池、儿童保育或大型教练课程来膨胀成本,利润率很高,黑卡转化继续。自由现金流强劲,上季度会员稳定。“这读起来不像一家基本面滚动的企业,”投资银行Jefferies在业绩中写道。“它读起来像一家在管理层调整增长引擎时保持形态的企业。”
股票的交易价格是预期远期盈利的14倍,低于年初的30多倍。今年的盈利增长预计仅为6%,但华尔街预测未来几年将恢复到中 teens 增长。
Take-Two互动软件
Take-Two互动软件预计将迅速使盈利翻倍,这并不奇怪。13年前发布的《侠盗猎车手V》是历史上最大的视频游戏热门,也是任何类型最大的娱乐热门之一。续集预计在11月推出。制作成本已经花掉——是时候打开利润闸门了。
我们只指出,自上一部GTA以来的漫长时期是盈利相当稳定增长的时期,因为游戏的在线版本继续赚钱,Take-Two为其其他系列推出了作品——它也在体育和名为《荒野大镖客》的牛仔射击系列中很大。
新的GTA肯定会推出自己的在线版本,华尔街预测游戏内赚钱的机会增加,包括移动设备。可以肯定地说,对GTA VI的兴趣很高。Take-Two最近通过Netflix发布了游戏的延长预览。它通过了传统好莱坞作品,在Netflix运营的几乎所有市场的英语电影排行榜上排名第一。当宣传吸引人群时,通常对产品是好消息