ARTICLE · 1097380
AI公司为什么越强越烧钱?Anthropic IPO材料暴露“模型增长”的另一面
AI公司为什么越强越烧钱?Anthropic IPO材料暴露“模型增长”的另一面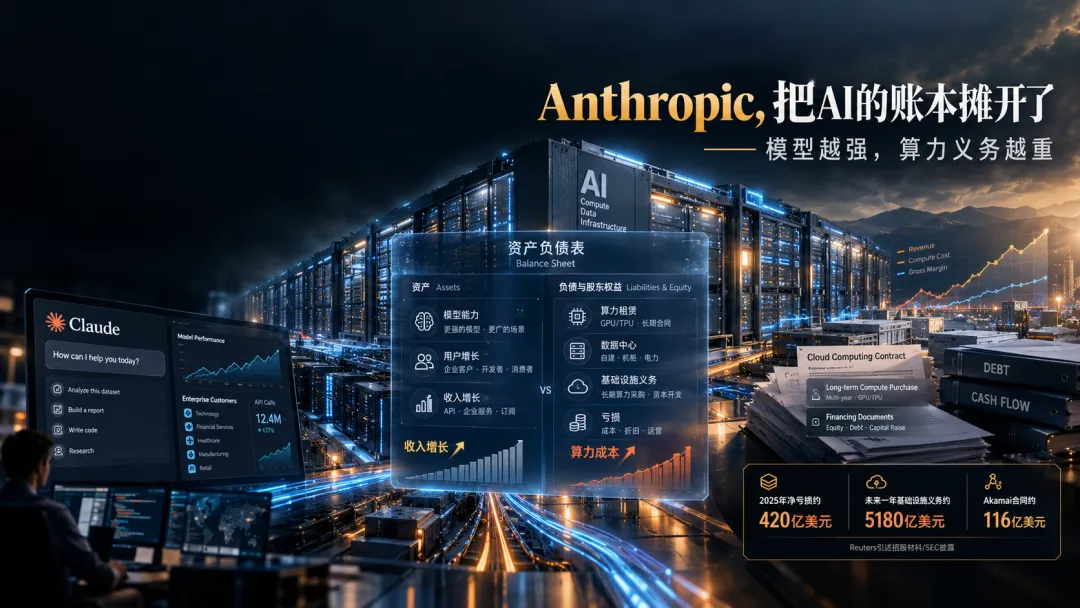
420亿美元亏损、5180亿美元算力义务:Anthropic把前沿AI的账本摊开了 前沿AI公司到底是一家软件公司,还是一家基础设施公司? Anthropic准备上市,可能会给市场一个非常直接的答案。 9月28日,Reuters援引其看到的IPO招股材料报道称,Anthropic在2025年净亏损约420亿美元,未来一年计划承担约5180亿美元的云、计算和基础设施义务。 如果只看数字,这组数据非常惊人。 但真正值得关注的,不是亏损本身,而是它揭示了前沿AI商业模式的一条底层规律: 模型越强,算力投入越重;收入增长越快,长期基础设施承诺也可能同步膨胀。 PART 01 
Anthropic到底在为谁付钱? 
很多人理解AI公司的成本,首先想到的是研发人员和服务器。 但对前沿模型公司来说,成本最大的部分往往来自持续计算。 模型训练需要大规模GPU、TPU和高速网络。 模型上线以后,企业客户每调用一次API、每运行一次Agent,都会产生新的推理成本。 这意味着AI公司的成本并不像传统软件那样,在产品开发完成后快速下降。 相反,用户越多、调用越频繁,算力支出可能越大。 Anthropic此前就宣布,将扩大对Google Cloud TPU的使用,规模最高达到100万颗,并计划在2026年带来超过1GW的计算容量。 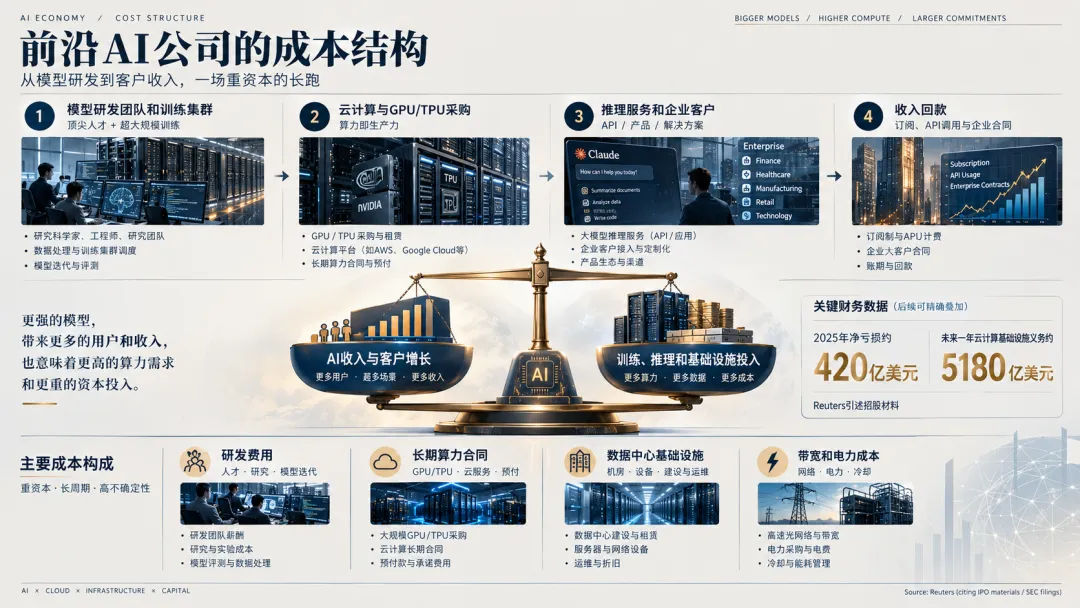
PART 02 
116亿美元合同说明了什么? 
9月24日,Akamai向SEC提交8-K,披露与Anthropic签署新的项目计划,向Anthropic提供专用云计算容量和管理支持。 在满足交付和服务可用性条件后,Anthropic承诺支付约116亿美元。 这份文件非常有价值,因为它把AI公司的算力需求转化成了可以被资本市场观察的合同关系。 但也必须注意: 116亿美元是附条件支付总额,不是当期收入,也不代表所有资金已经支付。 它真正说明的是,前沿AI公司正在用多年期云合同锁定未来计算资源。 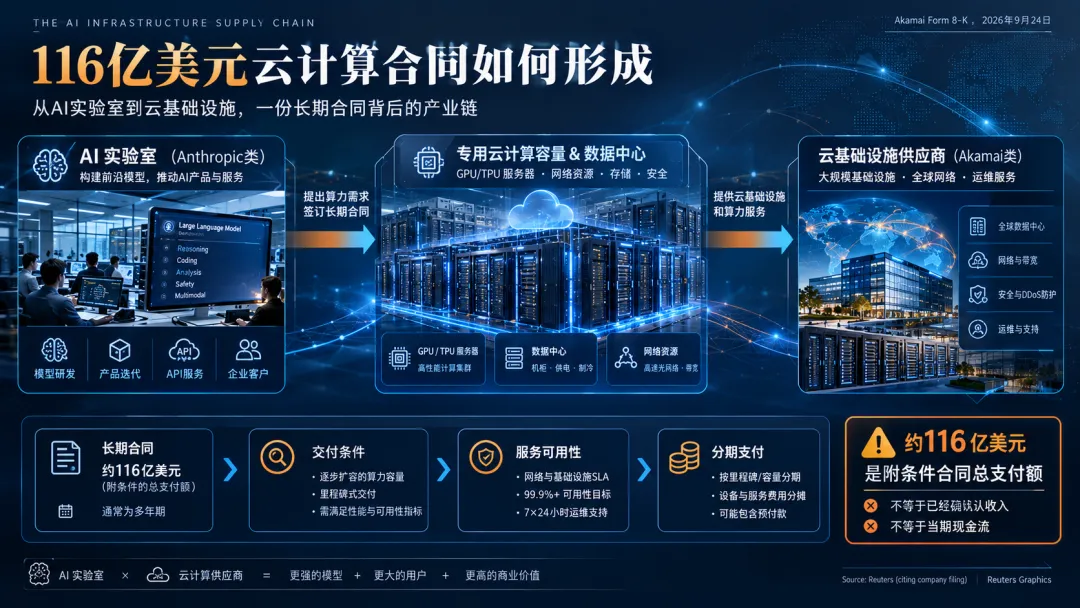
PART 03 
为什么AI公司越强,反而越需要融资? 
传统软件公司常见的逻辑是: 产品开发完成后,新增客户的边际成本较低。 前沿AI公司的逻辑却不同。 如果模型能力继续提升,训练规模要继续扩大,推理调用也会继续增加。 同时,AI模型的迭代速度很快,旧一代算力和新一代算力之间还存在折旧与迁移问题。 所以AI公司需要同时支付三种成本: 一是模型研发成本; 二是长期算力租赁成本; 三是为保证未来扩张而提前锁定的基础设施成本。 这也是为什么Anthropic招股材料中的基础设施义务会远远超过当期收入规模。 PART 04 
这会如何改变AI公司的估值? 
过去,市场容易用用户数、收入增速和模型能力来评价AI公司。 未来还需要加入更多传统产业和金融指标: 客户集中度是多少? 云供应商是否过度集中? 长期合同能否取消? 算力利用率有多高? 每增加一美元收入,需要投入多少基础设施? 自由现金流什么时候转正? 这些问题决定了AI公司究竟是高增长软件,还是高增长但高资本消耗的基础设施企业。 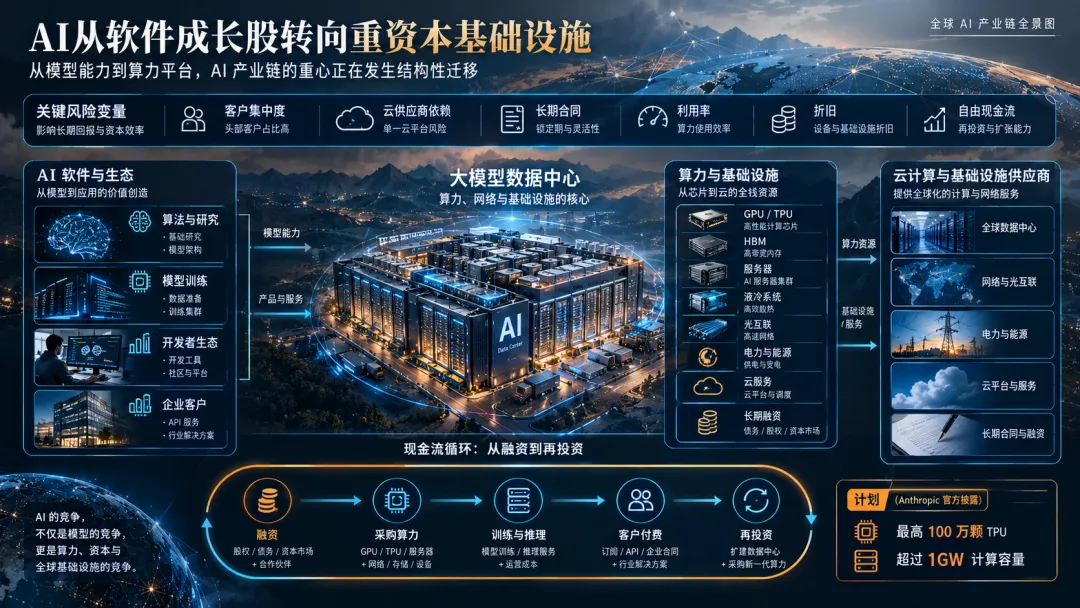
PART 0 
产业链受益的不只是GPU 
Anthropic的算力扩张会直接带动GPU、TPU、服务器和高带宽内存需求。 但除此之外,数据中心电力、液冷、UPS、变压器、高速网络、光互联和存储系统同样会获得需求。 更重要的是,供应商与AI公司之间的关系正在变化。 云厂商不只是出售算力,也开始通过长期合同绑定大客户。 AI公司不只是购买服务,也要承担长期容量承诺。 产业链中的收入、资产和信用关系因此越来越复杂。 PART 06 
中国大模型也会面对类似问题 
中国企业的融资结构与美国企业不同,但经济问题并不会因此消失。 国内大模型公司同样需要回答: 模型收入是否足以覆盖算力? 训练和推理成本能否下降? 客户是否愿意长期付费? 基础设施投入是否会拖累现金流? 因此,未来研究中国AI产业,不能只盯着参数量、榜单和发布会。 更值得跟踪的是: 单次推理成本、长期云合同、客户付费率、算力利用率,以及自由现金流。 Anthropic的IPO材料,可能会成为全球市场重新评估前沿AI商业模式的一个分水岭。 过去大家更关心模型能不能变聪明。 接下来资本市场可能更关心: 模型变聪明之后,企业能不能赚到足够多的钱,支付它变聪明所需要的全部算力。 内容仅供参考,请独立判断。 联系我们 手机(微信同号) 13524907496